


Dòng vốn triệu tỷ vào địa ốc, các nhà băng bắt đầu phân hóa


Tín dụng bất động sản vẫn tập trung nhiều ở nhóm ngân hàng có quan hệ với các chủ đầu tư lớn. Tuy nhiên, tốc độ tăng nhanh nhất nửa đầu năm lại đến từ những nhà băng đang mở rộng phân khúc này từ nền thấp.
Khảo sát tại 21 ngân hàng có công bố số liệu cho thấy, tổng dư nợ cho vay hoạt động kinh doanh bất động sản đạt khoảng 1,325 triệu tỷ đồng vào cuối quý II/2026, tăng 19,5% so với thời điểm cuối năm 2025. Tốc độ này vượt trội so với mức tăng trưởng 11,5% của tổng dư nợ chung tại chính nhóm ngân hàng trên. Đáng chú ý, có tới 16/21 nhà băng ghi nhận dư nợ mảng này đi lên, trong đó nhiều đơn vị đạt mức tăng hai con số.
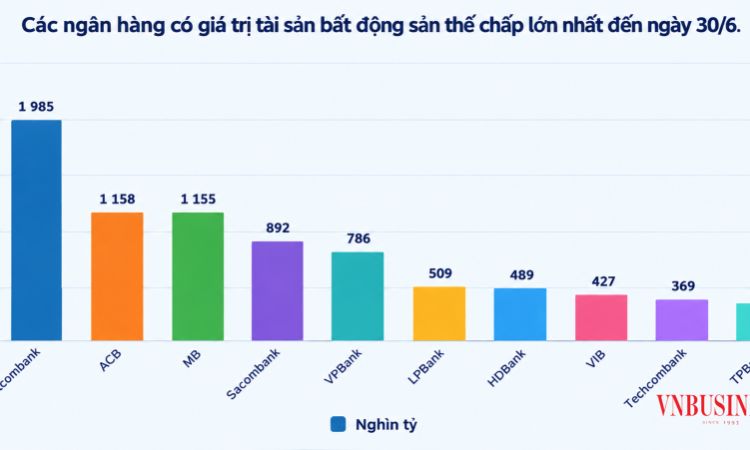
Ngân hàng nào đang cho vay kinh doanh bất động sản nhiều nhất?
Số liệu từ Ngân hàng Nhà nước (NHNN) ghi nhận dư nợ tín dụng kinh doanh bất động sản đến cuối tháng 6/2026 đã vượt mốc 2,5 triệu tỷ đồng, ước tăng khoảng 25% so với đầu năm. Nếu tính gộp toàn bộ các phân khúc cấp tín dụng liên quan đến bất động sản, con số lên tới 5,146 triệu tỷ đồng, tăng 8,1% so với cuối năm 2025, với khoản vay trung và dài hạn chiếm tỷ trọng áp đảo lên tới 94%.
Theo báo cáo tài chính hợp nhất 6 tháng đầu năm, VPBank, SHB, Techcombank và MB đang là 4 ngân hàng có dư nợ cho vay kinh doanh bất động sản lớn nhất hệ thống. Tổng dư nợ tại 4 nhà băng này lên tới gần 900.000 tỷ đồng, tương đương khoảng 36% tổng tín dụng kinh doanh bất động sản toàn ngành.
Trong đó, VPBank giữ vị thế dẫn đầu tuyệt đối với quy mô cho vay đạt 295.770,6 tỷ đồng. SHB cùng Techcombank đều vượt mốc 200.000 tỷ đồng, còn MB ghi nhận 167.468,3 tỷ đồng.
Dù cùng chia sẻ miếng bánh thị phần khổng lồ, chiến lược của nhóm dẫn đầu lại rẽ sang hai hướng khác biệt. VPBank và MB chọn đẩy mạnh tăng trưởng khi ghi nhận mức tăng dư nợ lần lượt là 42,6% và 38,2% so với đầu năm. Ngược lại, Techcombank và SHB chủ động hãm phanh với tốc độ tăng trưởng thấp hơn hẳn mặt bằng chung, lần lượt dừng ở mức 2,6% và 8%.
Động thái của Techcombank nằm trong lộ trình tái phân bổ nguồn vốn sang những phân khúc bền vững hơn, hướng tới việc giảm tỷ trọng cho vay bất động sản về quanh ngưỡng 20 - 25% vào năm 2030.
Bên cạnh đó, một số ngân hàng mở rộng danh mục cho vay bất động sản từ nền thấp. Thống kê cho thấy VIB dẫn đầu hệ thống về tốc độ bứt phá khi dư nợ kinh doanh bất động sản tăng tới 57,9%, đạt 33.299 tỷ đồng. Bám sát phía sau là TPBank với mức tăng 54,5%, chạm mốc 49.822 tỷ đồng, và OCB tăng 31,7%, đạt 50.112,4 tỷ đồng.
Tuy nhiên, không phải mọi đơn vị đều nới rộng dòng tiền vào địa ốc. Có 5 ngân hàng chủ động thu hẹp dư nợ mảng này. Đi đầu trong nhóm giảm là KienlongBank với mức sụt giảm 46,3%, đưa dư nợ về 4.171,3 tỷ đồng. Các nhà băng còn lại gồm Saigonbank giảm 9,4%, BacABank giảm 5,4%, Eximbank giảm 2,9% và ABBank giảm nhẹ 0,2%.
Xét về mức độ tập trung dựa trên khảo sát 26 ngân hàng của Công ty Chứng khoán Kỹ thương (TCBS), SHB là đơn vị có tỷ trọng cho vay kinh doanh bất động sản trên tổng dư nợ cao nhất hệ thống với 26,4%. Đứng kế tiếp lần lượt là BVBank với khoảng 26%, Techcombank với 22% và VPBank chiếm 19%.
Trong 26 ngân hàng được công ty chứng khoán này khảo sát, dư nợ kinh doanh bất động sản thuần chiếm khoảng 6,5% tổng dư nợ và tăng gần 20% so với đầu năm. Tốc độ này cao khoảng gấp đôi một số nhóm như thương mại - dịch vụ hay công nghiệp. Còn nếu tính cả bất động sản và xây dựng, dư nợ cho mảng này chiếm 11,5% tổng dư nợ toàn ngành.
Nắn dòng vốn qua "làn riêng" và kỳ vọng chu kỳ mới
Năm 2026, NHNN duy trì quan điểm kiểm soát chặt chẽ khi yêu cầu tốc độ tăng trưởng tín dụng bất động sản cả năm không vượt quá mức tăng trưởng tín dụng chung của chính mỗi ngân hàng. Tuy nhiên, nút thắt cơ chế đã được tháo gỡ linh hoạt thông qua việc mở "làn riêng". Cụ thể, phần dư nợ tín dụng tăng thêm so với cuối năm 2025 dành cho nhà ở xã hội và bất động sản khu công nghiệp, khu chế xuất sẽ được áp dụng cơ chế đặc thù, hoàn toàn không tính vào hạn mức tăng trưởng tín dụng thông thường.
Theo đánh giá của ông Đỗ Thanh Tùng, Phó Trưởng phòng Phân tích Ngành và Doanh nghiệp, Trung tâm Phân tích Công ty cổ phần Chứng khoán Rồng Việt (VDSC), chính sách tách riêng này thể hiện rõ mục tiêu hướng nguồn lực vào các lĩnh vực tạo giá trị thực tế cho nền kinh tế, tránh nguy cơ bong bóng đầu cơ nhưng vẫn đảm bảo thanh khoản cho phân khúc sản xuất và an sinh.
Song song với đó, cơ quan quản lý đã thống nhất báo cáo Thủ tướng Chính phủ về gói tái cấp vốn quy mô 50.000 tỷ đồng hỗ trợ phát triển nhà ở cho thuê theo đề xuất từ Bộ Xây dựng, hứa hẹn bổ sung nguồn cung thiết thực cho người lao động tại các đô thị lớn.
Trước sự chuyển dịch này, lãnh đạo các ngân hàng đều nhìn nhận chu kỳ mới của thị trường sẽ đi vào chiều sâu. Chia sẻ về danh mục của Techcombank, bà Bùi Thị Thu Thủy, Giám đốc Cao cấp Quản trị tài chính doanh nghiệp của ngân hàng, cho biết tỷ lệ cho vay bất động sản trên toàn danh mục tăng nhẹ lên mức 32% nhưng mục tiêu cuối năm vẫn là đưa về khoảng 30%.
Tính đến cuối tháng 6/2026, mảng này chiếm 56% danh mục khách hàng doanh nghiệp và 67% ở nhóm khách hàng cá nhân cùng doanh nghiệp nhỏ và vừa. Bà Thủy tin tưởng nhu cầu sở hữu nhà ở của người dân vẫn rất lớn khi số lượng hộ gia đình trung lưu dự kiến tăng từ 4,8 triệu hộ năm 2025 lên 8,7 triệu hộ vào năm 2030, mở ra dư địa hồi phục mạnh mẽ cho các khoản vay mua nhà khi quy hoạch và lãi suất ổn định.
Đồng thuận với góc nhìn thận trọng nhưng tích cực, ông Vũ Minh Trường, Phó Tổng Giám đốc VPBank, nhận định sự điều chỉnh hạ nhiệt gần đây sau giai đoạn tăng nóng 2024 - 2025 là tín hiệu tốt cho sự phát triển lành mạnh của ngành.
Về dài hạn, tỷ lệ đô thị hóa tại Việt Nam dự kiến vươn từ 50% lên 66%, kéo theo nhu cầu khoảng 450.000 căn hộ mỗi năm, đặc biệt tập trung ở các phân khúc dưới 6 tỷ đồng và dưới 3 tỷ đồng một căn. Đây chính là mảnh đất màu mỡ để các ngân hàng cân bằng giữa việc tìm kiếm lợi nhuận và kiểm soát rủi ro danh mục bền vững.
Huyền Anh

Nhà đầu tư cá nhân chậm mở tài khoản mới dù VN-Index tăng mạnh
CEO Group lãi tăng 54%, nhưng hơn 1.600 tỷ đồng tiền kinh doanh đã ‘chảy ra’ trong 6 tháng
Cao tốc Bảo Lộc – Liên Khương tiếp tục được bổ sung gần 3.000 tỷ đồng vốn tín dụng
Cổ phiếu Dược phẩm Cửu Long tăng kịch trần giữa lúc lợi nhuận lao dốc
Giá nhà đã thực sự giảm bao nhiêu trong cuộc ‘khủng hoảng’ thanh khoản?
Thuduc House: Lợi nhuận giảm hơn 85% sau soát xét, lỗ lũy kế gần 1.000 tỷ đồng, cổ phiếu dưới mệnh giá
'Tay to' nghẹt thở thoát hàng nhà giá cao
Hơn 26.000 tỷ đồng đổ vào Quốc lộ 13, nguồn cung căn hộ dọc tuyến bắt đầu tăng nhiệt
Cùng chuyên mục
Gánh hơn 80% xuất khẩu, vì sao các "ông lớn" xuất khẩu FDI vắng bóng ở đỉnh tháp nộp ngân sách?
Doanh nghiệp FDI chiếm hơn 80% kim ngạch xuất khẩu nhưng chỉ đóng góp khiêm tốn khoảng 18% số tiền nộp ngân sách của Top 200 doanh nghiệp hàng đầu. Sự đối lập từ khối ngoại đặt ra đòi hỏi bức thiết về việc xoay trục chính sách thu hút đầu tư, chuyển dần từ ưu đãi thuế truyền thống sang hỗ trợ chi phí gắn liền với giá trị gia tăng nội địa.
TTC Land có hơn 13.000 tỷ đồng tài sản, vì sao tiền mặt chỉ còn 43 tỷ?
Nửa đầu năm 2026, TTC Land báo lãi sau thuế 23,1 tỷ đồng nhưng dòng tiền kinh doanh âm gần 889 tỷ đồng, kéo tiền và tương đương tiền giảm 87% sau 6 tháng.
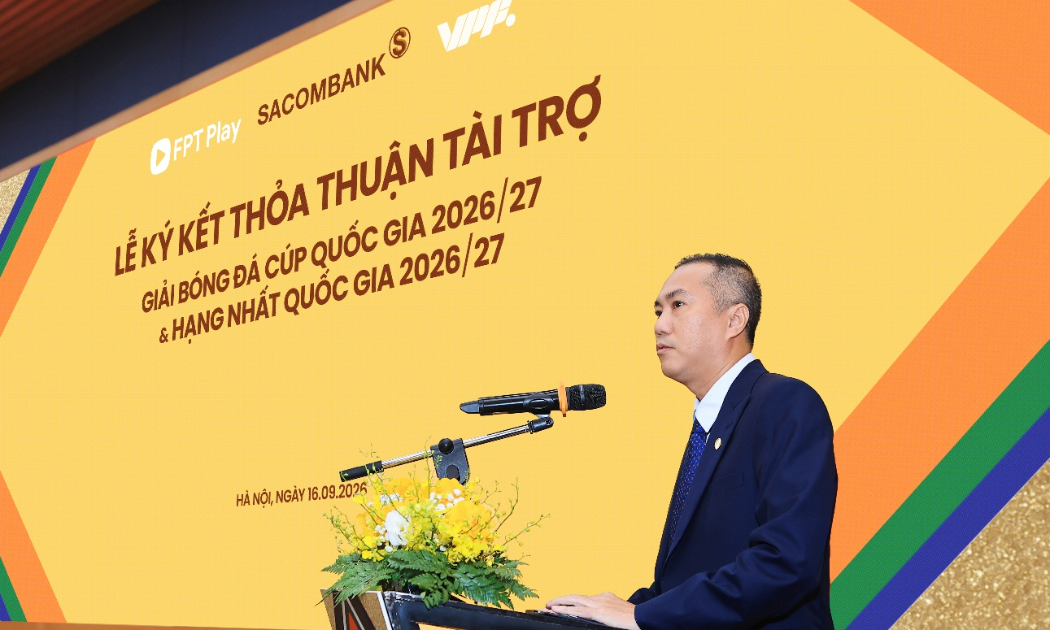
Sacombank là nhà tài trợ chính giải hạng nhất quốc gia và cúp quốc gia trong mùa giải 2026/27
Ngân hàng TMCP Sài Gòn Tài Lộc (SACOMBANK) và Công ty TNHH Truyền hình FPT (FPT Play) đã ký kết Thỏa thuận Tài trợ giải bóng đá Hạng Nhất Quốc gia và Cúp Quốc gia mùa giải 2026/27, đánh dấu lần đầu tiên SACOMBANK đồng hành cùng cả hai giải bóng đá chuyên nghiệp cấp quốc gia trong vai trò Nhà tài trợ chính.
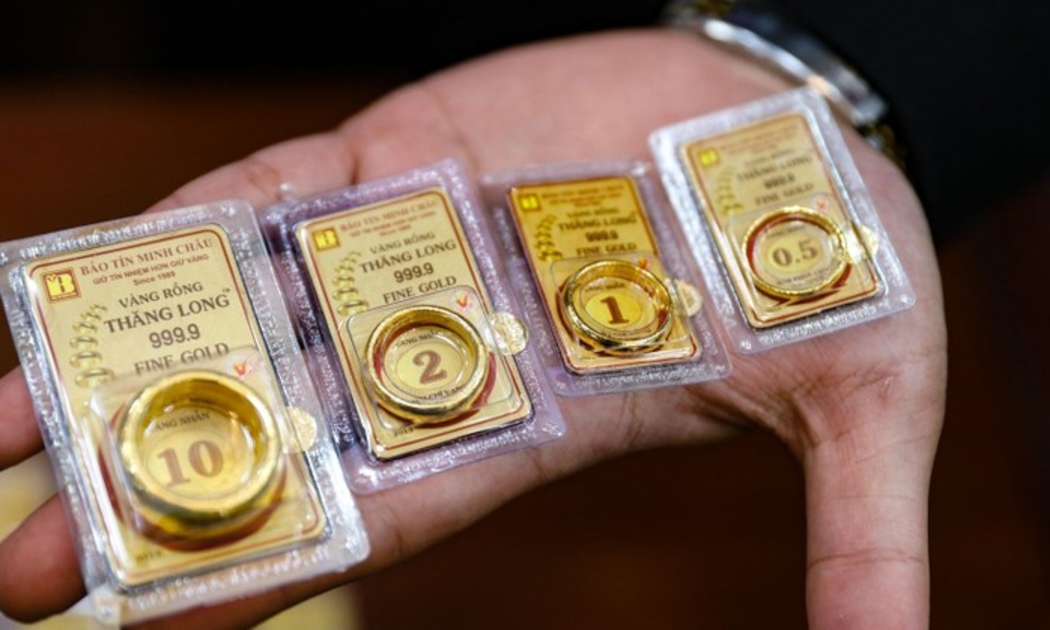
Giá vàng trong nước đồng loạt giảm thêm 300.000 đồng/lượng
Cùng xu hướng thế giới, giá vàng trong nước nối dài đà giảm. Giá vàng nhẫn và vàng miếng giảm thêm 300.000 đồng/lượng chiều bán ra.
Vốn ngân hàng ồ ạt chảy vào sản xuất, kích hoạt cuộc đua nước rút cuối năm
Sự nhập cuộc ráo riết của các nhà băng qua các gói tín dụng ưu đãi, hay những cái bắt tay đưa vốn về tận sạp chợ đầu mối đang tiếp thêm sức mạnh cho doanh nghiệp trong chưa đầy 4 tháng chạy nước rút về đích.
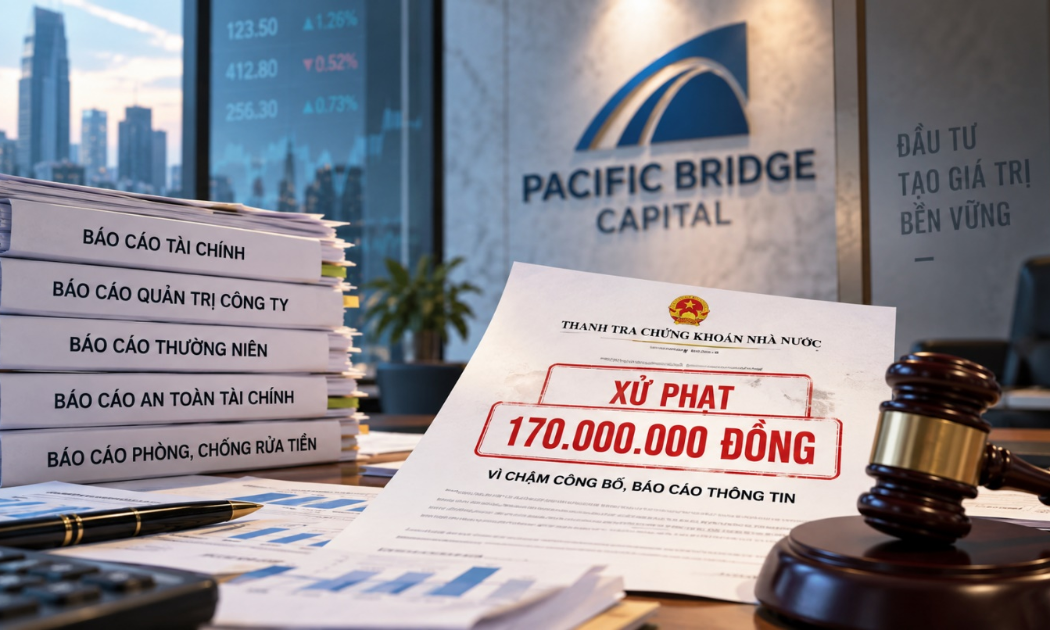
Chậm nộp hàng loạt báo cáo, Pacific Bridge Capital bị phạt 170 triệu đồng
Pacific Bridge Capital bị phạt tổng cộng 170 triệu đồng do chậm công bố, báo cáo nhiều tài liệu, trong đó có báo cáo tài chính và tài liệu liên quan phòng, chống rửa tiền.


 Infographic
Cận cảnh iPhone 18 Pro Max vừa ra mắt: Pin 45 giờ, camera xịn xò và... 'giá chát'
Apple vừa chính thức ra mắt iPhone 18 Pro và iPhone 18 Pro Max tại sự kiện “Surprise and shine” diễn ra lúc 0h ngày 10/9 theo giờ Việt Nam, với loạt nâng cấp đáng chú ý về hiệu năng, pin và camera.
Đừng bỏ lỡ

 Khi phụ nữ làm chủ những mùa quả ngọt
Từ những vườn cam, HTX 3T Nông sản Cao Phong đang từng bước đổi mới sản xuất, phát triển sản phẩm và xây dựng thương hiệu. Sự ghi nhận tại Cuộc thi “HTX đổi mới sáng tạo” năm 2026 không chỉ là dấu mốc của một mô hình kinh tế hợp tác, mà còn cho thấy...