Cuộc sàng lọc cổ phiếu trước những biến số tháng 12


Kế hoạch lợi nhuận của doanh nghiệp niêm yết phân hóa mạnh, trong khi áp lực tỷ giá, lãi suất và chính sách của Fed khiến dòng tiền phải chọn lọc hơn. Ngân hàng, cảng biển và một số ngành sản xuất đang được chú ý, nhưng triển vọng lợi nhuận mới là yếu tố quyết định.
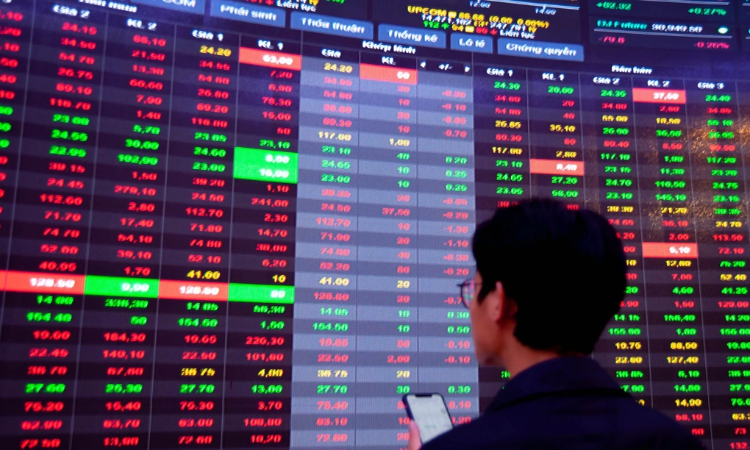
Thị trường chứng khoán bước vào những tuần cuối năm 2026 trong trạng thái phân hóa rõ nét. Một số doanh nghiệp phải điều chỉnh giảm sâu mục tiêu lợi nhuận, thậm chí chuyển từ kế hoạch lãi sang lỗ. Ở chiều ngược lại, nhiều doanh nghiệp dầu khí và phân bón nâng chỉ tiêu lên gấp nhiều lần sau khi kết quả kinh doanh 9 tháng vượt xa dự kiến.
Lợi nhuận doanh nghiệp phân hóa mạnh
Sự trái chiều này cho thấy bức tranh lợi nhuận trên thị trường không đồng đều, đồng thời đặt ra yêu cầu đánh giá lại triển vọng của từng doanh nghiệp thay vì chỉ nhìn vào diễn biến VN-Index.
Chẳng hạn, CTCP Vàng bạc Đá quý Phú Nhuận (PNJ) đã điều chỉnh kế hoạch kinh doanh năm 2026 với doanh thu mục tiêu được hạ từ 48.660 tỷ đồng xuống 39.057 tỷ đồng. Đáng chú ý, chỉ tiêu lợi nhuận sau thuế chuyển từ lãi 2.828 tỷ đồng sang lỗ 6.270,5 tỷ đồng.
Tại CTCP Chứng khoán DSC (DSC), mục tiêu lợi nhuận trước thuế giảm từ 356 tỷ đồng xuống 152 tỷ đồng, tương đương mức điều chỉnh khoảng 57%. Doanh thu kế hoạch cũng giảm 14%, còn 640 tỷ đồng, trong khi tổng chi phí dự kiến tăng gần 25%, lên 488 tỷ đồng.
Ở lĩnh vực bất động sản, Taseco Land (TAL) hạ mục tiêu doanh thu năm 2026 khoảng 30%, xuống 7.756 tỷ đồng; lợi nhuận sau thuế giảm 28%, còn 1.811 tỷ đồng.
Gỗ An Cường (ACG) cũng giảm kế hoạch lợi nhuận sau thuế từ 604 tỷ đồng xuống 550 tỷ đồng, dù kết quả 9 tháng vẫn ghi nhận mức tăng trưởng 19% so với cùng kỳ.
Nhóm ngân hàng cũng xuất hiện những điều chỉnh đáng chú ý. Vietbank (VBB) giảm 400 tỷ đồng mục tiêu lợi nhuận trước thuế, xuống 1.700 tỷ đồng, thấp hơn khoảng 19% so với kế hoạch ban đầu. SeABank (SSB) điều chỉnh giảm 15%, còn 6.008 tỷ đồng. Các ngân hàng cho biết việc thu hẹp mục tiêu gắn với áp lực chi phí vốn và chủ trương giảm lãi suất cho vay để hỗ trợ khách hàng.
Ở chiều ngược lại, nhóm dầu khí và phân bón có những điều chỉnh rất mạnh. Tổng công ty Lọc hóa dầu Việt Nam (BSR) nâng kế hoạch lợi nhuận sau thuế hợp nhất năm 2026 từ 2.162 tỷ đồng lên 18.579 tỷ đồng, tương đương gấp khoảng 8,6 lần. Doanh thu mục tiêu cũng tăng từ 154.140 tỷ đồng lên 190.831 tỷ đồng.
Tại PV Power (POW), kế hoạch lợi nhuận sau thuế được nâng từ 1.124 tỷ đồng lên 4.973 tỷ đồng. Lợi nhuận 9 tháng đạt khoảng 6.899 tỷ đồng, vượt gần 39% mục tiêu điều chỉnh.
Hai doanh nghiệp phân bón lớn cũng tăng mạnh chỉ tiêu. Tổng công ty Phân bón và Hóa chất Dầu khí (DPM) nâng kế hoạch lợi nhuận sau thuế từ 680 tỷ đồng lên 1.445 tỷ đồng, tăng 112,5%.
Trong khi đó, Tổng công ty Phân bón Dầu khí Cà Mau (DCM) tăng mục tiêu lợi nhuận sau thuế từ 1.182 tỷ đồng lên 2.168 tỷ đồng, tăng 83,4%.
Theo ông Đặng Văn Cường, Trưởng phòng Tư vấn đầu tư, Mirae Asset (MASVN), trong giai đoạn thị trường phân hóa, dòng tiền nên ưu tiên những doanh nghiệp có tăng trưởng lợi nhuận thực chất, khả năng chuyển hóa lợi nhuận thành tiền mặt và động lực kinh doanh rõ ràng trong quý IV.
Đây cũng là điểm khác biệt giữa một cổ phiếu có kết quả kinh doanh đột biến và một doanh nghiệp có khả năng duy trì tăng trưởng. Với những trường hợp lợi nhuận tăng mạnh nhờ yếu tố giá hàng hóa hoặc điều kiện thị trường thuận lợi, nhà đầu tư cần đánh giá khả năng duy trì mức sinh lời khi các yếu tố này thay đổi.
Dòng tiền tìm cơ hội trước những biến số tháng 12
Bên cạnh triển vọng kinh doanh, diễn biến lãi suất, tỷ giá và chính sách tiền tệ quốc tế đang trở thành những yếu tố quan trọng đối với thị trường trong giai đoạn cuối năm.
Theo Chứng khoán MB (MBS), NHNN triển khai chào mua ngoại tệ giao ngay định kỳ hai phiên mỗi tuần, với tỷ giá 25.500 đồng/USD từ ngày 11/11/2026. Công cụ này được kỳ vọng hỗ trợ thanh khoản tiền đồng cho hệ thống ngân hàng. Với mỗi 1 tỷ USD mua thành công, lượng tiền đồng tương ứng được đưa vào hệ thống khoảng 25.500 tỷ đồng.
Tuy nhiên, đến hết ngày 13/11, chưa có giao dịch mua ngoại tệ thành công. Một nguyên nhân là tỷ giá USD/VND liên ngân hàng ngày 11/11 ở mức 25.660 đồng/USD, cao hơn 160 đồng so với giá chào mua của NHNN. Bên cạnh đó, trạng thái ngoại tệ tại nhiều ngân hàng vẫn âm, khiến nguồn cung USD chưa thực sự thuận lợi.
Thông tin về chính sách mới từng tạo phản ứng tích cực trên thị trường. Trong phiên 10/11, VN-Index tăng 28,75 điểm khi nhà đầu tư kỳ vọng nguồn tiền đồng bổ sung sẽ góp phần giảm áp lực thanh khoản và chi phí vốn. Tuy nhiên, khi giao dịch mua ngoại tệ chưa phát sinh, kỳ vọng hỗ trợ chưa chuyển hóa thành dòng tiền thực tế qua kênh này.
Một biến số khác là cuộc họp chính sách tháng 12 của Cục Dự trữ Liên bang Mỹ (Fed). Diễn biến lãi suất USD có thể tác động đến sức mạnh đồng bạc xanh, chênh lệch lãi suất, áp lực tỷ giá và dòng vốn đầu tư nước ngoài. Nếu chính sách tiền tệ Mỹ duy trì trạng thái thắt chặt lâu hơn dự kiến, dư địa điều hành lãi suất trong nước cũng có thể chịu thêm sức ép.
MBS lưu ý yếu tố mùa vụ thường hỗ trợ thị trường trong tháng 11 và tháng 12, nhưng không đủ để đảo ngược xu hướng nếu các rủi ro vĩ mô gia tăng. Thống kê 10 năm gần nhất được MBS dẫn lại, tháng 11 có xác suất tăng điểm 70%, với mức sinh lời bình quân 3,8%. Dù vậy, xác suất tăng trong quá khứ không phải cơ sở bảo đảm cho diễn biến của thị trường năm nay.
Về dòng tiền, ngân hàng và cảng biển là hai nhóm được các chuyên gia chú ý. Theo ông Đặng Văn Cường, triển vọng tín dụng cuối năm tiếp tục tạo dư địa cho ngành ngân hàng, nhưng nhà đầu tư cần chọn những nhà băng có bộ đệm dự phòng tốt, tỷ lệ nợ xấu thấp và biên lãi ròng ổn định. Áp lực nợ xấu và chi phí vốn vẫn là những yếu tố có thể ảnh hưởng đến lợi nhuận ngành.
Đối với cảng biển, kim ngạch xuất nhập khẩu tăng trưởng trên 32% so với cùng kỳ là yếu tố hỗ trợ triển vọng sản lượng hàng hóa. Tuy nhiên, cơ hội không đồng đều giữa các doanh nghiệp. Những đơn vị khai thác cảng nước sâu, có công suất và khả năng tiếp nhận hàng hóa lớn, dòng tiền kinh doanh ổn định và biên lợi nhuận tốt có lợi thế hơn trong việc chuyển tăng trưởng sản lượng thành lợi nhuận.
Ngoài hai nhóm trên, đầu tư công có thể hỗ trợ các doanh nghiệp xây dựng và vật liệu xây dựng khi tiến độ giải ngân thường được đẩy nhanh vào quý cuối năm. Nhóm logistics, thủy sản, sản xuất và phân phối điện cũng được MBS đưa vào danh sách cần theo dõi.
Dù vậy, thị trường vẫn đối mặt rủi ro khi thanh khoản chưa cải thiện rõ rệt. MBS xác định vùng kháng cự ngắn hạn của VN-Index tại 1.753-1.760 điểm; trong trường hợp áp lực bán gia tăng, chỉ số có thể kiểm định lại vùng hỗ trợ 1.680 điểm.
Trong bối cảnh đó, chiến lược giải ngân cần gắn với chất lượng lợi nhuận và định giá từng doanh nghiệp. Những cổ phiếu đã giảm sâu chưa chắc đã rẻ nếu triển vọng kinh doanh suy yếu; ngược lại, doanh nghiệp có lợi nhuận tăng trưởng nhưng giá cổ phiếu chưa phản ánh đầy đủ kết quả kinh doanh có thể thu hút sự quan tâm của dòng tiền.
Hải Giang
Chốt đơn xuất khẩu năm 2027: Nâng giá trị, làm chủ cuộc chơi thương mại
Vinamilk được ghi nhận tại hai bảng xếp hạng về hiệu quả kinh doanh và giá trị thương hiệu
Phải dứt nợ thuế gốc mới được xóa tiền chậm nộp
Lãi suất phát hành trái phiếu ngân hàng vẫn neo ở mức cao
Vì sao kênh mua USD của Ngân hàng Nhà nước chưa có giao dịch?
Đoàn doanh nghiệp Hoa Kỳ ấn tượng với hệ thống sản xuất tại siêu nhà máy của Vinamilk
Cà phê Tây Nguyên giảm đồng loạt, giá cao nhất còn 83.000 đồng/kg
Người mua vàng lỗ tới 7 triệu đồng/lượng sau 1 tuần
Cùng chuyên mục
Novaland tiếp tục đổi nợ thành cổ phiếu, dư nợ vẫn còn hơn 72.400 tỷ đồng
CTCP Tập đoàn Đầu tư Địa ốc No Va (Novaland, HoSE: NVL) tiếp tục chuyển đổi trái phiếu quốc tế thành cổ phiếu với giá cao gấp hơn 3 lần thị giá. Động thái giúp doanh nghiệp giảm một phần nghĩa vụ nợ bằng tiền mặt, nhưng quy mô dư nợ tài chính vẫn ở mức hơn 72.400 tỷ đồng.
Diễn biến đáng chú ý tại cổ phiếu LPB, khoản đầu tư lớn đang ra sao?
Hơn 306 triệu cổ phiếu LPB được giao dịch thỏa thuận trong 9 phiên, trị giá hơn 10.000 tỷ đồng. Diễn biến này thu hút sự chú ý trong bối cảnh một khoản đầu tư lớn vào LPBank đang tạm lỗ hơn 1.400 tỷ đồng so với giá vốn ước tính.
Gia đình bà Cao Thị Ngọc Dung chỉ còn nắm 7,09% vốn PNJ
Sau nhiều đợt bán cổ phiếu và bán giải chấp, tỷ lệ sở hữu của gia đình bà Cao Thị Ngọc Dung tại CTCP Vàng bạc Đá quý Phú Nhuận (PNJ) còn khoảng 7,09%, giảm một nửa so với thời điểm cuối tháng 7.
Lợi nhuận tăng, cổ phiếu vẫn rẻ nhất 5 năm: Cơ hội hay bẫy giá trị?
Lợi nhuận sau thuế của các doanh nghiệp niêm yết tăng 43,8% trong 9 tháng đầu năm, nhưng VN-Index vẫn giảm khoảng 2,9%, kéo P/E thị trường xuống 10,6 lần. Định giá thấp mở ra cơ hội giải ngân, song cũng đặt ra nguy cơ nhà đầu tư mắc bẫy giá trị khi dòng tiền còn thận trọng.
Chủ đầu tư Charmora City huy động 180 tỷ đồng trái phiếu, đòn bẩy tài chính ở mức 7,1 lần
Công ty TNHH Đầu tư và Phát triển Nam Nha Trang vừa phát hành thành công 180 tỷ đồng trái phiếu kỳ hạn 5 năm, với lãi suất tối thiểu 9,5%/năm. Đáng chú ý, tại thời điểm 30/6/2026, doanh nghiệp có dư nợ vay và nợ thuê tài chính gần 19.846 tỷ đồng, trong khi hệ số nợ vay trên vốn chủ sở hữu lên tới 7,1 lần.
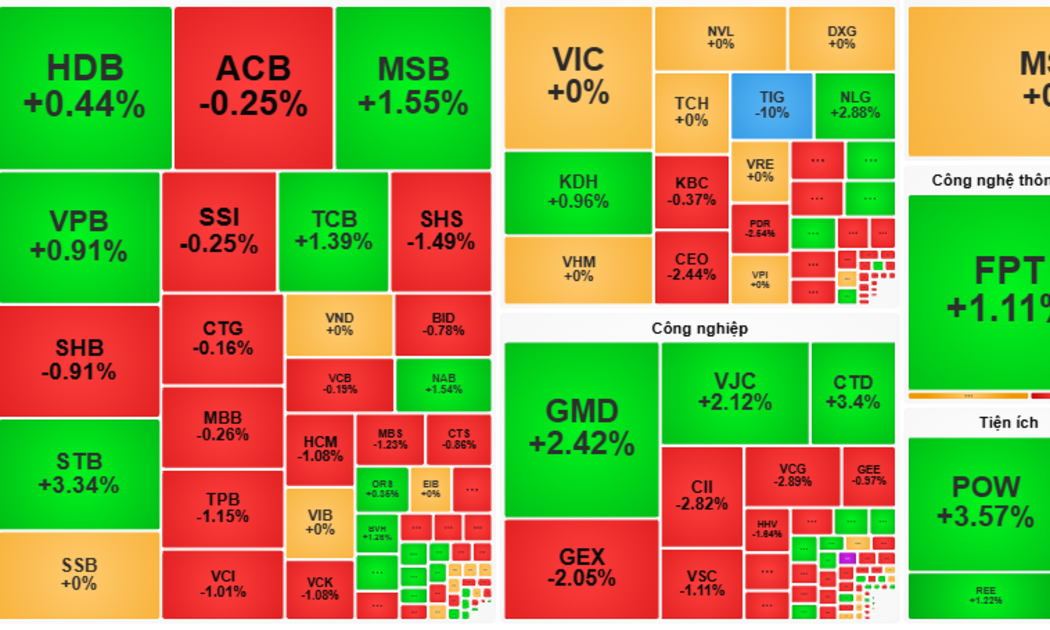
VN-Index đảo chiều phút cuối, khối ngoại bất ngờ mua ròng trở lại
Lực cầu bắt đáy tại nhóm cổ phiếu vốn hóa lớn giúp chỉ số chính giữ được sắc xanh sau khi có thời điểm giảm hơn 10 điểm. Cùng phiên, nhà đầu tư nước ngoài quay lại mua ròng hơn 300 tỷ đồng.






 Magazine
[Interactive] 148 dự án với hàng nghìn căn hộ giá trên dưới 1 tỷ đồng xuất hiện tại Hà Nội
Hà Nội đang triển khai kế hoạch phát triển 148 dự án nhà ở xã hội trong giai đoạn 2026-2030, với quy mô khoảng 135.602 căn hộ, mục tiêu hoàn thành tối thiểu 120.000 căn.




Đừng bỏ lỡ

 HTX và bài toán thu hút thành viên trẻ
Sự tham gia của thế hệ trẻ là yếu tố quan trọng để đổi mới tư duy quản trị, nâng cao năng lực cạnh tranh và bảo đảm tính kế thừa của kinh tế tập thể. Tuy nhiên, để người trẻ lựa chọn và gắn bó với HTX, cần tạo ra những cơ hội phát triển thực chất từ...