





Nâng hạng cận kề, khối ngoại vẫn chưa thực sự trở lại


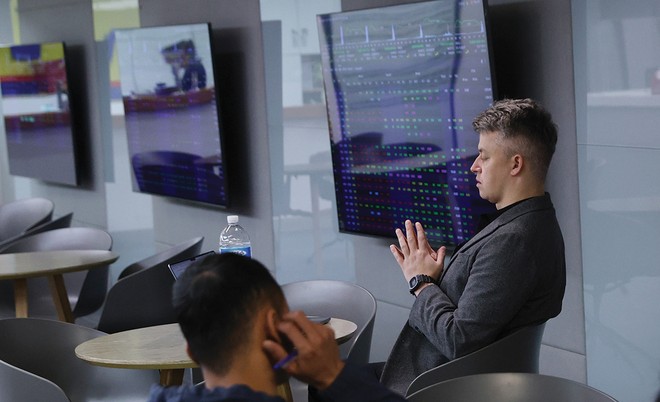
Chỉ còn ít ngày trước thời điểm nâng hạng, dòng tiền ETF hàng trăm triệu USD chuẩn bị dịch chuyển vào thị trường chứng khoán Việt Nam. Tuy nhiên, khối ngoại vẫn chưa thực sự đảo chiều mua ròng.
Ngày 21/9/2026 được xem là cột mốc quan trọng đối với thị trường chứng khoán (TTCK) Việt Nam khi FTSE Russell chính thức nâng Việt Nam từ thị trường cận biên lên thị trường mới nổi thứ cấp.
Hàng trăm triệu USD chuẩn bị đổ vào thị trường
Trước ngày hiệu lực, TTCK sẽ chứng kiến một đợt cơ cấu danh mục đáng chú ý của các quỹ ETF trong tuần 14-18/9. Đây có thể là một trong những phiên giao dịch có thanh khoản đột biến, khi các quỹ phải đồng thời điều chỉnh danh mục theo bộ chỉ số mới.
Theo ước tính của Chứng khoán Rồng Việt (VDSC), riêng Fubon ETF có thể bán khoảng 103,2 triệu USD cổ phiếu Việt Nam, tương đương 28,9% danh mục hiện tại. Ở chiều ngược lại, các quỹ mô phỏng FTSE Global Equity Index Series (FTSE GEIS) có thể giải ngân khoảng 21,9 triệu USD trong đợt đầu, tương đương 10% tỷ trọng mới.
Đáng chú ý, dòng tiền từ các quỹ mới không chỉ xuất hiện trong một phiên mà sẽ được phân bổ thành nhiều giai đoạn.
Theo các ước tính, tổng dòng vốn thụ động có thể chảy vào TTCK Việt Nam thông qua quá trình nâng hạng FTSE lên tới hơn 2 tỷ USD. SSI Research ước tính trong kịch bản cơ sở, con số này khoảng 2,28 tỷ USD, trong đó đợt đầu tiên vào tháng 9/2026 chỉ chiếm khoảng 10%, tương đương 228 triệu USD.
Một số dự báo khác đưa quy mô dòng tiền từ các quỹ mô phỏng FTSE GEIS lên gần 2,4 tỷ USD, với khoảng 240 triệu USD được giải ngân trong đợt đầu.
Trong ngắn hạn, tác động rõ nhất có thể đến từ hoạt động tái cơ cấu danh mục. Các quỹ sẽ phải mua những cổ phiếu được thêm mới hoặc tăng tỷ trọng, đồng thời bán các mã bị giảm tỷ trọng hoặc loại khỏi danh mục.
Theo VDSC, dòng tiền có thể tập trung mạnh vào phiên ATC ngày 18/9. Điều này có khả năng khiến giá và thanh khoản của một số cổ phiếu biến động mạnh trong thời gian ngắn.
Trong nhóm được kỳ vọng hưởng lợi, 6 cái tên đáng chú ý gồm VCB, FPT, VPB, MCH, ACB và VPL.
VCB là trường hợp nổi bật khi có khả năng nhận dòng tiền lớn từ cả hai phía. FTSE GEIS được dự báo mua khoảng 8 triệu USD cổ phiếu VCB, trong khi Fubon ETF có thể phân bổ thêm khoảng 22,7 triệu USD. Tổng tác động mua ròng ước tính hơn 30 triệu USD.
MCH cũng có thể nhận khoảng 24,5 triệu USD, VIC khoảng 23 triệu USD, trong khi FPT và VPB cùng được dự báo hưởng dòng tiền khoảng 21 triệu USD mỗi mã.
Những cổ phiếu này không chỉ hưởng lợi từ dòng tiền kỹ thuật mà còn được đánh giá cao về quy mô vốn hóa, thanh khoản và khả năng đại diện cho thị trường Việt Nam trong mắt nhà đầu tư quốc tế.
Tuy nhiên, dòng tiền nâng hạng không phải câu chuyện chỉ có chiều mua. Một số cổ phiếu có thể chịu áp lực bán đáng kể do bị giảm tỷ trọng hoặc không nằm trong rổ chỉ số mới. KBC, VCI, KDH và VND nằm trong nhóm được dự báo chịu áp lực từ hoạt động thoái vốn của Fubon ETF.
Đặc biệt, với những cổ phiếu không có dòng tiền đối ứng từ các quỹ FTSE, áp lực cung kỹ thuật có thể trở nên rõ rệt hơn.
Khối ngoại vẫn bán ròng
Nếu chỉ nhìn vào quy mô dòng tiền ETF sắp giao dịch, triển vọng TTCK có vẻ đặc biệt tích cực. Nhưng diễn biến thực tế của dòng vốn ngoại lại cho thấy một bức tranh thận trọng hơn.
Trong khoảng 3 năm rưỡi qua, khối ngoại liên tục duy trì trạng thái rút vốn khỏi thị trường Việt Nam. Theo thống kê, trong 42 tháng chỉ có 4 tháng khối ngoại dừng bán ròng. Tổng giá trị bán ròng trên HoSE trong giai đoạn này lên tới hơn 340.000 tỷ đồng.
Riêng từ đầu năm 2026, khối ngoại chưa có tháng nào thực sự đảo chiều sang mua ròng, với tổng giá trị bán ròng gần 91.000 tỷ đồng.
Đây là nghịch lý đáng chú ý khi Việt Nam đang tiến rất gần tới cột mốc nâng hạng. Tuy nhiên, một số tín hiệu tích cực đã bắt đầu xuất hiện.
Trong tháng 8, giá trị bán ròng của khối ngoại chỉ còn khoảng 1.400 tỷ đồng, giảm tới 88,6% so với tháng trước và là mức thấp nhất trong 5 tháng.
Mặc dù khối này đã có sự đảo chiều trong tháng 9, nhưng nhìn chung lực mua chưa mang tính đồng thuận khi cùng phiên vẫn bán ròng lượng lớn các cổ phiếu VN30.
Nói cách khác, khối ngoại đang có dấu hiệu giảm áp lực bán nhưng chưa thể xem đây là một chu kỳ đảo chiều hoàn toàn.
Một trong những nguyên nhân khiến nhà đầu tư cần thận trọng là dòng tiền nâng hạng có đặc điểm khá khác biệt so với dòng vốn chủ động.
Theo giới phân tích, Việt Nam có thể rơi vào trạng thái “bán một lần, mua nhiều đợt”. Các quỹ đang đầu tư theo bộ chỉ số thị trường cận biên có thể phải bán hoặc điều chỉnh danh mục trước khi thị trường chuyển sang nhóm mới. Trong khi đó, các quỹ Emerging Markets sẽ không giải ngân toàn bộ tỷ trọng Việt Nam ngay lập tức.
Đợt đầu tháng 9/2026 có thể chỉ chiếm khoảng 10% tổng dòng vốn dự kiến. Phần còn lại sẽ tiếp tục được phân bổ trong các đợt năm 2027.
Điều này đồng nghĩa với việc áp lực cung kỹ thuật có thể xuất hiện trước khi lực cầu mới đủ lớn để hấp thụ toàn bộ lượng cung. Đây cũng là lý do nâng hạng chưa chắc tạo ra một cú tăng mạnh ngay lập tức cho VN-Index.
Thực tế, VN-Index đã tăng đáng kể trước thời điểm nâng hạng và kỳ vọng phần nào được phản ánh vào giá. Nhiều công ty chứng khoán cho rằng vùng 1.850 điểm vẫn là thử thách quan trọng của VN-Index.
Kinh nghiệm quốc tế cũng cho thấy tác động của nâng hạng không hoàn toàn giống nhau. Trong nhiều trường hợp, thanh khoản tăng đáng kể trong tháng hiệu lực nhưng diễn biến giá sau đó lại không nhất thiết tích cực.
Vậy, sau khi hiệu ứng ETF qua đi, điều gì sẽ giữ chân dòng vốn ngoại?
Câu trả lời nhiều khả năng nằm ở chất lượng thị trường và triển vọng tăng trưởng của doanh nghiệp. Việc nâng hạng có ý nghĩa rất lớn bởi giúp thị trường Việt Nam tiếp cận nhóm nhà đầu tư tổ chức có quy mô vốn lớn hơn, đồng thời mở rộng khả năng xuất hiện trong các bộ chỉ số toàn cầu.
SSI Research ước tính dòng vốn thụ động có thể tiếp tục tăng khi tỷ trọng Việt Nam trong các bộ chỉ số được nâng lên. Trong kịch bản tỷ trọng Việt Nam trong FTSE Emerging All Cap đạt khoảng 0,95% vào tháng 9/2027, dòng vốn thụ động lũy kế có thể lên tới khoảng 4,28 tỷ USD.
Nhưng đó mới chỉ là phần vốn “bị động”. Về dài hạn, dòng vốn chủ động mới có thể tạo ra sự thay đổi lớn hơn đối với mặt bằng định giá của thị trường. Để thu hút nhóm vốn này, Việt Nam vẫn cần tiếp tục cải thiện khả năng tiếp cận của nhà đầu tư nước ngoài, tăng quy mô doanh nghiệp niêm yết, nâng chất lượng quản trị và công bố thông tin, đồng thời mở rộng room và cải thiện các cơ chế giao dịch.
Do đó, nâng hạng có thể mở cánh cửa để dòng vốn quốc tế bước vào Việt Nam, nhưng việc dòng tiền có thực sự ở lại hay không sẽ phụ thuộc vào sức hấp dẫn của chính thị trường.
Hải Giang
Sà lan điện đắt gấp đôi, Nike vẫn thuê tại Việt Nam vì logistics xanh
Thương mại điện tử tăng trưởng 45%, vì sao hàng chục nghìn shop vẫn “hụt đơn”?
World Bank: Năm sau giá dầu sẽ giảm
TNG lập đỉnh lợi nhuận quý, dòng tiền kinh doanh vẫn âm gần 700 tỷ đồng
Hơn 2,5 triệu doanh nghiệp chờ giải thể được đề xuất xóa nợ môn bài và tiền phạt
Giá cà phê nội địa tăng 200 đồng/kg, thị trường robusta phục hồi
Giá vàng trong nước bật tăng 700.000 đồng/lượng
Nghịch lý “sóng ngầm” lãi suất tiết kiệm sau mệnh lệnh hành chính
Cùng chuyên mục
Thế Giới Di Động tăng mạnh quy mô đầu tư tài chính, dòng tiền đầu tư âm hơn 10.000 tỷ đồng
Trong 9 tháng đầu năm 2026, dòng tiền thuần từ hoạt động đầu tư của Thế Giới Di Động âm hơn 10.477 tỷ đồng. Trong khi đó, doanh nghiệp gia tăng đầu tư tài chính ngắn hạn, trong khi dòng tiền kinh doanh suy yếu trong quý III.
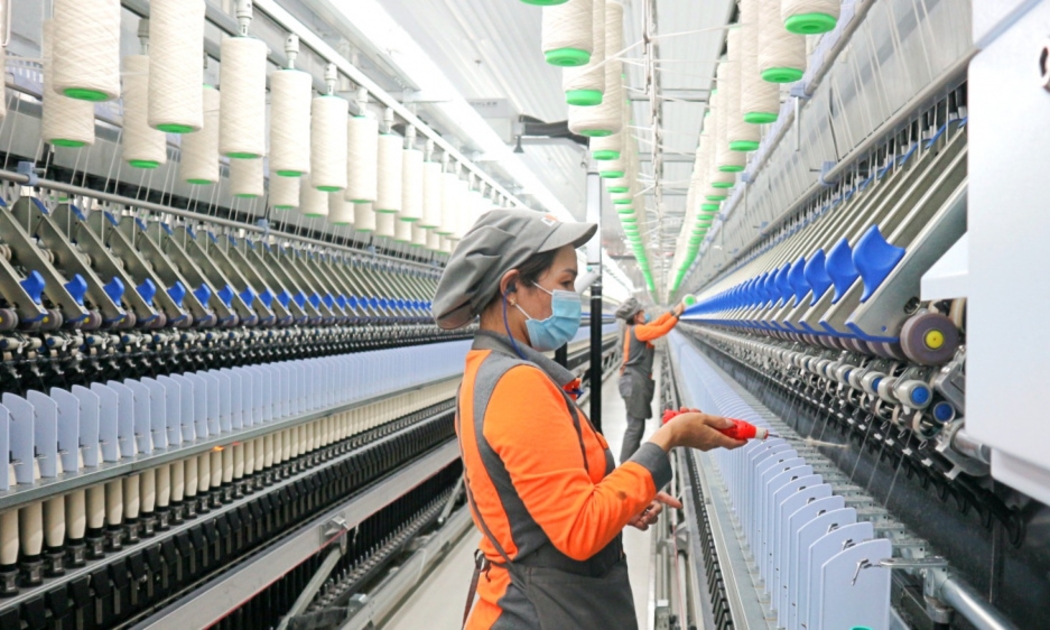
Sợi Thế Kỷ tăng doanh thu nhưng chưa thoát lỗ, gánh nặng lãi vay đè nặng
Doanh thu quý III/2026 của Sợi Thế Kỷ tăng 26,7%, nhưng doanh nghiệp tiếp tục báo lỗ quý thứ ba liên tiếp. Khi nhà máy Unitex bắt đầu vận hành, chi phí lãi vay tăng mạnh và dư nợ tín dụng ở mức cao đang trở thành thách thức đối với quá trình phục hồi của doanh nghiệp sợi này.
Lợi nhuận tăng hơn 930 lần, Điện Quang vẫn mắc kẹt ở dòng tiền
Quý III/2026, Công ty CP Tập đoàn Điện Quang ghi nhận lợi nhuận sau thuế tăng hơn 930 lần so với cùng kỳ, đạt 10,45 tỷ đồng. Tuy nhiên, đằng sau kết quả tăng trưởng đột biến là những biến động đáng chú ý về dòng tiền, công nợ phải thu và cơ cấu nguồn vốn.
Lợi nhuận Hodeco giảm sâu, dòng tiền âm, thù lao HĐQT tăng mạnh sau 9 tháng
Lợi nhuận sau thuế 9 tháng đầu năm 2026 của Hodeco giảm khoảng 73%, dòng tiền kinh doanh âm 534 tỷ đồng. Trong khi đó, thù lao và thưởng HĐQT tăng gần 5,6 lần, lên 6,47 tỷ đồng.
Bất động sản An Gia: Lợi nhuận quý III giảm sâu, hàng tồn kho tăng hơn 10 lần sau 9 tháng
Lợi nhuận sau thuế quý III/2026 của Bất động sản An Gia giảm gần 85% so với cùng kỳ, trong khi doanh thu thuần 9 tháng giảm 70,3%. Trái chiều với kết quả kinh doanh, hàng tồn kho tăng lên hơn 3.567 tỷ đồng sau khi doanh nghiệp hợp nhất Lộc Phát.
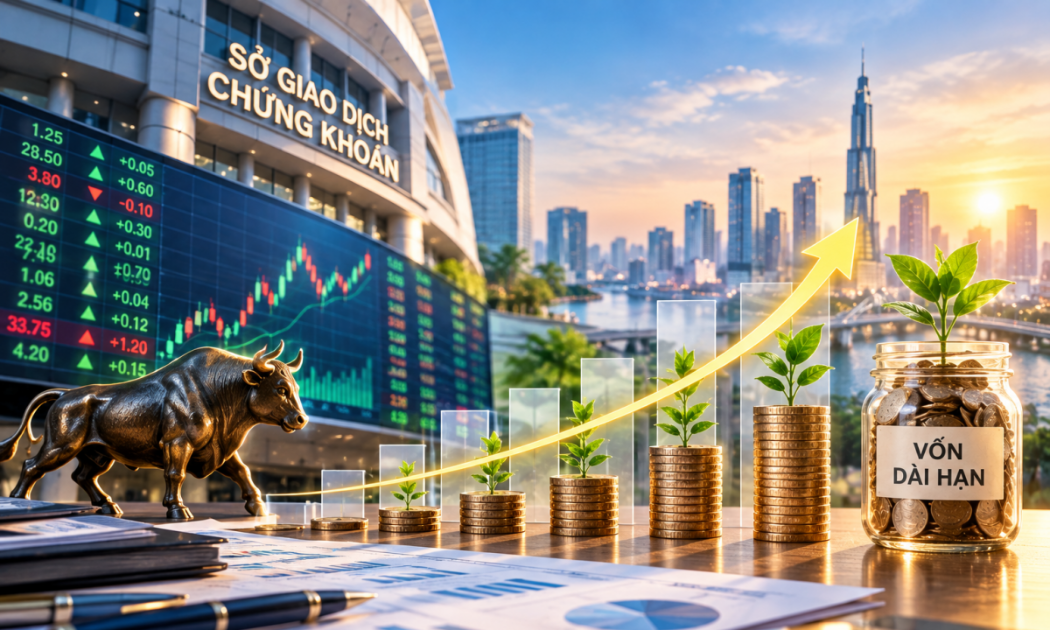
Dòng vốn dài hạn vẫn cần những kênh dẫn mới
Thị trường chứng khoán có hơn 14 triệu tài khoản, nhưng việc chuyển hóa nguồn tiền trong dân thành vốn đầu tư dài hạn vẫn còn nhiều dư địa. Đa dạng hóa kênh dẫn vốn, nâng cao minh bạch và củng cố niềm tin là những yếu tố then chốt để khai thông nguồn lực này.
 Infographic
Phương án tái thiết hồ Gươm với tổng vốn hơn 22.200 tỷ đồng, dân cư khu vực nào có thể bị ảnh hưởng?
UBND TP Hà Nội vừa trình HĐND thành phố xem xét chủ trương đầu tư dự án cải tạo, chỉnh trang, tái thiết không gian hồ Hoàn Kiếm và vùng phụ cận, với tổng mức đầu tư sơ bộ khoảng 22.229 tỷ đồng. Nội dung dự kiến được xem xét tại kỳ họp chuyên đề ngày 28/10.
Đừng bỏ lỡ

 Phát triển ngân hàng số, làm sao bảo đảm an toàn thanh toán?
Thanh toán không dùng tiền mặt ngày càng phổ biến, mang lại sự tiện lợi cho người dân và doanh nghiệp. Tuy nhiên, cùng với tốc độ phát triển của ngân hàng số, những thủ đoạn lừa đảo ứng dụng công nghệ cao cũng ngày càng tinh vi, đặt ra yêu cầu cấp...