Vì sao Bộ Tài chính bác đề xuất miễn thuế với tài sản bảo đảm?


Luật Thuế giá trị giá tăng (GTGT) hiện hành quy định hoạt động bán tài sản bảo đảm nói chung của tổ chức tín dụng, cơ quan thi hành án hoặc bên vay vốn không thuộc phạm vi miễn thuế theo luật định. Trong quá trình xây dựng dự thảo, Bộ Tài chính không được giao thẩm quyền mở rộng phạm vi áp dụng đối tượng không chịu thuế GTGT.
Bộ Tài chính vừa công bố bản tổng hợp ý kiến, tiếp thu, giải trình kiến góp ý đối với dự thảo Thông tư hướng dẫn Luật Thuế GTGT. Góp ý cho dự thảo này, Hiệp hội Ngân hàng Việt Nam cho rằng việc xử lý tài sản bảo đảm (TSBĐ) để thu hồi nợ vay là nghiệp vụ phát sinh trực tiếp từ hoạt động cấp tín dụng của tổ chức tín dụng (TCTD).
Hoạt động này có vai trò quan trọng trong việc thu hồi nợ và xử lý nợ xấu. Theo Hiệp hội, tại Nghị định số 209/2013/NĐ-CP của Chính phủ và Thông tư số 219/2013/TT-BTC của Bộ Tài chính, cùng các văn bản sửa đổi, bổ sung, đã quy định rõ: hoạt động bán TSBĐ do TCTD, cơ quan thi hành án hoặc bên vay vốn tự bán thuộc đối tượng không chịu thuế GTGT. Tuy nhiên, tại dự thảo Thông tư quy định chi tiết một số điều của Luật Thuế GTGT và hướng dẫn thực hiện Nghị định quy định chi tiết thi hành một số điều của Luật Thuế GTGT, nội dung này chưa được nêu cụ thể.

Hiệp hội cho rằng nếu không quy định rõ, có thể phát sinh cách hiểu khác nhau khi áp dụng, dẫn đến việc tính thuế GTGT đối với hoạt động bán TSBĐ. Điều này sẽ gây khó khăn cho các TCTD trong xử lý nợ xấu, làm tăng chi phí cho bên đi vay và kéo dài thời gian thu hồi nợ.
Từ đó, Hiệp hội Ngân hàng Việt Nam kiến nghị cơ quan soạn thảo bổ sung quy định như sau: “Bán TSBĐ tiền vay do tổ chức tín dụng, cơ quan thi hành án hoặc bên đi vay vốn tự bán theo ủy quyền của bên cho vay để trả nợ khoản vay có bảo đảm thuộc đối tượng không chịu thuế GTGT.”
Phản hồi góp ý này, Bộ Tài chính viện dẫn điểm h khoản 9 Điều 5 Luật Thuế GTGT, trong đó quy định đối tượng không chịu thuế GTGT bao gồm: “Bán TSBĐ của khoản nợ của tổ chức mà Nhà nước sở hữu 100% vốn điều lệ, do Chính phủ thành lập và có chức năng mua, bán nợ để xử lý nợ xấu của các TCTD Việt Nam.”
Theo Bộ Tài chính, quy định này đã xác định rõ đối tượng không chịu thuế, giới hạn cho các tổ chức do Nhà nước thành lập để xử lý nợ xấu của hệ thống TCTD. Như vậy, hoạt động bán TSBĐ nói chung của TCTD, cơ quan thi hành án hoặc bên vay vốn không thuộc phạm vi miễn thuế theo luật định.
Ngoài ra, dự thảo Thông tư nêu trên không được giao nhiệm vụ quy định chi tiết về đối tượng không chịu thuế GTGT ngoài nội dung đã có trong luật, cũng như không giao Bộ Tài chính thẩm quyền mở rộng phạm vi áp dụng. Luật Thuế GTGT chỉ giao Bộ trưởng Bộ Tài chính ban hành quy định về hồ sơ, thủ tục xác định đối tượng không chịu thuế, không bao gồm việc xác định thêm đối tượng mới.
Từ các căn cứ pháp lý nêu trên, Bộ Tài chính khẳng định kiến nghị của Hiệp hội Ngân hàng Việt Nam không thuộc phạm vi điều chỉnh của dự thảo Thông tư, và hiện chưa có đủ cơ sở pháp lý để bổ sung nội dung như đề xuất.
Dự thảo Thông tư hiện đang trong quá trình lấy ý kiến, cùng với dự thảo Nghị định quy định chi tiết thi hành Luật Thuế GTGT sửa đổi. Bộ Tài chính cho biết sẽ tiếp tục tiếp nhận, tổng hợp các ý kiến đóng góp, đồng thời rà soát tính pháp lý và tính khả thi để báo cáo cấp có thẩm quyền xem xét, quyết định.
Thanh Hoa
Khải Hoàn Land sử dụng 24,4 tỷ đồng tiền trái phiếu sai phương án, phải thu hồi lô 300 tỷ đồng
Cuộc chơi chứng khoán chuyển từ nhìn chỉ số sang chọn doanh nghiệp
Nóng trái phiếu bất động sản: Ai đang giữ ngôi ‘vua’ phát hành?
Giới đầu cơ căn hộ có lo khi chung cư có thể bị áp niên hạn công trình?
Thanh khoản xuống đáy nhiều tháng, tiền vẫn tìm đến nhóm dầu khí và cao su
Khơi thông dòng vốn, tạo lực đẩy cho bất động sản khu công nghiệp
‘Tiền rẻ’ chưa đủ "tạo sóng" mua nhà
Cùng chuyên mục
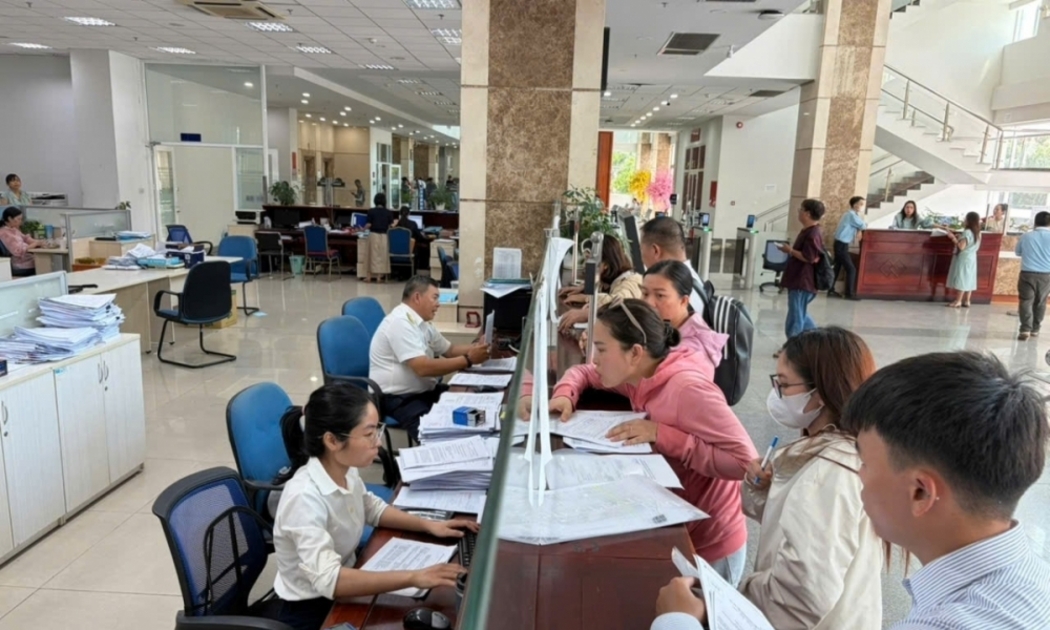
Khoảng 4.000 người dân bỗng dưng trở thành doanh nghiệp hoặc hộ kinh doanh
Hàng nghìn người dân bất ngờ phát hiện bị đánh cắp danh tính để đứng tên doanh nghiệp, hộ kinh doanh mà không hề hay biết, dẫn đến nhiều hệ lụy pháp lý và nợ thuế nặng nề.
Đề xuất gỡ khó hóa đơn và cách tính thuế cho người bán hàng trên sàn thương mại điện tử
Trước những bất cập khi phải xuất hóa đơn cho từng đơn hàng giá trị nhỏ dù dòng tiền đã được sàn quản lý minh bạch, nhiều hộ kinh doanh kiến nghị được miễn hoặc giãn lộ trình thực hiện. Phía cơ quan thuế khẳng định đang nghiên cứu, báo cáo cấp có thẩm quyền để tìm giải pháp tháo gỡ phù hợp.
Dòng vốn tín dụng tăng tốc tại các đầu tàu kinh tế
Trong khi Hà Nội cùng khu vực TP. Hồ Chí Minh và TP. Đồng Nai tiếp tục nắm giữ thị phần áp đảo về quy mô vốn, dòng tiền tại các địa phương cũng đang được định hướng mạnh mẽ vào những lĩnh vực kinh tế thực chất và tạo động lực tăng trưởng.
Gánh hơn 80% xuất khẩu, vì sao các "ông lớn" xuất khẩu FDI vắng bóng ở đỉnh tháp nộp ngân sách?
Doanh nghiệp FDI chiếm hơn 80% kim ngạch xuất khẩu nhưng chỉ đóng góp khiêm tốn khoảng 18% số tiền nộp ngân sách của Top 200 doanh nghiệp hàng đầu. Sự đối lập từ khối ngoại đặt ra đòi hỏi bức thiết về việc xoay trục chính sách thu hút đầu tư, chuyển dần từ ưu đãi thuế truyền thống sang hỗ trợ chi phí gắn liền với giá trị gia tăng nội địa.
TTC Land có hơn 13.000 tỷ đồng tài sản, vì sao tiền mặt chỉ còn 43 tỷ?
Nửa đầu năm 2026, TTC Land báo lãi sau thuế 23,1 tỷ đồng nhưng dòng tiền kinh doanh âm gần 889 tỷ đồng, kéo tiền và tương đương tiền giảm 87% sau 6 tháng.
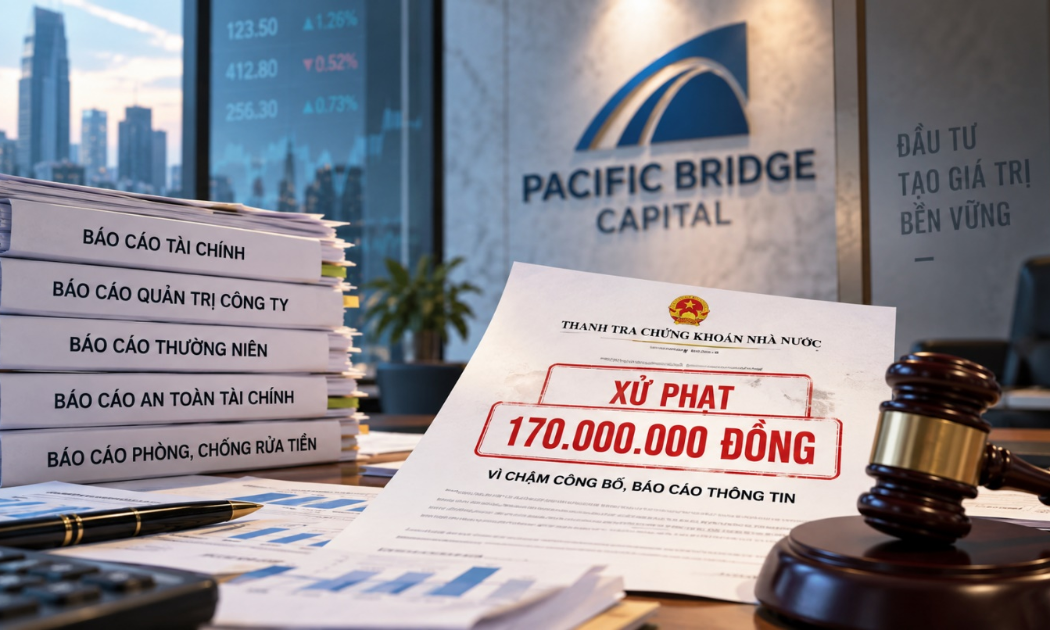
Chậm nộp hàng loạt báo cáo, Pacific Bridge Capital bị phạt 170 triệu đồng
Pacific Bridge Capital bị phạt tổng cộng 170 triệu đồng do chậm công bố, báo cáo nhiều tài liệu, trong đó có báo cáo tài chính và tài liệu liên quan phòng, chống rửa tiền.






 Infographic
So găng iPhone 18 Pro Max và Galaxy S26 Ultra: Giá chênh gần 13 triệu, công nghệ ra sao?
Cuộc đua flagship (sản phẩm chủ lực/cao cấp nhất) giữa Apple và Samsung đang nóng lên khi iPhone 18 Pro Max và Galaxy S26 Ultra sở hữu những lợi thế hoàn toàn khác biệt.


Đừng bỏ lỡ




 Từ sản vật vùng khó đến hàng hóa có chỗ đứng trên thị trường
Ở vùng miền núi, sản vật không thiếu nhưng để trở thành hàng hóa có giá trị lại không dễ. Từ câu chuyện HTX Dịch vụ nông nghiệp Hùng Anh ở xã Hướng Hiệp, tỉnh Quảng Trị, việc tổ chức lại vùng nguyên liệu, chế biến và kết nối thị trường đang mở thêm...