


Techcombank ghi nhận nợ có khả năng mất vốn tăng gần 82% dù tỷ lệ nợ xấu vẫn giữ ở mức thấp


Năm 2025, Techcombank ghi nhận nợ có khả năng mất vốn tăng mạnh gần 82% khi tín dụng mở rộng nhanh, song tỷ lệ nợ xấu vẫn được giữ ở mức thấp 1,1%, đi kèm chính sách trích lập dự phòng cao.
Ngân hàng TMCP Kỹ thương Việt Nam (Techcombank; mã chứng khoán: TCB) vừa công bố báo cáo tài chính hợp nhất quý IV/2025 với kết quả kinh doanh tăng trưởng tích cực.
Trong quý IV/2025, Techcombank ghi nhận lợi nhuận trước thuế hợp nhất đạt 9.153,2 tỷ đồng, tăng 94,9% so với cùng kỳ năm trước; lợi nhuận sau thuế đạt 6.979,8 tỷ đồng, tăng 104,1%. Lũy kế cả năm, lợi nhuận trước thuế đạt 32.538,1 tỷ đồng, tăng 18,2% so với năm 2024; lợi nhuận sau thuế đạt 25.954,5 tỷ đồng, tăng 19,2%.
Động lực chính đến từ tăng trưởng ổn định của thu nhập cốt lõi. Thu nhập lãi thuần năm 2025 đạt 38.155,1 tỷ đồng, tăng 7,5% so với năm trước, dù chi phí lãi tăng theo mặt bằng lãi suất huy động. Thu nhập thuần từ hoạt động dịch vụ đạt 8.772 tỷ đồng, tăng 9,1%, tiếp tục củng cố vai trò của mảng phi tín dụng trong cơ cấu doanh thu.
Tổng thu nhập hoạt động đạt 53.391,1 tỷ đồng, tăng 13,6%, trong khi chi phí hoạt động chỉ tăng 6,9%, giúp lợi nhuận thuần từ hoạt động kinh doanh trước dự phòng rủi ro tín dụng đạt 36.958,7 tỷ đồng, tăng 16,9%. Chi phí dự phòng rủi ro tín dụng năm 2025 ở mức 4.420,6 tỷ đồng, tăng 8,3%, phù hợp với tốc độ mở rộng tín dụng.
Tại thời điểm 31/12/2025, tổng tài sản hợp nhất của Techcombank đạt 1.192.344,1 tỷ đồng, tăng 21,8% so với cuối năm 2024. Dư nợ cho vay khách hàng đạt 757.118,8 tỷ đồng, tăng 21,4%, tiếp tục là động lực tăng trưởng chủ đạo. Tiền gửi tại Ngân hàng Nhà nước đạt 82.162,8 tỷ đồng, tăng 51,2%, phản ánh trạng thái thanh khoản dồi dào và chính sách quản trị vốn thận trọng.
Ngược lại, danh mục chứng khoán kinh doanh thu hẹp mạnh 46,5%, xuống còn 4.815,8 tỷ đồng, cho thấy ngân hàng giảm bớt các tài sản ngắn hạn có mức độ biến động cao để ưu tiên cho tín dụng và thanh khoản.
Ở phía nguồn vốn, tổng nợ phải trả đạt 1.012.842,7 tỷ đồng, tăng 21,9%. Tiền gửi của khách hàng đạt 618.911,5 tỷ đồng, tăng 16,0%, tiếp tục là nguồn vốn chủ đạo. Phát hành giấy tờ có giá đạt 215.330,1 tỷ đồng, tăng 53,4%, cho thấy Techcombank chủ động mở rộng huy động vốn trung và dài hạn nhằm đáp ứng nhu cầu tăng trưởng tín dụng và cải thiện cơ cấu kỳ hạn nguồn vốn. Vốn chủ sở hữu đạt 179.501,4 tỷ đồng, tăng 21,3%, trong đó lợi nhuận chưa phân phối đạt 62.773,6 tỷ đồng, tăng 48,7%, góp phần củng cố nền tảng vốn và hệ số an toàn.
Trong bức tranh tài chính của Techcombank năm 2025, chất lượng tài sản là điểm cần được theo dõi khi tín dụng tăng trưởng nhanh. Tại ngày 31/12/2025, tổng dư nợ cho vay được phân loại theo chất lượng đạt 723.757,4 tỷ đồng, tăng 19,4% so với cuối năm 2024. Tổng nợ xấu ở mức 8.198,4 tỷ đồng, tương ứng tỷ lệ khoảng 1,1% tổng dư nợ, vẫn thấp hơn mặt bằng chung của nhiều ngân hàng cùng quy mô.
Trong cơ cấu nợ xấu, nợ dưới tiêu chuẩn của Techcombank giảm mạnh 32,8%, xuống còn 918,1 tỷ đồng, chiếm 0,1% tổng dư nợ; nợ nghi ngờ giảm 45,7%, còn 1.339,1 tỷ đồng, tương ứng 0,2%. Ngược lại, nợ có khả năng mất vốn tăng 81,8%, từ 3.269,5 tỷ đồng lên 5.941,2 tỷ đồng, khiến tỷ trọng nhóm này tăng từ 0,5% lên 0,8%, trở thành yếu tố chính kéo giá trị tuyệt đối nợ xấu tăng trong năm.
Cơ cấu tín dụng theo ngành nghề cũng phản ánh xu hướng dịch chuyển theo hướng thận trọng hơn. Tại ngày 31/12/2025, cho vay các tổ chức kinh tế đạt 411.429,5 tỷ đồng, chiếm 56,8% tổng dư nợ, giảm so với mức 59,3% của năm trước. Ngược lại, cho vay cá nhân đạt 312.327,9 tỷ đồng, chiếm 43,2%, tăng từ 40,7%, phản ánh định hướng mở rộng mảng bán lẻ nhằm cải thiện biên lợi nhuận và phân tán rủi ro tín dụng.
Trong nhóm khách hàng doanh nghiệp, bất động sản vẫn là lĩnh vực chiếm tỷ trọng lớn nhất với 207.026,8 tỷ đồng, tương ứng 28,6% tổng dư nợ, nhưng đã giảm so với mức 30,9% cuối năm 2024. Sự điều chỉnh này cho thấy ngân hàng thận trọng hơn với lĩnh vực có mức độ nhạy cảm cao trước biến động chu kỳ.
Các ngành công nghiệp chế biến, chế tạo và thương mại - bán lẻ lần lượt chiếm 7,8% và 8,5% tổng dư nợ, nhìn chung duy trì ổn định. Dư nợ xây dựng tăng lên 26.413,7 tỷ đồng, chiếm 3,7%, cho thấy nhu cầu vốn trong lĩnh vực này có dấu hiệu phục hồi cùng với tiến độ đầu tư hạ tầng và bất động sản. Một số lĩnh vực như tài chính - ngân hàng, vận tải, dịch vụ chuyên môn chiếm tỷ trọng nhỏ nhưng góp phần đa dạng hóa danh mục tín dụng và giảm mức độ tập trung rủi ro.
Xuân Bắc
Hodeco liên tiếp chuyển nhượng dự án: Hàng nghìn tỷ đồng sẽ đi về đâu?
VN-Index tăng hơn 17 điểm: VIC, GEX bứt phá, SSB tiếp tục “trắng bên mua”
846.000 tỷ đồng AUM, 89% đến từ ủy thác: Ngành quỹ cần thêm vốn dài hạn
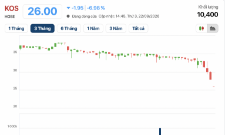
KOS giảm sàn 2 phiên, lãnh đạo bị bán giải chấp giữa áp lực tồn kho, nợ vay
Giá chung cư điều chỉnh mạnh, có nên xuống tiền sớm?
Bất động sản tìm nguồn vốn mới khi tín dụng ngân hàng không còn là “bệ đỡ” duy nhất
Siêu dự án hạ tầng đang tác động đến bất động sản thế nào?
Đất đấu giá có thực sự ‘mất nhiệt’?
Cùng chuyên mục
Tài khoản lập kỷ lục nhưng tiền gửi thanh toán sụt giảm, người dân chuyển hướng tìm kiếm lãi suất
Dù số lượng tài khoản cá nhân tại các ngân hàng liên tục thiết lập đỉnh cao mới, số dư tiền gửi thanh toán lại bước vào quý giảm thứ tư liên tiếp, phản ánh rõ nét xu hướng chuyển dịch dòng tiền sang các kênh sinh lời cao hơn khi mặt bằng lãi suất biến động.
Từng chen nhau mua vàng, người dân giờ dè chừng sau cú giảm hàng chục triệu đồng/lượng
Trước đây, mỗi khi có tiền nhàn rỗi, vàng thường được xem là lựa chọn quen thuộc, thì sau những nhịp tăng nóng rồi giảm sâu, nhiều người bắt đầu thận trọng hơn, cân nhắc kỹ nhu cầu tài chính trước khi xuống tiền.
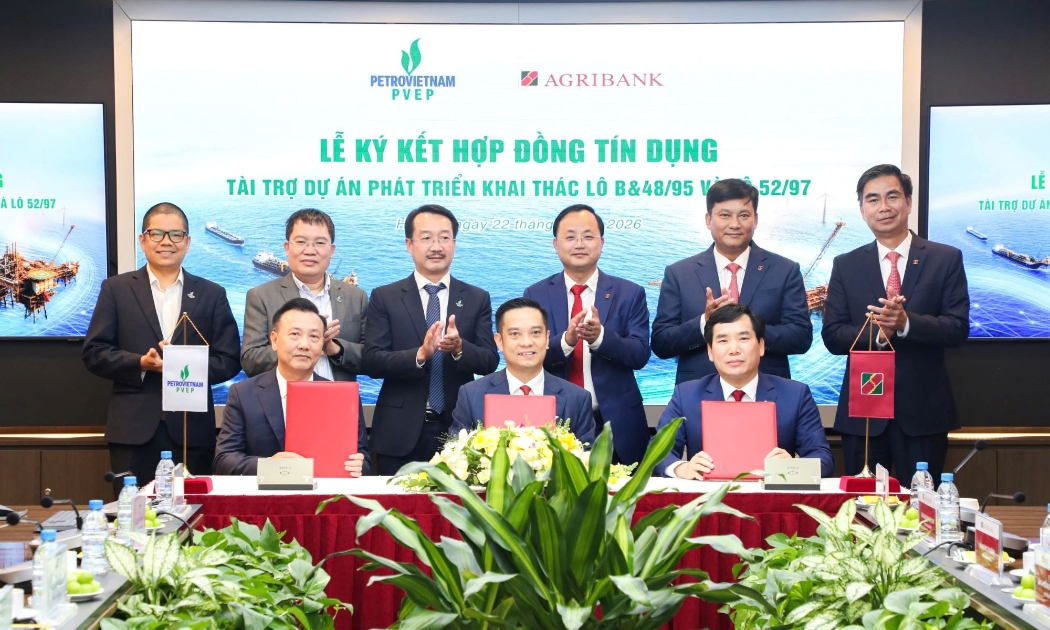
Agribank – PVEP ký kết Hợp đồng tín dụng, đồng hành triển khai dự án năng lượng trọng điểm quốc gia
Ngày 22/9/2026, Ngân hàng Nông nghiệp và Phát triển Nông thôn Việt Nam (Agribank) và Tổng công ty Thăm dò Khai thác Dầu khí (PVEP) tổ chức Lễ ký kết Hợp đồng tín dụng tài trợ Dự án Lô B&48/95 và Lô 52/97.
Giá vàng trong nước giảm thêm 1,7 triệu đồng/lượng
Giá vàng thế giới hồi phục nhẹ, nhưng thị trường trong nước tiếp tục giảm mạnh. Vàng miếng và vàng nhẫn tại nhiều thương hiệu cùng giảm tới 1,7 triệu đồng/lượng ở cả chiều mua vào và bán ra.
Lãi suất cho vay neo cao, bao giờ mới hạ nhiệt?
Dù có chỉ đạo hạ nhiệt nhằm hỗ trợ nền kinh tế, mặt bằng lãi suất cho vay trên thị trường vẫn liên tục leo thang trước sức ép từ chi phí huy động và sự lệch pha cung cầu vốn. Câu hỏi về thời điểm lãi suất hạ nhiệt đang phụ thuộc lớn vào khả năng cân đối thanh khoản của hệ thống trong những tháng cuối năm.
Dòng vốn tín dụng tăng tốc tại các đầu tàu kinh tế
Trong khi Hà Nội cùng khu vực TP. Hồ Chí Minh và TP. Đồng Nai tiếp tục nắm giữ thị phần áp đảo về quy mô vốn, dòng tiền tại các địa phương cũng đang được định hướng mạnh mẽ vào những lĩnh vực kinh tế thực chất và tạo động lực tăng trưởng.


 Infographic
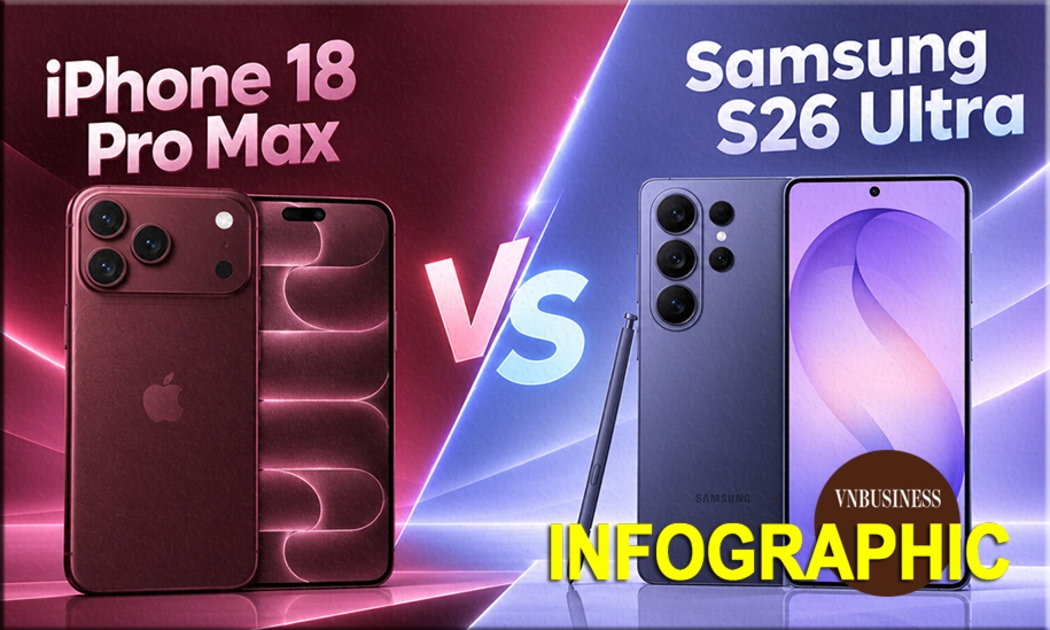
So găng iPhone 18 Pro Max và Galaxy S26 Ultra: Giá chênh gần 13 triệu, công nghệ ra sao?
Cuộc đua flagship (sản phẩm chủ lực/cao cấp nhất) giữa Apple và Samsung đang nóng lên khi iPhone 18 Pro Max và Galaxy S26 Ultra sở hữu những lợi thế hoàn toàn khác biệt.
Đừng bỏ lỡ
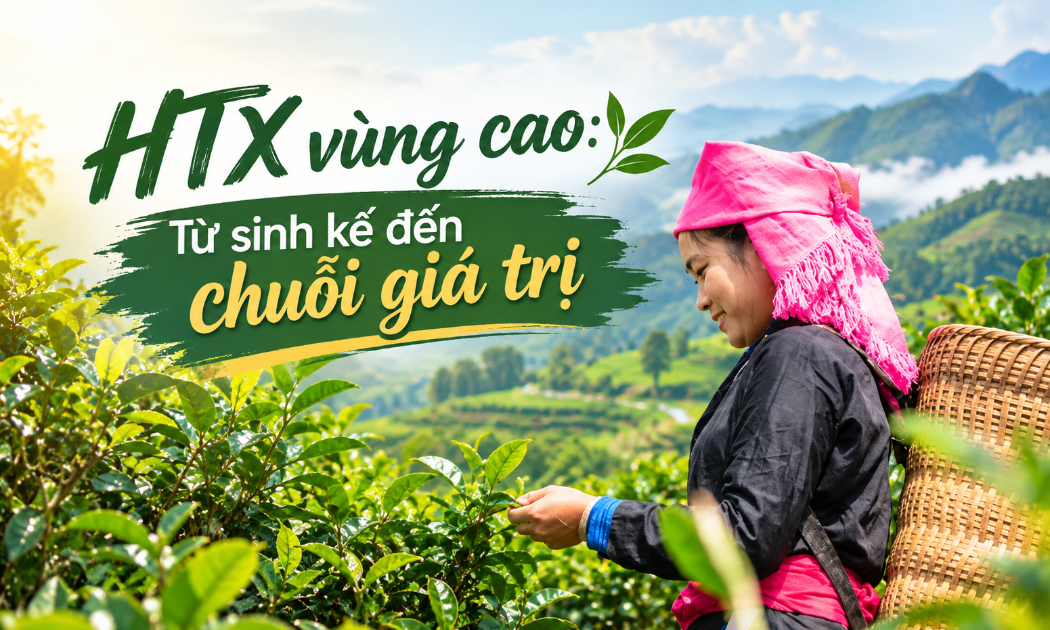

 HTX vùng cao: Từ sinh kế đến chuỗi giá trị
Ở những vùng khó khăn, lợi thế về sản vật bản địa chỉ thực sự trở thành giá trị kinh tế khi được tổ chức sản xuất, chuẩn hóa chất lượng và kết nối với thị trường. Từ câu chuyện cây chè Shan tuyết ở Bản Liền (tỉnh Lào Cai), mô hình HTX đang cho thấy...