





Sửa Luật Kinh doanh bảo hiểm để đáp ứng cam kết CPTPP


Chiều 20/5, tiếp tục Chương trình Kỳ họp thứ 7 Quốc hội khóa XIV, dưới sự điều hành của Phó Chủ tịch Quốc hội Phùng Quốc Hiển, Quốc hội nghe Tờ trình Dự án Luật sửa đổi, bổ sung một số điều của Luật Kinh doanh bảo hiểm, Luật Sở hữu trí tuệ.
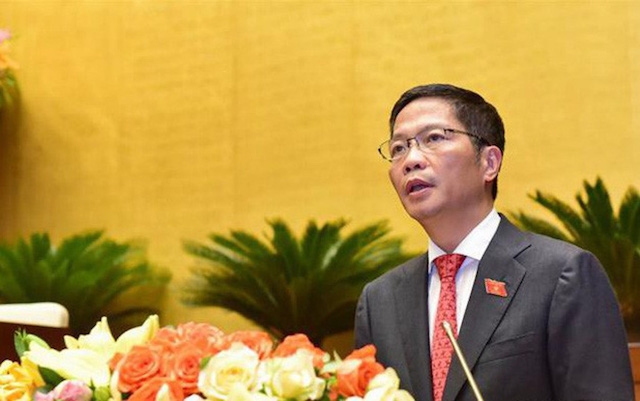
Tại phiên họp, Bộ trưởng Bộ Công Thương Trần Tuấn Anh đọc tờ trình tóm tắt Dự án Luật sửa đổi, bổ sung một số điều của Luật Kinh doanh bảo hiểm, Luật Sở hữu trí tuệ.
Về nội dung liên quan đến Luật Kinh doanh bảo hiểm tập trung vào một số vấn đề: Bổ sung các quy định về giải thích từ ngữ đối với dịch vụ phụ trợ bảo hiểm; Sửa đổi, bổ sung quy định về quyền tham gia các tổ chức xã hội - nghề nghiệp của tổ chức, cá nhân cung cấp dịch vụ phụ trợ bảo hiểm; Bổ sung quy định về cung cấp dịch vụ phụ trợ bảo hiểm; Sửa đổi, bổ sung quy định về nội dung quản lý nhà nước đối với hoạt động phụ trợ bảo hiểm...
Tờ trình cho rằng, Việt Nam đã gia nhập WTO và tham gia nhiều hiệp định thương mại tự do, Hiệp định Đối tác Toàn diện và Tiến bộ xuyên Thái Bình Dương (CPTPP), theo đó Việt Nam cam kết mở cửa thị trường đối với hoạt động phụ trợ bảo hiểm.
Theo đánh giá của Chính phủ, hoạt động phụ trợ bảo hiểm đang có xu hướng phát triển mạnh mẽ, có vai trò quan trọng thúc đẩy thị trường bảo hiểm phát triển lành mạnh, giúp các bên tham gia giảm thiểu rủi ro, đề phòng, hạn chế tổn thất.
Đặc biệt, hạn chế gian lận bảo hiểm, tăng cường tính chuyên nghiệp của thị trường, tối ưu hóa chi phí, nguồn lực cho doanh nghiệp bảo hiểm...
Tại Việt Nam, thị trường bảo hiểm đã và đang sử dụng các dịch vụ phụ trợ bảo hiểm gồm: tư vấn bảo hiểm; đánh giá rủi ro bảo hiểm; tính toán bảo hiểm; giám định tổn thất bảo hiểm, hỗ trợ giải quyết bồi thường bảo hiểm.
Tuy nhiên, hiện nay, ngành bảo hiểm trong nước ở mức độ phát triển còn tương đối thấp. Toàn bộ các dịch vụ phụ trợ bảo hiểm khác như giám định tổn thất, tính toán phí bảo hiểm, tính toán rủi ro... vẫn nằm trong nội bộ của các công ty bảo hiểm do các chuyên viên có bằng cấp trong công ty bảo hiểm cung cấp dịch vụ đó trong lòng công ty bảo hiểm.
Đứng trước thực tiễn đó, kết hợp với việc một lần nữa Việt Nam đưa ra cam kết của mình về mở cửa thị trường dịch vụ bảo hiểm trong Hiệp định CPTPP, việc đưa ra quy định các dịch vụ phụ trợ bảo hiểm để quản lý và thực thi theo cam kết tại Hiệp định này là cần thiết và phù hợp trong bối cảnh hiện nay.
Theo đó, để thuận lợi cho tổ chức, cá nhân đang hoạt động phụ trợ bảo hiểm, dự án luật sẽ để thời hạn 1 năm cho các bên bổ sung các điều kiện phù hợp.
Bên cạnh đó, điểm đáng chú ý của dự án Luật sửa đổi, bổ sung một số điều của Luật Kinh doanh bảo hiểm đề cập tới điều kiện cung cấp dịch vụ phụ trợ bảo hiểm đó là, tại Điều 94b nêu rõ cá nhân, tuổi từ 18 trở nên, có đầy đủ năng lực hành vi dân sự là yêu cầu tối thiểu với cá nhân cung cấp dịch vụ tư vấn bảo hiểm. Ngoài ra, cá nhân cần có văn bằng hoặc chứng chỉ về bảo hiểm do các cơ sở đào tạo được cấp phép, hoạt động hợp pháp trong và ngoài nước cấp.
Ngoài ra, cần đảm bảo tài chính trong việc cung cấp dịch vụ tư vấn bảo hiểm bằng một trong các hình thức: bảo hiểm trách nhiệm nghề nghiệp, bảo lãnh thanh toán ngân hàng, bảo hiểm bảo lãnh, ký quỹ.
Đối với các tổ chức cung cấp dịch vụ phụ trợ bảo hiểm phải đáp ứng điều kiện là tổ chức có tư cách pháp nhân được thành lập và hoạt động hợp pháp; Đảm bảo tài chính trong việc cung cấp dịch vụ phụ trợ bảo hiểm bằng một trong các hình thức: bảo hiểm trách nhiệm nghề nghiệp, bảo lãnh thanh toán ngân hàng, bảo hiểm bảo lãnh, ký quỹ, vốn chủ sở hữu; Cá nhân trực tiếp thực hiện dịch vụ phụ trợ bảo hiểm trong tổ chức phải đáp ứng quy định trên 18 tuổi, có đầy đủ năng lực hành vi dân sự và có văn bằng, chứng chỉ.
Qua khảo sát kinh nghiệm và pháp luật một số nước, vùng lãnh thổ trên thế giới và trong khu vực (như Anh, Ấn Độ, Canada, Đài Loan, Hàn Quốc, Malaysia, Mỹ, New Zealand, Nhật Bản, Pháp, Singapore, Thái Lan, Úc...) cho thấy, hầu hết đều có quy định cụ thể, rõ ràng về hoạt động phụ trợ bảo hiểm. Các quy định này đã tạo hành lang pháp lý trong việc nâng cao chất lượng, hiệu quả hoạt động và sự phát triển của thị trường bảo hiểm; đồng thời tạo cơ sở để cơ quan quản lý bảo hiểm có đủ thẩm quyền, công cụ quản lý, giám sát hiệu quả hoạt động phụ trợ bảo hiểm.
Từ những lý do nêu trên, tờ trình cho rằng việc sửa đổi, bổ sung Luật Kinh doanh bảo hiểm là cần thiết.
Hoàng Hà
Doanh thu tăng 12,5%, vì sao lợi nhuận quý III của Habeco giảm hơn 17%?
Con gái Chủ tịch PNJ lần thứ hai bị call margin trong tháng, cổ phiếu về đáy mới
Quốc Cường Gia Lai đứt chuỗi lãi, Phước Kiển vẫn là gánh nặng
Từ chính sách 0 đồng đến chiết khấu 30%, người mua nhà vẫn lo mắc 'bẫy nợ' dài hạn?
Giá nhà đất giảm khắp nơi, rót tiền ‘bắt đáy’ thế nào để giảm rủi ro?
Người mua nhà tiếp tục 'dò đáy', cách nào kích thanh khoản?
Bất động sản Đà Nẵng tiếp tục phân hóa mạnh?
Cùng chuyên mục
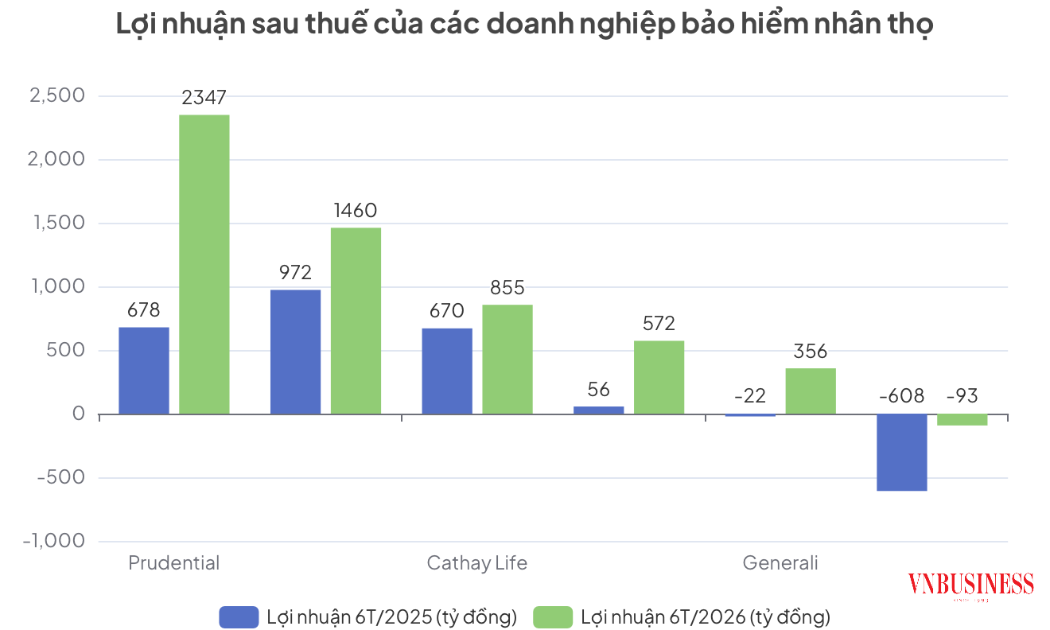
Lợi nhuận ngành bảo hiểm nhân thọ tăng tốc nhờ “bệ đỡ” từ hoạt động tài chính
Dù doanh thu khai thác mới vẫn đang trên đà sụt giảm, nhiều doanh nghiệp bảo hiểm nhân thọ vẫn ghi nhận mức lợi nhuận tăng trưởng đột biến trong nửa đầu năm 2026 nhờ sự bứt phá của các khoản đầu tư và nỗ lực tối ưu hóa chi phí vận hành.
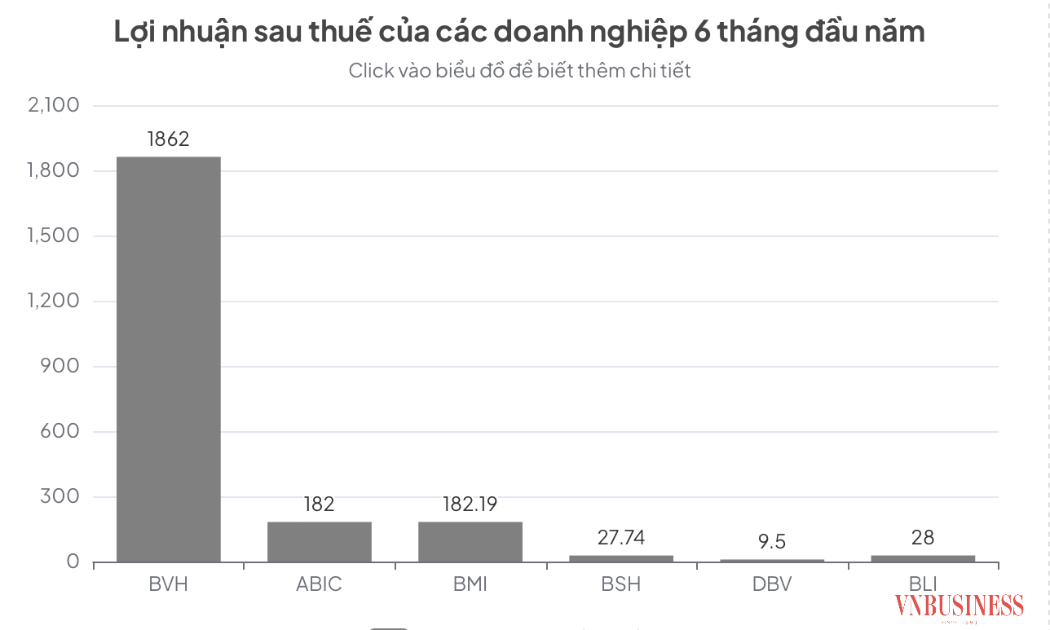
Lợi nhuận ngành bảo hiểm phân hóa mạnh, doanh nghiệp nhiều tiền gửi chiếm ưu thế
Bức tranh lợi nhuận quý II/2026 của các doanh nghiệp bảo hiểm cho thấy sự phân hóa rõ nét. Trong khi nhiều doanh nghiệp hưởng lợi từ danh mục đầu tư tài chính và lượng tiền gửi ngân hàng lớn để tăng trưởng lợi nhuận, không ít đơn vị chịu áp lực từ chi phí bồi thường, dự phòng nghiệp vụ và chi phí quản lý gia tăng.
Thực hư việc giải quyết hồ sơ bảo hiểm xã hội qua mạng bị kéo dài đến 3 tháng
Bộ Tài chính đã chính thức phản hồi kiến nghị của cử tri về những vướng mắc khi làm thủ tục bảo hiểm xã hội trực tuyến, đồng thời làm rõ nguyên nhân bất ngờ khiến người dân hiểu lầm về thời gian chờ đợi hồ sơ.
Trốn đóng BHXH khó thoát lưới dữ liệu thuế
Doanh nghiệp có thể bị truy đóng, xử phạt và đối mặt nhiều rủi ro pháp lý nếu xác định sai quan hệ lao động.
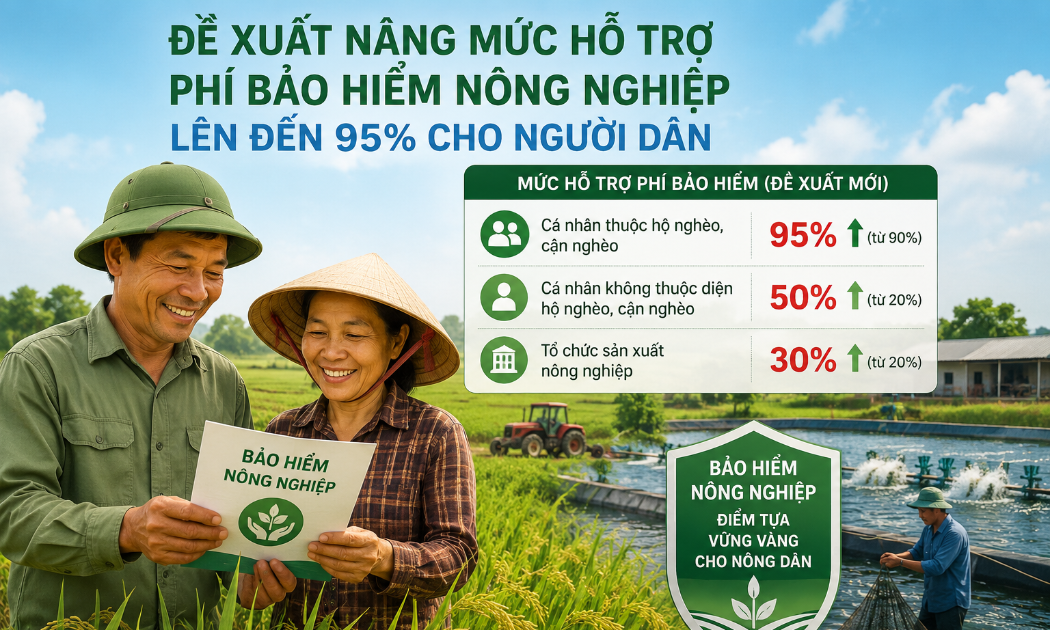
Đề xuất nâng mức hỗ trợ phí bảo hiểm nông nghiệp lên đến 95% cho người dân
Để tháo gỡ những rào cản khiến nông dân khó tiếp cận bảo hiểm, Bộ Tài chính đã trình Chính phủ phương án tăng mạnh mức hỗ trợ tài chính và đơn giản hóa thủ tục bồi thường nhằm tạo điều kiện cho sản xuất nông nghiệp bền vững.
Bộ Tài chính: Giữ bảo hiểm bắt buộc, sẽ đơn giản hóa bồi thường
Thay vì bãi bỏ bảo hiểm xe máy như kiến nghị của cử tri, Bộ Tài chính khẳng định sẽ giữ nguyên tính bắt buộc đồng thời thực hiện cuộc cách mạng về thủ tục bồi thường nhằm xóa bỏ định kiến "mua dễ khó đòi" của người dân.
 Infographic
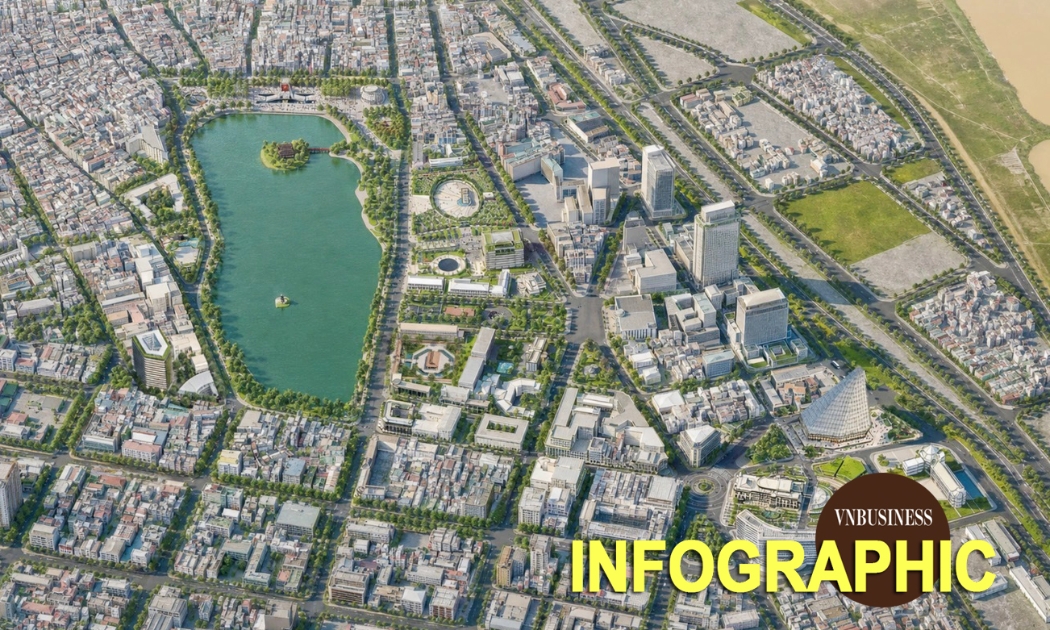
Phương án tái thiết hồ Gươm với tổng vốn hơn 22.200 tỷ đồng, dân cư khu vực nào có thể bị ảnh hưởng?
UBND TP Hà Nội vừa trình HĐND thành phố xem xét chủ trương đầu tư dự án cải tạo, chỉnh trang, tái thiết không gian hồ Hoàn Kiếm và vùng phụ cận, với tổng mức đầu tư sơ bộ khoảng 22.229 tỷ đồng. Nội dung dự kiến được xem xét tại kỳ họp chuyên đề ngày 28/10.
Đừng bỏ lỡ
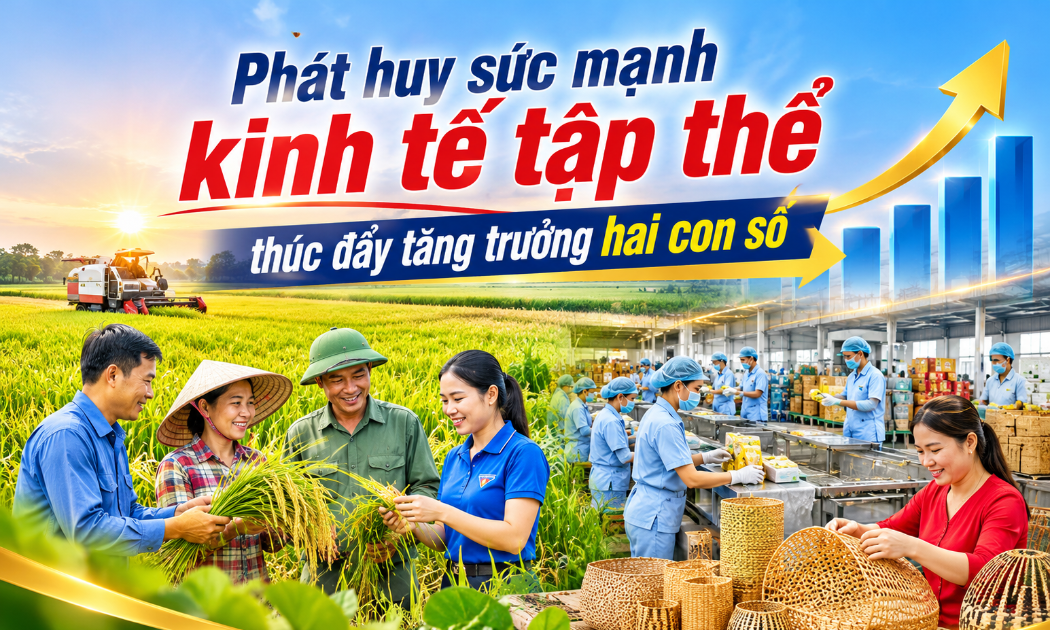

 Phát huy sức mạnh kinh tế tập thể thúc đẩy tăng trưởng hai con số
Trong bối cảnh nền kinh tế hướng tới mục tiêu tăng trưởng hai con số, kinh tế tập thể với nòng cốt là các HTX cần phát huy vai trò liên kết sản xuất, nâng cao giá trị hàng hóa và mở rộng thị trường. Thực tiễn tại Đồng Tháp cho thấy, khi các nguồn...