Lãi suất sau thời gian ưu đãi có quá khả năng chi trả, phí phạt trả trước hạn... là những yếu tố cần xem xét kỹ khi trước khi quyết định vay, theo ông Godfrey Swain, Giám đốc khối Ngân hàng bán lẻ - Sản phẩm - Kênh bán hàng và Marketing Ngân hàng VIB.
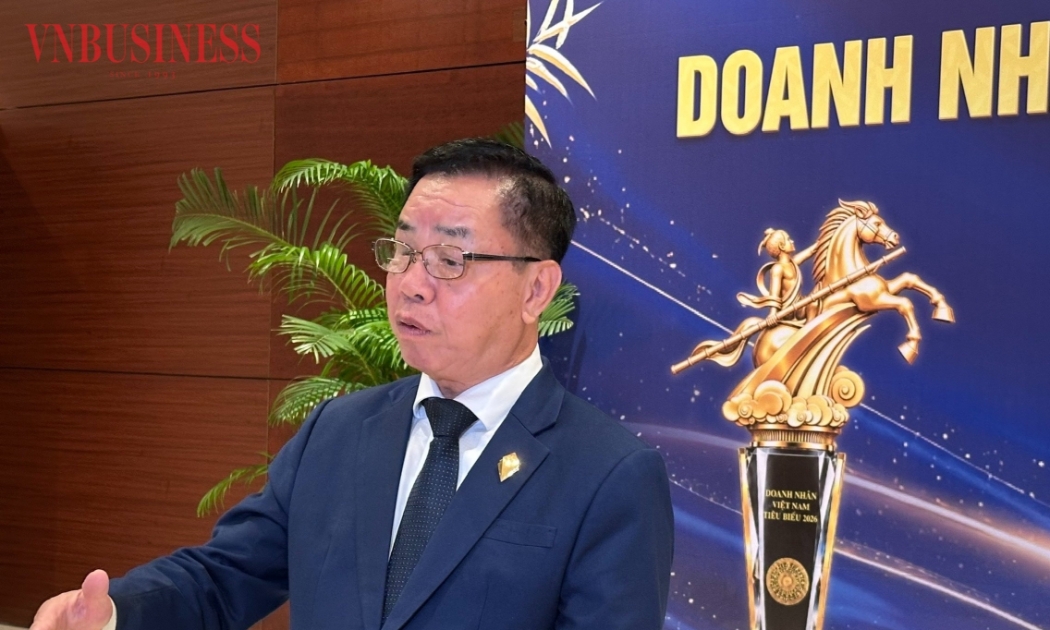
Ông Godfrey Swain, Giám đốc khối Ngân hàng bán lẻ - Sản phẩm - Kênh bán hàng và Marketing Ngân hàng VIB
Hiện nay khi vay vốn ngân hàng thường có hai cách tính lãi là dư nợ giảm dần và dư nợ ban đầu. Theo ông khách hàng nên chọn cách nào? Vì sao?
Tất nhiên bạn nên chọn cách tính lãi theo dư nợ giảm dần vì nó sẽ giúp cho số tiền lãi phải trả hàng tháng giảm dần theo thời gian vay. Ví dụ bạn vay 100 triệu đồng, với lãi suất là 1% một tháng, số tiền gốc phải trả hàng tháng là 10 triệu đồng, thời hạn vay trong 10 tháng. Theo cách tính lãi dư nợ ban đầu thì từ tháng thứ nhất đến tháng thứ 10, bạn luôn phải trả số tiền lãi là một triệu đồng một tháng, trong khi theo cách tính lãi dư nợ giảm dần thì lãi tháng thứ nhất là một triệu đồng, tháng thứ 2 là 1% x 90 triệu đồng là 900.000 đồng và các tháng kế tiếp lãi sẽ giảm dần theo số tiền gốc còn lại.
Khi đi vay vốn ngân hàng, những vấn đề mà khách hàng nên quan tâm nhất là gì?
Trước tiên, bạn cần quan tâm đến khả năng chi trả của mình đến đâu. Sau đó, bạn cần lựa chọn ngân hàng uy tín, dịch vụ tốt, bởi sự minh bạch của nhà băng là yếu tố quan trọng đảm bảo cho khoản vay của mình. Trong suốt thời gian vay, bạn sẽ phải trả khoản gốc và lãi hàng tháng nên cần đảm bảo đủ tài chính để không phát sinh nợ xấu.
Khi vay, bạn cũng cần cân nhắc lãi suất trước và sau thời gian ưu đãi, liệu đó có phải lãi suất tiết kiệm 12 tháng cộng biên độ cố định hay đó là lãi suất tiết kiệm 13 tháng cộng biên độ.
Bạn cũng nên cân nhắc việc mua bảo hiểm cho khoản vay (nhất là những khoản vay tín chấp), khoảng 1% của khoản vay.
Hiện nay các ngân hàng đều áp dụng mức lãi suất thấp trong vài tháng đầu, sau đó sẽ điều chỉnh theo hình thức thả nổi. Vậy ông có thể cho biết, với cách thức lãi suất thả nổi này, người vay sẽ gặp những rủi ro như thế nào?
Câu hỏi của bạn rất thú vị. Các áp dụng lãi suất cho vay thấp trong vài tháng đầu có thể hấp dẫn với người đi vay. Tuy nhiên, việc thả nổi lãi suất sau thời gian khuyến mại có thể làm cho khách hàng không lường trước được mức lãi suất phải trả, dẫn đến không cân đối được khả năng tài chính để trả nợ. Do đó, bạn nên cân nhắc kỹ yếu tố lãi suất hấp dẫn hay ổn định trong thời gian dài để dễ dàng lên kế hoạch tài chính phù hợp cho khoản vay của mình.
Hiện một số ngân hàng đang hướng đến yếu tố minh bạch bằng việc công khai biên độ và cách tính lãi suất áp dụng sau thời gian khuyến mại, cũng như mức phí trả nợ trước hạn. Điều này sẽ giúp khách hàng cảm thấy yên tâm hơn trước khi lựa chọn ngân hàng để vay mua nhà, mua xe hoặc tiêu dùng...
Nhiều ngân hàng đang đưa ra thông tin cho vay với lãi suất 0 đồng trong thời gian đầu, sau đó thì thả nổi. Vậy theo ông có nên vay những gói này hay không?
Với những gói ưu đãi lãi suất 0%, bạn cần tìm hiểu kỹ lãi suất áp dụng sau thời gian ưu đãi và mức phí phạt trả nợ trước hạn. Thông thường, khi đưa ra mức ưu đãi hấp dẫn như vậy trong thời gian đầu thì lãi suất sau thời gian ưu đãi sẽ rất cao, phí phạt trả trước hạn cũng không nhỏ.
Theo tôi, đối với người vay thì sự minh bạch, ổn định về lãi suất của khoản vay là yếu tố quan trọng nhất. Vì khi vay với lãi suất thả nổi thì bạn không chủ động được khả năng chi trả của mình.
Được biết VIB đưa ra lãi suất rất thấp trên thị trường, chỉ 6,68% một năm trong vòng 12 tháng đầu. Tuy nhiên, khách hàng lo ngại rằng hết thời hạn ưu đãi, các ngân hàng thường để lãi suất của mình thả nổi khiến họ không chủ động được kế hoạch trả nợ của mình. Bên phía ngân hàng VIB có chính sách như thế nào về cách tính lãi suất để giải quyết được lo ngại này?
Ngân hàng VIB đang có gói ưu đãi về lãi suất dành cho khách hàng cá nhân, với lãi suất 6,68% một năm trong vòng 12 tháng đầu. Những năm tiếp theo, lãi suất được tính bằng lãi suất tiết kiệm VND kỳ hạn 12 tháng cộng biên độ 3,99%. Hoặc khách hàng có thể hưởng lãi suất bằng lãi suất tiết kiệm 12 tháng cộng biên độ cố định 3,49% một năm trong suốt thời gian vay. Với chương trình này, công thức tính lãi suất đã cố định và minh bạch ngay từ đầu. Tức số tiền mọi người phải trả hàng tháng trong suốt thời gian vay không bị chênh lệch nhiều.
Hiện lãi suất tiết kiệm 12 tháng có xu hướng ổn định nên gói ưu đãi lãi suất của VIB giúp người vay thuận tiện, chủ động trong việc lên kế hoạch tài chính cho mình.
Nhà đầu tư nước ngoài đã bán ròng khoảng 122.000 tỷ đồng, tương đương 4,7 tỷ USD, tại thị trường Việt Nam. Để đảo chiều dòng vốn, Việt Nam cần cải thiện môi trường đầu tư và phát triển mạnh thị trường vốn.
Uy tín của người có ảnh hưởng trong cộng đồng là điểm tựa để tập hợp người dân phát triển HTX. Tuy nhiên, trước yêu cầu chuyển đổi số và kinh tế thị trường, các địa phương cần tạo điều kiện để những nhân tố mới, đặc biệt là phụ nữ dân tộc thiểu số và người trẻ, khẳng định năng lực và vai trò dẫn dắt.
Khi một cơn bão đi qua, một dịch bệnh bùng phát hay một đợt sóng giá càn quét, những doanh nghiệp chỉ có một nguồn cung sẽ bị rơi vào thế tê liệt. Còn doanh nghiệp có hệ thống đa lớp vẫn sẽ bình tĩnh kích hoạt phương án B, phương án C để duy trì dòng chảy hàng hóa.
Kinh tế số tạo cơ hội để doanh nghiệp nhỏ và HTX mở rộng kênh phân phối, quảng bá sản phẩm địa phương và tham gia sâu hơn vào chuỗi giá trị quốc tế. Để khai thác hiệu quả dư địa này, cần những giải pháp chuyển đổi số phù hợp với năng lực và nhu cầu thực tế của từng đơn vị.
Khoảng cách về công nghệ, hạn chế về nhân lực và hạ tầng nghiên cứu đang là những thách thức lớn đối với doanh nghiệp nông nghiệp trong nước. Để các doanh nghiệp có thể tạo bước đột phá về tăng trưởng, cần có sự đồng bộ thể chế, cơ chế hỗ trợ thực chất và đầu tư cho khoa học công nghệ.
Tăng trưởng GDP trên 9% đang tạo thêm dư địa để nâng việc làm, thu nhập và cải thiện đời sống người dân. Tuy nhiên, chênh lệch về nguồn lực, hạ tầng, năng lực thực thi và khả năng tiếp cận chính sách giữa các địa phương vẫn là rào cản khiến thành quả tăng trưởng chưa lan tỏa đồng đều, nhất là tại những vùng còn nhiều khó khăn.
Hà Nội đang triển khai kế hoạch phát triển 148 dự án nhà ở xã hội trong giai đoạn 2026-2030, với quy mô khoảng 135.602 căn hộ, mục tiêu hoàn thành tối thiểu 120.000 căn.
Mục tiêu tăng trưởng kinh tế hai con số đang đặt ra yêu cầu ngày càng lớn đối với hệ thống năng lượng quốc gia. Bảo đảm nguồn cung điện ổn định, phát triển hạ tầng truyền tải và nâng cao năng lực tự chủ nhiên liệu trở thành những điều kiện then chốt...