


Mở "kho" dữ liệu thuế: Nhà băng đã sẵn sàng bỏ thói quen đòi sổ đỏ?


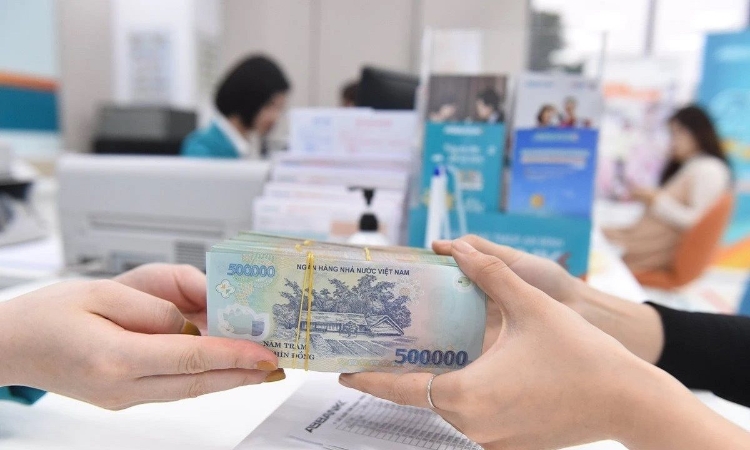
Cú bắt tay kết nối thông tin giữa ngành thuế và CIC được ví như chiếc chìa khóa khai mở kỷ nguyên cấp vốn thế hệ mới, đặt các tổ chức tín dụng trước bài toán quyết định về việc dũng cảm rũ bỏ định kiến sính tài sản bảo đảm để tự tin bơm vốn vào dòng tiền thực của doanh nghiệp.
Ngân hàng Nhà nước (NHNN) và Cục Thuế vừa thống nhất cơ chế chia sẻ dữ liệu giữa ngành thuế và Trung tâm Thông tin tín dụng Quốc gia (CIC). Đây là bước chuyển mang tính nền tảng, bởi ngoài lịch sử tín dụng, ngân hàng trong tương lai gần có thể đánh giá thêm tình trạng đóng và nộp thuế của khách hàng vay vốn.
Khai mở tiềm năng từ nguồn "dữ liệu sống"
Theo Phó Thống đốc NHNN Phạm Tiến Dũng, dữ liệu thuế là một trong nhiều nguồn thông tin quan trọng giúp CIC hoàn thiện cơ sở dữ liệu và đánh giá chuẩn xác năng lực của khách hàng. Tuy nhiên, đây mới là bước đầu trong quá trình hợp tác, do đó hai bên cần đặc biệt chú trọng vấn đề bảo mật cùng việc bảo vệ dữ liệu cá nhân. Cơ quan quản lý hiện chưa công bố cụ thể những danh mục thông tin thuế nào sẽ được kết nối.
Trong hoạt động ngân hàng, thông tin từ CIC luôn là cơ sở then chốt để thẩm định trước khi ra quyết định cho vay. Hiện, đơn vị này thu thập chín nhóm thông tin từ các tổ chức tín dụng như định danh khách hàng, hợp đồng tín dụng, thẻ tín dụng, song không bao gồm số thẻ, mã số bảo mật hay lịch sử giao dịch thanh toán.
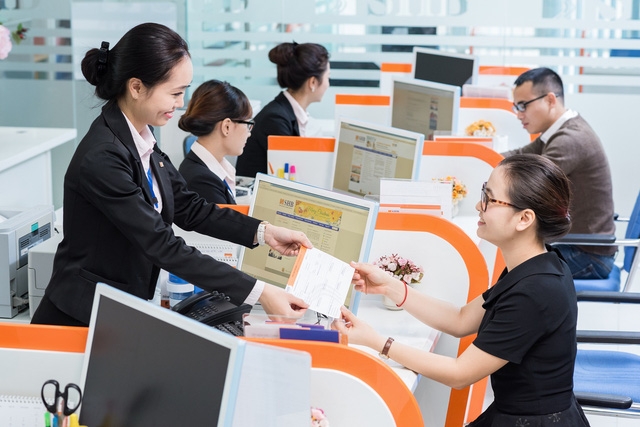
Đánh giá về bước tiến này, ông Cao Văn Bình, Chủ tịch Hội đồng quản lý kiêm Tổng Giám đốc CIC nhấn mạnh, việc kết nối dữ liệu thuế với thông tin tín dụng được kỳ vọng tạo thêm nguồn thông tin có giá trị cho công tác phân tích, quản trị rủi ro, đồng thời nâng cao tính minh bạch, thúc đẩy người nộp thuế tuân thủ nghĩa vụ và hỗ trợ tốt hơn cho hoạt động tín dụng. Ngành ngân hàng đang hướng tới việc quản lý theo dòng tiền và khai thác hiệu quả dữ liệu thuế chính là điều kiện quan trọng để NHNN chỉ đạo các nhà băng thương mại đẩy mạnh mô hình mới này.
Thực tế thị trường cho thấy, việc đưa dữ liệu vận hành vào quy trình cấp vốn đã mang lại những kết quả rõ nét. Đại diện MISA cho biết đơn vị này đã kết nối với các ngân hàng, tổ chức tài chính, các hộ kinh doanh và doanh nghiệp dựa trên dữ liệu phát sinh trực tiếp trong quá trình sản xuất kinh doanh.
Những thông tin phát sinh liên tục trong quá trình sản xuất kinh doanh gồm hóa đơn, tài chính, kế toán, chi phí, công nợ và dòng tiền phản ánh chân thực nhất sức khỏe của khách hàng. Khi người vay đồng ý chia sẻ, nguồn dữ liệu này lập tức trở thành cơ sở vững chắc để ngân hàng phê duyệt tín dụng.
Theo đại diện MISA, giải pháp công nghệ và trí tuệ nhân tạo cũng giúp giải quyết triệt để bài toán chi phí thẩm định đối với thị trường khách hàng nhỏ lẻ, vốn chiếm tỷ lệ lớn trong 97% doanh nghiệp tại Việt Nam. Những khoản vay quy mô từ vài chục triệu đến một tỷ đồng phục vụ nhập hàng, trả lương hay bổ sung vốn lưu động thường có nhu cầu quay vòng rất nhanh, khó đáp ứng nếu xử lý theo quy trình thủ công truyền thống.
Minh chứng rõ nhất là trong vòng 3 năm qua, nền tảng MISA Lending kết nối với hơn 20 tổ chức ngân hàng và tín dụng, trong đó có các tên tuổi lớn như Vietcombank, MB hay BIDV..., đã giải ngân hơn 40.000 tỷ đồng với hạn mức cấp đạt 23.860 tỷ đồng, cao gấp 10 lần cách làm truyền thống. Tỷ lệ khách hàng vay thành công trên nền tảng đạt mức 36,2%. Riêng tại MB, quy mô giải ngân mỗi tháng đạt hàng nghìn tỷ đồng, có thời điểm vượt mức 2.000 tỷ đồng.
Để nhân rộng mô hình này, đại diện MISA kiến nghị NHNN xem xét cơ chế cho phép các đơn vị công nghệ đáp ứng đầy đủ điều kiện pháp lý, an toàn thông tin được tham gia xây dựng và tính toán điểm tín dụng theo thời gian thực. Một quy trình chỉ mất 5 phút hoàn thiện hồ sơ và một ngày phê duyệt không cần tài sản bảo đảm sẽ là chìa khóa mở rộng cánh cửa vốn, đưa dòng tiền thông minh chảy thẳng vào huyết mạch của nền kinh tế.
Giải tỏa cơn khát vốn cho doanh nghiệp nhỏ
Tại Hội nghị Tăng cường khả năng tiếp cận vốn tín dụng cho doanh nghiệp vừa và nhỏ do NHNN tổ chức mới đây, các doanh nghiệp phản ánh rào cản lớn nhất đối với các doanh nghiệp nhỏ và vừa hiện nay vẫn là tài sản thế chấp. Các ngân hàng thương mại đứng trước bài toán khó khi phải tuân thủ nghiêm ngặt chuẩn mực quản trị rủi ro, không thể hạ chuẩn điều kiện tín dụng, trong khi dữ liệu về khối doanh nghiệp này lại thiếu hụt và phân tán, khiến việc thẩm định khả năng trả nợ trở nên phức tạp.
Từ góc nhìn doanh nghiệp, bà Nguyễn Thị Lan Hương, đại diện Hội Doanh nghiệp trẻ Việt Nam cho rằng các tổ chức tín dụng cần đa dạng hóa phương thức đánh giá rủi ro dựa trên dữ liệu tin cậy về doanh thu, hóa đơn, đơn hàng và lịch sử thanh toán.

Theo bà Hương, nhiều doanh nghiệp nhỏ, hộ kinh doanh tuy thiếu tài sản bảo đảm nhưng lại có thị trường và dòng tiền ổn định do tham gia sâu vào chuỗi cung ứng của các tập đoàn lớn. Cộng đồng doanh nghiệp không xin cơ chế cấp phát vốn, mà kỳ vọng vào một thị trường tín dụng minh bạch, dễ tiếp cận, đánh giá đúng năng lực thực chất và chia sẻ rủi ro hợp lý.
Đồng quan điểm, ông Đỗ Văn Vẻ, Chủ tịch Hiệp hội Doanh nghiệp tỉnh Hưng Yên chỉ ra khoảng cách giữa nhu cầu vốn lớn của doanh nghiệp và mong muốn tìm kiếm khách hàng tốt của ngân hàng. Để thu hẹp khoảng cách này, các nhà băng cần ứng dụng công nghệ mạnh mẽ hơn nhằm đánh giá triển vọng doanh nghiệp dựa vào dòng tiền, hợp đồng, hóa đơn điện tử thay vì chỉ nhìn vào tài sản hiện có. Song song đó, bản thân doanh nghiệp cũng phải chủ động nâng cao năng lực quản trị, minh bạch tài chính và thực hiện nghiêm túc nghĩa vụ với Nhà nước.
Trước thực trạng đó, Thống đốc NHNN Phạm Đức Ấn cho biết toàn ngành đang chủ động nghiên cứu xây dựng đề án thí điểm phân tích dữ liệu dòng tiền phục vụ hoạt động thông tin tín dụng, dựa trên tính khả thi về khả năng kết nối và khai thác nguồn dữ liệu hợp pháp.
Thống đốc cũng đề nghị các ngân hàng thương mại nghiên cứu phương thức đánh giá tín dụng dựa nhiều hơn vào phương án kinh doanh, dòng tiền, lịch sử tín dụng cùng năng lực quản trị của doanh nghiệp.
Thanh Hoa
Chứng khoán cuối năm: Nâng hạng mở cửa đón vốn, nhưng ‘gió ngược’ xuất hiện
Tín Nghĩa đưa 27,54 triệu cổ phần ra đấu giá, giá khởi điểm gấp 3,6 lần sổ sách
Người nhà lãnh đạo SeABank đăng ký mua 8 triệu cổ phiếu SSB
Hai cổ phiếu bất ngờ “cháy hàng” trong phiên VN-Index mất hơn 15 điểm
Doanh nghiệp địa ốc điều chỉnh giá trước sức ép kép
Giá chung cư điều chỉnh mạnh, có nên xuống tiền sớm?
Bất động sản tìm nguồn vốn mới khi tín dụng ngân hàng không còn là “bệ đỡ” duy nhất
Siêu dự án hạ tầng đang tác động đến bất động sản thế nào?
Cùng chuyên mục
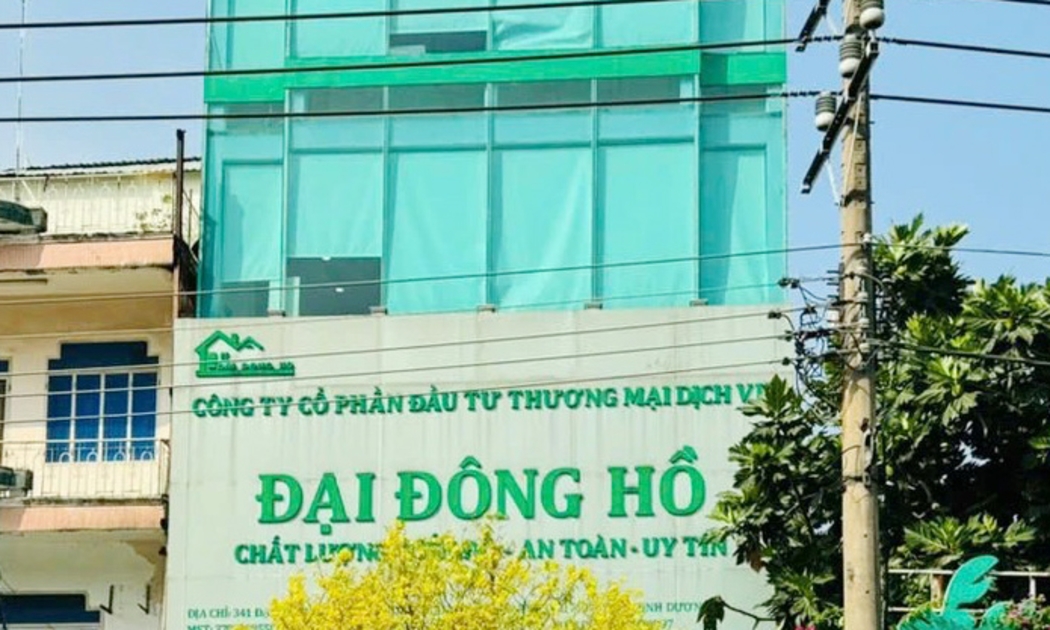
Công ty Đại Đông Hồ lọt Top 500 doanh nghiệp lớn nhất Việt Nam bị nêu tên nợ thuế
Công ty Đại Đông Hồ, doanh nghiệp nằm trong Top 500 doanh nghiệp lớn nhất Việt Nam năm 2024, vừa bị cơ quan Thuế TP.HCM nêu tên do nợ thuế quá hạn với tổng số tiền hơn 14,4 tỷ đồng.
Lần đầu ngân hàng Việt Nam được vinh danh “Ngân hàng Bán lẻ tốt nhất châu Á”
HDBank trở thành ngân hàng Việt Nam đầu tiên nhận danh hiệu “Ngân hàng Bán lẻ tốt nhất châu Á 2026” do Tạp chí tài chính quốc tế Euromoney vinh danh.
Các tổ chức quốc tế nhận định áp lực tỷ giá trong tầm kiểm soát
Dù tỷ giá trung tâm vừa chạm mức cao nhất lịch sử và chịu sức ép từ các đợt tăng lãi suất của Fed, các tổ chức quốc tế như ADB, UOB nhận định thị trường ngoại hối Việt Nam vẫn duy trì được sự ổn định cần thiết, áp lực lên tỷ giá đồng Việt Nam hoàn toàn nằm trong tầm kiểm soát.
Tài khoản lập kỷ lục nhưng tiền gửi thanh toán sụt giảm, người dân chuyển hướng tìm kiếm lãi suất
Dù số lượng tài khoản cá nhân tại các ngân hàng liên tục thiết lập đỉnh cao mới, số dư tiền gửi thanh toán lại bước vào quý giảm thứ tư liên tiếp, phản ánh rõ nét xu hướng chuyển dịch dòng tiền sang các kênh sinh lời cao hơn khi mặt bằng lãi suất biến động.
Từng chen nhau mua vàng, người dân giờ dè chừng sau cú giảm hàng chục triệu đồng/lượng
Trước đây, mỗi khi có tiền nhàn rỗi, vàng thường được xem là lựa chọn quen thuộc, thì sau những nhịp tăng nóng rồi giảm sâu, nhiều người bắt đầu thận trọng hơn, cân nhắc kỹ nhu cầu tài chính trước khi xuống tiền.
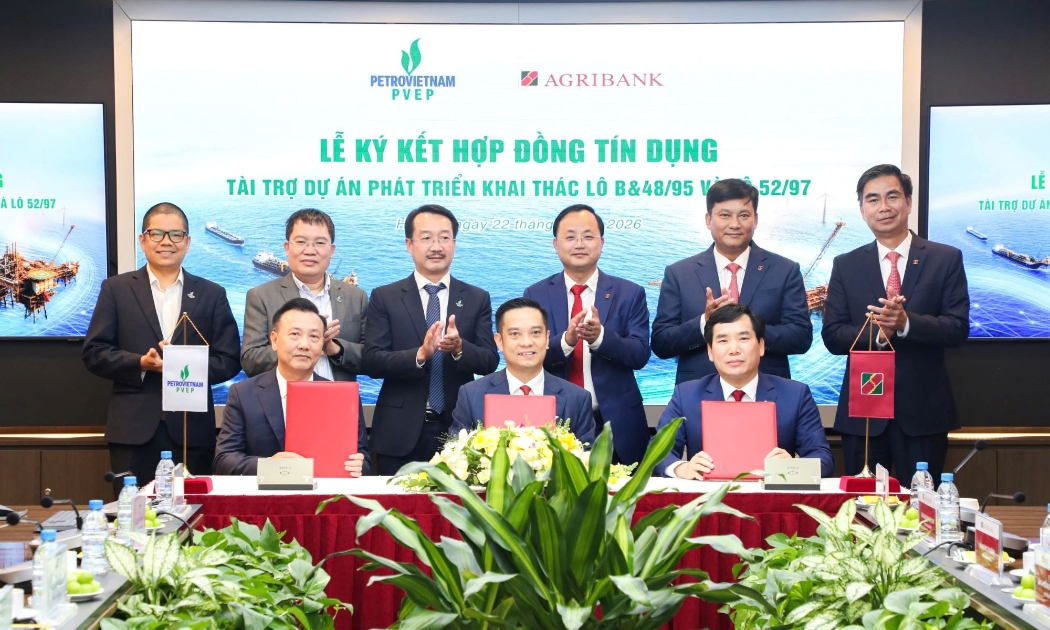
Agribank – PVEP ký kết Hợp đồng tín dụng, đồng hành triển khai dự án năng lượng trọng điểm quốc gia
Ngày 22/9/2026, Ngân hàng Nông nghiệp và Phát triển Nông thôn Việt Nam (Agribank) và Tổng công ty Thăm dò Khai thác Dầu khí (PVEP) tổ chức Lễ ký kết Hợp đồng tín dụng tài trợ Dự án Lô B&48/95 và Lô 52/97.


 Infographic
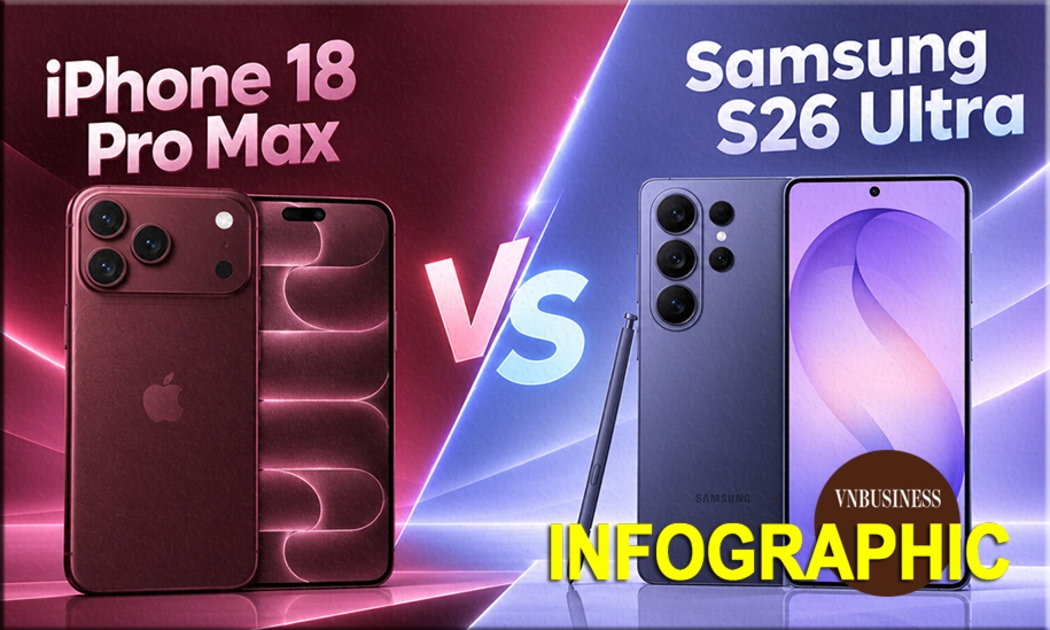
So găng iPhone 18 Pro Max và Galaxy S26 Ultra: Giá chênh gần 13 triệu, công nghệ ra sao?
Cuộc đua flagship (sản phẩm chủ lực/cao cấp nhất) giữa Apple và Samsung đang nóng lên khi iPhone 18 Pro Max và Galaxy S26 Ultra sở hữu những lợi thế hoàn toàn khác biệt.
Đừng bỏ lỡ

 HTX vùng cao: Từ sinh kế đến chuỗi giá trị
Ở những vùng khó khăn, lợi thế về sản vật bản địa chỉ thực sự trở thành giá trị kinh tế khi được tổ chức sản xuất, chuẩn hóa chất lượng và kết nối với thị trường. Từ câu chuyện cây chè Shan tuyết ở Bản Liền (tỉnh Lào Cai), mô hình HTX đang cho thấy...