Có hay không việc Nghị quyết 42 trao đặc quyền cho ngành ngân hàng?
Chọn cỡ chữ
Có hay không việc Nghị quyết 42 trao đặc quyền cho ngành ngân hàng?
Nguyễn Quốc Hùng
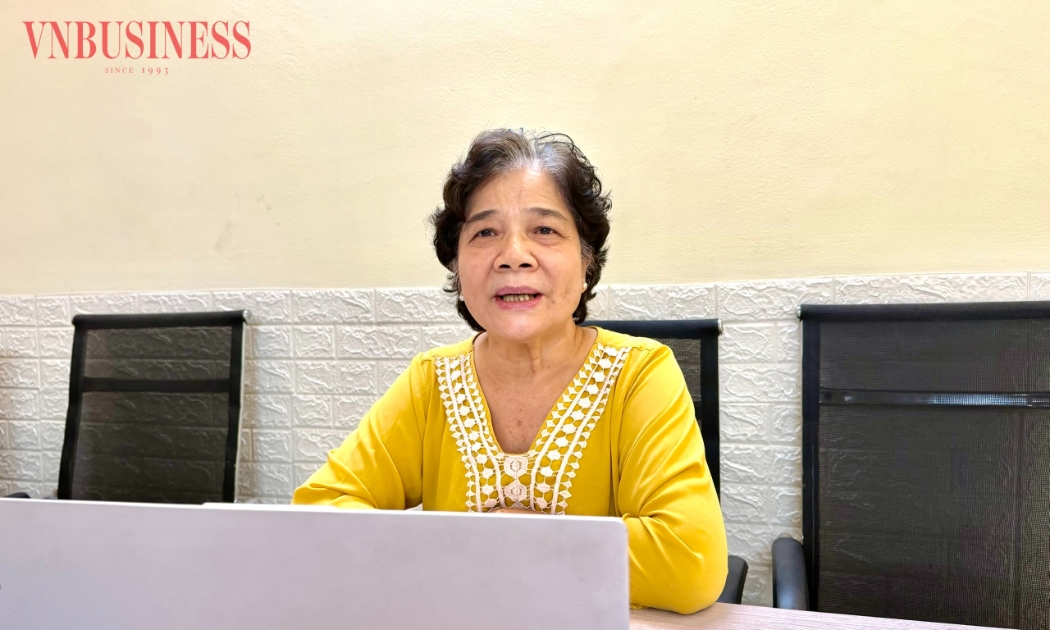
Ông Nguyễn Quốc Hùng, Tổng thư ký Hiệp hội Ngân hàng cho rằng, hiện nay có tình trạng chủ nợ phải đi “nịnh” con nợ để thu hồi tài sản bảo đảm. Điều này khó có thể chấp nhận được.
Vấn đề kéo dài áp dụng Nghị quyết 42/2017/QH14 (Nghị quyết 42) về thí điểm xử lý nợ xấu của các tổ chức tín dụng Việt Nam (Nghị quyết 42) đang là tâm điểm chú ý của thị trường cũng như dư luận. Trước những quan điểm của đại biểu Quốc hội xung quanh Nghị quyết 42, Tổng Thư ký Hiệp hội Ngân hàng Việt Nam (VNBA) Nguyễn Quốc Hùng đã có buổi chia sẻ với báo giới xung quanh vấn đề này.
Ông Nguyễn Quốc Hùng, Tổng Thư ký Hiệp hội Ngân hàng Việt Nam (VNBA)
Dưới góc nhìn của một chuyên gia trong lĩnh vực ngân hàng, theo ông tại sao có Nghị quyết 42 mới xử lý được nợ xấu?
Trong quá trình triển khai theo Bộ luật Dân sự, Luật các Tổ chức tín dụng và các bộ luật liên quan có những nội dung chưa phù hợp, chưa đảm bảo bảo vệ quyền và lợi ích hợp pháp của chính người cho vay và người đi vay, thậm chí giữa người đi vay và người cho vay có sự bình đẳng ngang hàng hoặc có phần nào đó bảo vệ người đi vay nhiều hơn, dẫn tới ngành ngân hàng rất khó khăn trong việc thu nợ.
Nghị quyết 42 ra đời đã bổ sung những nội dung còn thiếu, sửa những quy định chưa phù hợp. Do vậy, Nghị quyết 42 được ban hành trên cơ sở rà soát những vướng mắc và đưa ra nội dung phù hợp với thực tiễn có tác động hết sức tích cực đối với hệ thống ngân hàng trong việc xử lý nợ xấu.
Cụ thể, trong tổng số nợ xấu đã xử lý trong giai đoạn 2017 – 2021 là 750.000 tỷ đồng, thì xử lý nợ xấu theo Nghị quyết 42 khoảng 390.000 tỷ đồng, tức là chiếm hơn 50%.
Đáng chú ý, Nghị quyết 42 cũng tác động lớn đến ý thức trả nợ của khách hàng, trách nhiệm của người đi vay đối với khoản nợ ngân hàng được nâng lên một cách rõ rệt. Tòa án cũng tiếp nhận xử lý hồ sơ một cách nhanh chóng, kịp thời đối với những bản án tranh chấp về dân sự.
Nếu Nghị quyết 42 hết hiệu lực thì liệu Ngân hàng có xử lý được nợ xấu hay không, thưa ông?
Trong vòng 2 năm qua, ngành ngân hàng thế giới nói chung và Việt Nam nói riêng bị ảnh hưởng nặng nề bởi dịch Covid-19, nợ xấu tiềm ẩn chưa đánh giá hết được. Số liệu thống kê tại Việt Nam cho thấy, hàng triệu tỷ đồng bị ảnh hưởng bởi dịch bệnh, song nợ cơ cấu chỉ vào khoảng 300.000 tỷ đồng. Số liệu này chưa phản ảnh được hết thực tế.
Thực tế, khách hàng vẫn rất khó khăn và tiềm ẩn nợ xấu. Khi thực hiện Thông tư 01/2020/TT-NHNN, Thông tư 03/2021/TT-NHNN, Thông tư 14/2021/TT-NHNN, những khoản nợ được giữ nguyên nhóm nợ để khách hàng được vay tiếp nếu có phương án kinh doanh hiệu quả. Ngân hàng đã miễn giảm lãi, cơ cấu lại nợ.
Theo Chương trình Kỳ họp thứ 3, Quốc hội khoá XV sẽ xem xét, thông qua việc kéo dài áp dụng Nghị quyết 42/2017/QH14 về thí điểm xử lý nợ xấu của các tổ chức tín dụng Việt Nam vào ngày 16/6/2022 .
Nói là kinh tế phục hồi nhưng cũng đừng “màu hồng” quá, nhiều nhà hàng, khách sạn vẫn phải đóng cửa, kể cả ngành hàng không vẫn rất khó khăn. Doanh nghiệp khó khăn thì ngân hàng sẽ khó khăn.
Chương trình Kỳ họp thứ 3, Quốc hội khoá XV sẽ xem xét, thông qua việc kéo dài áp dụng Nghị quyết 42/2017/QH14 về thí điểm xử lý nợ xấu của các tổ chức tín dụng Việt Nam vào ngày 16/6/2022.
Trong trường hợp này, ngân hàng vẫn xử lý được nợ xấu nhưng kết quả rất hạn chế, không những thế lại dẫn tới tình trạng khách hàng chây ỳ không trả nợ, ý thức và trách nhiệm trong việc trả nợ của khách hàng sẽ quay trở lại như trước khi có Nghị quyết 42 và khả năng nợ xấu sẽ rất khó khăn trong việc xử lý.
Trong bối cảnh hiện nay, khi nợ xấu đã đưa về mức cho phép rồi, tại sao NHNN và Chính phủ vẫn đề nghị kéo dài Nghị quyết 42, thưa ông?
Thực tế cho thấy, Nghị quyết 42 đã tạo hành lang pháp lý tương đối đầy đủ giúp ngành ngân hàng xử lý nợ xấu đạt được kết quả rất khả quan, đem lại lợi ích cho cả ngân hàng, doanh nghiệp và nền kinh tế. Đồng thời, ý thức, trách nhiệm của người dân trong việc trả nợ được nâng lên rõ rệt. Vì vậy, việc kiến nghị kéo dài Nghị quyết 42 là cần thiết hoặc có thể ban hành luật chuyên ngành về xử lý nợ xấu.
Trường hợp không ban hành được luật xử lý nợ xấu thì trong thời gian kéo dài Nghị quyết 42, rất cần sự phối hợp của các bộ, ngành rà soát Luật các Tổ chức tín dụng và các bộ luật liên quan trên cơ sở đúc rút kinh nghiêm quá trình thực thi Nghị quyết 42 để sửa đổi bổ sung đồng bộ Luật các Tổ chức tín dụng với các bộ luật liên quan như: Bộ Luật dân sự, Luật Kinh doanh bất động sản, Luật Thuế, Luật đất đai, Luật nhà ở... Có như vậy, xử lý nợ xấu mới thật sự đạt hiệu quả và không còn là vấn đề phải lo lắng.
Mới đây, tại Nghị trường Quốc hội, có ý kiến của đại biểu cho rằng Nghị quyết 42 trao đặc quyền cho ngành ngân hàng, thậm chí một số ngân hàng lợi dụng Nghị quyết 42, ông có thể nêu quan điểm về vấn đề này?
Không có ngân hàng nào muốn kinh doanh kém cả, cũng như không có ngân hàng nào muốn lợi dụng Nghị quyết 42 để che giấu nợ xấu. Nhưng hiện nay có tình trạng là chủ nợ phải đi “nịnh” con nợ để thu hồi tài sản bảo đảm. Điều này khó có thể chấp nhận được.
Trong quá trình cơ cấu lại các tổ chức tín dụng gắn với xử lý nợ xấu với những kết quả khả quan, tích cực đã đạt được, Ngân hàng Nhà nước cũng đã thực hiện nhiều đợt thanh kiểm tra để phát hiện và xử lý nghiêm các tổ chức tín dụng che giấu nợ xấu. Bản thân các tổ chức tín dụng cũng tái cơ cấu và tích cực xử lý nợ xấu, đồng thời trích lập dự phòng rủi ro tín dụng đầy đủ theo đúng quy định.
Không chỉ vậy, có những ý kiến cho rằng Nghị quyết 42 là “trao đặc quyền cho ngành ngân hàng”. Tuy nhiên, thực tế có nhiều trường hợp ngân hàng đi đòi nợ rất khó khăn, phát mại tài sản không được, thu giữ tài sản không được, đôn đốc đòi nợ không được, trong khi có trường hợp tạo ra tranh chấp giả để không trả nợ, rồi cố tình không trả lãi, chỉ trả gốc, bỏ mặc tài sản đó cho ngân hàng tự xử lý…
Mong muốn của ngành ngân hàng là có hành lang pháp lý để tất cả bên cho vay và bên đi vay cùng bình đẳng.
Một sản phẩm tốt chưa đủ để tạo nên một thương hiệu mạnh. Trong bối cảnh cạnh tranh ngày càng khốc liệt như hiện nay, doanh nghiệp cần biết thấu hiểu khách hàng, có trách nhiệm với người lao động và cộng đồng, đồng thời chủ động kết nối thương hiệu của mình với thương hiệu ngành hàng, địa phương và quốc gia.
Trước bối cảnh yêu cầu chống phá rừng và truy xuất nguồn gốc của Liên minh châu Âu (EU) ngày càng khắt khe, các doanh nghiệp xuất khẩu không thể chỉ chú ý đến sản lượng và giá cả, mà đồng thời phải quan tâm sâu hơn đến nguồn gốc của nguyên liệu. Nếu một mắt xích không cung cấp được thông tin cần thiết thì việc truy xuất toàn bộ lô hàng sẽ gặp khó khăn.
Từ sản vật địa phương, nghề truyền thống đến tri thức cộng đồng, phụ nữ vùng cao đang từng bước biến những nguồn lực sẵn có thành sản phẩm và sinh kế. Khi được trao thêm kiến thức, kết nối thị trường và cơ hội đổi mới, những giá trị bản địa có thể trở thành động lực giúp phụ nữ dân tộc thiểu số làm kinh tế bền vững.
Thương mại Việt - Pháp tăng trưởng tích cực, trong khi dòng vốn đầu tư của Pháp tại Việt Nam còn nhiều dư địa. Theo TS Bùi Duy Tùng, giảng viên cấp cao ngành Kinh tế, Đại học RMIT Việt Nam, tiến trình phê chuẩn Hiệp định Bảo hộ đầu tư giữa Việt Nam và Liên minh châu Âu (EVIPA) có thể tạo xung lực mới cho dòng vốn đầu tư chất lượng cao từ Pháp vào Việt Nam.
Quy mô gần 1.500 HTX đưa Ninh Bình mới trở thành một trong những địa phương có khu vực kinh tế tập thể lớn nhất cả nước. Nhưng phía sau con số này là bài toán chất lượng: phần đông HTX còn nhỏ, năng lực quản trị hạn chế, khó thu hút nhân lực trẻ và chưa khai thác hết lợi thế OCOP, nông nghiệp và du lịch.
Những vụ thực phẩm bị phát hiện sai lệch về nguồn gốc, xuất xứ cho thấy rủi ro không chỉ nằm ở sản phẩm mà còn ở cách thức quảng cáo, kinh doanh trên mạng. Theo Tiến sĩ Trần Thị Dung, muốn ngăn chặn vi phạm từ gốc, cần chuyển mạnh từ tiền kiểm sang hậu kiểm, đồng thời truy rõ nguồn nguyên liệu, cơ sở sản xuất và trách nhiệm pháp lý của người bán.
Đằng sau những đơn hàng rau củ là cả chuỗi dữ liệu về vùng nguyên liệu, sản lượng, thu hoạch, chất lượng và giao hàng. Tại HTX Vườn Nhà Đà Lạt, chuyển đổi số đang giúp những dữ liệu ấy được kết nối, từ đó tổ chức sản xuất và đưa nông sản đến thị...