







"Bắt bệnh" sự mất cân đối của thị trường tài chính


Mất cân đối trong cấu trúc thị trường tài chính khi khu vực ngân hàng chiếm tỷ trọng lớn, trong khi lợi nhuận ngân hàng còn thấp. Điều này được Quỹ tiền tệ Quốc tế (IMF) cảnh báo là tín hiệu “đèn vàng” mà Việt Nam cần hết sức chú ý.
Tại hội thảo với chủ đề “Phát triển bền vững thị trường tài chính Việt Nam trong bối cảnh hội nhập quốc tế” nhiều ý kiến cho rằng thị trường tài chính nói chung cần thiết đến mức, nếu không có sự quan tâm đúng mức, không cải cách, Việt Nam sẽ không duy trì được tốc độ tăng GDP ở mức cao.
Rủi ro từ mất cân đối
Nhận định về thị trường tài chính Việt Nam, ông Nguyễn Kim Anh- Phó Thống đốc Ngân hàng Nhà nước Việt Nam, cho biết Việt Nam đang từng bước thực hiện theo đúng lộ trình cam kết quốc tế về thị trường tài chính.
Cụ thể, việc hạ thấp các rào cản gia nhập thị trường, cho phép chào bán các dịch vụ tài chính đã tạo nên sự đa dạng các chủng loại hàng hóa, kênh đầu tư trên thị trường, tạo điều kiện thu hút các nguồn vốn cho tiến trình phát triển kinh tế xã hội của đất nước.
Tuy nhiên, theo các chuyên gia, điểm đáng quan ngại là dòng vốn trong nền kinh tế phần lớn là vốn ngân hàng (chiếm khoảng 65%), mà ở đó lại chủ yếu là vốn ngắn hạn, chiếm 80% tổng nguồn vốn huy động của ngân hàng. Trong khi đó, trái phiếu lại chủ yếu do các tổ chức tín dụng đầu tư chiếm đến 90%.
Theo đại diện Ngân hàng Nhà nước, hiện nay, khu vực ngân hàng chiếm tỷ trọng lớn và chịu nhiều áp lực lớn (tỷ lệ dư nợ tín dụng/GDP là 112%). Trong khi thị trường chứng khoán, thị trường bảo hiểm chiếm tỷ lệ nhỏ, phát triển chưa tương xứng với tỷ lệ giá trị trái phiếu/GDP là 22%, giá trị vốn hóa thị trường chứng khoán/GDP là 27%, tổng doanh thu bảo hiểm/GDP đạt khoảng 2%.
Nhận định về sự mất cân đối này, các chuyên gia cho rằng sự mất cân đối giữa nguồn vốn và sử dụng vốn, xét về mặt kỳ hạn đang rất lớn, tiềm ẩn những nguy cơ gây bất ổn cho hệ thống ngân hàng cũng như nền kinh tế.

Dòng vốn trong nền kinh tế phần lớn là vốn ngân hàng (vốn ngắn hạn)
“Một thị trường tài chính dựa chủ yếu vào vốn ngân hàng đã là sự yếu kém, lại chủ yếu dựa vào vốn ngắn hạn nữa thì càng yếu kém, rủi ro hơn”, một chuyên gia nói.
Còn chuyên gia tài chính ngân hàng, Ts. Cấn Văn Lực, nhìn nhận là tỷ lệ an toàn vốn (CAR) của các ngân hàng Việt Nam nhìn chung không cao. Các ngân hàng đang áp dụng theo tiêu chuẩn Basel I nên CAR là 11%.
Tuy nhiên, thời gian tới, khi Ngân hàng Nhà nước áp dụng Basel II theo lộ trình phải đạt mức tối thiểu 9%, thì CAR giảm xuống còn 7,8-8%. Như vậy, sẽ gây rủi ro bởi các ngân hàng hiện có vốn mỏng, tỷ số lợi nhuận ròng trên tài sản (ROA) chỉ đạt mức 0,6%.
“Vì vậy, nếu tăng trưởng tín dụng quá nhanh, mà không có sự kiểm soát tốt sẽ tiềm ẩn nhiều rủi ro cho hệ thống tổ chức tín dụng”, ông Lực nhận định.
“Chữa bệnh” ra sao?
Bắt bệnh đã rõ ràng, nhưng chữa bệnh ra sao? Theo các chuyên gia, cần sớm có các giải pháp phát triển thị trường tài chính một cách đồng bộ, kịp thời, hài hòa từ tất cả các bên có liên quan tham gia trên thị trường tài chính nhằm nâng cao sức cạnh tranh của các chủ thể nội địa trên thị trường tài chính Việt Nam trong môi trường kinh doanh mới ngày càng phức tạp.
Phó Thống đốc Ngân hàng Nhà nước nêu ra bốn yếu tố đảm bảo sự bền vững của thị trường tài chính. Thứ nhất, có dự trữ thanh khoản và dự trữ vốn lớn để chịu đựng những rủi ro và tổn thất.
Thứ hai, tính đa dạng về mô hình kinh doanh, cấu trúc sở hữu, quy mô, ngành nghề để giảm rủi ro trước các cú sốc và không lệ thuộc và bất cứ một ngành hay một lĩnh vực.
Thứ ba, định hướng phát triển dài hạn, trong đó có thể chế pháp lý tuân thủ các nguyên tắc thị trường là nhân tố quyết định hướng thị trường phát triển.
Thứ tư, có hệ thống thông tin minh bạch, đáng tin cậy và hiêu quả.
Đồng quan điểm, Ts. Bùi Tín Nghị, Giám đốc Học viện Ngân hàng, cho rằng rủi ro bầy đàn sẽ được giảm thiểu trong một thị trường tài chính có tính minh bạch thông tin cao.
Theo ông Nghị, phải xây dựng được chính sách kiểm soát được dòng vốn để cho các nhà đầu tư nắm bắt. Một khi được kết hợp với những chính sách kinh tế vĩ mô khác, kiểm soát vốn sẽ làm thay đổi một cách hợp lý kết cấu của dòng vốn chảy vào theo hướng chúng ta ngầm khuyến khích các dòng vốn dài hạn, từ đó hạn chế rủi ro bay hơi tài chính và vỡ nợ.
Bên cạnh đó, ông Cấn Văn Lực, đưa thêm khuyến nghị là cần giảm sở hữu nhà nước tại các ngân hàng thương mại nhà nước (có lộ trình 65% và 51%); phân tách vai trò chủ sở hữu và quản lý; nới room sở hữu cho các nhà đầu tư nước ngoài.
“Cần đẩy nhanh lộ trình thoái vốn tại các ngân hàng thương mại cổ phần do Nhà nước mua lại, chấp nhận phá sản ngân hàng thương mại yếu kém”, ông Lực nhấn mạnh.
Thành Vinh
Nâng hạng nhưng dòng tiền chưa bứt tốc, chứng khoán Việt Nam đang chờ gì?
Thương vụ thâu tóm Tập đoàn Thiên Long tiến thêm bước mới
Taseco Group muốn tăng sở hữu Taseco Land lên hơn 61%
'Tay to' săn nhà phố ‘giá ngộp’ với dòng tiền 25-40 tỷ đồng
“Quận Nhất mới” Vịnh Tiên biến dòng khách MICE tới Cần Giờ thành lực cầu tiêu dùng quanh năm
Thanh tra Chính phủ nêu loạt vấn đề tại các dự án Nam Long, yêu cầu tiếp tục rà soát
Giới đầu cơ căn hộ có lo khi chung cư có thể bị áp niên hạn công trình?
Cùng chuyên mục
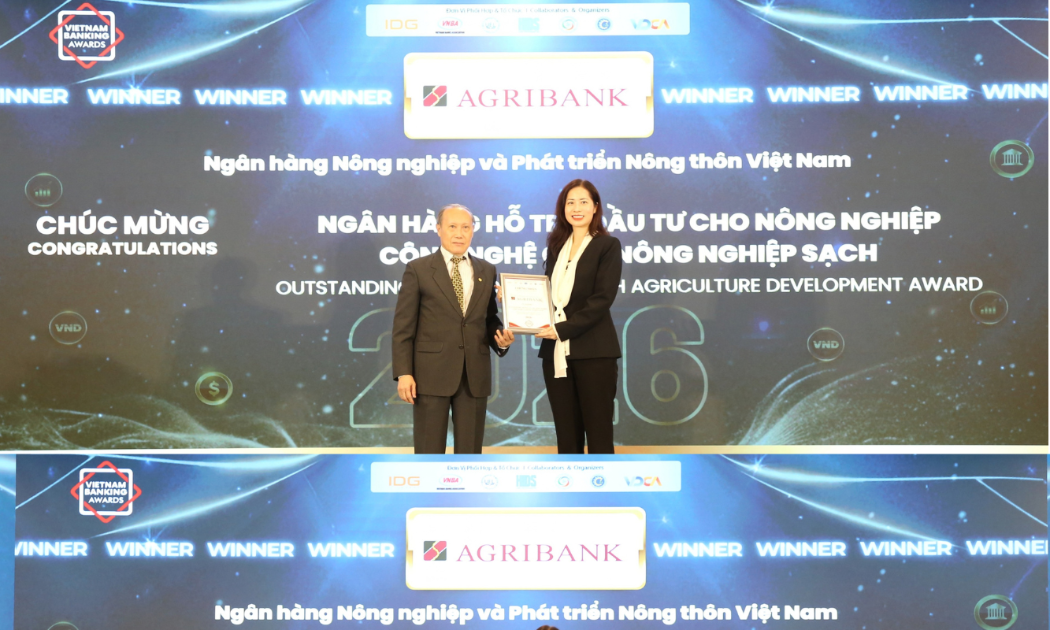
Agribank được vinh danh 3 giải thưởng Ngân hàng Việt Nam tiêu biểu 2026
Tối 30/9/2026, trong khuôn khổ Diễn đàn Ngân hàng Bán lẻ Việt Nam 2026 (Vietnam Retail Banking Forum 2026) diễn ra tại Thành phố Hồ Chí Minh, Ngân hàng Nông nghiệp và Phát triển Nông thôn Việt Nam (Agribank) được vinh danh tại 03 hạng mục của Giải thưởng Ngân hàng Việt Nam tiêu biểu 2026 (Vietnam Outstanding Banking Awards).
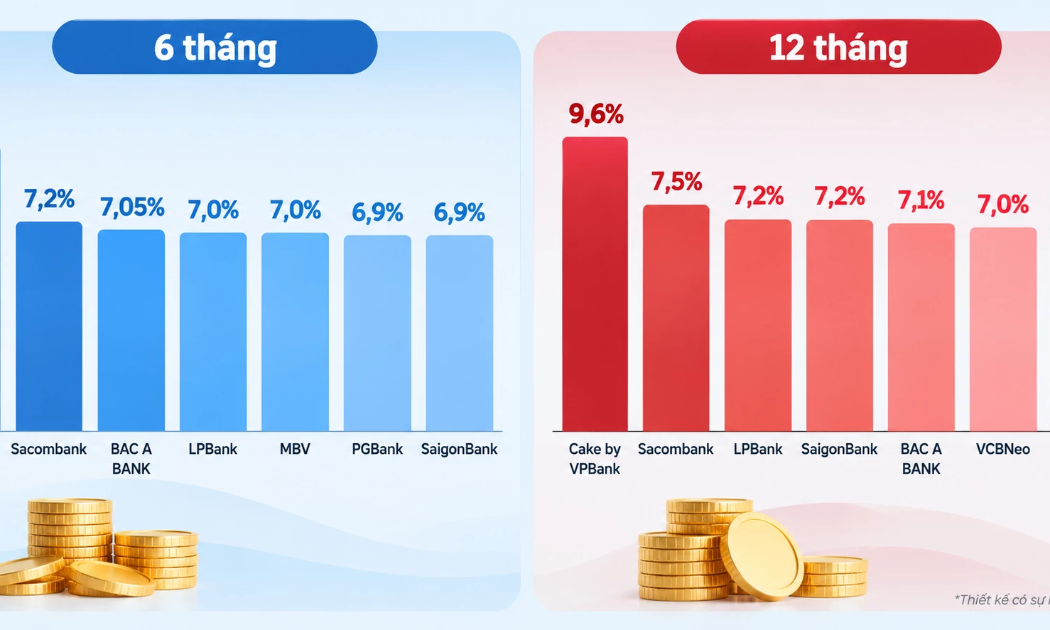
Tháng 10: Người gửi ráo riết "săn" nơi trả lãi vượt 9%/năm
Bước vào tháng 10/2026, thị trường tiền gửi sôi động khi người dân chủ động tìm kiếm kênh sinh lời tối ưu. Trước áp lực giữ chân khách hàng, các ngân hàng không chỉ duy trì lãi suất niêm yết cao mà còn tung ưu đãi cộng lãi, voucher và chứng chỉ tiền gửi, đẩy mức hưởng thực tế lên tới trên 9%/năm.
Động lực lợi nhuận ngân hàng và cú hích từ các đại dự án hạ tầng
Thu nhập lãi hồi phục cùng cuộc đua tài trợ các siêu dự án hạ tầng trăm tỷ USD đang mở ra chu kỳ bứt phá lợi nhuận cho ngành ngân hàng, nơi những cấu trúc tài chính thông minh thay thế lối cấp vốn truyền thống.
Lãi suất liên ngân hàng qua đêm rơi xuống 0,2%, lãi suất huy động vẫn neo cao
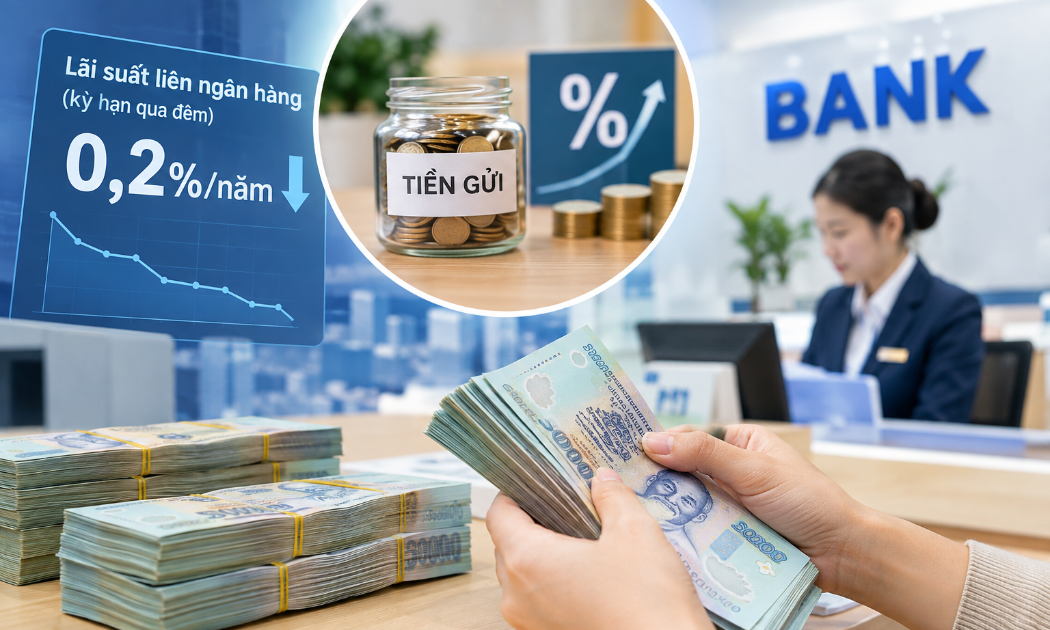
Lãi suất qua đêm trên thị trường liên ngân hàng bất ngờ giảm sâu xuống 0,2%/năm, mức thấp nhất trong nhiều năm, nhưng lãi suất huy động tại một số ngân hàng vẫn được đẩy lên cao. Diễn biến trái chiều cho thấy thanh khoản ngắn hạn đang dồi dào, trong khi nhu cầu và áp lực huy động vốn ở các kỳ hạn dài hơn vẫn chưa hạ nhiệt.
NHNN làm rõ việc “Khách hàng VIP” có bị giám sát phòng, chống rửa tiền
NHNN khẳng định đối tượng giám sát trong dự thảo quy định về phòng, chống rửa tiền là các tổ chức báo cáo, không phải khách hàng cá nhân hay lãnh đạo ngân hàng.
Lãi suất cuối năm nổi sóng: Người đón lộc gửi tiền, người chật vật "thoát nợ"
Khi các ngân hàng đua nâng lãi suất huy động lên sát mốc 10%/năm, người gửi tiền hưởng thêm "lộc". Ngược lại, nhiều người vay vốn lâm vào cảnh kiệt quệ, buộc phải bán tháo bất động sản để đối phó với áp lực lãi suất thả nổi.





 Infographic
Kết quả sắp xếp, tinh gọn bộ máy và đơn vị sự nghiệp qua những con số
Bộ Nội vụ cho biết, sau khi thực hiện sắp xếp, số lượng thôn, tổ dân phố cả nước đã giảm từ 89.589 xuống còn 48.078 đơn vị (giảm 41.511 đơn vị).

Đừng bỏ lỡ



 HTX nhỏ, chuyển đổi số lớn
Chuyển đổi số từ lâu đã không còn là câu chuyện riêng của những HTX quy mô lớn. Ở những HTX quy mô nhỏ, từ quản lý sản xuất, điều hành đến truy xuất nguồn gốc và tiêu thụ sản phẩm, những công cụ số đang giúp HTX nâng hiệu quả hoạt động và từng bước...






