







Vì sao cần hạn chế tối đa phạm vi những mặt hàng thuộc diện không chịu thuế VAT?


Việc không được coi là đối tượng chịu thuế khiến những doanh nghiệp trong nước sản xuất loại hàng hoá này để tiêu dùng trong nước không được khấu trừ và hoàn thuế giá trị gia tăng (VAT) đầu vào, khiến các doanh nghiệp gặp rất nhiều thiệt thòi. Vì vậy, VCCI đề nghị hạn chế tối đa phạm vi những mặt hàng thuộc diện không chịu thuế VAT, chuyển các mặt hàng đó sang diện có chịu thuế để khuyến khích sản xuất trong nước.
Liên đoàn Thương mại và Công nghiệp Việt Nam (VCCI) vừa có ý kiến gửi Bộ Tài chính về việc Rà soát, đánh giá và đề xuất sửa đổi Luật Thuế VAT, Luật Thuế tiêu thụ đặc biệt, Luật Thuế thu nhập doanh nghiệp.
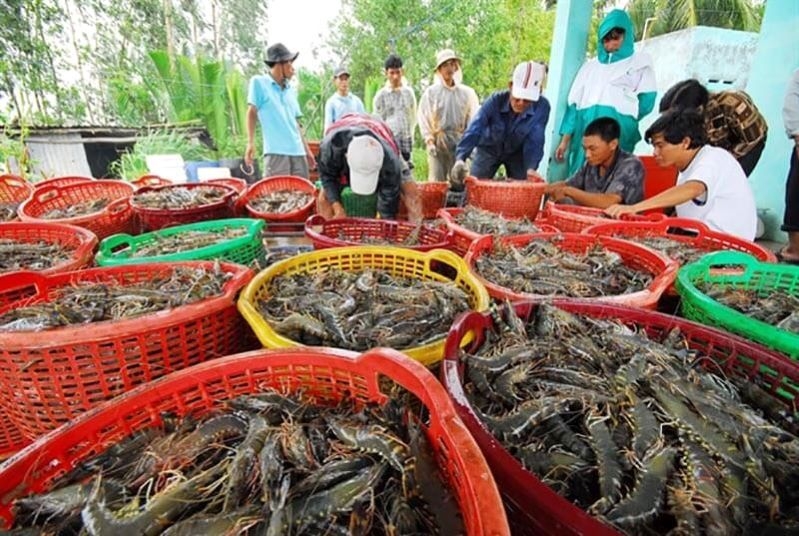
Về thuế VAT, tại văn bản góp ý, VCCI cho biết, thuế VAT đánh vào giai đoạn của sản phẩm, từ sản xuất, lưu thông đến tiêu dùng, và do đó có tác động lớn đến kinh tế - xã hội. Luật Thuế VAT hiện hành vẫn quy định rất nhiều loại hàng hoá là đối tượng không chịu thuế VAT như: sản phẩm trồng trọt, chăn nuôi, thủy sản nuôi trồng, đánh bắt chưa chế biến; giống vật nuôi, giống cây trồng; phân bón; máy móc nông nghiệp; tàu đánh bắt xa bờ; thức ăn chăn nuôi; muối; sách báo, tạp chí; một số loại máy móc, vật tư, phương tiện trong nước chưa sản xuất được; vũ khí, khí tài; bộ phận cơ thể nhân tạo, dụng cụ cho người khuyết tật…
VCCI đánh giá, việc không được coi là đối tượng chịu thuế khiến những doanh nghiệp trong nước sản xuất loại hàng hoá này để tiêu dùng trong nước không được khấu trừ và hoàn thuế VAT đầu vào, khiến các doanh nghiệp trong các lĩnh vực trên gặp rất nhiều thiệt thòi.
Cụ thể như, các chi phí đầu vào như nguyên vật liệu, năng lượng, quảng cáo, dịch vụ mặt bằng, kho bãi, dịch vụ vận chuyển… đều có thuế VAT đầu vào nhưng không được khấu trừ. Trong khi đó, hàng hoá nhập khẩu được hưởng thuế suất 0% ở nước xuất khẩu và không chịu thuế VAT tại Việt Nam, từ đó có lợi thế về thuế hơn các sản phẩm sản xuất trong nước. Vô hình trung, quy định này khuyến khích nhập khẩu, đi ngược lại chính sách khuyến khích sản xuất trong nước.
Đồng thời, cách tính thuế này còn dẫn đến hệ quả làm giảm động lực chuyên môn hóa và phân công lao động trong những lĩnh vực sản xuất trên. Bởi doanh nghiệp nào càng ít mua sắm, sử dụng hàng hoá, dịch vụ mua ngoài thì số thuế VAT không được khấu trừ càng ít và càng được lợi về thuế.
Do đó, VCCI đề nghị cơ quan soạn thảo nghiên cứu, hạn chế tối đa phạm vi những mặt hàng thuộc diện không chịu thuế, chuyển các mặt hàng đó sang diện có chịu thuế (với mức thuế suất tuỳ vào mục tiêu chính sách, có thể là 0% hoặc 5%).
Đức Nguyễn
Hải Phòng đối thoại, gỡ vướng cho HTX từ vốn, đất đai đến chính sách
Ngân sách sẽ chi tiền kiểm toán, lương nhân lực và giải pháp chuyển đổi số cho hợp tác xã
Chủ tịch Liên minh HTX Việt Nam gợi mở lối ra cho bài toán tiêu thụ sản phẩm HTX tại Ninh Bình
Doanh nông thực chiến: Đưa sản vật bản địa vào chuỗi giá trị
Sự trỗi dậy của thế lực mới trong ngành AI
Vì sao startup Việt dễ “đứt gánh giữa đường”?
‘Mỏ vàng’ AI của startup Việt đối diện bài toán cạnh tranh ngày càng gay gắt

Cùng chuyên mục
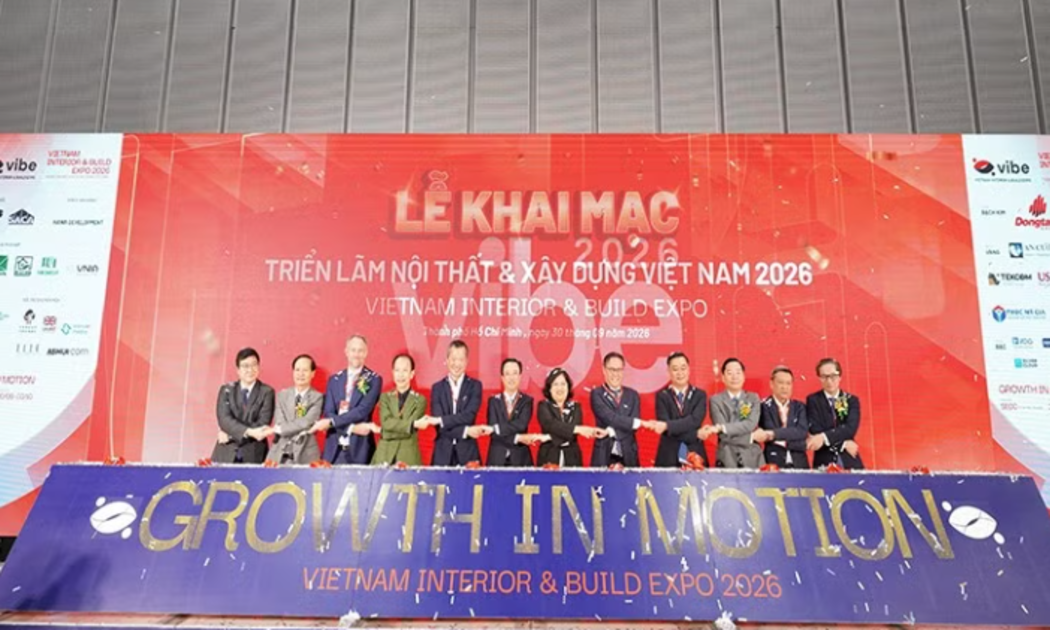
VIBE 2026 quy tụ khoảng 700 gian hàng, An Cường giới thiệu hệ vật liệu mới
Triển lãm Nội thất và Xây dựng Việt Nam – VIBE 2026 diễn ra từ ngày 30/9 - 3/10 tại Trung tâm Hội chợ và Triển lãm Sài Gòn (SECC), TP. Hồ Chí Minh, quy tụ khoảng 700 gian hàng trong các lĩnh vực kiến trúc, nội thất, xây dựng, vật liệu và công nghệ.
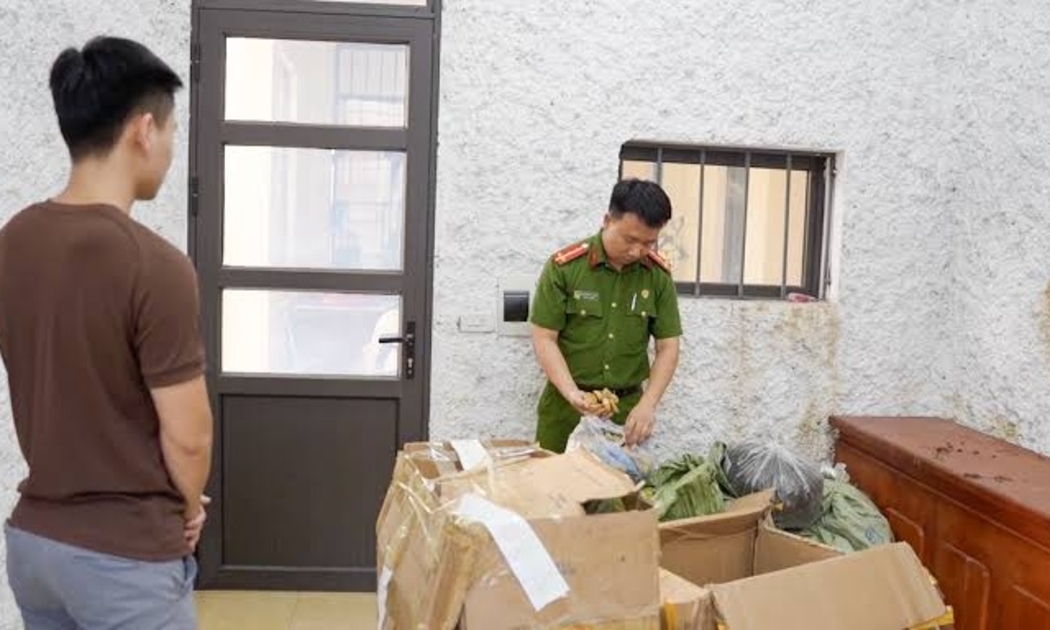
Khởi tố ‘lang băm’ thổi phồng công dụng thảo mộc, lừa hàng nghìn người dùng
Sử dụng 4 tài khoản mạng xã hội, Ngô Bá Mạnh (SN 1998) đã bán, quảng cáo sai về nguồn gốc, xuất xứ và công dụng sản phẩm các loại thảo mộc, thu lợi bất chính hàng tỷ đồng.
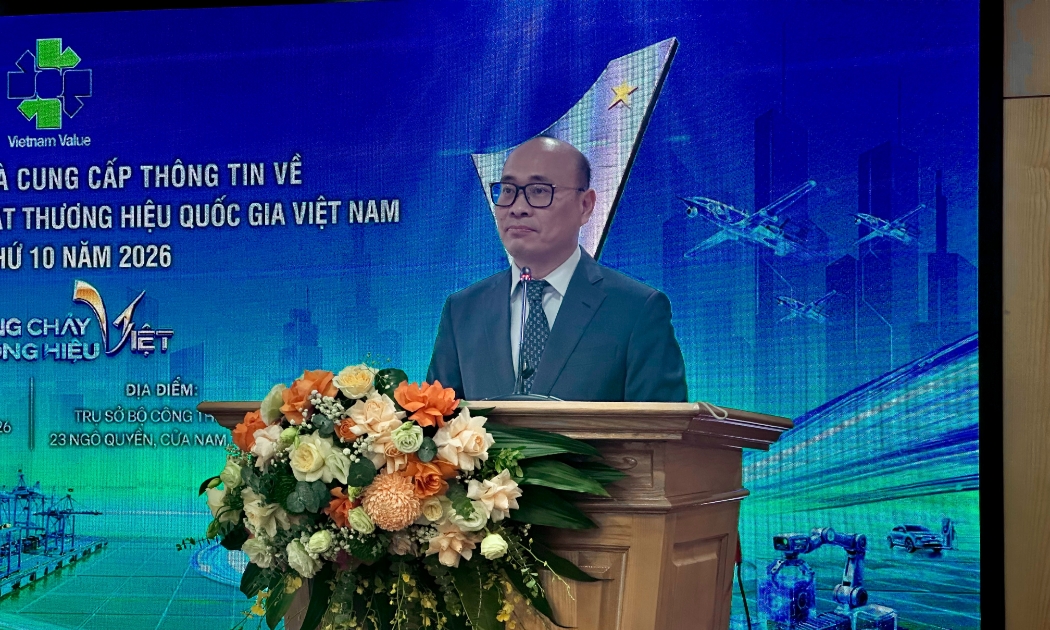
499 sản phẩm đạt Thương hiệu quốc gia Việt Nam, lần đầu áp dụng tiêu chí mới
Kỳ xét chọn Thương hiệu quốc gia Việt Nam năm 2026 công nhận 499 sản phẩm của 227 doanh nghiệp, với hệ thống tiêu chí mới nâng trọng số đổi mới sáng tạo lên 30% tổng điểm, nhấn mạnh năng lực cạnh tranh và phát triển bền vững.
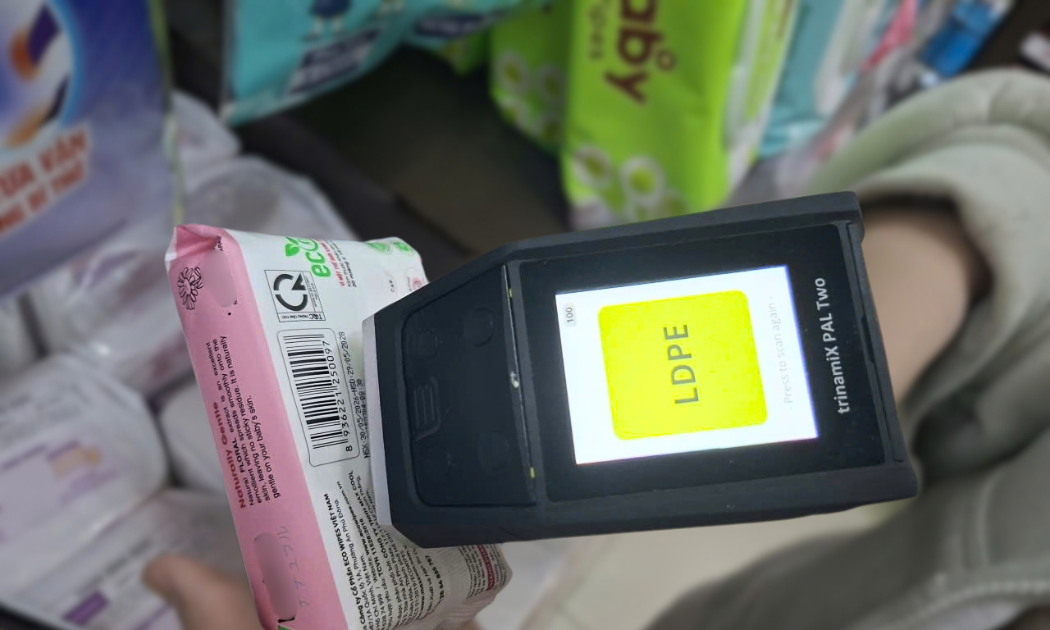
1/5 bao bì mềm tại Việt Nam không qua được “mắt thần” tái chế châu Âu
Một khảo sát thí điểm của LoopNet Asia trên 1.530 bao bì mềm tại TP.HCM cho thấy 19% lượt quét bằng công nghệ cận hồng ngoại (NIR) không nhận diện được vật liệu. Kết quả này đặt ra cảnh báo đối với doanh nghiệp Việt Nam khi EU chuẩn bị siết tiêu chuẩn tái chế bao bì từ năm 2030.
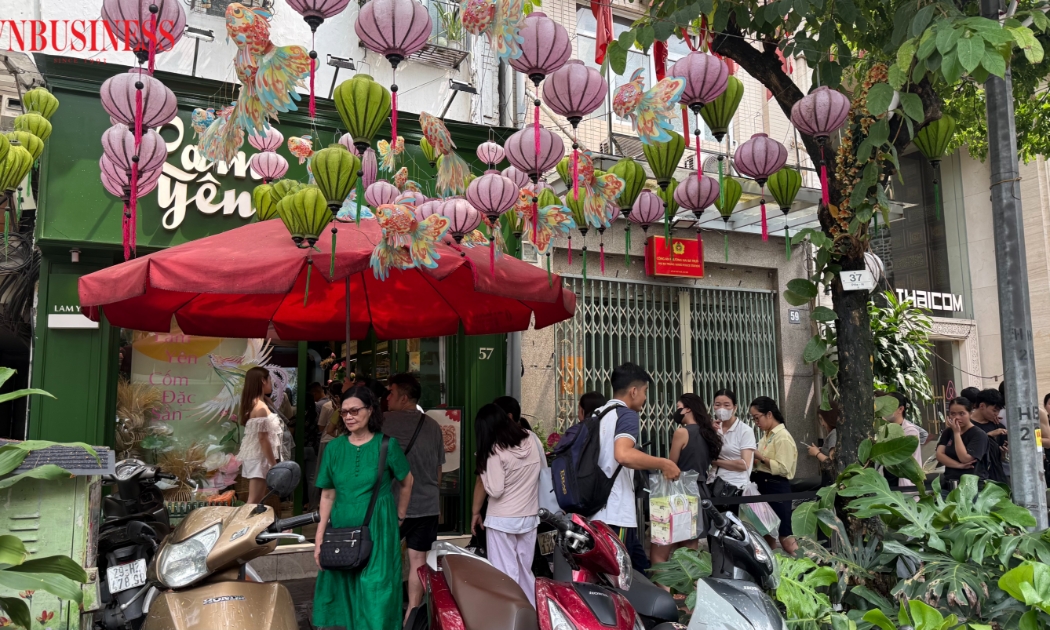
Thị trường bánh Trung thu 2026: Truyền thống giữ phong độ, ‘trend’ cũng hút khách
Thị trường bánh Trung thu 2026 sôi động hơn khi bánh truyền thống vẫn hút khách, trong khi các thương hiệu mới tạo sức nóng bằng hương vị và cách tiếp cận hiện đại.
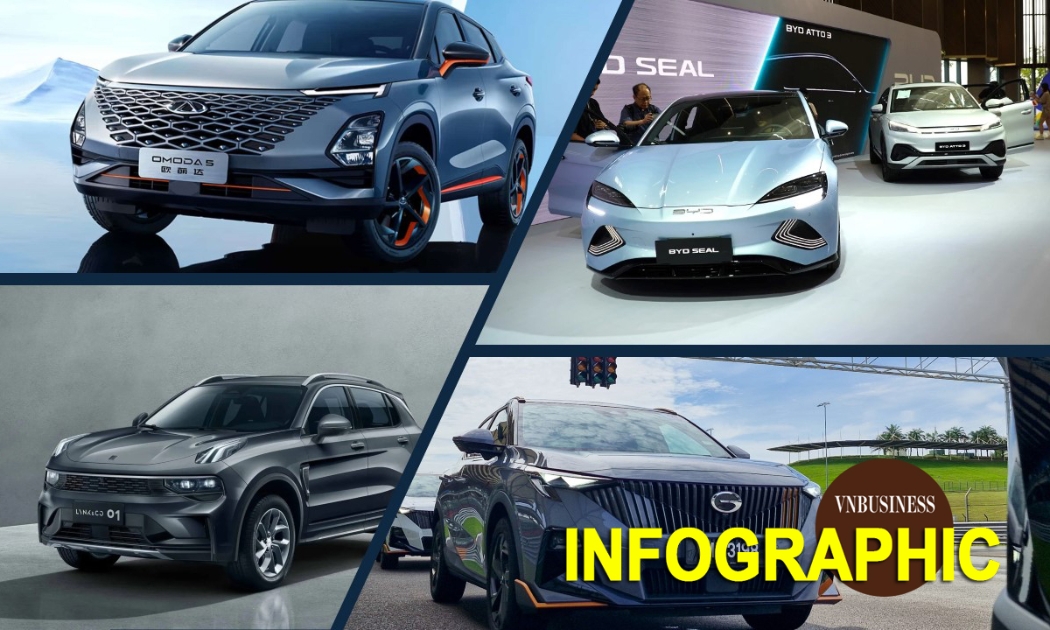
Xe Trung Quốc 'đại hạ giá', ưu đãi tới 110 triệu đồng để săn doanh số
Thị trường ô tô Việt Nam tháng 9 chứng kiến cuộc đua giảm giá đáng chú ý của hàng loạt thương hiệu Trung Quốc, với mức ưu đãi lên tới hàng trăm triệu đồng nhằm kích cầu và xử lý xe tồn kho.






 Infographic
So găng iPhone 18 Pro Max và Galaxy S26 Ultra: Giá chênh gần 13 triệu, công nghệ ra sao?
Cuộc đua flagship (sản phẩm chủ lực/cao cấp nhất) giữa Apple và Samsung đang nóng lên khi iPhone 18 Pro Max và Galaxy S26 Ultra sở hữu những lợi thế hoàn toàn khác biệt.


Đừng bỏ lỡ


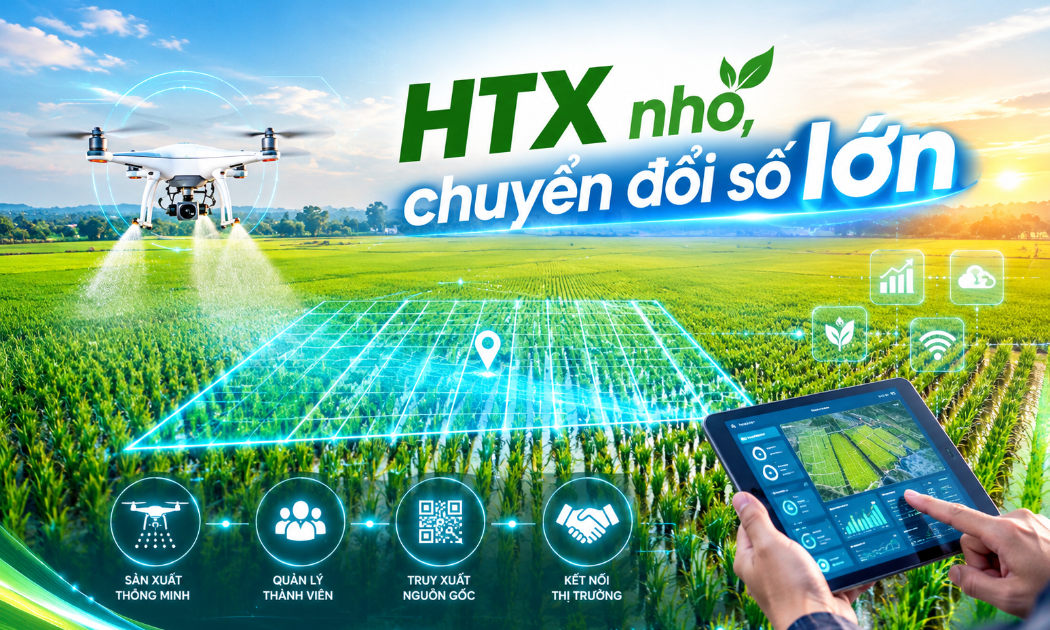

 HTX nhỏ, chuyển đổi số lớn
Chuyển đổi số từ lâu đã không còn là câu chuyện riêng của những HTX quy mô lớn. Ở những HTX quy mô nhỏ, từ quản lý sản xuất, điều hành đến truy xuất nguồn gốc và tiêu thụ sản phẩm, những công cụ số đang giúp HTX nâng hiệu quả hoạt động và từng bước...






