


846.000 tỷ đồng AUM, 89% đến từ ủy thác: Ngành quỹ cần thêm vốn dài hạn


Hiện nay, tổng tài sản quản lý (AUM) của các công ty quản lý quỹ tại Việt Nam đạt khoảng 846.000 tỷ đồng, nhưng gần 89% tập trung ở các danh mục đầu tư ủy thác. Sau nâng hạng thị trường chứng khoán, dư địa mở rộng quỹ đại chúng và thu hút dòng vốn dài hạn vẫn còn lớn.
Theo số liệu được công bố mới nhất, đến cuối tháng 6/2026, tổng tài sản quản lý của các công ty quản lý quỹ đạt khoảng 846.000 tỷ đồng, tăng 6,8 lần so với cuối năm 2015. Việt Nam hiện có 43 công ty quản lý quỹ và khoảng 141 quỹ đầu tư chứng khoán.
AUM lớn, nhưng quỹ đại chúng còn khiêm tốn
Con số 846.000 tỷ đồng cho thấy ngành quản lý quỹ Việt Nam đã bước sang một quy mô khác so với một thập kỷ trước. Nhưng nếu nhìn sâu hơn vào cấu trúc AUM , một điểm đáng chú ý xuất hiện: khoảng 753.000 tỷ đồng, tương đương gần 89% tổng AUM, nằm ở các danh mục đầu tư ủy thác.
Trong khi đó, quy mô tài sản của các quỹ đầu tư chứng khoán vẫn nhỏ hơn đáng kể. Điều này không có nghĩa dòng tiền ủy thác kém hiệu quả hay không đóng góp cho thị trường vốn.
Ngược lại, ủy thác đầu tư cũng là một mảng quan trọng của hoạt động quản lý tài sản. Tuy nhiên, cơ cấu này cho thấy quy mô ngành quản lý quỹ hiện chưa đồng nghĩa với quy mô tương ứng của thị trường quỹ đại chúng và lượng vốn dài hạn được huy động rộng rãi từ công chúng. Đây là khác biệt quan trọng khi đánh giá sức khỏe của ngành.
Một công ty quản lý quỹ có thể quản lý lượng tài sản rất lớn cho một số khách hàng hoặc tổ chức thông qua các hợp đồng ủy thác. Nhưng để ngành quỹ trở thành một lực lượng vốn dài hạn của nền kinh tế, cần một hệ sinh thái rộng hơn: quỹ mở, ETF, quỹ hưu trí, các sản phẩm đầu tư dài hạn và một lớp nhà đầu tư tổ chức ngày càng lớn.
Ở góc độ này, 846.000 tỷ đồng mới là quy mô tài sản được quản lý, chứ chưa phải câu trả lời cuối cùng cho câu hỏi ngành quỹ đã đóng góp bao nhiêu vào quá trình hình thành nguồn vốn dài hạn.
Khoảng cách với các thị trường trong khu vực cũng cho thấy dư địa còn rất lớn. AUM của ngành quản lý quỹ Việt Nam hiện mới tương đương khoảng 6% GDP, trong khi tỷ lệ này được dẫn ở mức cao hơn đáng kể tại một số thị trường châu Á như Thái Lan, Malaysia, Trung Quốc và Hàn Quốc.
Tại Chương trình "Giải thưởng Quỹ đầu tư chứng khoán Việt Nam 2026" vừa diễn ra, Chủ tịch UBCKNN Vũ Thị Chân Phương cho rằng ngành quỹ cần được nhìn nhận như một lực lượng định chế đầu tư chuyên nghiệp, có khả năng tập hợp nguồn vốn, chuyển hóa thành dòng vốn dài hạn và phân bổ hiệu quả vào nền kinh tế.
Thông điệp này cho thấy trọng tâm phát triển của ngành đang dịch chuyển: không chỉ tăng AUM, mà phải nâng chất lượng của dòng vốn được quản lý.
Bởi với một nền kinh tế có nhu cầu vốn lớn cho hạ tầng, sản xuất, công nghệ, chuyển đổi số, đổi mới sáng tạo và tăng trưởng xanh, điều quan trọng không chỉ là có thêm tiền trên thị trường. Quan trọng hơn là có những định chế đủ năng lực lựa chọn, phân tích và đồng hành với các cơ hội đầu tư trong thời gian dài. Đây chính là khoảng trống mà ngành quỹ được kỳ vọng lấp đầy.
Bài toán biến tiền thành vốn dài hạn
Thời điểm thông điệp này được đưa ra khi thị trường chứng khoán Việt Nam vừa bước vào một giai đoạn mới sau quyết định nâng hạng của FTSE Russell.
Nâng hạng mở ra khả năng thu hút thêm dòng vốn quốc tế, đồng thời đưa thị trường Việt Nam vào một sân chơi có yêu cầu cao hơn về tính minh bạch, khả năng tiếp cận, chất lượng hàng hóa và mức độ chuyên nghiệp của các chủ thể tham gia.
Theo đó, nhà đầu tư tổ chức trở thành một mắt xích quan trọng. Nếu trước đây câu chuyện nâng hạng thường được nhìn chủ yếu qua khả năng thu hút dòng tiền ngoại, thì ở giai đoạn mới, việc củng cố lực lượng nhà đầu tư tổ chức trong nước cũng có ý nghĩa không kém.
Một thị trường có tỷ trọng nhà đầu tư tổ chức cao hơn sẽ có thêm những dòng vốn được vận hành theo chiến lược, tiêu chí phân tích và khung quản trị rủi ro rõ ràng. Các quỹ đầu tư cũng có thể trở thành cầu nối giữa tiền tiết kiệm trong dân cư và nhu cầu huy động vốn của doanh nghiệp.
Đây là lý do cơ quan quản lý đang đặt mục tiêu tái cấu trúc cơ sở nhà đầu tư theo hướng tăng tỷ trọng nhà đầu tư tổ chức và nhà đầu tư chuyên nghiệp.
Với ngành quỹ, điều đó đồng nghĩa với việc phải mở rộng không gian phát triển vượt ra ngoài nhóm khách hàng ủy thác hiện hữu.
Một trong những dư địa lớn nhất nằm ở nguồn tiền nhàn rỗi của người dân. Việt Nam có lượng tiền tiết kiệm lớn, số lượng tài khoản chứng khoán tăng nhanh và mức độ quan tâm tới các sản phẩm đầu tư ngày càng cao. Nhưng chuyển tiền tiết kiệm thành dòng vốn dài hạn không đơn giản chỉ bằng cách đưa thêm sản phẩm ra thị trường.
Ngành quỹ phải giải quyết đồng thời bài toán về sản phẩm, phân phối, công nghệ, minh bạch thông tin và niềm tin của nhà đầu tư.
Theo bà Nguyễn Thị Hằng Nga, Tổng giám đốc VCBF, nguồn tiết kiệm lớn trong dân cư và số lượng tài khoản chứng khoán tăng nhanh đang mở rộng dư địa cho ngành quản lý quỹ. Tuy nhiên, để khai thác được dư địa này, ngành quỹ cần phát triển sản phẩm phù hợp, mở rộng kênh phân phối, ứng dụng công nghệ và từng bước thay đổi thói quen đầu tư của người dân.
Đây cũng là điểm then chốt để chuyển một lượng tiền lớn đang nằm trong khu vực hộ gia đình thành dòng vốn được quản lý chuyên nghiệp và có tầm nhìn dài hạn.
Đặc biệt, với nhà đầu tư cá nhân, quỹ đầu tư chỉ có thể trở thành một lựa chọn dài hạn nếu sản phẩm đủ dễ tiếp cận, chi phí hợp lý, hiệu quả được công bố minh bạch và nhà đầu tư có thể hiểu được mình đang bỏ tiền vào đâu.
Khi đó, vai trò của các quỹ không còn chỉ là “đầu tư thay” cho nhà đầu tư cá nhân. Quan trọng hơn, các quỹ trở thành một cơ chế giúp chuyên nghiệp hóa quá trình phân bổ vốn.
Nhà đầu tư cá nhân đóng góp nguồn tiền; công ty quản lý quỹ cung cấp năng lực phân tích và quản trị, còn thị trường chứng khoán cung cấp kênh để dòng tiền đi vào doanh nghiệp.
Nếu các mắt xích này vận hành tốt, nguồn tiền nhỏ lẻ có thể được tập hợp thành những danh mục vốn lớn hơn, được phân bổ theo chiến lược và có khả năng đồng hành dài hơn với doanh nghiệp.
Mục tiêu phát triển ngành đến năm 2030 cũng đang đi theo hướng mở rộng mạnh hệ sinh thái này, với định hướng nâng quy mô NAV các quỹ đầu tư chứng khoán lên tương đương khoảng 5% GDP và số lượng quỹ hướng tới khoảng 500.
“Một thị trường phát triển bền vững cần có sự tham gia ngày càng lớn của các nhà đầu tư tổ chức, các quỹ đầu tư dài hạn và các dòng vốn chuyên nghiệp”, ông Nguyễn Công Minh, Trưởng Ban Quản lý các công ty quản lý quỹ và quỹ đầu tư chứng khoán, UBCKNN nói.
Như vậy, bài toán của ngành quỹ trong những năm tới không chỉ là 846.000 tỷ đồng tăng lên bao nhiêu, mà là bao nhiêu trong số đó thực sự trở thành nguồn vốn dài hạn, được phân bổ chuyên nghiệp và góp phần nâng chất lượng thị trường vốn.
Sau nâng hạng, khi dòng vốn quốc tế có thêm lý do để quan tâm tới Việt Nam, yêu cầu đối với lực lượng vốn trong nước cũng trở nên rõ hơn. Một thị trường vốn phát triển không thể chỉ dựa vào dòng tiền đến từ bên ngoài, mà cần một hệ thống nhà đầu tư tổ chức đủ mạnh để tạo nền tảng ổn định cho quá trình phân bổ vốn.
Vì vậy, thách thức lớn hơn là biến quy mô tài sản quản lý thành năng lực huy động và phân bổ vốn dài hạn. Nếu làm được điều đó, ngành quỹ sẽ không chỉ là một bộ phận của thị trường tài chính mà có thể trở thành một trong những kênh dẫn vốn quan trọng cho giai đoạn tăng trưởng mới của nền kinh tế.
Hải Giang
Dòng vốn tín dụng tăng tốc tại các đầu tàu kinh tế
VietinBank mở rộng hành trình đồng hành cùng khách hàng và gia đình qua các thế hệ
Ngân hàng NCB và Petrolimex hợp tác chiến lược, kết nối hiệu quả hệ sinh thái năng lượng và tài chính
Trái phiếu xanh Việt Nam xuất hiện kỳ hạn 20 năm, vốn ngoại tệ trở lại
Áp lực chốt lời đè nặng sàn quốc tế, giá cà phê nội địa đi ngang
Singapore siết khai báo nhập khẩu, doanh nghiệp Việt xuất khẩu thủy sản cần lưu ý
Cận Tết Trung thu, hàng trăm kg thực phẩm rã đông, tam thất mốc bị thu giữ
PV GAS kiện toàn nhân sự lãnh đạo cho nhiệm kỳ 2026 – 2031
Cùng chuyên mục
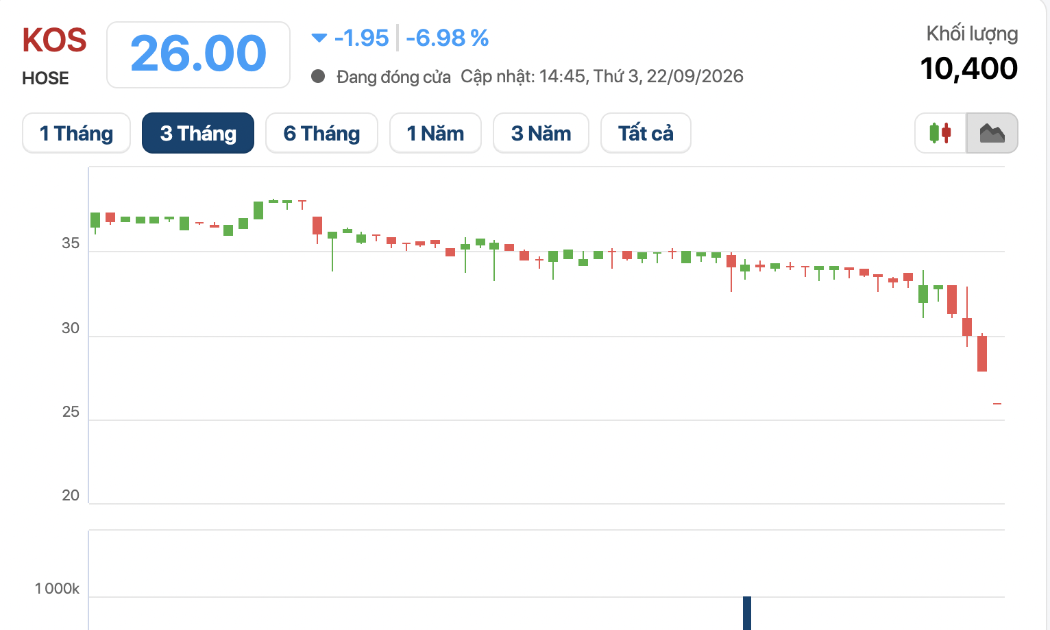
KOS giảm sàn 2 phiên, lãnh đạo bị bán giải chấp giữa áp lực tồn kho, nợ vay
Cổ phiếu KOS giảm sàn 2 phiên liên tiếp trong bối cảnh một Phó Tổng giám đốc bị call margin. Đáng chú ý, dù lợi nhuận 6 tháng tăng mạnh, KOSY chỉ còn khoảng 12,6 tỷ đồng tiền mặt, trong khi hàng tồn kho bất động sản gần 2.800 tỷ đồng và dư nợ vay xấp xỉ 2.000 tỷ đồng.
VN-Index tăng hơn 17 điểm: VIC, GEX bứt phá, SSB tiếp tục “trắng bên mua”
VIC, GEX cùng nhiều cổ phiếu vốn hóa lớn bứt phá, đưa VN-Index tăng hơn 17 điểm. Trái chiều, SSB giảm sàn phiên thứ hai liên tiếp và rơi vào trạng thái “trắng bên mua”.
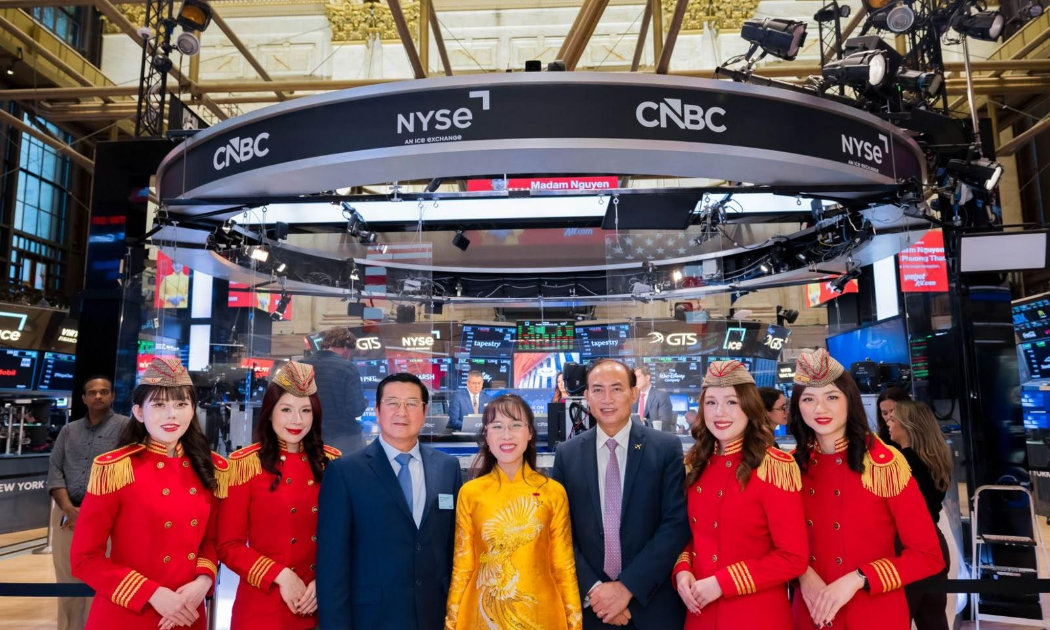
Nữ tỷ phú Nguyễn Thị Phương Thảo dự lễ rung chuông tại NYSE đúng ngày chứng khoán Việt Nam được nâng hạng
Nữ tỷ phú Nguyễn Thị Phương Thảo, Chủ tịch Sovico và Vietjet, đã tham dự lễ rung chuông khai mở phiên giao dịch tại Sở Giao dịch Chứng khoán New York (NYSE) do Ngoại trưởng Mỹ Marco Rubio thực hiện lúc 9 giờ 30 sáng ngày 21/9.
Vietravel chấm dứt liên doanh tại Ấn Độ, lợi nhuận bán niên giảm 81%
CTCP Du lịch Vietravel (VTR) vừa quyết định chấm dứt thỏa thuận liên doanh và thực hiện thủ tục giải thể Viet India Travel Private Limited tại Ấn Độ. Động thái diễn ra trong bối cảnh doanh nghiệp ghi nhận lợi nhuận sau thuế giảm tới 81%.
Viconship xoay xở hàng nghìn tỷ đồng nguồn vốn, cổ phiếu mất hơn 50% từ đỉnh
Cổ phiếu VSC đã giảm hơn một nửa so với mức đỉnh ngắn hạn hồi đầu tháng 3/2026, trong khi Viconship liên tiếp triển khai các phương án huy động và tái cấu trúc nguồn vốn.
Sau cột mốc nâng hạng, chứng khoán Việt Nam chờ động lực mới
Việc Việt Nam chính thức được nâng hạng lên thị trường mới nổi thứ cấp đánh dấu một cột mốc lớn, nhưng cũng khiến thị trường bước vào bài toán mới: khi kỳ vọng lớn nhất đã trở thành hiện thực, đâu sẽ là động lực đủ mạnh để duy trì dòng tiền và tăng trưởng?


 Infographic
So găng iPhone 18 Pro Max và Galaxy S26 Ultra: Giá chênh gần 13 triệu, công nghệ ra sao?
Cuộc đua flagship (sản phẩm chủ lực/cao cấp nhất) giữa Apple và Samsung đang nóng lên khi iPhone 18 Pro Max và Galaxy S26 Ultra sở hữu những lợi thế hoàn toàn khác biệt.
Đừng bỏ lỡ

 Đặc sản vùng cao: Từ cây bản địa đến sinh kế bền vững
Từ cây dong riềng gắn với sản xuất truyền thống, người dân vùng cao từng bước hình thành vùng nguyên liệu, liên kết sản xuất và nâng giá trị sản phẩm qua chế biến. Khi đặc sản địa phương vươn ra thị trường, cây trồng bản địa cũng trở thành nguồn...