Sửa Luật Phát triển doanh nghiệp nhỏ và vừa: Tránh để doanh nghiệp chưa kịp có lãi đã hết ưu đãi


Nhiều ý kiến tại nghị trường cho rằng các chính sách trọng tâm về miễn giảm thuế hay hỗ trợ mặt bằng trong dự thảo Luật Phát triển doanh nghiệp nhỏ và vừa cần tính toán sát thực tế, bảo đảm nguồn lực trợ lực đến trúng đối tượng và mang lại hiệu quả thiết thực cho cộng đồng doanh nghiệp.
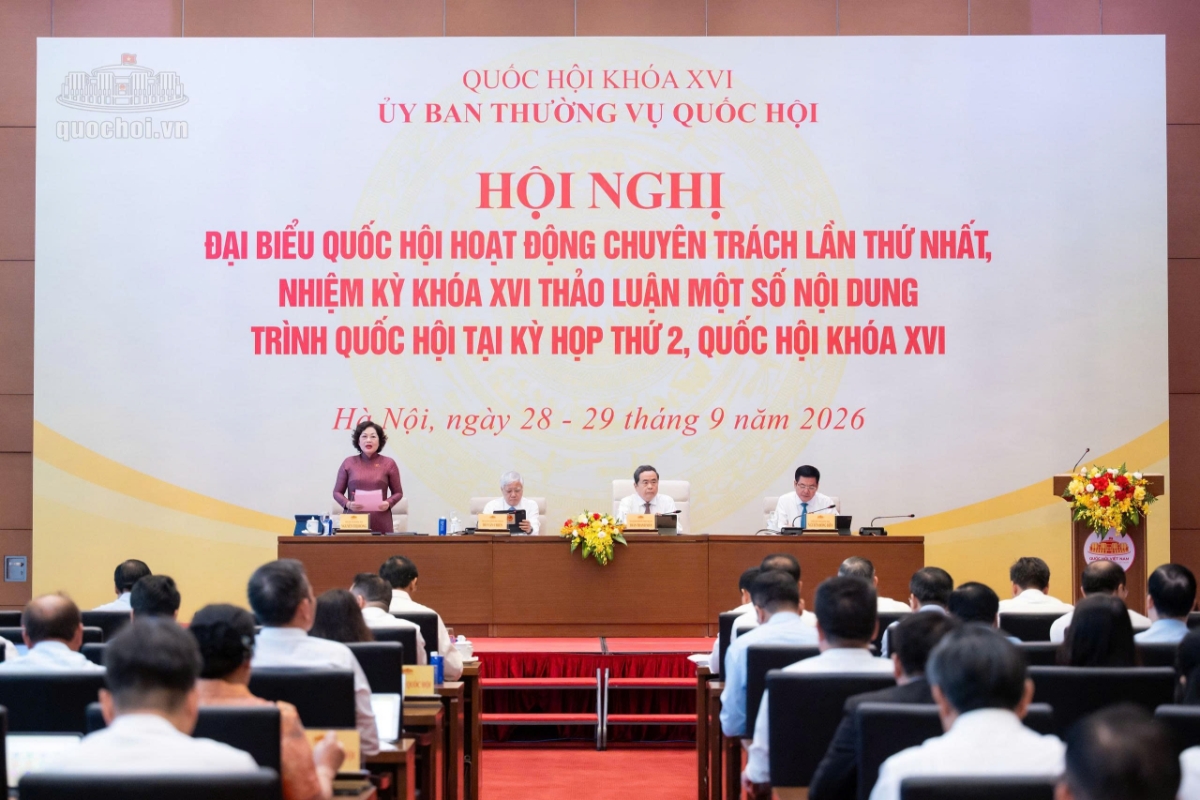
Tại Hội nghị đại biểu Quốc hội hoạt động chuyên trách lần thứ Nhất, nhiệm kỳ khóa XVI, sáng 28/9, các đại biểu đã thảo luận về dự án Luật Phát triển doanh nghiệp nhỏ và vừa. Đa số ý kiến nhất trí với sự cần thiết sửa đổi toàn diện Luật Hỗ trợ doanh nghiệp nhỏ và vừa thành Luật Phát triển doanh nghiệp nhỏ và vừa, qua đó khẳng định vị thế và dành sự ưu tiên phát triển lực lượng nòng cốt này. Dự thảo luật ghi nhận nhiều điểm mới tích cực về nguồn vốn, mở rộng thị trường, hỗ trợ đổi mới sáng tạo, chuyển đổi số, kinh tế xanh và tạo thuận lợi cho hộ kinh doanh chuyển đổi, đặc biệt là nỗ lực đơn giản hóa thủ tục hành chính ở các địa phương.
Tính thời điểm miễn thuế từ khi phát sinh thu nhập chịu thuế
Nội dung về thuế và kế toán tại Điều 9 của dự thảo thu hút nhiều ý kiến thảo luận. Hiện, dự thảo quy định doanh nghiệp siêu nhỏ, doanh nghiệp nhỏ được áp dụng thuế suất thuế thu nhập doanh nghiệp thấp hơn mức thông thường, đồng thời doanh nghiệp nhỏ và vừa được miễn thuế thu nhập doanh nghiệp trong 3 năm kể từ ngày cấp giấy chứng nhận đăng ký lần đầu.
Nhìn nhận về quy định này, đại biểu Trần Văn Lâm, đại biểu tỉnh Bắc Ninh, đánh giá việc miễn thuế thu nhập trong 3 năm đầu chưa phù hợp với chu kỳ hoạt động của các đơn vị mới khởi sự. Giai đoạn đầu thường là lúc doanh nghiệp dồn vốn đầu tư nhà xưởng, sắm sửa máy móc, tuyển dụng nhân sự và tìm kiếm thị trường nên phần lớn chưa có lãi, lãi rất thấp hoặc chịu lỗ. Nếu thời hạn ưu đãi tính từ ngày đăng ký, chính sách có thể trôi qua khi doanh nghiệp chưa phát sinh nghĩa vụ thuế, khiến ưu đãi không đi vào thực tế.
Đại biểu đề xuất thời gian miễn thuế nên kéo dài 3 năm tính từ năm đầu tiên doanh nghiệp có thu nhập chịu thuế, tức thời điểm bắt đầu phát sinh số thuế phải nộp.
Cùng chung băn khoăn, đại biểu Hà Thị Anh Thư, đại biểu tỉnh Quảng Ngãi, cũng đề nghị lùi thời điểm tính miễn thuế thu nhập doanh nghiệp tới khi đơn vị bắt đầu có thu nhập chịu thuế để tránh tình trạng ưu đãi hết hạn khi doanh nghiệp chưa kịp sinh lời.
Dưới góc nhìn phân bổ nguồn lực, đại biểu Nguyễn Văn Huy, đại biểu tỉnh Hưng Yên, đồng tình việc xem xét lại thời điểm tính ưu đãi nhưng lưu ý các tiêu chí chi tiết cần được thống nhất trong luật thuế chuyên ngành. Ông cho rằng việc áp dụng miễn thuế dàn trải cho toàn bộ doanh nghiệp thành lập mới có thể gây áp lực lớn lên ngân sách mà chưa chắc tương xứng với nhu cầu của từng nhóm. Nhu cầu của một doanh nghiệp công nghệ cao, sản xuất chuỗi cung ứng hay khởi nghiệp sáng tạo rất khác với các ngành kinh doanh thông thường.
Đại biểu Nguyễn Văn Huy đề xuất phân tầng chính sách thuế theo hướng ưu đãi vượt trội, kéo dài hơn hoặc kèm điều kiện cho các lĩnh vực ưu tiên như sản xuất xanh, tham gia chuỗi giá trị hay tạo nhiều việc làm. Đồng thời, luật cần thiết lập nguyên tắc ngăn chặn tình trạng chia tách, lập pháp nhân mới chỉ để trục lợi chính sách, bảo đảm sự thống nhất với pháp luật thuế thu nhập doanh nghiệp và cân đối ngân sách nhà nước.
Liên quan đến quy định cho phép doanh nghiệp có doanh thu tối đa 10 tỷ đồng mỗi năm được chọn nộp thuế thu nhập theo tỷ lệ phần trăm trên doanh thu, đại biểu Trần Văn Lâm lưu ý cần đồng bộ hóa với thuế giá trị gia tăng và chế độ kế toán. Nếu doanh nghiệp nộp thuế thu nhập trên doanh thu nhưng vẫn phải duy trì hệ thống kế toán phức tạp để theo dõi chi tiết thuế giá trị gia tăng đầu vào và đầu ra theo phương pháp khấu trừ thì mục tiêu đơn giản hóa sẽ không đạt được. Đại biểu đề nghị quyền chọn phương pháp tính thuế cần được thiết kế linh hoạt, có điều kiện nhằm phù hợp với đặc thù giao dịch của từng loại hình doanh nghiệp.
Minh bạch cơ chế hỗ trợ tiền thuê đất và mặt bằng sản xuất
Bên cạnh chính sách thuế, các quy định tạo điều kiện tiếp cận mặt bằng sản xuất tại Điều 10 được đánh giá là bước tiến quan trọng. Dự thảo cho phép Ủy ban nhân dân cấp tỉnh trình Hội đồng nhân dân cùng cấp quyết định dùng ngân sách đầu tư hạ tầng khu, cụm công nghiệp cho doanh nghiệp nhỏ và vừa, hỗ trợ tiền thuê lại đất và ưu tiên tiếp cận tài sản công chưa sử dụng.
Để chính sách khả thi, đại biểu Nguyễn Văn Huy đề nghị làm rõ việc dùng ngân sách địa phương đầu tư hạ tầng là quyền chủ động hay trách nhiệm bắt buộc, đi kèm bộ tiêu chí phân bổ nguồn lực cụ thể giữa các địa phương có điều kiện kinh tế khác nhau. Về khoản hỗ trợ tiền thuê lại đất, ông yêu cầu quy định chặt chẽ để nguồn tiền thực sự tới tay doanh nghiệp thay vì chỉ làm lợi cho chủ đầu tư hạ tầng, đồng thời công khai minh bạch giá thuê trước và sau khi có trợ lực từ Nhà nước.
Bàn về khoản 6 Điều 10 quy định hỗ trợ giảm tối thiểu 30% tiền thuê lại đất trong 5 năm đầu và Nhà nước hoàn trả cho chủ đầu tư hạ tầng, đại biểu Lê Thanh Hoàn, đại biểu tỉnh Thanh Hóa, cho rằng Luật Đất đai hiện không có cơ chế dùng ngân sách hoàn trả bằng tiền mặt cho một doanh nghiệp tư nhân bù đắp việc giảm giá cho bên thứ ba. Quy trình này dễ phát sinh thủ tục chi ngân sách phức tạp.
Đại biểu Lê Thanh Hoàn kiến nghị thay thế việc hoàn trả bằng tiền mặt sang cơ chế khấu trừ nghĩa vụ. Theo đó, phần tiền thuê đất chủ đầu tư hạ tầng đã giảm cho doanh nghiệp nhỏ và vừa theo quyết định của địa phương sẽ được trừ trực tiếp vào tiền thuê đất hàng năm mà chủ đầu tư phải nộp cho Nhà nước. Với ý tưởng cấp voucher hỗ trợ thuê đất, đại biểu đề nghị cơ quan soạn thảo giải trình rõ hơn về hình thức phát hành và tính chất pháp lý của công cụ này.
Cũng liên quan đến hạ tầng, đại biểu Lã Thanh Tân, đại biểu TP. Hải Phòng, đề nghị chuyển đổi cơ chế hỗ trợ gián tiếp qua chủ đầu tư sang hỗ trợ trực tiếp cho đối tượng thụ hưởng. Đối với quy định bố trí bình quân 2 ha hoặc 5% diện tích khu công nghiệp, cụm công nghiệp cho doanh nghiệp nhỏ và vừa, đại biểu đề xuất cần đánh giá sát nhu cầu thực tế của từng địa phương để tránh tình trạng đất quy hoạch bị bỏ trống trong khi quỹ đất sản xuất đang khan hiếm.
Dự thảo Luật Phát triển doanh nghiệp nhỏ và vừa dự kiến sẽ được trình Quốc hội xem xét và thảo luận tại kỳ họp vào tháng 10 tới.
Thanh Hoa
Giá vàng trong nước có xu hướng tích luỹ
Đòn bẩy từ QR xuyên biên giới: Du khách "quét mã như ở nhà", hộ kinh doanh giảm nửa chi phí
Lãi suất liên tục tăng nhiệt, sức ép chi phí vốn bủa vây thị trường
Giá vàng trong nước ‘lặng sóng’
Vạn lý do khiến căn hộ 'giá rẻ' cũng khó bán
Y khoa chuẩn Mỹ: Mảnh ghép hoàn thiện hạ tầng sống an tâm trọn đời tại Vinhomes Green Paradise
Tầm nhìn hướng vịnh, có sân vườn riêng, nhịp sống bình yên trên sườn đồi: Giá trị tạo sức hút cho Vịnh Mây
Bất động sản công nghiệp vẫn 'vô địch kiếm tiền'
Cùng chuyên mục
Phân cấp để giảm thủ tục, sao doanh nghiệp lại vướng thêm ‘cửa’ mới?
Phân cấp thủ tục được kỳ vọng rút ngắn đường đi cho doanh nghiệp, nhưng lại xuất hiện “cửa” mới. Như Sanofi Việt Nam phản ánh, 29 hồ sơ xác nhận quảng cáo thực phẩm bảo vệ sức khỏe phát sinh yêu cầu bổ sung tài liệu, trong khi VCCI cảnh báo quy định dữ liệu thực phẩm thiếu rõ ràng làm tăng chi phí tuân thủ.
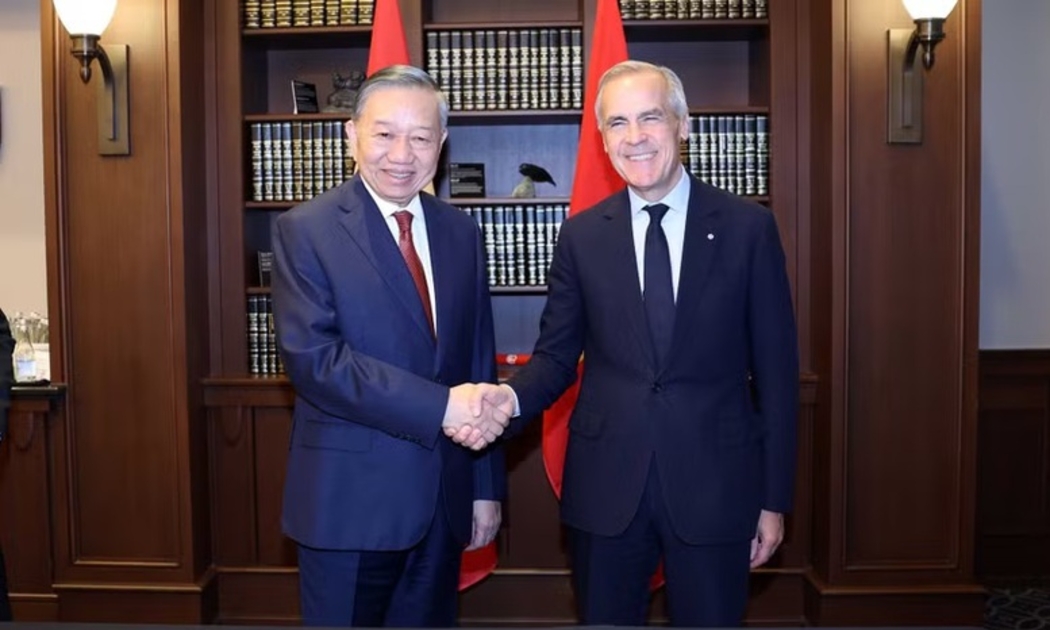
Nâng cấp quan hệ Việt Nam - Canada lên Đối tác Chiến lược
Lãnh đạo Việt Nam và Canada đã nhất trí nâng cấp quan hệ hai nước lên Đối tác Chiến lược, với hợp tác được triển khai trên 8 trụ cột, bao quát từ kinh tế, thương mại, hạ tầng, công nghệ đến năng lượng, nông nghiệp, quốc phòng, giáo dục và giao lưu nhân dân.
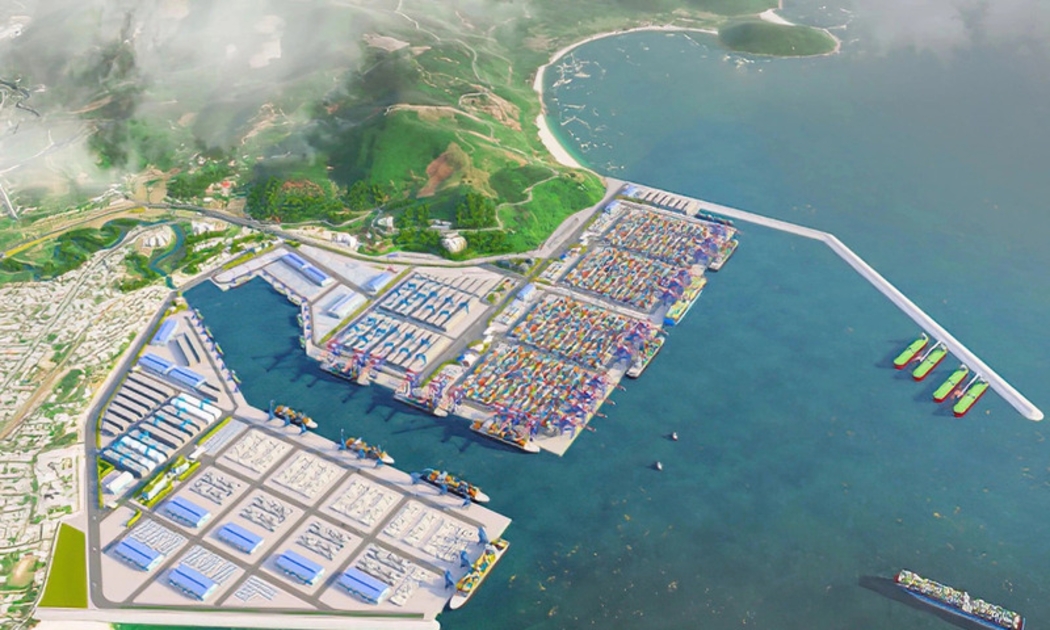
Khu công nghiệp cần tạo giá trị thay vì chỉ lấp đầy
Sau hơn 3 thập niên phát triển, hệ thống khu công nghiệp đã trở thành một phần quan trọng của quá trình công nghiệp hóa và thu hút FDI của Việt Nam. Tuy nhiên, ở giai đoạn hiện nay, hiệu quả của khu công nghiệp không nên chỉ được nhìn qua số lượng hay tỷ lệ lấp đầy.
Ngành F&B Việt hút vốn trở lại: Kìm chi phí bằng cách nào?
Những tháng cuối năm, ngành F&B Việt bước vào giai đoạn kinh doanh cao điểm, trong khi chi phí nguyên liệu, logistics và vận hành tiếp tục đè nặng lên lợi nhuận. Dòng vốn trở lại tạo thêm dư địa, nhưng doanh nghiệp phải kìm chi phí, dùng công nghệ và dữ liệu để vận hành hiệu quả hơn.
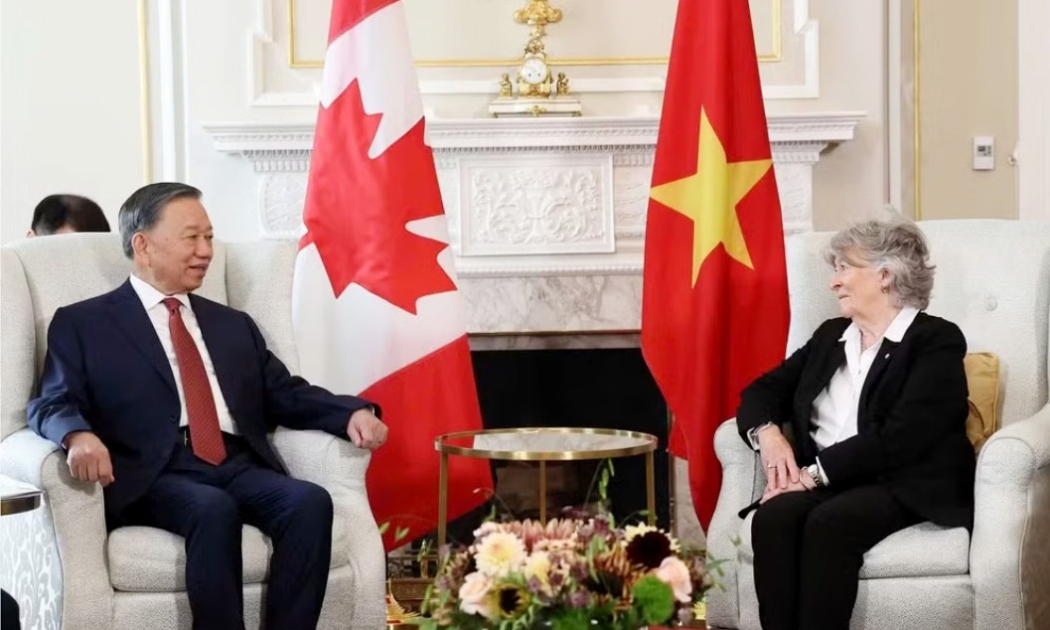
Quan hệ Đối tác toàn diện Việt Nam – Canada
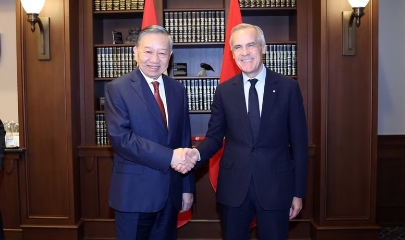
Sau khi kết thúc tốt đẹp các hoạt động tham dự Phiên thảo luận cấp cao Đại hội đồng Liên hợp quốc khóa 81, hoạt động song phương tại Hoa Kỳ, ngày 24/9, Tổng Bí thư, Chủ tịch nước Tô Lâm cùng Đoàn đại biểu cấp cao Việt Nam đến thủ đô Ottawa, bắt đầu thăm cấp Nhà nước tới Canada theo lời mời của Toàn quyền Canada Louise Arbour.
Cao su Việt đứng top xuất khẩu, vì sao vẫn khó tạo sức nặng trên thị trường?
Giá cao su thế giới đang nhích lên, nhưng Việt Nam vẫn khó biến lợi thế sản lượng và xuất khẩu thành “quyền lực” trên thị trường. Chế biến sâu còn hạn chế, thương hiệu chưa đủ mạnh và khả năng chi phối chuỗi giá trị thấp đang buộc ngành phải đổi cách chơi để nâng giá trị, tăng tiếng nói.






 Infographic
So găng iPhone 18 Pro Max và Galaxy S26 Ultra: Giá chênh gần 13 triệu, công nghệ ra sao?
Cuộc đua flagship (sản phẩm chủ lực/cao cấp nhất) giữa Apple và Samsung đang nóng lên khi iPhone 18 Pro Max và Galaxy S26 Ultra sở hữu những lợi thế hoàn toàn khác biệt.




 Từ sinh kế đến chuỗi giá trị: Mở lối thoát nghèo cho đồng bào vùng khó Tuyên Quang
Từ những sản phẩm đặc trưng của vùng cao, các HTX ở Tuyên Quang đang từng bước tổ chức lại sản xuất, liên kết người dân, mở rộng thị trường và nâng giá trị sản phẩm. Không chỉ tạo việc làm, những chuỗi liên kết này đang mở thêm cơ hội xây dựng sinh...