“Siết” chủ đầu tư đem chung cư thế chấp


Trước một thực tế là có nhiều chủ đầu tư dùng căn hộ chung cư đã bán để thế chấp ngân hàng, UBND Tp.HCM đã có “thuốc” để ngăn ngừa, khi vừa chấp thuận đề xuất của Sở Tư pháp về các biện pháp để hạn chế. Vấn đề là liệu công cụ này có đủ sức để kiểm soát rủi ro trên thị trường bất động sản (BĐS), bảo vệ người tiêu dùng (NTD)?
Cần nhắc lại, hồi tháng 7/2016, Sở TN&MT Tp.HCM đã công bố danh sách 77 dự án BĐS trên địa bàn đang thế chấp quyền sử dụng đất tại các ngân hàng (tính đến ngày 8/6/2016). Trong số đó, riêng Vietcombank cho vay tới 8 dự án, Vietinbank cho vay 10 dự án.
Rút bớt tài sản thế chấp
Động thái công bố khi ấy được cho là nhằm bảo vệ quyền lợi của khách hàng mua nhà ngay sau sự cố chung cư The Harmona (gồm 3 block nhà cao 19 tầng, quy mô khoảng 600 căn tại phường 14, quận Tân Bình) do công ty CP Vật tư Xuất nhập khẩu Tân Bình làm chủ đầu tư, bị BIDV chi nhánh Bắc Sài Gòn dọa siết nợ vào tháng 5/2016. Điều trớ trêu là các cư dân sống trong tòa nhà phát hiện căn hộ của họ bị chủ đầu tư thế chấp đến 2 lần.
Cùng cảnh ngộ vào thời điểm trên, là tại chung cư RubyLand (quận Tân Phú, Tp.HCM). Gần 300 hộ dân mua căn hộ ở chung cư RubyLand và dọn về ở đã nhiều năm nhưng vẫn chưa nhận được sổ hồng. Sau đó, họ bất ngờ phát hiện chủ đầu tư đã mang căn hộ của mình đi cầm cố ngân hàng cùng toàn bộ tài sản trong chung cư.
Trước diễn biến phức tạp xoay quanh tình trạng các chủ đầu tư dự án đem chung cư đi thế chấp, theo đề xuất mới đây của Sở Tư pháp Tp.HCM khi đệ trình lên UBND Thành phố, trong trường hợp chủ đầu tư chưa thực hiện thủ tục đăng ký thay đổi nội dung thế chấp đã đăng ký (rút bớt tài sản thế chấp) trước khi bán nhà ở đã thế chấp cho tổ chức, cá nhân, Sở TN&MT sẽ yêu cầu chủ đầu tư có văn bản thỏa thuận về việc thay đổi nội dung thế chấp đã đăng ký (rút bớt tài sản thế chấp) với tổ chức tín dụng nhận thế chấp.
Mặt khác, Ngân hàng Nhà nước (NHNN) chi nhánh Tp.HCM sẽ tạo điều kiện cho các bên đàm phán thỏa thuận để thay đổi, rút bớt tài sản thế chấp để hỗ trợ người mua nhà được cấp giấy chứng nhận.
Sau khi có kết quả đăng ký thay đổi nội dung thế chấp đã đăng ký (rút bớt tài sản thế chấp), Sở TN&MT sẽ phối hợp với UBND các quận, huyện thực hiện cấp giấy chứng nhận cho người mua nhà đã thực hiện đầy đủ nghĩa vụ tài chính đối với chủ đầu tư và nhận bàn giao nhà.
Trường hợp chủ đầu tư, có tài sản riêng chưa được chứng nhận sở hữu trên giấy chứng nhận đã cấp, Sở TN&MT sẽ xem xét, cấp giấy chứng nhận đối với phần tài sản còn lại thuộc sở hữu riêng của chủ đầu tư.

Đã có hàng loạt vụ chậm trễ cấp sổ đỏ cho các hộ dân chung cư do chủ đầu tư đã thế chấp căn hộ cho ngân hàng
Kiểm soát rủi ro
Cũng theo đề xuất từ Sở Tư pháp, NHNN chi nhánh Tp.HCM sẽ yêu cầu tổ chức tín dụng và chủ đầu tư sử dụng tài sản riêng khác, để thay thế cho tài sản thế chấp là căn hộ mà chủ đầu tư đã bán cho người dân, nhằm giải chấp, tạo điều kiện cho cá nhân, tổ chức thực hiện thủ tục cấp giấy Chứng nhận quyền sở hữu nhà ở.
Trường hợp chủ đầu tư trì hoãn, cố tình không thực hiện thủ tục đăng ký thay đổi (rút bớt tài sản thế chấp), Sở Xây dựng sẽ kiểm tra việc kinh doanh BĐS của chủ đầu tư và xử lý đối với các vi phạm hành chính trong lĩnh vực kinh doanh BĐS.
Sở TN&MT sẽ phối hợp với UBND các quận, huyện hướng dẫn cá nhân, tổ chức khởi kiện chủ đầu tư, yêu cầu bồi thường thiệt hại hoặc hủy hợp đồng (nếu thuộc trường hợp được hủy hợp đồng theo thỏa thuận của các bên trong hợp đồng mua bán nhà ở hoặc theo quy định pháp luật).
Theo giới chuyên gia, vấn đề sắp tới là chính quyền Tp.HCM cần thực thi các biện pháp bảo đảm khách quan đối với sự minh bạch của môi trường giao dịch BĐS, cũng như sự an toàn cho người mua, để những trường hợp các chủ đầu tư dùng căn hộ đã bán đem thế chấp ngân hàng, như vụ việc ở chung cư The Harmona, hay chung cư RubyLand, sẽ khó có điều kiện lặp lại.
Ông Lê Hoàng Châu - Chủ tịch Hiệp hội BĐS Tp.HCM (HoREA), cho biết theo quy định của Luật Kinh doanh BĐS, chủ đầu tư dự án phải có 15%, 20% vốn chủ sở hữu, còn lại đến 80%, 85% vốn đầu tư dự án của DN BĐS phụ thuộc chủ yếu vào hai nguồn là vốn tín dụng ngân hàng và vốn huy động từ khách hàng, mà trước hết là nguồn vốn tín dụng ngân hàng để thực hiện dự án.
Để kiểm soát rủi ro trên thị trường BĐS, bảo vệ NTD BĐS, ông Châu cho rằng pháp luật đã quy định cơ chế, chính sách bắt buộc chủ đầu tư phải thực hiện bảo lãnh ngân hàng; phải xây dựng xong phần móng chung cư; phải được Sở Xây dựng xác nhận đủ điều kiện huy động vốn; phải giải chấp hoặc được ngân hàng nơi nhận thế chấp có văn bản chấp thuận trước khi bán nhà ở hình thành trong tương lai.
Mặt khác, theo vị lãnh đạo HoREA, chủ đầu tư phải thực hiện nghiệm thu chất lượng công trình xây dựng, nghiệm thu công trình phòng cháy, chữa cháy theo quy định của pháp luật trước khi bàn giao nhà ở cho khách hàng. Các biện pháp này đều nhằm mục đích bảo vệ NTD và xây dựng thị trường BĐS minh bạch, lành mạnh, bền vững.
Thanh Loan
407.000 tỷ đồng vốn ưu đãi cho DNNVV: Nguồn cung lớn, bài toán hấp thụ vẫn khó
“Tỷ phú” tiếp theo của HDBank gọi tên nữ khách hàng tại An Giang
Giá vàng trong nước giảm sâu 2 triệu đồng/lượng, vàng thế giới lao dốc
Đề xuất buộc doanh nghiệp xe điện phải thu hồi và tái chế pin từ năm 2029
Hoa Kỳ tài trợ nghiên cứu dự án khu công nghệ số tập trung siêu quy mô tại TP HCM
Tasco Auto mua lại Vĩnh Phát Motors, đặt cược vào xe điện
So găng iPhone 18 Pro Max và Galaxy S26 Ultra: Giá chênh gần 13 triệu, công nghệ ra sao?
Cùng chuyên mục
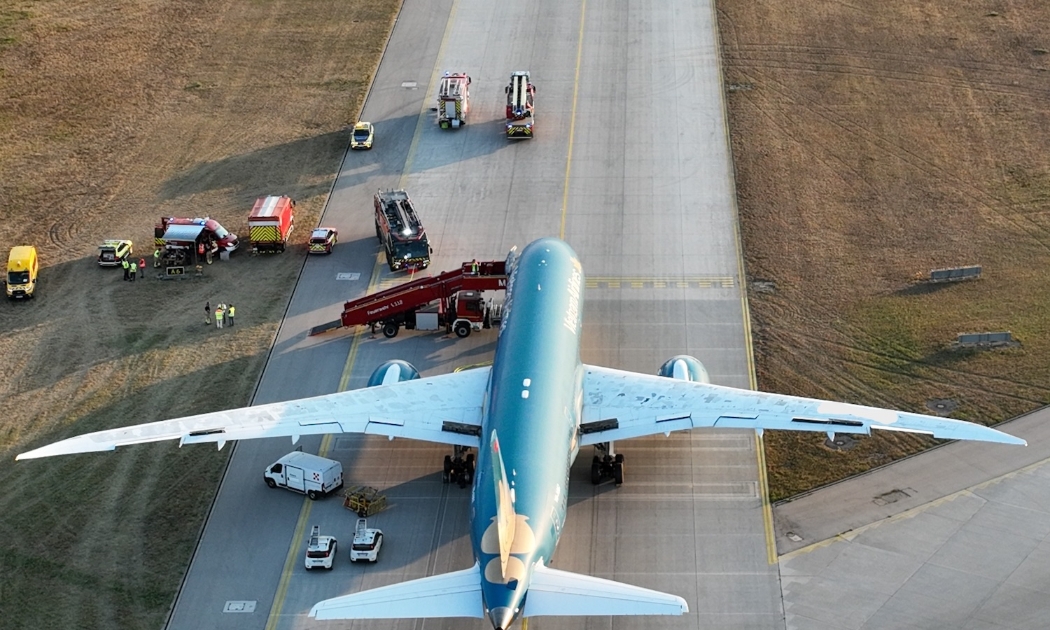
Boeing 787 của Vietnam Airlines hai lần phanh khi cất cánh, trượt khỏi đường băng Munich
Cơ quan Điều tra Tai nạn Hàng không Liên bang Đức (BFU) ngày 28/9 công bố báo cáo sơ bộ về sự cố nghiêm trọng xảy ra với một máy bay Boeing 787-9 Dreamliner của Vietnam Airlines tại sân bay Munich hôm 15/8.
Giảm trừ thuế từ tiền học cho con: Phụ huynh lo mất quyền lợi vì thiếu hóa đơn
Lần đầu tiên, chi phí học tập của con được giảm trừ thuế thu nhập cá nhân với mức tối đa 24 triệu đồng/năm, song không ít phụ huynh đang đứng trước nguy cơ mất quyền lợi chỉ vì thói quen không lấy hóa đơn hoặc cơ sở giáo dục chậm trễ cung ứng chứng từ hợp lệ.
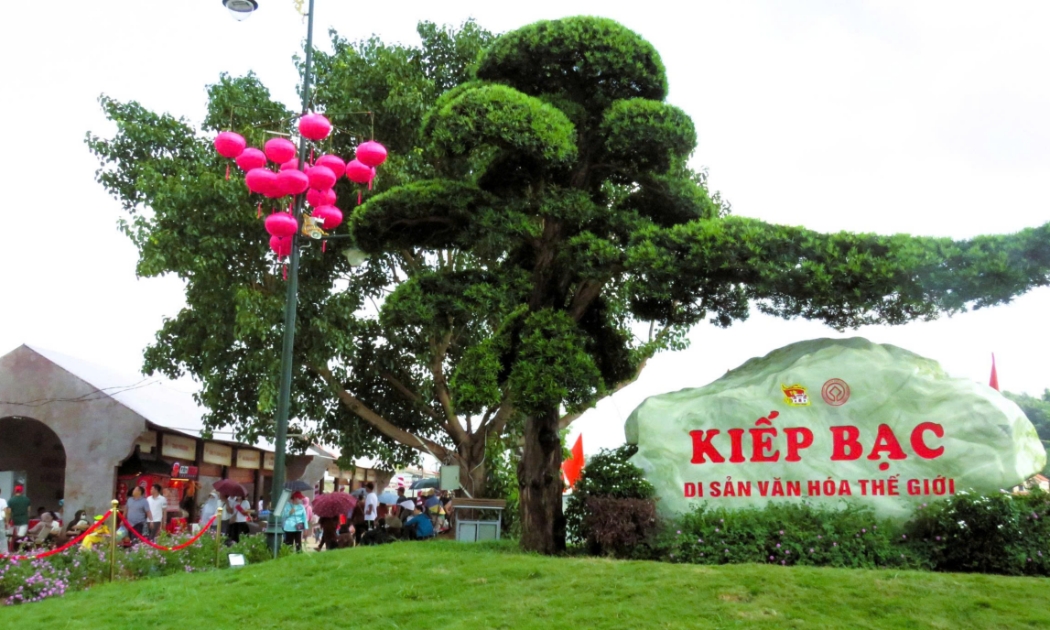
Hàng trăm sản phẩm hợp tác xã, làng nghề đến Lễ hội Côn Sơn, Kiếp Bạc
Sáng 26/9 (16/8 âm lịch), tại đền Kiếp Bạc thuộc Quần thể di sản thế giới Yên Tử - Vĩnh Nghiêm - Côn Sơn, Kiếp Bạc đã diễn ra Tuần Văn hóa, Du lịch và Xúc tiến Thương mại, trong khuôn khổ Lễ hội Côn Sơn, Kiếp Bạc - mùa Thu năm 2026.
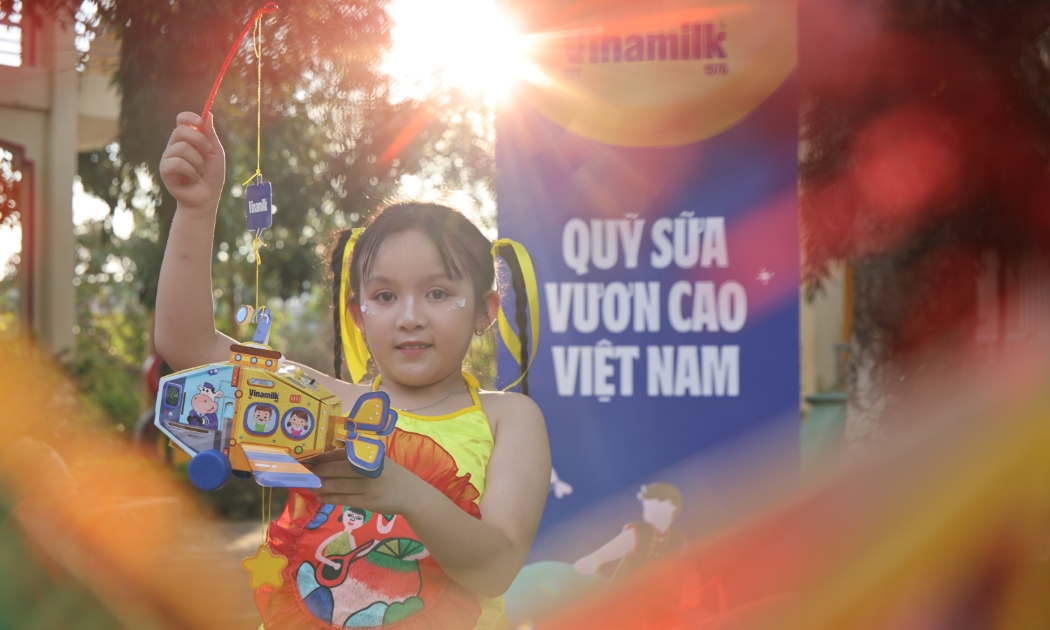
Gần 40.000 trẻ em cả nước vui đón Trung thu cùng Vinamilk
Từ vùng cao đến biên giới, hải đảo, gần 40.000 trẻ em khắp cả nước đã được tham gia các hoạt động vui hội trăng rằm, trải nghiệm những sân chơi bổ ích và đón nhận các phần quà dinh dưỡng từ Vinamilk. Trong đó, chương trình "Trăng về đại ngàn - Vui hội Trung thu" dành cho trẻ em thụ hưởng Quỹ sữa Vươn cao Việt Nam tại Đắk Lắk là một điểm nhấn, góp phần mang đến cho các em một mùa Trung thu ý nghĩa.
Hà Nội yêu cầu bệnh viện, trường học xuất hóa đơn để người dân giảm trừ thuế thu nhập cá nhân
Chính sách mới cho phép người lao động được giảm trừ tối đa tới 47 triệu đồng mỗi năm cho các chi phí y tế và giáo dục. Nhằm bảo đảm tối đa quyền lợi cho người nộp thuế, Thuế TP Hà Nội đã đề nghị các cơ sở giáo dục, khám chữa bệnh trên địa bàn khẩn trương lập hóa đơn và bảng kê theo đúng quy định.
Đề xuất BHYT chi tối đa 350.000 đồng mỗi năm cho khám sức khỏe định kỳ
Bộ Y tế đề xuất Quỹ BHYT chi tối đa 350.000 đồng cho người trên 18 tuổi khám sức khỏe định kỳ mỗi năm, 250.000 đồng với trẻ từ 6-18 tuổi và 200.000 đồng trẻ dưới 6 tuổi.






 Infographic
So găng iPhone 18 Pro Max và Galaxy S26 Ultra: Giá chênh gần 13 triệu, công nghệ ra sao?
Cuộc đua flagship (sản phẩm chủ lực/cao cấp nhất) giữa Apple và Samsung đang nóng lên khi iPhone 18 Pro Max và Galaxy S26 Ultra sở hữu những lợi thế hoàn toàn khác biệt.


Đừng bỏ lỡ




 Từ sản vật vùng khó đến hàng hóa có chỗ đứng trên thị trường
Ở vùng miền núi, sản vật không thiếu nhưng để trở thành hàng hóa có giá trị lại không dễ. Từ câu chuyện HTX Dịch vụ nông nghiệp Hùng Anh ở xã Hướng Hiệp, tỉnh Quảng Trị, việc tổ chức lại vùng nguyên liệu, chế biến và kết nối thị trường đang mở thêm...