PVTrans lên kế hoạch lợi nhuận giảm mạnh 43%


Tổng CTCP Vận tải Dầu khí (PVTrans, mã: PVT) công bố tài liệu ĐHĐCĐ thường niên 2022 với kế hoạch tổng doanh thu ở mức 6.500 tỷ đồng và lợi nhuận sau thuế 480 tỷ đồng. So với con số thực hiện được trong năm 2021 thì kế hoạch lợi nhuận năm nay giảm mạnh 43%.
Cũng theo tài liệu ĐHĐCĐ, PVTrans dự kiến dùng 3.298,5 tỷ đồng để đầu tư. Trong đó, 2.915,5 tỷ đồng đầu tư tàu; 373 tỷ đồng đầu tư góp vốn vào các đơn vị thành viên; 10 tỷ đồng mua sắm trang thiết bị.
Cụ thể, công ty dự kiến đầu tư 1 tàu chở hàng rời khoảng 50.000-85.000 DWT, hoặc tàu dầu/hóa chất 10.000-25.000 DWT; đầu tư 1 tàu chở dầu thô khoảng 100.000-120.000 DWT; đầu tư 1 tàu chở dầu/HC khoảng 10.000 – 25.000 DWT; đầu tư 1 tàu chở dầu MR/LR1 khoảng 20.000 – 75.000 DWT; và đầu tư 2 tàu chở dầu/hóa chất khoảng 10.000 – 25.000 DWT. Ước tính trong năm 2022, PVTrans sẽ đầu tư thêm 6 tàu.
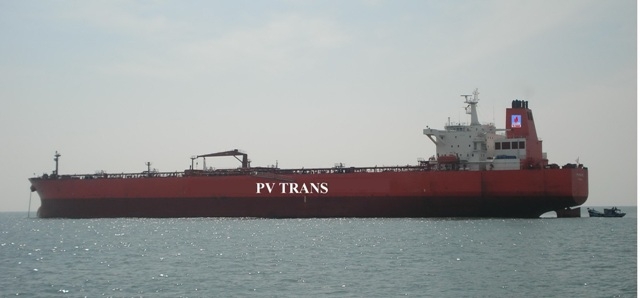
Trước đó, trong năm 2021, PVTrans đã tận dụng cơ hội, kịp thời bắt đáy thị trường mua bán tàu để hoàn tất đầu tư thêm các tàu mới, và tiếp tục là đơn vị sở hữu đội tàu hàng lỏng lớn nhất Việt Nam với tổng trọng tải trên 1,05 triệu DWT nhằm thực hiện chiến lược trẻ hóa, mở rộng quy mô đội tàu.
Theo đó, công ty mẹ PVTrans đã thực hiện đầu tư thành công 2 tàu dầu/hóa chất PVT Azura (nhận vào tháng 2/2021) và PVT Oriana (nhận vào tháng 11/2021).
4 đơn vị thành viên của PVTrans đã mua tàu thành công là Công ty Gas Shipping đầu tư tàu dầu/hóa chất Shamrock Jupiter, Công ty Nhật Việt Trans đầu tư tàu VLGC NV Aquamarine, Công ty Hàng Hải Thăng Long đầu tư tàu dầu/hóa chất PVT Dawn và Công ty PVTrans Hà Nội đầu tư tàu dầu/hóa chất PVT Sunrise.
Ngoài ra, PVTrans lần đầu tiên đầu tư loại tàu chở khí lạnh VLGC lớn nhất thế giới - NV Aquamarine và hợp tác thuê mua bareboat tàu hàng rời loại Supramax - PVT Diamond trong bối cảnh thị trường vận tải hàng rời khởi sắc.
Trên thị trường chứng khoán, giá dầu liên tục neo cao từ đầu năm đã ảnh hưởng tích cực đến nhóm cổ phiếu dầu khí. Theo đó, cổ phiếu PVT cũng được hưởng lợi từ giá dầu. Chốt phiên ngày 7/6, cổ phiếu PVT giao dịch ở mức 23.300 đồng/cp ( 6,4%).
Mới đây, trong báo cáo triển vọng cổ phiếu, SSI Research đã nâng khuyến nghị đối với PVT với giá mục tiêu 1 năm là 26.200 đồng/cp với P/E dự phóng mục tiêu là 11x, tiềm năng tăng giá là 21%.
SSI Research kỳ vọng việc thanh lý tàu PVT Athena sẽ mang lại khoản lãi 6 triệu USD (dự kiến trong nửa cuối năm 2022F). Đây sẽ là yếu tố hỗ trợ cho giá cổ phiếu trong ngắn hạn.
“Do nền kinh tế Việt Nam đang trong giai đoạn phục hồi, chúng tôi cho rằng nhu cầu tàu chở dầu sẽ tăng dần lên. Những yếu tố này cho thấy PVTrans sẽ quay trở lại với mức tăng trưởng lợi nhuận cốt lõi trước giai đoạn Covid là 15%/năm trong giai đoạn 2022F-2023F cùng với đội tàu được đổi mới và phát triển”, báo cáo nêu.
Linh Đan
Giá vàng trong nước tiếp đà giảm thêm 1 triệu đồng/lượng
Đề xuất xóa tiền chậm nộp thuế, gỡ vướng 2,5 triệu mã số thuế tồn đọng
VietinBank iPay Mobile mở kho quà gần 2,2 tỷ đồng: Cơ hội sở hữu ô tô VinFast VF3 và iPhone 18 Pro
Vàng tiếp tục mất tới 1 triệu đồng/lượng, giá bán vàng nhẫn ngang vàng miếng
Giá xăng giảm sâu, còn chưa tới 20.000 đồng/lít
Diễn đàn An ninh năng lượng quốc gia năm 2026: Năng lượng tự chủ - mạch máu của tăng trưởng hai con số
Người Việt chi nghìn tỷ cho thú cưng, doanh nghiệp nội chịu sức ép lớn
Cùng chuyên mục
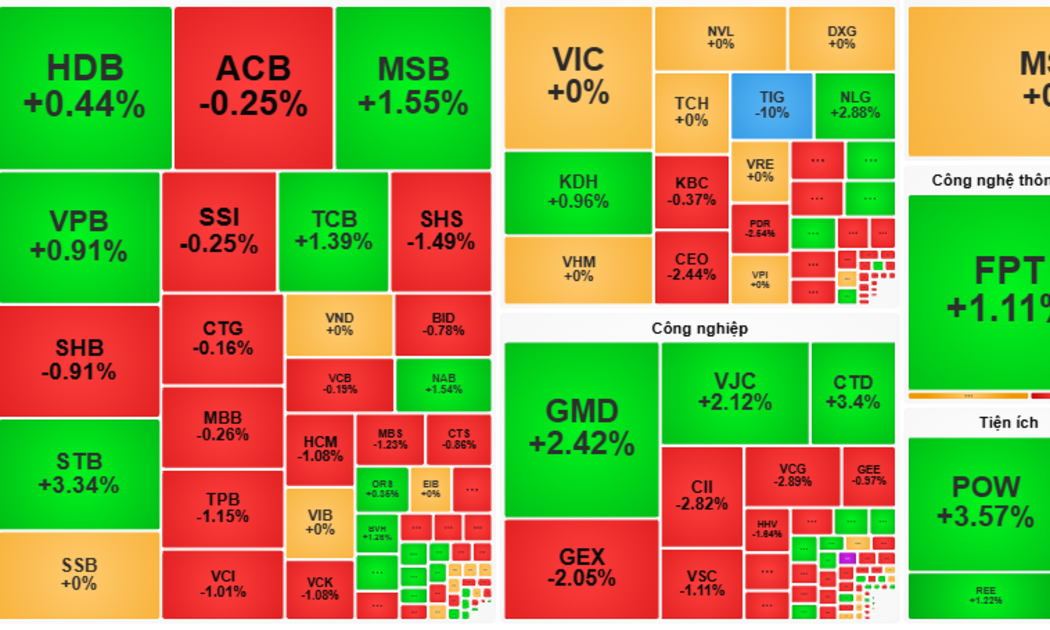
VN-Index đảo chiều phút cuối, khối ngoại bất ngờ mua ròng trở lại
Lực cầu bắt đáy tại nhóm cổ phiếu vốn hóa lớn giúp chỉ số chính giữ được sắc xanh sau khi có thời điểm giảm hơn 10 điểm. Cùng phiên, nhà đầu tư nước ngoài quay lại mua ròng hơn 300 tỷ đồng.
Du lịch tăng trưởng mạnh, lợi nhuận doanh nghiệp và thị giá cổ phiếu phân hóa
Lượng khách và doanh thu du lịch tiếp tục tăng, nhưng kết quả kinh doanh giữa các doanh nghiệp lại có sự chênh lệch lớn. Trên thị trường, cổ phiếu du lịch cũng phân hóa, cho thấy tăng trưởng của toàn ngành chưa đồng nghĩa với cơ hội đồng đều cho các doanh nghiệp.
Lợi nhuận Hodeco giảm 88,4%, cổ phiếu vẫn bật tăng hơn 30%
Kết quả kinh doanh quý III/2026 của Hodeco đi xuống do không còn khoản lợi nhuận tài chính đột biến từ thương vụ thoái vốn năm trước. Trong khi đó, cổ phiếu HDC phục hồi hơn 30% từ vùng đáy tháng 11.
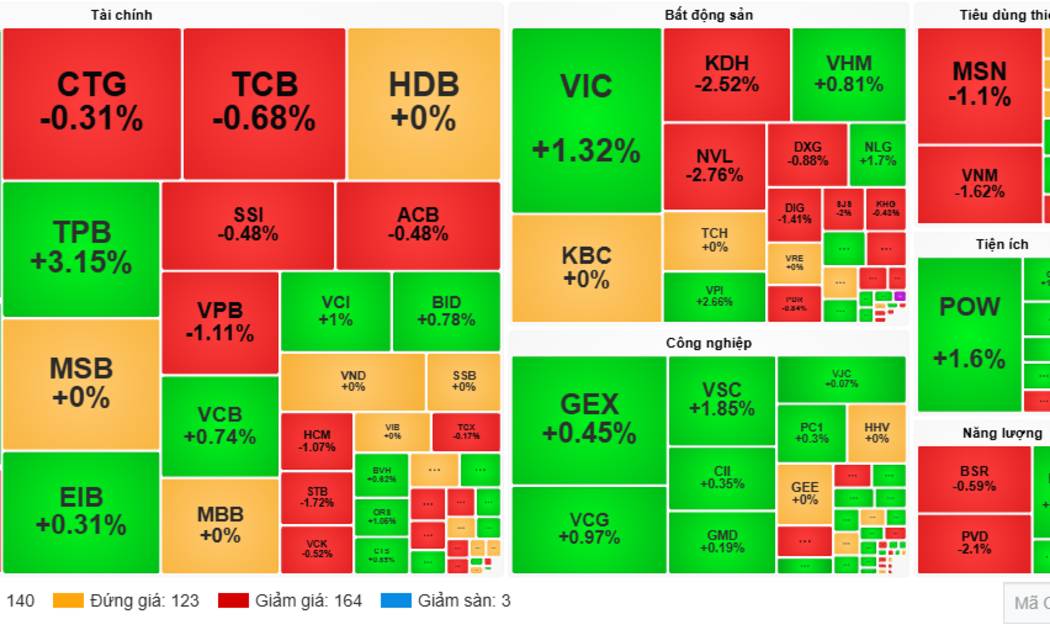
VN-Index đảo chiều tăng gần 4 điểm, 167 cổ phiếu HoSE vẫn chìm trong sắc đỏ
Lực cầu bắt đáy xuất hiện vào cuối phiên 11/11 giúp chỉ số chính thoát một phiên giảm điểm. Tuy nhiên, số mã giảm vẫn nhiều hơn số mã tăng, phản ánh sự phân hóa rõ nét của thị trường.
Lỗ lũy kế gần 284 tỷ đồng, UDCons tiếp tục đối mặt cảnh báo trên sàn chứng khoán
Cổ phiếu UDC tiếp tục nằm trong diện cảnh báo do báo cáo tài chính năm bị kiểm toán ngoại trừ 3 năm liên tiếp. Trong khi đó, UDCons ghi nhận khoản lỗ lũy kế gần 284 tỷ đồng sau 9 tháng đầu năm 2026, tương đương hơn 81% vốn điều lệ.
Những nhóm cổ đông đang nắm giữ khối tài sản hàng chục nghìn tỷ đồng tại ACB
Sự hiện diện của các nhóm cổ đông lớn tạo nên bức tranh sở hữu đáng chú ý tại một trong những ngân hàng tư nhân lớn trên thị trường chứng khoán.



 Magazine
[Interactive] 148 dự án với hàng nghìn căn hộ giá trên dưới 1 tỷ đồng xuất hiện tại Hà Nội
Hà Nội đang triển khai kế hoạch phát triển 148 dự án nhà ở xã hội trong giai đoạn 2026-2030, với quy mô khoảng 135.602 căn hộ, mục tiêu hoàn thành tối thiểu 120.000 căn.


Đừng bỏ lỡ

 Tăng trưởng kinh tế hai con số và bài toán an ninh năng lượng
Mục tiêu tăng trưởng kinh tế hai con số đang đặt ra yêu cầu ngày càng lớn đối với hệ thống năng lượng quốc gia. Bảo đảm nguồn cung điện ổn định, phát triển hạ tầng truyền tải và nâng cao năng lực tự chủ nhiên liệu trở thành những điều kiện then chốt...