Nhật Bản lại gây bất ngờ với chính sách tiền tệ mới


Hôm 21/9 vừa qua, Ngân hàng Trung ương Nhật Bản (BoJ) bất ngờ tuyên bố tăng mức lạm phát mục tiêu và khẳng định sẽ tiếp tục bơm tiền vào nền kinh tế, đồng thời đặt ra quyết tâm kiểm soát lợi suất trái phiếu chính phủ kỳ hạn 10 năm tới, nhằm vực dậy tăng trưởng.
Thống đốc Haruhiko Kuroda cũng cho biết, việc kiểm soát lợi suất trái phiếu sẽ là trọng tâm chính sách của ông trong thời gian tới.
Trăm năm mới có một lần
Điểm mới đáng chú ý trong chính sách vừa được đưa ra là các bước đi sắp tới để kiểm soát lãi suất dài hạn không giảm quá sâu, cụ thể là giữ lợi suất trái phiếu chính phủ kỳ hạn 10 năm ở mức 0%. Bên cạnh đó, BOJ sẽ tiếp tục triển khai chương trình mua trái phiếu với một số điều chỉnh, nếu cần thiết, để đạt được mục tiêu trên và duy trì cho đến khi lạm phát “vượt qua mức 2%”, thay vì chỉ chạm tới 2% như trước.
Đây là động thái mới nhất trong hàng loạt các biện pháp phi truyền thống của BOJ trong công cuộc phục hồi tăng trưởng và ổn định lạm phát mà cơ quan này chật vật xoay sở gần 20 năm qua. Sau ba năm rưỡi, ông Haruhiko Kuroda được bổ nhiệm Thống đốc, BOJ đã bơm vào nền kinh tế một lượng tiền không hề nhỏ, bằng chương trình mua trái phiếu khổng lồ của mình.
Nhằm đẩy lạm phát lên 2%/năm, BOJ từng ban hành chính sách lãi suất âm đối với tiền gửi của một số ngân hàng thương mại hồi đầu năm nay, với ý định giảm chi phí tín dụng trong nền kinh tế, từ đó kích thích tăng trưởng. Tuy nhiên, cho đến nay, mục tiêu lạm phát đó vẫn chưa thực hiện được.

Mỗi chính sách của BOJ đều được các chuyên gia theo dõi rất sát sao
Thế nhưng, BOJ tuyên bố đích ngắm mới phải là hơn 2%. Để hoàn thành chỉ tiêu, lãi suất âm sẽ tiếp tục được duy trì, thậm chí còn có thể giảm nữa trong tương lai, bên cạnh lợi suất trái phiếu kỳ hạn 10 năm mà BOJ muốn khống chế ở 0%.
Đây là lần đầu tiên trong lịch sử hàng trăm năm của mình, BOJ đặt ra một mục tiêu lãi suất dài hạn như vậy. Khác hẳn suy nghĩ thông thường, rằng mức lợi suất trên thị trường trái phiếu chính phủ sẽ do các yếu tố thị trường quyết định và không bao giờ bị kiểm soát hoàn toàn chỉ bởi một cơ quan nào đó. Nếu muốn can thiệp, đa phần các ngân hàng trung ương sẽ nhắm đến lãi suất các món nợ ngắn hạn.
Mua vào trong mọi tình huống
Nhật Bản bắt đầu rơi vào giảm phát trong những năm 1990, sau cú phát nổ của bong bóng kinh tế. Chính sách đẩy mạnh đầu tư công và nới lỏng tiền tệ quy mô nhỏ sau đó không mang lại hiệu quả mong muốn, buộc BOJ phải tiến hành những thử nghiệm mà bắt đầu là lãi suất 0%, sau đó là mua vào ồ ạt trái phiếu chính phủ với tổng giá trị lên tới 80.000 tỷ Yên/năm (tương đương 786 tỷ USD).
Dần dần, đất nước Mặt trời mọc được ví như một “phòng thí nghiệm chính sách tiền tệ lớn nhất thế giới” và mỗi chính sách của BOJ đều được các chuyên gia theo dõi rất sát sao, thậm chí ngay khi mới chỉ là ý tưởng.
Quay trở lại với thông cáo của BOJ hôm 21/9, việc đặt mục tiêu kiểm soát lợi suất trái phiếu chính phủ kỳ hạn 10 năm ở mức 0% có thể coi là tín hiệu cho thấy BOJ sẽ tiếp tục theo đuổi gói nới lỏng định lượng trong thời gian dài và giá trị mua sẽ linh hoạt tùy thuộc vào biến động lợi suất.
Bản thân ông Kuroda cũng thừa nhận rằng một số tác dụng không mong muốn của các chính sách tiền tệ trước đây là một trong số những lý do dẫn đến sự thay đổi lần này. BOJ mua trái phiếu với mục đích giảm chi phí đi vay trong nền kinh tế, với hy vọng khuyến khích được người dân và doanh nghiệp đầu tư sản xuất kinh doanh sôi động hơn, từ đó dần dần kéo mặt bằng giá cả lên.
Tuy nhiên, nhiều ngân hàng lại phản đối việc áp dụng lãi suất âm với tiền gửi của họ tại BOJ và chương trình mua trái phiếu khổng lồ, vì cho rằng cách làm này khiến mặt bằng tất cả các loại lãi suất bị giảm xuống, gây ảnh hưởng nặng nề đến thu nhập tín dụng của ngân hàng.
Một câu hỏi đặt ra với chương trình mua trái phiếu của BOJ là trong trường hợp lợi suất trái phiếu kỳ hạn 10 năm giảm dưới 0% thì cơ quan này có bán trái phiếu để kéo lợi suất quay về hay không?
Câu trả lời vẫn chưa rõ ràng. Trong tuyên bố của mình, BOJ chỉ nhắc đến “mua” chứ không thấy “bán”, nên có thể hiểu rằng nếu muốn nâng lợi suất trái phiếu, cơ quan này vẫn mua vào nhưng mua ít hơn mà thôi.
Hải Châu
Phải dứt nợ thuế gốc mới được xóa tiền chậm nộp
Đại gia ngoại gom lượng lớn cổ phiếu, ngân hàng Việt kén đối tác không chỉ vì tiền
Vì sao kênh mua USD của Ngân hàng Nhà nước chưa có giao dịch?
Thị trường bất động sản 'chuyển trạng thái' ra sao trong năm 2027?
Người mua nhà đẩy mạnh săn 'hàng cắt lỗ' với dòng tiền 4-10 tỷ đồng
Doanh nghiệp địa ốc xoay xở kìm đà tăng giá nhà
Vinhomes Green Paradise giải bài toán hút cư dân về Cần Giờ như thế nào?
Cùng chuyên mục
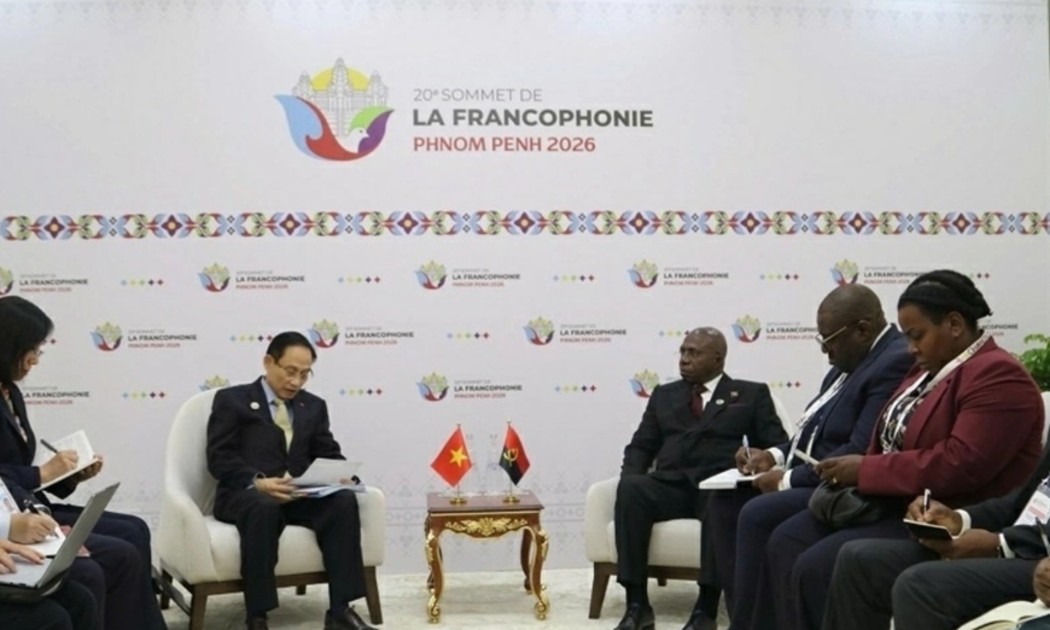
Việt Nam thúc đẩy hợp tác với các nước châu Phi
Trong khuôn khổ Hội nghị cấp cao Pháp ngữ lần thứ 20 tại thủ đô Phnom Penh, Campuchia, ngày 15/11, Ủy viên Bộ Chính trị, Bộ trưởng Bộ Ngoại giao Lê Hoài Trung đã có các cuộc gặp với đại diện Côte d'Ivoire, Angola và Cameroon, đề xuất hợp tác thương mại - đầu tư, nông nghiệp và công nghệ.
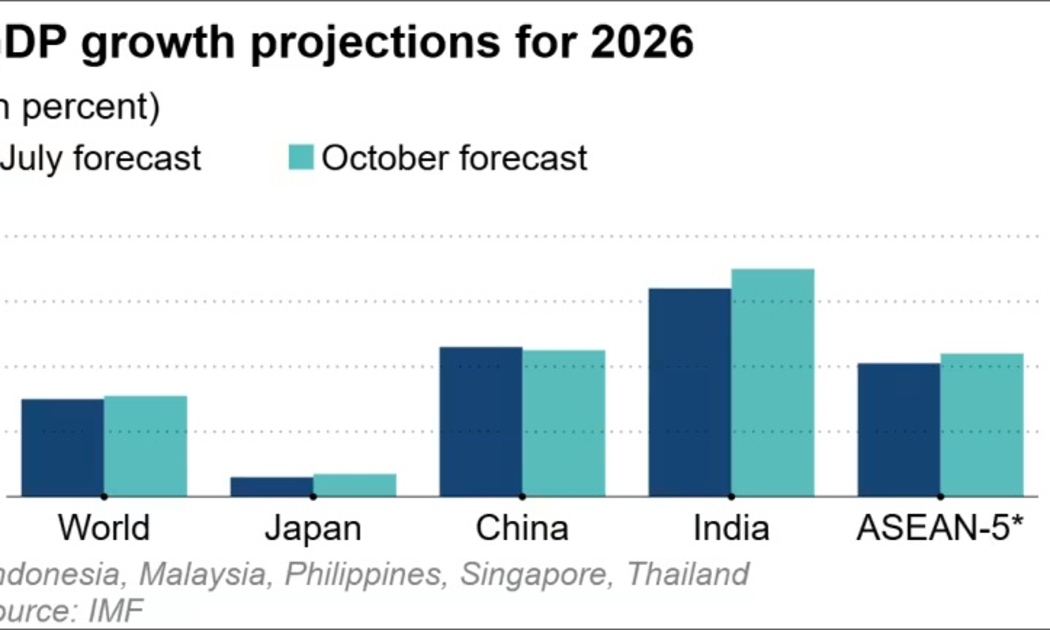
IMF: ASEAN-5 tăng trưởng vượt dự báo nhờ làn sóng đầu tư công nghệ
Tăng trưởng năm nay của các nền kinh tế lớn ở Đông Nam Á được dự báo cao hơn so với những nhận định trước đó, nhờ sự phát triển của AI và làn sóng đầu tư công nghệ cao trên toàn cầu.
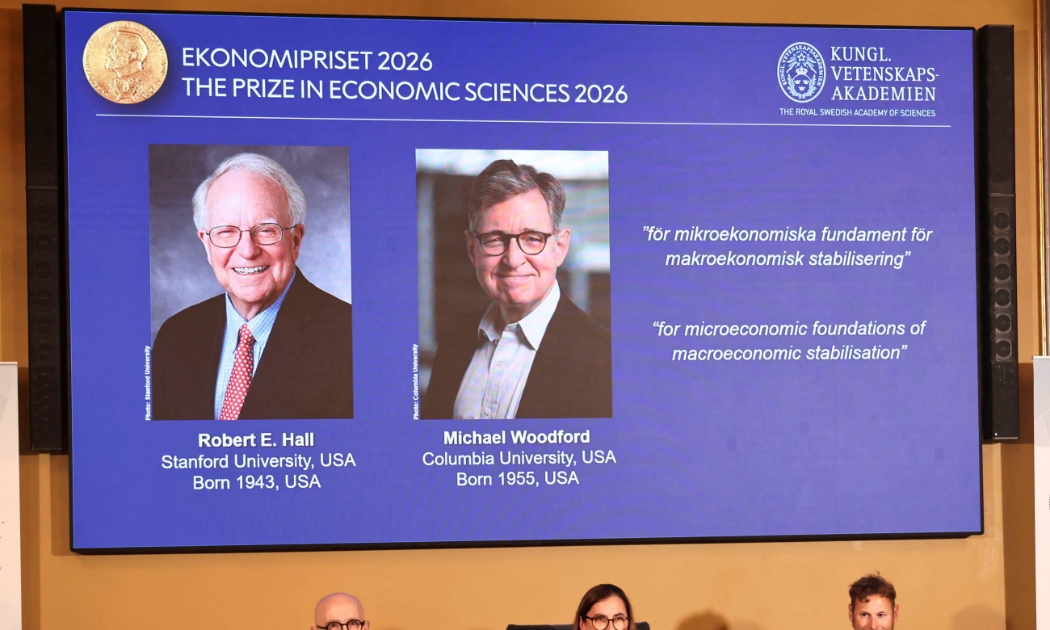
Nobel Kinh tế 2026: Vì sao giảm thuế chưa chắc kích được tiêu dùng?
Viện Hàn lâm Khoa học Hoàng gia Thụy Điển ngày 12/10 công bố giải Nobel Kinh tế 2026 thuộc về Robert E. Hall và Michael Woodford, ghi nhận những đóng góp trong nghiên cứu hành vi và kỳ vọng kinh tế. Công trình của hai nhà kinh tế giúp lý giải vì sao các biện pháp kích cầu ngắn hạn không phải lúc nào cũng phát huy hiệu quả, đồng thời cho thấy sức mạnh của niềm tin và kỳ vọng trong điều hành chính sách tiền tệ.

Allianz mở rộng hiện diện tại Việt Nam sau thương vụ 434 triệu USD thâu tóm quỹ UOB
Ngân hàng United Overseas Bank (UOB) của Singapore vừa đạt thỏa thuận bán toàn bộ mảng quản lý tài sản cho Allianz Global Investors (AllianzGI), công ty quản lý tài sản thuộc Tập đoàn Allianz của Đức, với giá 434 triệu USD.
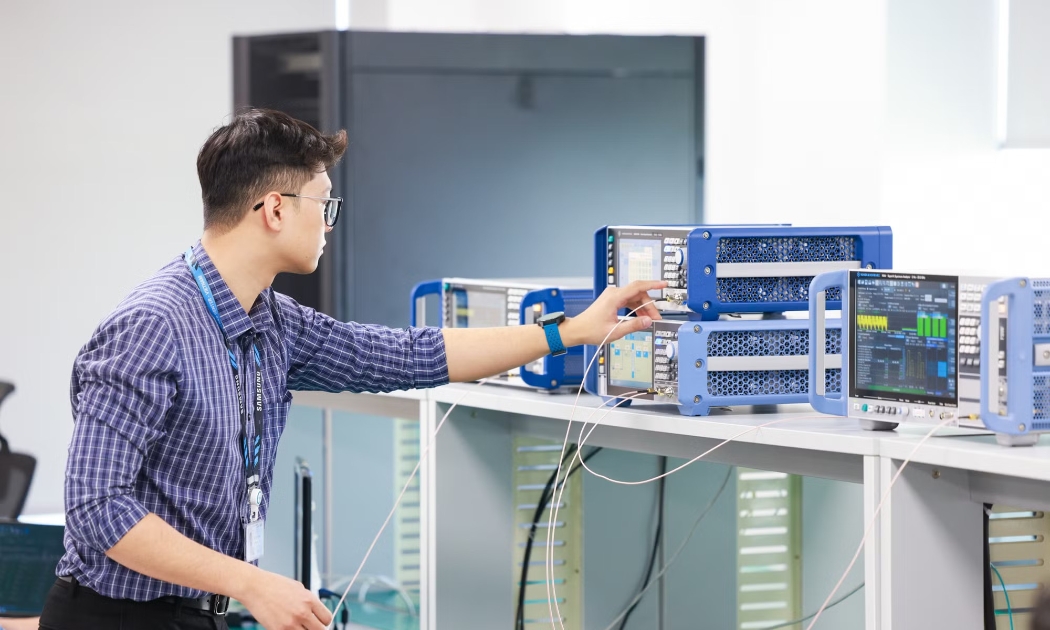
Tổng Giám đốc HSBC Hàn Quốc: Dòng vốn FDI từ Hàn Quốc đang chuyển dịch mạnh lên nấc thang giá trị cao
Ông Peter Kim cho biết đầu tư của Hàn Quốc vào Việt Nam đang dịch chuyển rõ rệt lên các nấc thang giá trị cao hơn: từ lắp ráp sang sản xuất tiên tiến, từ sản xuất mở rộng sang nghiên cứu và phát triển.
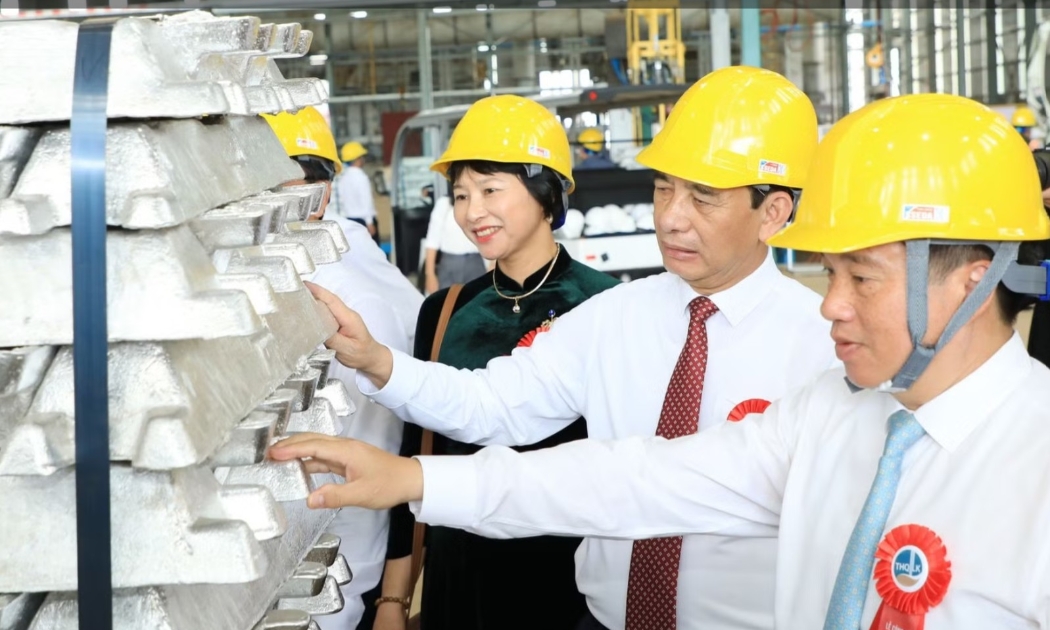
Giữa cơn địa chấn nhôm toàn cầu, Việt Nam lần đầu đúc thỏi
Xung đột Trung Đông làm rung chuyển nguồn cung nhôm thế giới, nhưng đúng thời điểm ấy, Việt Nam công bố lô nhôm thỏi "Made in Vietnam" đầu tiên, mở thêm một mắt xích mới trong chuỗi cung ứng kim loại.






 Magazine
[Interactive] 148 dự án với hàng nghìn căn hộ giá trên dưới 1 tỷ đồng xuất hiện tại Hà Nội
Hà Nội đang triển khai kế hoạch phát triển 148 dự án nhà ở xã hội trong giai đoạn 2026-2030, với quy mô khoảng 135.602 căn hộ, mục tiêu hoàn thành tối thiểu 120.000 căn.




Đừng bỏ lỡ
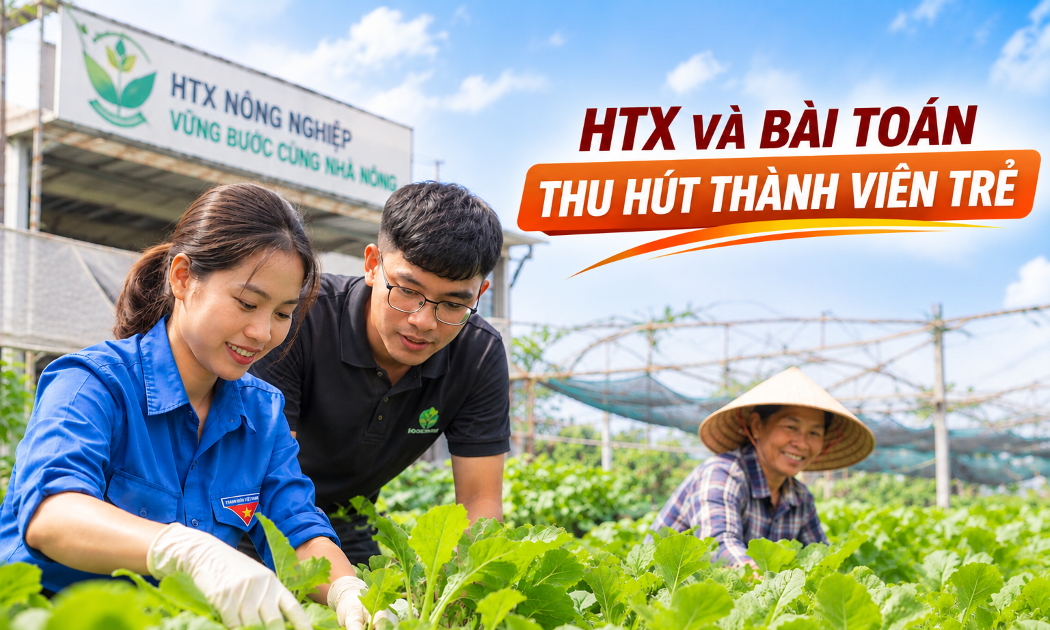

 HTX và bài toán thu hút thành viên trẻ
Sự tham gia của thế hệ trẻ là yếu tố quan trọng để đổi mới tư duy quản trị, nâng cao năng lực cạnh tranh và bảo đảm tính kế thừa của kinh tế tập thể. Tuy nhiên, để người trẻ lựa chọn và gắn bó với HTX, cần tạo ra những cơ hội phát triển thực chất từ...