Lãi suất cao, dòng tiền đầu tư sẽ đổi hướng?


Khi dư địa giảm lãi suất không còn nhiều, dòng vốn có xu hướng rời xa những tài sản thuần túy chờ tăng giá để tìm đến các kênh đầu tư tạo dòng tiền thực. Sự dịch chuyển này được dự báo sẽ định hình lại thị trường tài sản trong giai đoạn 2026–2027.
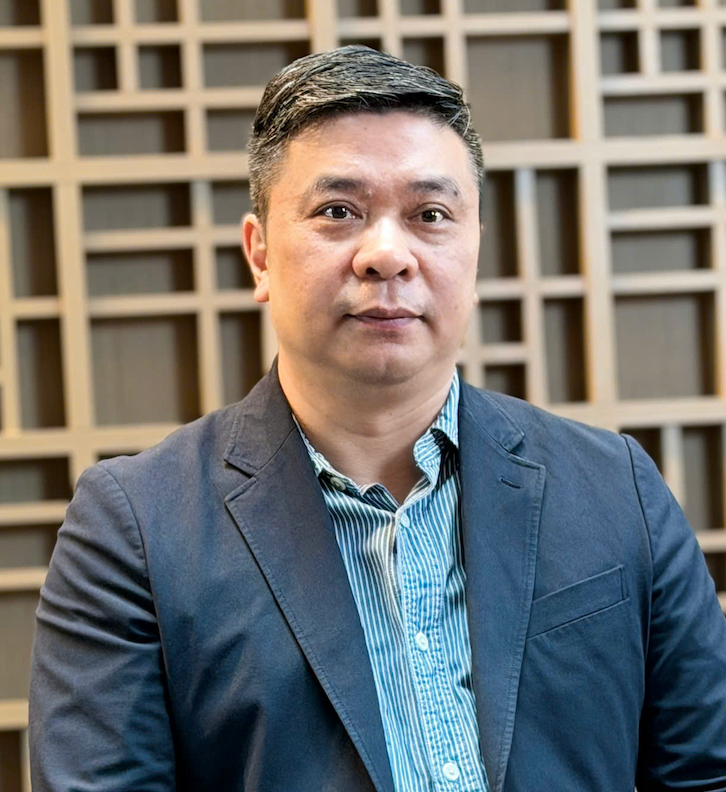
Trao đổi với VnBusiness, ông Nguyễn Minh Tuấn, CEO AFA Capital, cho rằng mặt bằng lãi suất cao sẽ buộc nhà đầu tư phải thay đổi chiến lược phân bổ tài sản. Không chỉ tác động đến lựa chọn giữa bất động sản, vàng, tiền gửi hay cổ phiếu, xu hướng này còn đặt ra những chuyển động đáng chú ý đối với dòng vốn trên thị trường chứng khoán, đặc biệt là khả năng thu hút nhà đầu tư nước ngoài.
Trong giai đoạn từ nay đến cuối năm 2026 và năm 2027, ông đánh giá thế nào về diễn biến lãi suất và tác động đến dòng tiền trên thị trường?
Tôi cho rằng cần nhìn nhận đồng thời hai vấn đề: nội tại của Việt Nam và diễn biến kinh tế thế giới.
Ở trong nước, nhu cầu tăng trưởng, đầu tư công và giải ngân đang đặt ra yêu cầu lớn đối với nguồn vốn. Trong khi đó, trên thế giới, chính sách tiền tệ của các quốc gia đang có xu hướng chuyển từ nới lỏng sang thắt chặt. Điểm kết nối giữa hai vấn đề này chính là lạm phát.
Chính phủ đang có nhiều nỗ lực kiểm soát lạm phát trong phạm vi mục tiêu Quốc hội đề ra, thông qua các chính sách như giảm thuế, hỗ trợ giá điện và nhiều giải pháp khác. Tuy nhiên, nhìn tổng thể, tôi cho rằng lãi suất sẽ duy trì ở mức cao và dư địa giảm lãi suất không còn nhiều.
Khi lãi suất duy trì ở mức cao, dòng vốn sẽ phải được định hướng vào những khu vực tạo ra dư địa tăng trưởng thực sự, thay vì nguồn vốn giá rẻ chảy vào các tài sản tăng giá mang tính đầu cơ.
Theo đó, nhà đầu tư cũng sẽ phải dịch chuyển từ những tài sản chủ yếu trông chờ vào việc tăng giá sang những tài sản có khả năng tạo ra dòng tiền nhiều hơn.
Với sự thay đổi trong xu hướng dòng tiền, ông đánh giá triển vọng của các kênh đầu tư trong giai đoạn tới ra sao? Kênh đầu tư nào có thể hưởng lợi từ sự dịch chuyển này?
Theo tôi, với bất động sản, những sản phẩm mang tính đầu cơ, chưa tạo ra dòng tiền thực, chẳng hạn đất nền ở các khu vực đô thị, chắc chắn sẽ gặp khó khăn.
Ngược lại, những tài sản tạo ra dòng tiền thực tại các địa phương có dư địa phát triển kinh tế lớn, đặc biệt là những nơi có tiềm năng phát triển du lịch, vẫn còn cơ hội tăng trưởng.
Đối với tài sản tài chính, tôi cho rằng các tài sản mang tính phòng thủ như tiền gửi và trái phiếu sẽ có mức độ phát triển mạnh hơn. Vàng cũng là một tài sản phòng thủ cần được theo dõi.
Tuy nhiên, nếu nhìn ở tầm nhìn dài hạn hơn, trong chu kỳ tăng trưởng của nền kinh tế, cổ phiếu vẫn là một kênh có triển vọng. Tôi vẫn tin rằng thị trường cổ phiếu Việt Nam còn rất nhiều dư địa phát triển.
Ông vừa đề cập đến triển vọng dài hạn của thị trường cổ phiếu. Theo ông, đâu là những yếu tố có khả năng thúc đẩy thị trường chứng khoán thu hút dòng tiền trong thời gian tới?
Nhu cầu tăng trưởng của nền kinh tế không thể chỉ dựa vào thị trường tiền tệ và hệ thống ngân hàng. Thị trường vốn sẽ có những thay đổi sâu sắc, cả ở phía cung lẫn phía cầu.
Chúng ta có thể nhìn thấy lợi nhuận của các doanh nghiệp Việt Nam trong năm nay có sự phát triển mạnh mẽ. Năm 2026–2027, tôi kỳ vọng kết quả kinh doanh của doanh nghiệp sẽ tích cực hơn, trong khi các áp lực quốc tế giảm bớt. Đây cũng là những yếu tố tạo cơ sở để kỳ vọng dòng vốn nước ngoài quay trở lại Việt Nam, cùng với tiến trình nâng hạng thị trường.
Hiện, dòng vốn ngoại đang có xu hướng rút khỏi nhiều thị trường chứng khoán châu Á. Theo ông, đâu là cơ hội để Việt Nam tạo sức hút và đón dòng vốn này quay trở lại?
Dòng vốn rút khỏi Việt Nam nói riêng và các thị trường chứng khoán châu Á nói chung đang chịu tác động bởi làn sóng phát triển công nghệ đang tạo ra kỳ vọng lợi nhuận rất cao tại các thị trường phát triển, chẳng hạn như Mỹ có chi phí vốn vẫn ở mức cao.
Bên cạnh đó, chúng ta đều nhìn thấy xu hướng Fed có thể tiếp tục tăng lãi suất trong tháng 12 và năm 2027. Ngay cả những tài sản an toàn như trái phiếu cũng đang có mức lợi suất cao.
Trong năm 2027, tôi cho rằng khả năng dòng vốn quay trở lại sẽ phụ thuộc vào hai yếu tố. Một là, những thị trường như Việt Nam có thể trở nên hấp dẫn hơn khi các kỳ vọng về bong bóng AI có khả năng điều chỉnh. Khi đó, dòng tiền có thể quay trở lại với những doanh nghiệp có sự phát triển ổn định hoặc có nhiều dữ liệu để phát triển, trong đó có các thị trường mới nổi như Việt Nam.
Xin trân trọng cảm ơn ông!
Thanh Hoa (thực hiện)
Bài liên quan
Sáu tổ chức cùng rót hơn 3.000 tỷ đồng, MB đang củng cố mạng lưới cổ đông lớn?
Giữa áp lực bán giải chấp, con gái Chủ tịch Đầu tư Thăng Long vẫn mua thêm cổ phiếu TIG
Du lịch tăng trưởng mạnh, lợi nhuận doanh nghiệp và thị giá cổ phiếu phân hóa
Khối ngoại “xả” mạnh FPT, VN-Index đảo chiều giảm hơn 12 điểm
Doanh nghiệp địa ốc xoay xở kìm đà tăng giá nhà
Vinhomes Green Paradise giải bài toán hút cư dân về Cần Giờ như thế nào?
'Nhà giàu cũng khóc' vì biệt thự, liền kề khó bán
[Interactive] 148 dự án với hàng nghìn căn hộ giá trên dưới 1 tỷ đồng xuất hiện tại Hà Nội
Cùng chuyên mục
Giá vàng trong nước tiếp đà giảm thêm 1 triệu đồng/lượng
Chịu tác động cộng hưởng từ cú trượt dài của thị trường quốc tế, giá vàng trong nước nối tiếp đà lao dốc khi các thương hiệu đồng loạt điều chỉnh giảm 1 triệu đồng/lượng với cả vàng nhẫn và vàng miếng.
Vàng nhẫn giảm tới 1,5 triệu đồng/lượng, giá bán về dưới 140 triệu đồng
Giá vàng trong nước tiếp tục giảm theo xu hướng thế giới. Vàng miếng SJC mất thêm 900.000 đồng/lượng, trong khi vàng nhẫn giảm tới 1,5 triệu đồng, kéo giá bán xuống dưới 140 triệu đồng/lượng.
Giá vàng trong nước ‘quay xe’ giảm tới 500.000 đồng/lượng
Thị trường vàng trong nước ghi nhận sự điều chỉnh của hầu hết các thương hiệu, cùng xu hướng thế giới. Vàng miếng giảm 300.000 đồng, còn vàng nhẫn giảm từ 100.000 – 300.000 đồng/lượng chiều bán ra.
Đại Quang Minh báo lãi tăng gấp 6,4 lần, nợ phải trả vượt 51.500 tỷ đồng
Lợi nhuận sau thuế bán niên 2026 của Công ty CP Đầu tư Địa ốc Đại Quang Minh đạt 1.043,9 tỷ đồng, gấp 6,4 lần cùng kỳ. Nhưng tỷ suất lợi nhuận trên vốn chủ sở hữu chỉ đạt 2,21%, và riêng khoản phải trả ngắn hạn khác đã lớn hơn toàn bộ dư nợ vay ngân hàng cộng với trái phiếu.
Giá vàng trong nước đảo chiều tăng tới nửa triệu đồng/lượng
Cùng xu hướng thế giới, giá vàng trong nước đồng loạt đảo chiều tăng. Vàng miếng tăng 200.000 đồng, còn vàng nhẫn tăng tới 500.000 đồng/lượng bán ra.
Giá vàng trong nước duy trì dưới 145 triệu đồng/lượng
Thế giới có xu hướng giảm, còn giá vàng trong nước tiếp tục đi ngang ở cả hai chiều. Từ tháng 10/2026 đến nay, giá bán vàng miếng SJC vẫn duy trì dưới 145 triệu đồng/lượng.



 Magazine
[Interactive] 148 dự án với hàng nghìn căn hộ giá trên dưới 1 tỷ đồng xuất hiện tại Hà Nội
Hà Nội đang triển khai kế hoạch phát triển 148 dự án nhà ở xã hội trong giai đoạn 2026-2030, với quy mô khoảng 135.602 căn hộ, mục tiêu hoàn thành tối thiểu 120.000 căn.


Đừng bỏ lỡ

 Tăng trưởng kinh tế hai con số và bài toán an ninh năng lượng
Mục tiêu tăng trưởng kinh tế hai con số đang đặt ra yêu cầu ngày càng lớn đối với hệ thống năng lượng quốc gia. Bảo đảm nguồn cung điện ổn định, phát triển hạ tầng truyền tải và nâng cao năng lực tự chủ nhiên liệu trở thành những điều kiện then chốt...