







Hoạt động chuyển giá sẽ 'hẹp đất sống'


Từ 1/7/2020, các hoạt động kinh doanh thương mại điện tử, kinh doanh dựa trên nền tảng số được thực hiện bởi nhà cung cấp ở nước ngoài không có cơ sở thường trú tại Việt Nam thì nhà cung cấp ở nước ngoài có nghĩa vụ trực tiếp hoặc ủy quyền thực hiện đăng ký thuế, khai thuế, nộp thuế tại Việt Nam.
Luật Quản lý thuế sửa đổi số 38/2019/QH14 được Quốc hội thông qua ngày 13/6/2019, có hiệu lực thi hành từ ngày 1/7/2020.
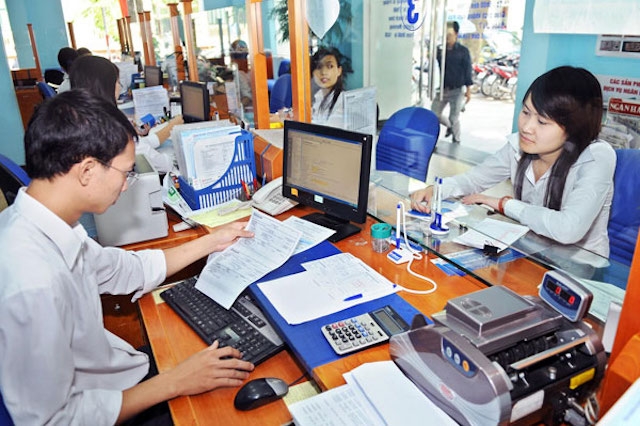
Một nội dung được giới chuyên gia, doanh nghiệp và người dân đặc biệt quan tâm trong quá trình xây dựng Luật là ứng xử của cơ quan thuế đối với hoạt động chuyển giá, do hành vi trốn thuế thông qua chuyển giá ngày càng phổ biến.
Để ngăn chặn tình trạng trên, Luật Quản lý thuế 2019 nghiêm cấm hành vi: Thông đồng, móc nối, bao che giữa người nộp thuế và công chức quản lý thuế, cơ quan quản lý thuế để chuyển giá, trốn thuế.
Cụ thể, người nộp thuế phải kê khai, xác định giá giao dịch liên kết theo nguyên tắc phân tích, so sánh với các giao dịch độc lập và nguyên tắc bản chất hoạt động, giao dịch quyết định nghĩa vụ thuế để xác định nghĩa vụ thuế phải nộp như trong điều kiện giao dịch giữa các bên độc lập. Giá giao dịch liên kết được điều chỉnh theo giao dịch độc lập để kê khai, xác định số tiền thuế phải nộp theo nguyên tắc không làm giảm thu nhập chịu thuế.
Tuy nhiên, Luật cũng quy định người nộp thuế có quy mô nhỏ, rủi ro về thuế thấp được miễn thực hiện quy định kê khai, xác định giá tính thuế theo nội dung trên và được áp dụng cơ chế đơn giản hóa trong kê khai, xác định giá giao dịch liên kết.
Đặc biệt, đối với hoạt động kinh doanh thương mại điện tử, kinh doanh dựa trên nền tảng số và các dịch vụ khác được thực hiện bởi nhà cung cấp ở nước ngoài không có cơ sở thường trú tại Việt Nam thì nhà cung cấp ở nước ngoài có nghĩa vụ trực tiếp hoặc ủy quyền thực hiện đăng ký thuế, khai thuế, nộp thuế tại Việt Nam theo quy định.
Theo đánh giá của các chuyên gia, trong bối cảnh hoạt động kinh doanh thương mại điện tử phát triển ngày càng rộng rãi thì việc xây dựng, ban hành các quy định về quản lý thuế trong lĩnh vực này là vô cùng cần thiết. Mặc dù những quy định trong luật mới chỉ là một trong những nội dung mang tính chất định hướng nhưng đóng vai trò quan trọng trong công tác quản lý thuế đối với hoạt động kinh doanh thương mại điện tử. Trong thời gian tới, khi ban hành các văn bản hướng dẫn sẽ có những quy định cụ thể về nội dung quản lý với hoạt động thương mại điện tử.
Hoàng Hà
Nâng hạng nhưng dòng tiền chưa bứt tốc, chứng khoán Việt Nam đang chờ gì?
Thương vụ thâu tóm Tập đoàn Thiên Long tiến thêm bước mới
Taseco Group muốn tăng sở hữu Taseco Land lên hơn 61%
'Tay to' săn nhà phố ‘giá ngộp’ với dòng tiền 25-40 tỷ đồng
“Quận Nhất mới” Vịnh Tiên biến dòng khách MICE tới Cần Giờ thành lực cầu tiêu dùng quanh năm
Thanh tra Chính phủ nêu loạt vấn đề tại các dự án Nam Long, yêu cầu tiếp tục rà soát
Giới đầu cơ căn hộ có lo khi chung cư có thể bị áp niên hạn công trình?
Cùng chuyên mục
Kéo dài ưu đãi thuế xăng dầu đến hết năm 2026
Chính phủ tiếp tục áp dụng chính sách thuế ưu đãi với xăng, dầu và nguyên liệu sản xuất đến hết năm 2026, trong bối cảnh thị trường năng lượng thế giới còn nhiều biến động. Chính sách mới có hiệu lực từ ngày 1/10.
Khoảng 4.000 người dân bỗng dưng trở thành doanh nghiệp hoặc hộ kinh doanh
Hàng nghìn người dân bất ngờ phát hiện bị đánh cắp danh tính để đứng tên doanh nghiệp, hộ kinh doanh mà không hề hay biết, dẫn đến nhiều hệ lụy pháp lý và nợ thuế nặng nề.
Đề xuất gỡ khó hóa đơn và cách tính thuế cho người bán hàng trên sàn thương mại điện tử
Trước những bất cập khi phải xuất hóa đơn cho từng đơn hàng giá trị nhỏ dù dòng tiền đã được sàn quản lý minh bạch, nhiều hộ kinh doanh kiến nghị được miễn hoặc giãn lộ trình thực hiện. Phía cơ quan thuế khẳng định đang nghiên cứu, báo cáo cấp có thẩm quyền để tìm giải pháp tháo gỡ phù hợp.
Dòng vốn tín dụng tăng tốc tại các đầu tàu kinh tế
Trong khi Hà Nội cùng khu vực TP. Hồ Chí Minh và TP. Đồng Nai tiếp tục nắm giữ thị phần áp đảo về quy mô vốn, dòng tiền tại các địa phương cũng đang được định hướng mạnh mẽ vào những lĩnh vực kinh tế thực chất và tạo động lực tăng trưởng.
Gánh hơn 80% xuất khẩu, vì sao các "ông lớn" xuất khẩu FDI vắng bóng ở đỉnh tháp nộp ngân sách?
Doanh nghiệp FDI chiếm hơn 80% kim ngạch xuất khẩu nhưng chỉ đóng góp khiêm tốn khoảng 18% số tiền nộp ngân sách của Top 200 doanh nghiệp hàng đầu. Sự đối lập từ khối ngoại đặt ra đòi hỏi bức thiết về việc xoay trục chính sách thu hút đầu tư, chuyển dần từ ưu đãi thuế truyền thống sang hỗ trợ chi phí gắn liền với giá trị gia tăng nội địa.
TTC Land có hơn 13.000 tỷ đồng tài sản, vì sao tiền mặt chỉ còn 43 tỷ?
Nửa đầu năm 2026, TTC Land báo lãi sau thuế 23,1 tỷ đồng nhưng dòng tiền kinh doanh âm gần 889 tỷ đồng, kéo tiền và tương đương tiền giảm 87% sau 6 tháng.





 Infographic
Kết quả sắp xếp, tinh gọn bộ máy và đơn vị sự nghiệp qua những con số
Bộ Nội vụ cho biết, sau khi thực hiện sắp xếp, số lượng thôn, tổ dân phố cả nước đã giảm từ 89.589 xuống còn 48.078 đơn vị (giảm 41.511 đơn vị).

Đừng bỏ lỡ


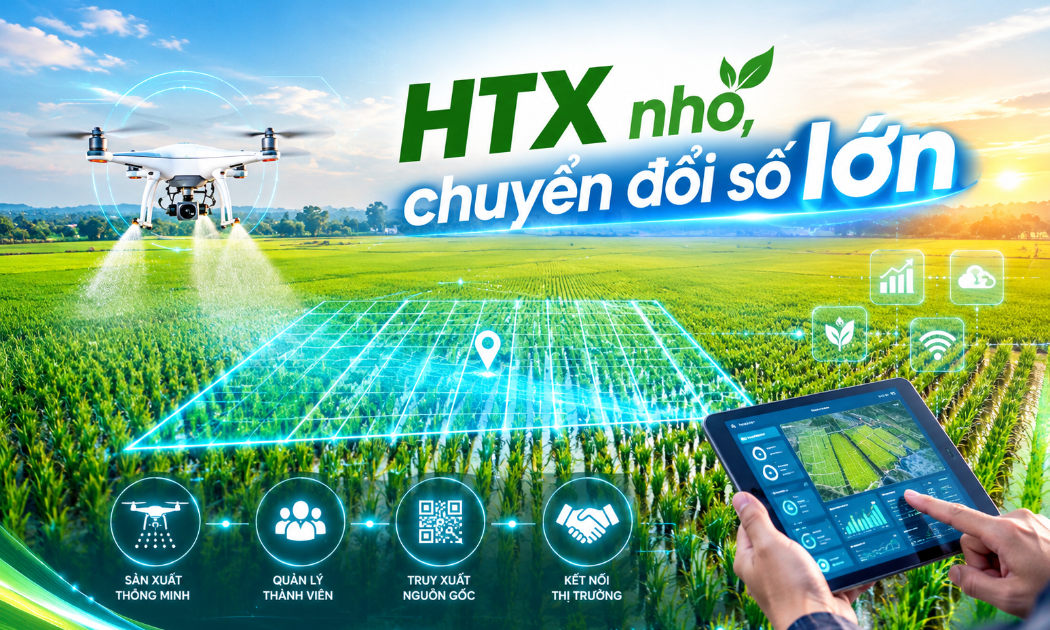

 HTX nhỏ, chuyển đổi số lớn
Chuyển đổi số từ lâu đã không còn là câu chuyện riêng của những HTX quy mô lớn. Ở những HTX quy mô nhỏ, từ quản lý sản xuất, điều hành đến truy xuất nguồn gốc và tiêu thụ sản phẩm, những công cụ số đang giúp HTX nâng hiệu quả hoạt động và từng bước...






