Giao dịch 'lan đột biến': Trồng để bán thì không phải nộp thuế


Tổng cục Thuế cho biết, nếu cây lan đột biến do doanh nghiệp, tổ chức tự trồng và bán ra sẽ không chịu thuế giá trị gia tăng (GTGT).
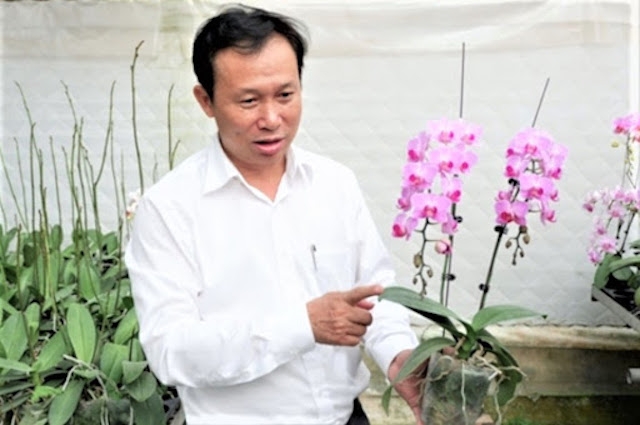
Thông tin tới báo chí ngày 26/3, Tổng cục Thuế cho biết, trong thời gian vừa qua, vấn đề liên quan đến mua bán cây lan đột biến gây xôn xao dư luận. Đặc biệt, dư luận đặt câu hỏi: ngành thuế sẽ quản lý thu đối với kinh doanh lan đột biến như thế nào?
Về vấn đề này, Tổng cục Thuế cho biết, đối với giao dịch cây lan đột biến do doanh nghiệp, tổ chức tự trồng và bán ra sẽ không chịu thuế GTGT. Trường hợp do doanh nghiệp, hợp tác xã nộp thuế GTGT theo phương pháp khấu trừ bán cho doanh nghiệp, hợp tác xã ở khâu kinh doanh thương mại thì không phải kê khai, tính nộp thuế GTGT.
Đối với giao dịch cây lan đột biến do doanh nghiệp, hợp tác xã nộp thuế GTGT theo phương pháp khấu trừ bán cho hộ, cá nhân kinh doanh và các tổ chức, cá nhân khác ở khâu kinh doanh thương mại thì phải kê khai, tính nộp thuế GTGT theo mức thuế suất 5%.
Thương vụ giao dịch cây lan đột biến do doanh nghiệp, hợp tác xã và tổ chức kinh tế khác nộp thuế GTGT theo phương pháp tính trực tiếp trên GTGT bán ở khâu kinh doanh thương mại thì kê khai, tính nộp thuế GTGT theo tỷ lệ 1% trên doanh thu.
Về chính sách thuế thu nhập doanh nghiệp (TNDN), đối với trường hợp tổ chức, doanh nghiệp có thu nhập từ việc bán cây lan đột biến thuộc đối tượng phải nộp thuế TNDN theo quy định.
Đối với trường hợp phát sinh giao dịch mua bán của hộ gia đình, cá nhân, hộ kinh doanh thì thuộc diện điều chỉnh của thuế GTGT và thuế thu nhập cá nhân theo quy định về hoạt động kinh doanh với thuế suất thuế GTGT 1% và thuế thu nhập cá nhân 0,5%.
Hộ gia đình, cá nhân trực tiếp tham gia vào hoạt động sản xuất nông nghiệp (trồng trọt) chưa qua chế biến thành các sản phẩm khác thì sản phẩm nông nghiệp trong trường hợp này không chịu thuế GTGT theo quy định của Luật thuế.
Hiện tại, Tổng cục Thuế đã chỉ đạo Cục Thuế các tỉnh, thành phố trực thuộc Trung ương về việc tăng cường công tác chỉ đạo về quản lý thuế đối với các vụ kinh doanh lan đột biến.
Trong đó, chỉ đạo Cục Thuế các tỉnh, thành phố trực thuộc Trung ương triển khai việc nắm bắt tình hình về các giao dịch mua bán lan đột biến trên địa bàn. Đồng thời, phối hợp với các cơ quan chuyên ngành để xác minh thực tế và xử lý quản lý thuế theo đúng quy định của pháp luật về quản lý thuế, thuế GTGT, thuế TNDN và thuế thu nhập cá nhân.
Thanh Hoa
Cuộc sàng lọc cổ phiếu trước những biến số tháng 12
Vidipha trước cuộc đổi chủ: Lãnh đạo cũ rút lui, cổ đông mới lộ diện
Một quỹ ngoại bán sạch cổ phiếu, ACB còn dư địa đón nhà đầu tư chiến lược?
Thị trường bất động sản 'chuyển trạng thái' ra sao trong năm 2027?
Người mua nhà đẩy mạnh săn 'hàng cắt lỗ' với dòng tiền 4-10 tỷ đồng
Doanh nghiệp địa ốc xoay xở kìm đà tăng giá nhà
Vinhomes Green Paradise giải bài toán hút cư dân về Cần Giờ như thế nào?
Cùng chuyên mục
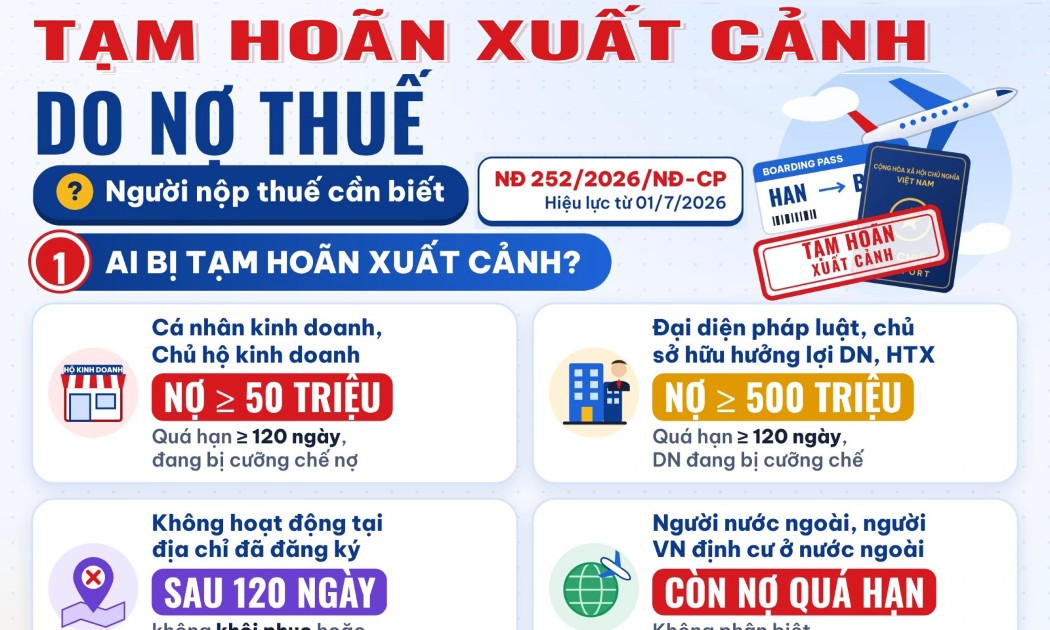
Chưa thay đổi điều kiện tạm hoãn xuất cảnh
Hơn 250.000 thông báo tạm hoãn xuất cảnh đã được cơ quan thuế ban hành. Trước lo ngại biện pháp này áp dụng cả với doanh nghiệp nợ thuế nhỏ, VCCI đề xuất bổ sung ngưỡng nợ cụ thể, song cơ quan soạn thảo chưa đưa nội dung này vào dự thảo.
Phải dứt nợ thuế gốc mới được xóa tiền chậm nộp
Người nộp thuế được phép nộp dần nợ gốc đến giữa năm 2028 để được xóa tiền chậm nộp, nhưng Bộ Tài chính kiên quyết không miễn trừ điều kiện này đối với các khoản nợ nhỏ hay trường hợp đã dừng hoạt động nhiều năm.
Chủ tịch Tập đoàn Tân Hoàng Minh bị tạm hoãn xuất cảnh vì lý do gì?
Cơ quan Thuế TP.HCM thông báo sẽ áp dụng biện pháp tạm hoãn xuất cảnh đối với Chủ tịch HĐQT Tập đoàn Tân Hoàng Minh do ông hiện là chủ sở hữu hưởng lợi của một doanh nghiệp đang nợ thuế trên ngưỡng quy định.
Đề xuất xóa tiền chậm nộp thuế, gỡ vướng 2,5 triệu mã số thuế tồn đọng
Doanh nghiệp, hộ kinh doanh thuộc diện ngừng hoạt động nhưng còn tồn đọng nghĩa vụ thuế có thể được xem xét xóa tiền chậm nộp nếu đáp ứng các điều kiện cụ thể. Chính phủ vừa thông qua hồ sơ dự thảo Nghị quyết của Quốc hội về chính sách đặc thù này.

Thu thuế thương mại điện tử tăng 42%, gần 600 hồ sơ trốn thuế chuyển cơ quan điều tra
Trong 10 tháng năm 2026, thu thuế từ thương mại điện tử đạt 241.000 tỷ đồng, tăng 42% so với cùng kỳ. Cùng với mở rộng quản lý trên không gian mạng, ngành Thuế đang đẩy mạnh làm sạch dữ liệu, siết kiểm soát hóa đơn và xử lý các hành vi gian lận thuế.
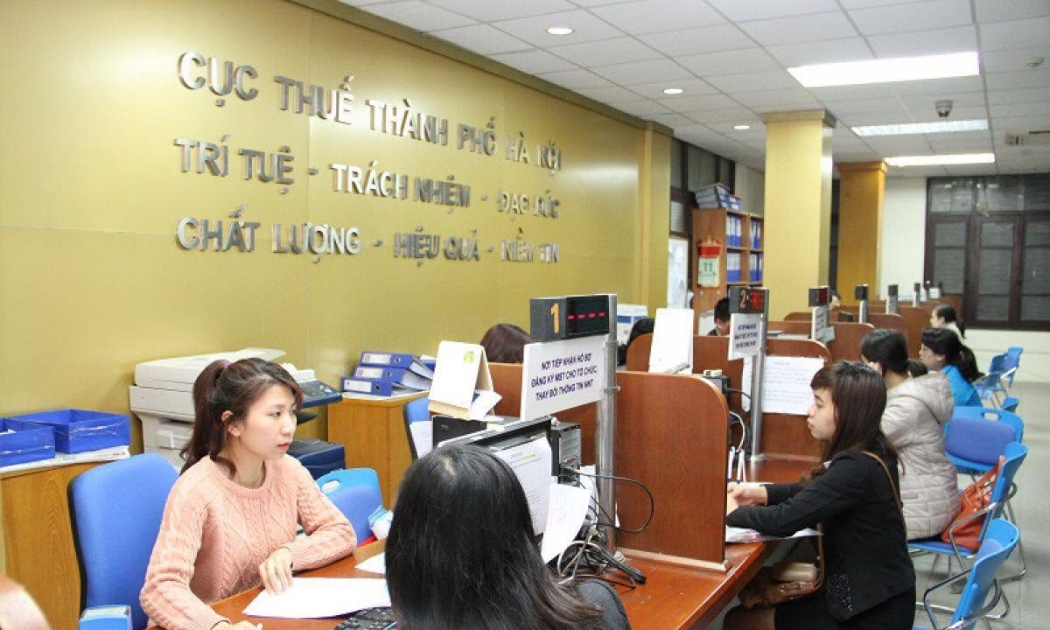
VCCI đề xuất xóa nợ thuế hàng chục triệu đồng, Bộ Tài chính nói gì?
VCCI đề xuất xóa nợ thuế gốc dưới 20 triệu đồng với hộ, cá nhân kinh doanh và dưới 50 triệu đồng với doanh nghiệp siêu nhỏ đã ngừng hoạt động trên 5 năm. Tuy nhiên, Bộ Tài chính cho rằng chưa đủ cơ sở để áp dụng chính sách này.






 Magazine
[Interactive] 148 dự án với hàng nghìn căn hộ giá trên dưới 1 tỷ đồng xuất hiện tại Hà Nội
Hà Nội đang triển khai kế hoạch phát triển 148 dự án nhà ở xã hội trong giai đoạn 2026-2030, với quy mô khoảng 135.602 căn hộ, mục tiêu hoàn thành tối thiểu 120.000 căn.




Đừng bỏ lỡ

 HTX và bài toán thu hút thành viên trẻ
Sự tham gia của thế hệ trẻ là yếu tố quan trọng để đổi mới tư duy quản trị, nâng cao năng lực cạnh tranh và bảo đảm tính kế thừa của kinh tế tập thể. Tuy nhiên, để người trẻ lựa chọn và gắn bó với HTX, cần tạo ra những cơ hội phát triển thực chất từ...