Công ty tài chính không được cho vay để mua nhà và trả nợ ngân hàng


Tại Dự thảo Thông tư quy định cho vay tiêu dùng của công ty tài chính lần 2 của Ngân hàng Nhà nước có quy định các trường hợp công ty tài chính tổng hợp, công ty tài chính tín dụng tiêu dùng không được cho khách hàng vay tiêu dùng trong một số trường hợp đặc biệt.

Công ty tài chính không được cho vay để mua nhà và trả nợ ngân hàng
Cụ thể, công ty tài chính không được cho vay đối với những nhu cầu vốn như sau: Vay để mua, sử dụng các hàng hóa, dịch vụ thuộc danh mục cấm mua, bán, xuất, nhập khẩu theo quy định của pháp luật; Vay để mua, sử dụng hàng hóa bị cấm lưu thông, sử dụng dịch vụ bị cấm sử dụng theo quy định của pháp luật về hàng hoá, dịch vụ bị áp dụng biện pháp khẩn cấp; Vay để đáp ứng các nhu cầu tài chính của các giao dịch, hành vi mà pháp luật cấm; Vay để trả nợ các khoản nợ vay tại chính công ty tài chính cho vay và/hoặc tại tổ chức tín dụng, chi nhánh ngân hàng nước ngoài khác; Vay để mua nhà ở; thuê, thuê mua nhà ở; xây dựng, sửa chữa nhà ở; Vay để mua tàu thuyền, vàng (trừ vàng trang sức, mỹ nghệ).
Theo Dự thảo Thông tư, công ty tài chính có quyền tự chủ hoạt động theo quy định tại Điều 7 Luật các tổ chức tín dụng và có quyền lựa chọn và tự chịu trách nhiệm về quyết định cho vay tiêu dùng, phương thức cho vay, sản phẩm cho vay tiêu dùng đảm bảo nguyên tắc công khai, minh bạch, phù hợp với năng lực quản trị rủi ro của công ty tài chính và quy định tại Thông tư này.
Liên quan đến vấn đề lãi suất cho vay, công ty tài chính và khách hàng sẽ có sự thỏa thuận, thống nhất giữa các bên, miễn mức lãi suất phù hợp với quy định của Ngân hàng Nhà nước. Đồng thời, Công ty tài chính cũng phải ban hành quy định nội bộ về lãi suất cho vay tiêu dùng. Trong đó phải có: Mức lãi suất cho vay cao nhất và thấp nhất đối với từng sản phẩm cho vay tiêu dùng; Các yếu tố, nguyên tắc cơ bản xác định các mức lãi suất cho vay tiêu dùng như: chi phí vốn, chi phí rủi ro, lợi nhuận trên vốn, lãi suất thị trường và bảo đảm bù đắp được các chi phí, rủi ro liên quan, đảm bảo quyền lợi của khách hàng và sự phát triển của công ty tài chính.
Khi đến hạn thanh toán mà khách hàng không trả hoặc trả không đầy đủ nợ gốc và/hoặc lãi tiền vay theo thỏa thuận của công ty tài chính và khách hàng trong hợp đồng cho vay tiêu dùng, thì khách hàng phải trả lãi tiền vay như sau: Lãi suất áp dụng đối với dư nợ gốc quá hạn do công ty tài chính thỏa thuận với khách hàng trong hợp đồng cho vay tiêu dùng nhưng không vượt quá 150% lãi suất cho vay trong hạn.
Trường hợp khách hàng không trả lãi tiền vay đúng hạn, khách hàng còn phải trả cho công ty tài chính tiền lãi đối với số lãi tiền vay chậm trả theo mức lãi suất do công ty tài chính và khách hàng thỏa thuận nhưng không vượt quá 10%/năm tính trên số lãi tiền vay chậm trả trong thời gian chậm trả.
N.L
Sáu tổ chức cùng rót hơn 3.000 tỷ đồng, MB đang củng cố mạng lưới cổ đông lớn?
VN-Index đảo chiều phút cuối, khối ngoại bất ngờ mua ròng trở lại
NRC biến động nhân sự cấp cao, kế hoạch huy động 1.000 tỷ đồng ra sao?
Doanh nghiệp địa ốc xoay xở kìm đà tăng giá nhà
Vinhomes Green Paradise giải bài toán hút cư dân về Cần Giờ như thế nào?
'Nhà giàu cũng khóc' vì biệt thự, liền kề khó bán
[Interactive] 148 dự án với hàng nghìn căn hộ giá trên dưới 1 tỷ đồng xuất hiện tại Hà Nội
Cùng chuyên mục
Vàng tiếp tục mất tới 1 triệu đồng/lượng, giá bán vàng nhẫn ngang vàng miếng
Giá vàng trong nước tiếp tục giảm theo đà thế giới, với mức điều chỉnh lên tới 1 triệu đồng/lượng ở cả vàng miếng và vàng nhẫn. Đáng chú ý, giá bán ra cao nhất của hai loại vàng này cùng về mức 138 triệu đồng/lượng.
Lãi suất cao, dòng tiền đầu tư sẽ đổi hướng?
Khi dư địa giảm lãi suất không còn nhiều, dòng vốn có xu hướng rời xa những tài sản thuần túy chờ tăng giá để tìm đến các kênh đầu tư tạo dòng tiền thực. Sự dịch chuyển này được dự báo sẽ định hình lại thị trường tài sản trong giai đoạn 2026–2027.
Giá vàng trong nước tiếp đà giảm thêm 1 triệu đồng/lượng
Chịu tác động cộng hưởng từ cú trượt dài của thị trường quốc tế, giá vàng trong nước nối tiếp đà lao dốc khi các thương hiệu đồng loạt điều chỉnh giảm 1 triệu đồng/lượng với cả vàng nhẫn và vàng miếng.
Vàng nhẫn giảm tới 1,5 triệu đồng/lượng, giá bán về dưới 140 triệu đồng
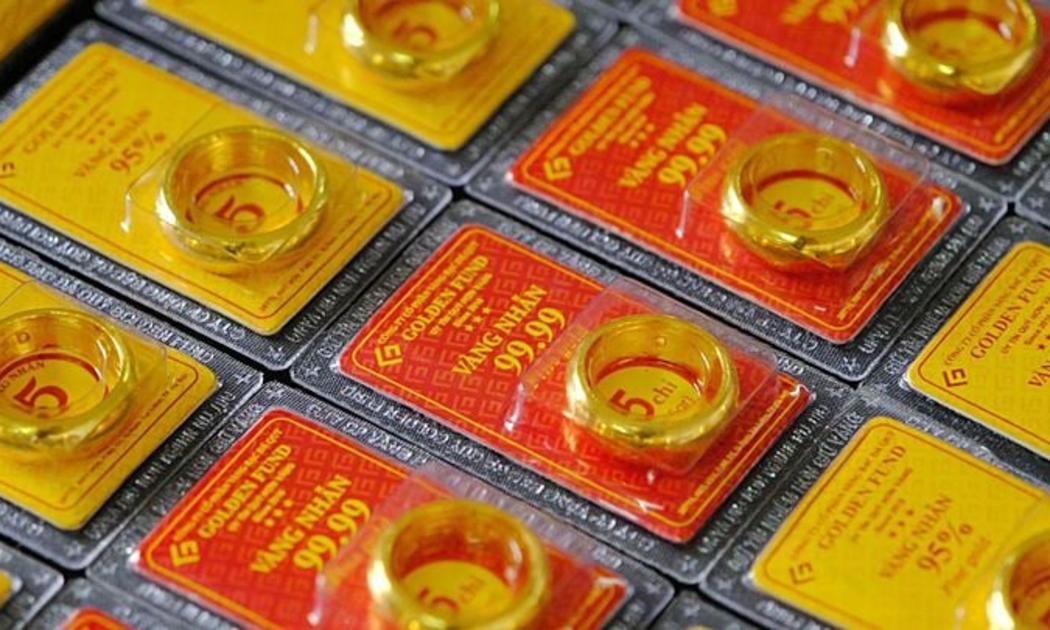
Giá vàng trong nước tiếp tục giảm theo xu hướng thế giới. Vàng miếng SJC mất thêm 900.000 đồng/lượng, trong khi vàng nhẫn giảm tới 1,5 triệu đồng, kéo giá bán xuống dưới 140 triệu đồng/lượng.
Giá vàng trong nước ‘quay xe’ giảm tới 500.000 đồng/lượng
Thị trường vàng trong nước ghi nhận sự điều chỉnh của hầu hết các thương hiệu, cùng xu hướng thế giới. Vàng miếng giảm 300.000 đồng, còn vàng nhẫn giảm từ 100.000 – 300.000 đồng/lượng chiều bán ra.
Đại Quang Minh báo lãi tăng gấp 6,4 lần, nợ phải trả vượt 51.500 tỷ đồng
Lợi nhuận sau thuế bán niên 2026 của Công ty CP Đầu tư Địa ốc Đại Quang Minh đạt 1.043,9 tỷ đồng, gấp 6,4 lần cùng kỳ. Nhưng tỷ suất lợi nhuận trên vốn chủ sở hữu chỉ đạt 2,21%, và riêng khoản phải trả ngắn hạn khác đã lớn hơn toàn bộ dư nợ vay ngân hàng cộng với trái phiếu.



 Magazine
[Interactive] 148 dự án với hàng nghìn căn hộ giá trên dưới 1 tỷ đồng xuất hiện tại Hà Nội
Hà Nội đang triển khai kế hoạch phát triển 148 dự án nhà ở xã hội trong giai đoạn 2026-2030, với quy mô khoảng 135.602 căn hộ, mục tiêu hoàn thành tối thiểu 120.000 căn.


Đừng bỏ lỡ

 Tăng trưởng kinh tế hai con số và bài toán an ninh năng lượng
Mục tiêu tăng trưởng kinh tế hai con số đang đặt ra yêu cầu ngày càng lớn đối với hệ thống năng lượng quốc gia. Bảo đảm nguồn cung điện ổn định, phát triển hạ tầng truyền tải và nâng cao năng lực tự chủ nhiên liệu trở thành những điều kiện then chốt...