


Lợi nhuận công ty chứng khoán giảm gần 43%, cuộc đua tăng vốn đối mặt phép thử


Dù vốn chủ sở hữu toàn ngành đạt khoảng 423.000 tỷ đồng, tăng 13% so với đầu năm, lợi nhuận sau thuế quý III/2026 chỉ còn khoảng 8.600 tỷ đồng. Áp lực cạnh tranh môi giới, tự doanh suy yếu và rủi ro từ dư nợ margin cao đang đặt hiệu quả kinh doanh của các công ty chứng khoán trước thách thức mới.
Thống kê gần nhất, đến cuối tháng 9/2026, tổng vốn chủ sở hữu của các CTCK đạt khoảng 423.000 tỷ đồng, tăng 13% so với đầu năm. Đáng chú ý, toàn ngành đã có 5 doanh nghiệp sở hữu vốn chủ sở hữu trên 30.000 tỷ đồng, gồm TCBS, SSI, VPBankS, VIX và VPS. Trong đó, TCBS dẫn đầu với khoảng 47.000 tỷ đồng.
Vốn lớn, margin lập đỉnh nhưng lợi nhuận suy giảm
Quy mô vốn ngày càng lớn giúp các CTCK có thêm dư địa mở rộng cho vay ký quỹ (margin), đầu tư kinh doanh nguồn vốn, tham gia bảo lãnh phát hành và phát triển sản phẩm tài chính mới. Đây cũng là nền tảng quan trọng để doanh nghiệp chuẩn bị cho giai đoạn thị trường vốn phát triển với yêu cầu cao hơn về năng lực cung ứng dịch vụ.
Cuộc đua tăng vốn thể hiện rõ nhất ở hoạt động cho vay. Đến cuối quý III/2026, dư nợ cho vay toàn thị trường đạt khoảng 455.000 tỷ đồng, mức cao nhất từ trước đến nay, vượt xa con số khoảng 406.000 tỷ đồng cuối năm 2025.
Có 18 CTCK ghi nhận dư nợ cho vay trên 10.000 tỷ đồng. Trong đó, TCBS, SSI, VPBankS, VPS và HSC đều có dư nợ vượt 1 tỷ USD. Đáng chú ý, khoảng 2/3 số CTCK có dư nợ trên 10.000 tỷ đồng là những doanh nghiệp có ngân hàng hậu thuẫn, với tổng dư nợ khoảng 240.000 tỷ đồng, chiếm hơn một nửa toàn thị trường.
Tuy nhiên, quy mô vốn và dư nợ tăng mạnh chưa đồng nghĩa với hiệu quả kinh doanh được cải thiện tương ứng.
Theo báo cáo của Chứng khoán Sài Gòn - Hà Nội (SHS), tổng hợp từ 78/80 CTCK niêm yết, doanh thu hoạt động quý III/2026 đạt khoảng 35.100 tỷ đồng, giảm 5,3% so với cùng kỳ. Lợi nhuận sau thuế thuộc cổ đông công ty mẹ chỉ đạt khoảng 8.600 tỷ đồng, giảm 42,9% so với cùng kỳ và giảm 30,4% so với quý II. Biên lợi nhuận sau thuế xuống 24%, thấp nhất trong 7 quý.
Nguyên nhân chủ yếu đến từ sự suy yếu của hai mảng kinh doanh truyền thống là môi giới và tự doanh. Trong quý III, doanh thu môi giới chỉ đạt hơn 3.200 tỷ đồng, giảm 56% so với cùng kỳ, trong khi lợi nhuận gộp tự doanh giảm hơn 49%.
Lũy kế 9 tháng đầu năm, doanh thu toàn ngành vẫn tăng 22,9%, lên 101.665 tỷ đồng, nhưng lợi nhuận sau thuế đạt 28.638 tỷ đồng, giảm 3%. Biên lợi nhuận thu hẹp từ 35,7% xuống 28,2%.
SHS cho rằng cạnh tranh thị phần và phí môi giới gia tăng trong bối cảnh thanh khoản thị trường hạ nhiệt là nguyên nhân chính khiến hiệu quả mảng môi giới suy giảm. Trong khi đó, hoạt động tự doanh chịu áp lực từ biến động thị trường và hiệu quả khai thác danh mục đầu tư.
Ngược lại, cho vay margin đang trở thành trụ cột lợi nhuận của ngành. Trong 9 tháng, doanh thu từ hoạt động cho vay đạt 36.200 tỷ đồng, tăng 54,1%; lợi nhuận gộp đạt 23.400 tỷ đồng, tăng 45%, chiếm khoảng 45% tổng lợi nhuận gộp toàn ngành.
Dù vậy, đà tăng của mảng này đã có dấu hiệu chậm lại. Theo SHS, dư nợ margin cuối tháng 9 đạt khoảng 448.000 tỷ đồng, tăng 21,9% so với cùng kỳ và 12,2% so với đầu năm, nhưng riêng quý III chỉ tăng 1,2% so với quý trước.
Đáng chú ý, chênh lệch giữa lãi suất cho vay bình quân 11,3% và chi phí vốn bình quân 7,2% chỉ còn 4,1%. Điều này cho thấy các CTCK không chỉ phải cạnh tranh về quy mô cho vay mà còn phải tính toán hiệu quả sử dụng vốn, nhất là khi chi phí huy động ngày càng tạo sức ép.
Sự cạnh tranh khốc liệt và phép thử với cổ phiếu
Theo ông Nguyễn Thế Minh, Giám đốc Khối Ngân hàng Đầu tư, Chứng khoán An Bình (ABS), dư nợ margin tăng mạnh một phần do các CTCK đẩy mạnh tăng vốn điều lệ trong 1-2 năm gần đây. Quy mô vốn lớn hơn giúp các công ty nâng hạn mức cho vay đối với từng khách hàng và từng cổ phiếu.
Bên cạnh đó, nhu cầu sử dụng đòn bẩy của nhà đầu tư cũng góp phần đẩy dư nợ lên cao. Một bộ phận nhà đầu tư có xu hướng mua thêm cổ phiếu để bình quân giá khi thị trường đi xuống, trong khi nhà đầu tư tổ chức trong nước gia tăng sử dụng vốn vay để hấp thụ lượng cổ phiếu do khối ngoại bán ròng.
Ông Minh cũng lưu ý không loại trừ khả năng một phần vốn vay ký quỹ được sử dụng cho những mục đích khác ngoài đầu tư chứng khoán, chẳng hạn sử dụng cổ phiếu làm tài sản bảo đảm để tiếp cận nguồn vốn trong bối cảnh doanh nghiệp gặp khó khăn hơn khi vay ngân hàng. Tuy nhiên, hiện chưa thể xác định chính xác quy mô của hoạt động này.
Về nguy cơ call margin, chuyên gia ABS cho rằng rủi ro vẫn cần được lưu ý nhưng chưa đến mức báo động. Các CTCK hiện có xu hướng thận trọng hơn trong lựa chọn cổ phiếu làm tài sản bảo đảm, tập trung vào những mã có vốn hóa lớn, đồng thời kiểm soát tỷ lệ cho vay và giá trị cấp vốn. Sau giai đoạn biến động mạnh của thị trường năm 2021-2022, khẩu vị rủi ro của các công ty cũng đã thay đổi theo hướng thận trọng hơn.
Dù vậy, bức tranh thanh khoản đang cho thấy những dấu hiệu cần quan tâm. Theo dữ liệu FiinTrade, dư nợ margin tại 78 CTCK cuối tháng 9/2026 đạt hơn 457.500 tỷ đồng, trong khi giá trị giao dịch bình quân trên HoSE và HNX trong quý III chỉ còn gần 18.100 tỷ đồng/phiên, giảm mạnh so với hơn 23.300 tỷ đồng/phiên trong quý II và gần 33.600 tỷ đồng/phiên trong quý I.
Ở chiều ngược lại, tiền gửi của nhà đầu tư tại các CTCK cuối quý III còn khoảng 71.500 tỷ đồng, giảm 17,5% so với quý trước và xuống mức thấp nhất kể từ quý IV/2023. So với mức đỉnh 139.000 tỷ đồng trong quý III/2025, lượng tiền gửi đã giảm gần một nửa.
Diễn biến này cho thấy quy mô đòn bẩy vẫn duy trì ở mức cao trong khi dòng tiền sẵn có tại các CTCK và thanh khoản thị trường suy yếu. Nếu thị trường tiếp tục điều chỉnh, áp lực bổ sung tài sản bảo đảm hoặc bán giải chấp có thể gia tăng.
SHS cũng lưu ý dư nợ margin hiện tương đương khoảng 30 phiên giao dịch, tính theo giá trị khớp lệnh trên ba sàn, cao gấp hơn ba lần mức 9 phiên của quý III/2025. Sự mất cân đối giữa quy mô đòn bẩy và khả năng hấp thụ của thị trường có thể khuếch đại biến động giá khi xuất hiện các nhịp giảm sâu.
Không chỉ rủi ro margin, triển vọng lợi nhuận của nhóm CTCK còn chịu tác động từ môi trường lãi suất. SGI Capital cho rằng các nhóm cổ phiếu nhạy cảm với lãi suất như bất động sản, chứng khoán và ngân hàng đã đi qua giai đoạn tăng trưởng mạnh nhất. Đơn vị này cảnh báo những nhóm cổ phiếu có tính chu kỳ cao, hệ số beta lớn có thể đối mặt với rủi ro giảm giá khi triển vọng lợi nhuận xấu đi trong chu kỳ lãi suất tăng.
Theo SGI Capital, những cổ phiếu có mức P/E quá khứ thấp tại thời điểm lợi nhuận đạt đỉnh vẫn có thể tiềm ẩn rủi ro, bởi nhà đầu tư cần đánh giá triển vọng lợi nhuận trong tương lai thay vì chỉ nhìn vào mức định giá hiện tại.
Hải Giang
Giá cà phê xuống sát ngưỡng 85.000 đồng/kg, trái chiều đà bứt phá của sàn thế giới
Đón tín hiệu hạ nhiệt đầu tháng 11, mục tiêu kìm đà tăng tỷ giá dưới 3% sáng cửa về đích
Petrosetco đối mặt áp lực dòng tiền, chi phí lãi vay tăng 73%
SHB hợp tác cùng Cục Thuế thúc đẩy chuyển đổi số, hỗ trợ doanh nghiệp, hộ kinh doanh và cá nhân kinh doanh
6.700 tỷ đồng giảm thuế: Cú hích dòng tiền cho hàng triệu hộ kinh doanh, doanh nghiệp
Sầu riêng Việt bị Ukraine tăng kiểm soát, hàng loạt thị trường thay đổi quy định nhập khẩu
Doanh nghiệp chăn nuôi mắc kẹt giữa bài toán con giống, dòng vốn và chính sách
Bốn "ông lớn" ngành năng lượng đút túi tiền tỷ mỗi ngày nhờ mang tiền gửi ngân hàng
Cùng chuyên mục
VN-Index thủng mốc tâm lý 1.700 điểm, dòng tiền bắt đáy xuất hiện
Áp lực bán tại nhóm cổ phiếu vốn hóa lớn, đặc biệt là VIC, kéo VN-Index giảm hơn 11 điểm và đánh mất mốc 1.700 điểm. Trong khi đó, dòng tiền bắt đáy giúp nhiều nhóm cổ phiếu hồi phục, nổi bật là thép.
Doanh thu vượt 11.200 tỷ đồng, Coteccons vẫn phải đối mặt áp lực dòng tiền
Coteccons ghi nhận doanh thu hơn 11.268 tỷ đồng trong quý I niên độ 2027, tăng hơn 51% so với cùng kỳ. Dù vậy, dòng tiền kinh doanh tiếp tục âm, trong khi công nợ phải thu lớn và chi phí lãi vay tăng hơn 3,5 lần đang đặt ra bài toán cân đối vốn lưu động.
Vietnam Airlines tăng doanh thu, lợi nhuận vẫn chịu sức ép lớn
Doanh thu tăng trưởng nhưng lợi nhuận 9 tháng đầu năm của Vietnam Airlines giảm gần 42% so với cùng kỳ. Áp lực chi phí nhiên liệu cùng dòng tiền đầu tư âm hơn 11.223 tỷ đồng đặt ra những thách thức đối với quá trình phục hồi tài chính và triển vọng cổ phiếu.
Đặt cược 10.393 tỷ đồng vào Lotte, Phát Đạt đối mặt sức ép lãi vay
Thương vụ nhận chuyển nhượng 35% vốn tại Lotte Properties HCMC đưa Phát Đạt vào một khoản đầu tư quy mô lớn, với gần 8.834 tỷ đồng dư nợ vay MB liên quan. Trong khi tổng nợ vay tăng hơn gấp đôi, doanh thu 9 tháng của doanh nghiệp lại giảm hơn 81%, đặt ra bài toán cân đối dòng tiền và hiệu quả đầu tư.
Doanh thu Petrolimex cao nhất sàn, lợi nhuận 9 tháng tăng gần 60%
Petrolimex ghi nhận doanh thu hơn 373.200 tỷ đồng trong 9 tháng năm 2026, vượt Vingroup và đứng đầu thị trường chứng khoán. Đáng chú ý, hàng tồn kho tăng 111% so với đầu năm, còn dư nợ vay và thuê tài chính lên hơn 27.200 tỷ đồng.
Tôn Đông Á chuyển sàn HoSE: Lợi nhuận giảm 8%, công nợ JFE Shoji gần 2.000 tỷ đồng
CTCP Tôn Đông Á (GDA) chuẩn bị đưa hơn 149 triệu cổ phiếu GDA lên HoSE, song kết quả kinh doanh 9 tháng đầu năm 2026 chưa thực sự khả quan khi lợi nhuận sau thuế giảm 8%. Đáng chú ý, công nợ với hai pháp nhân thuộc JFE Shoji đã lên gần 2.000 tỷ đồng, chiếm hơn 70% tổng nợ phải trả người bán ngắn hạn.


 Infographic
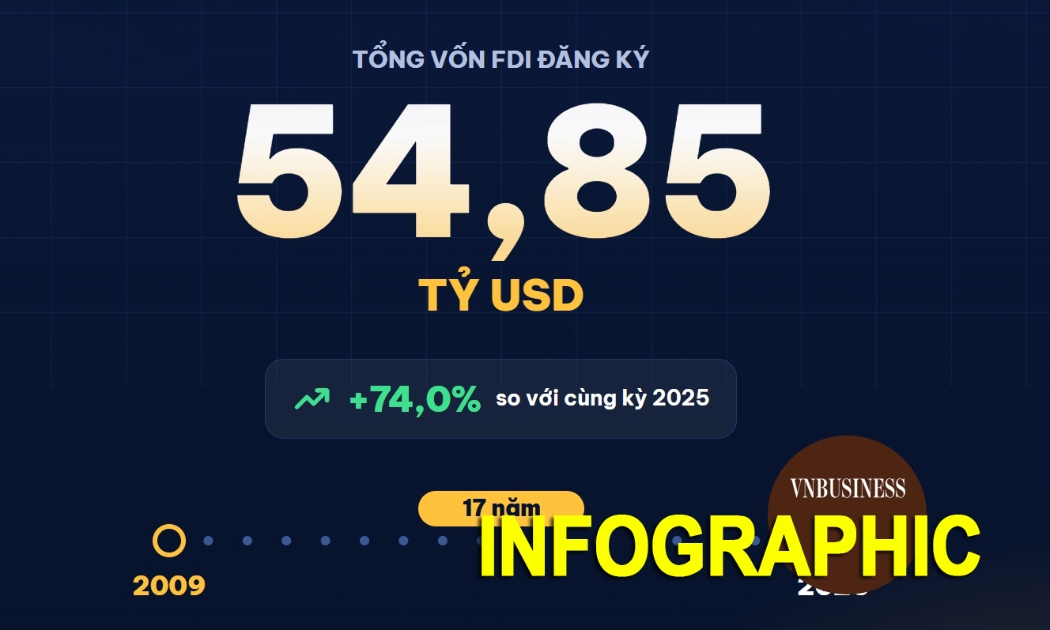
FDI vào Việt Nam 10 tháng đạt kỷ lục 17 năm
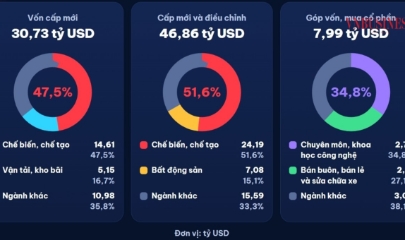
Theo Cục Thống kê (Bộ Tài chính), tổng vốn đầu tư nước ngoài đăng ký vào Việt Nam tính đến ngày 31/10/2026 đạt 54,85 tỷ USD, tăng 74% so với cùng kỳ năm trước. Đây là mức cao nhất kể từ năm 2009.
Đừng bỏ lỡ

 Chung cư hạ nhiệt, giấc mơ an cư vẫn còn xa tầm với
Sau thời gian liên tục tăng nóng, thị trường chung cư Hà Nội bắt đầu xuất hiện những dấu hiệu điều chỉnh khi giá bán thứ cấp và thanh khoản cùng đi xuống. Tuy nhiên, giá nhà vẫn neo cao, nguồn cung căn hộ bình dân khan hiếm, khiến cơ hội sở hữu nhà...