Cho rằng bị o ép ở Ấn Độ, Mastercard cầu cứu chính phủ Mỹ


Mastercard đã làm đơn kiến nghị lên chính phủ Mỹ về việc Thủ tướng Ấn Độ Narendra Modi quá thiên vị hệ thống thanh toán trong nước và các chính sách bảo hộ của nước này gây khó khăn cho các công ty thanh toán nước ngoài.
Những năm gần đây, ông Modi luôn khuyến khích người dân và doanh nghiệp sử dụng mạng lưới thanh toán RuPay - một sản phẩm "cây nhà lá vườn" đã vươn lên mạnh mẽ tới mức phá vỡ được thế thống trị của các đối thủ khổng lồ đến từ Mỹ như Mastercard và Visa.
Sử dụng RuPay là xây dựng đất nước
Hơn một nửa số thẻ ghi nợ và thẻ tín dụng của Ấn Độ hiện nay đều đi qua hệ thống thanh toán RuPay, đồng nghĩa với việc Mastercard hay Visa không dễ gì mở rộng thị phần tại một trong những thị trường tăng trưởng nhất thế giới trong lĩnh vực thanh toán.
Ông Modi thậm chí còn "nâng quan điểm" rằng sử dụng RuPay chính là xây dựng đất nước, vì tiền phí giao dịch sẽ ở lại Ấn Độ và được dùng để làm đường, xây trường học và bệnh viện.
Theo thông tin từ Reuters, Mastercard đã có văn bản gửi đến Văn phòng Đại diện Thương mại Mỹ (USTR) chỉ trích việc ông Modi mang chủ nghĩa dân tộc ra để kêu gọi mọi người dùng RuPay như "một sản phẩm dịch vụ quốc gia".
Phó Chủ tịch phụ trách chính sách công toàn cầu của Mastercard - ông Sahra English, cho rằng việc ông Modi muốn thúc đẩy năng lực cạnh tranh của doanh nghiệp nội là hoàn toàn chính đáng, nhưng áp dụng "hàng loạt biện pháp bảo hộ" để gây thiệt hại cho doanh nghiệp nước ngoài thì lại không nên.
Đây cũng là trăn trở của các công ty Mỹ trong cả các lĩnh vực khác, khi làm ăn tại quốc gia đông dân thứ hai thế giới. Trong năm nay, một số tập đoàn công nghệ Mỹ đã đồng loạt lên tiếng phản đối quy định mới của Ấn Độ yêu cầu phải lưu trữ dữ liệu tại chỗ, làm phát sinh thêm chi phí đối với doanh nghiệp.
Đánh giá Ấn Độ là một thị trường trọng điểm, Mastercard từng ấp ủ đầu tư 1 tỷ USD vào quốc gia này trong giai đoạn 2014 - 2019.
Chủ tịch Ajay Banga của Mastercard sinh ra ở Ấn Độ và số lượng nhân viên bản địa lên tới 2.000 người, chiếm 14% lực lượng lao động của Mastercard trên toàn cầu - lớn nhất trong số các địa bàn bên ngoài nước Mỹ.
Công ty này thậm chí còn thuê diễn viên Bollywood làm đại sứ cho chiến dịch khuyến khích người tiêu dùng ở các thành phố nhỏ sử dụng thẻ ghi nợ thường xuyên hơn nhằm mở rộng thị phần.

Cú hích trong kỷ nguyên kỹ thuật số
Còn nhớ, tháng 11/2016, Thủ tướng Ấn Độ Modi bắt đầu kêu gọi cả nước tích cực tham gia thanh toán điện tử sau khi ông ban hành quyết định rút khỏi lưu thông hai loại tiền giấy mệnh giá lớn với lý do đấu tranh tham nhũng và các hoạt động kinh tế ngầm.
Theo số liệu từ Ngân hàng trung ương Ấn Độ, động thái này đã phát huy tác dụng khi nhu cầu sử dụng thẻ thanh toán tăng lên rõ rệt: Tổng giá trị giao dịch thẻ ghi nợ và tín dụng đạt mức 51 tỷ USD vào tháng 8 vừa qua, gần gấp đôi thời điểm tháng 11/2016.
Tuy nhiên, Mastercard hay Visa không hưởng lợi toàn bộ, mà phải san sẻ rất nhiều với RuPay. Đó là chưa kể sự nổi lên của các dịch vụ ví điện tử và chuyển tiền kỹ thuật số mà Ấn Độ đầu tư bằng ngân sách và được ông Modi quảng bá khắp nơi.
RuPay thậm chí còn được ưu tiên tham gia chương trình hỗ trợ tài chính mà Thủ tướng Ấn Độ khởi động từ năm 2014, qua đó những người dân mở tài khoản ngân hàng lần đầu sẽ được tặng một chiếc thẻ RuPay, chứ không phải Mastercard.
Ấn Độ có một mạng lưới thẻ được phát triển bởi Tập đoàn Thanh toán Quốc gia Ấn Độ (NPCI) - thuộc sở hữu của các ngân hàng quốc doanh và có vốn góp của ngân hàng tư nhân và ngân hàng nước ngoài.
Trong đơn kiến nghị gửi USTR, Mastercard khẳng định chính phủ Ấn Độ đã chỉ đạo ngành ngân hàng phải hỗ trợ NPCI một cách trực tiếp và gián tiếp, để biến cơ quan này trở thành "bên hưởng lợi duy nhất" từ chương trình hỗ trợ tài chính của ông Modi.
Mastercard cũng phàn nàn NPCI "vừa đá bóng vừa thổi còi" khi đóng cả hai vai trò: Mạng lưới thanh toán và mang dáng dấp một cơ quan quản lý.
Doanh nghiệp này còn cho biết, thông tin đến với người dân Ấn Độ cũng bị bóp méo rằng phí giao dịch thẻ của Mastercard đắt hơn RuPay, trong khi thực tế thì ngược lại. Phí giao dịch ở đây là khoản phí mà các ngân hàng phải trả cho đơn vị xử lý thanh toán như Mastercard đối với các giao dịch thẻ.
Hải Châu
Lãi suất cuối năm nổi sóng: Người đón lộc gửi tiền, người chật vật "thoát nợ"
Chiêu bòn rút gần 10 tỷ đồng từ 50.000 tài khoản bị đánh cắp
Giá vàng trong nước tăng nhẹ, riêng vàng nhẫn DOJI giảm thêm 1 triệu đồng/lượng
Giới đầu cơ căn hộ có lo khi chung cư có thể bị áp niên hạn công trình?
Nóng trái phiếu bất động sản: Ai đang giữ ngôi ‘vua’ phát hành?
Khơi thông dòng vốn, tạo lực đẩy cho bất động sản khu công nghiệp
‘Tiền rẻ’ chưa đủ "tạo sóng" mua nhà
Cùng chuyên mục

Allianz mở rộng hiện diện tại Việt Nam sau thương vụ 434 triệu USD thâu tóm quỹ UOB
Ngân hàng United Overseas Bank (UOB) của Singapore vừa đạt thỏa thuận bán toàn bộ mảng quản lý tài sản cho Allianz Global Investors (AllianzGI), công ty quản lý tài sản thuộc Tập đoàn Allianz của Đức, với giá 434 triệu USD.
Tổng Giám đốc HSBC Hàn Quốc: Dòng vốn FDI từ Hàn Quốc đang chuyển dịch mạnh lên nấc thang giá trị cao
Ông Peter Kim cho biết đầu tư của Hàn Quốc vào Việt Nam đang dịch chuyển rõ rệt lên các nấc thang giá trị cao hơn: từ lắp ráp sang sản xuất tiên tiến, từ sản xuất mở rộng sang nghiên cứu và phát triển.
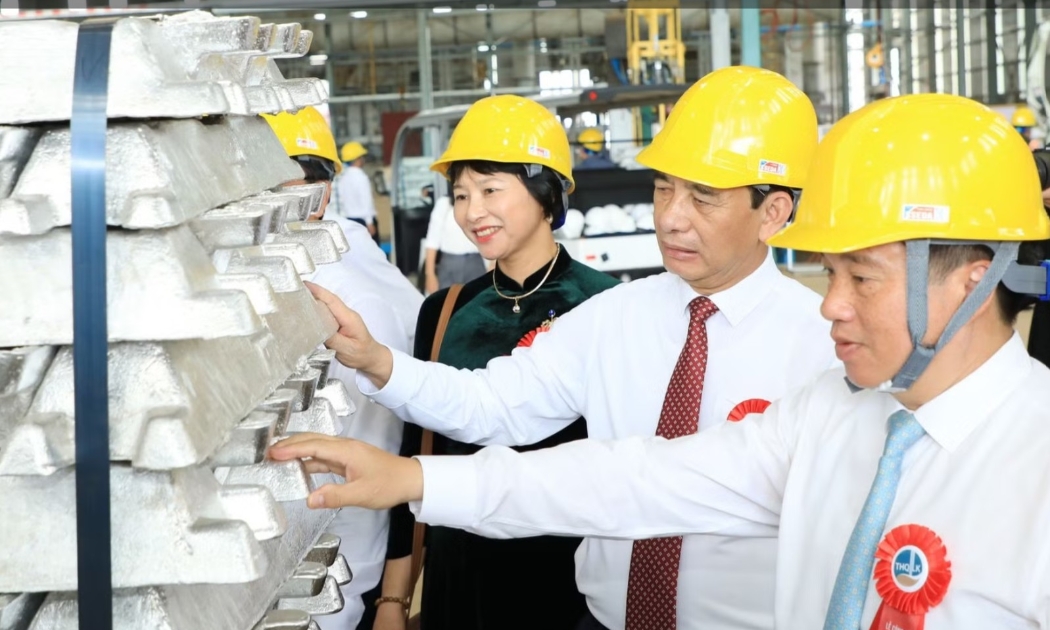
Giữa cơn địa chấn nhôm toàn cầu, Việt Nam lần đầu đúc thỏi
Xung đột Trung Đông làm rung chuyển nguồn cung nhôm thế giới, nhưng đúng thời điểm ấy, Việt Nam công bố lô nhôm thỏi "Made in Vietnam" đầu tiên, mở thêm một mắt xích mới trong chuỗi cung ứng kim loại.
Các đối tác thương mại phản ứng với thuế quan mới của Hoa Kỳ ra sao?
Đại diện nhiều nền kinh tế trên thế giới đã lên tiếng đặt câu hỏi về cơ sở của các thuế quan mới mà Hoa Kỳ áp đặt.
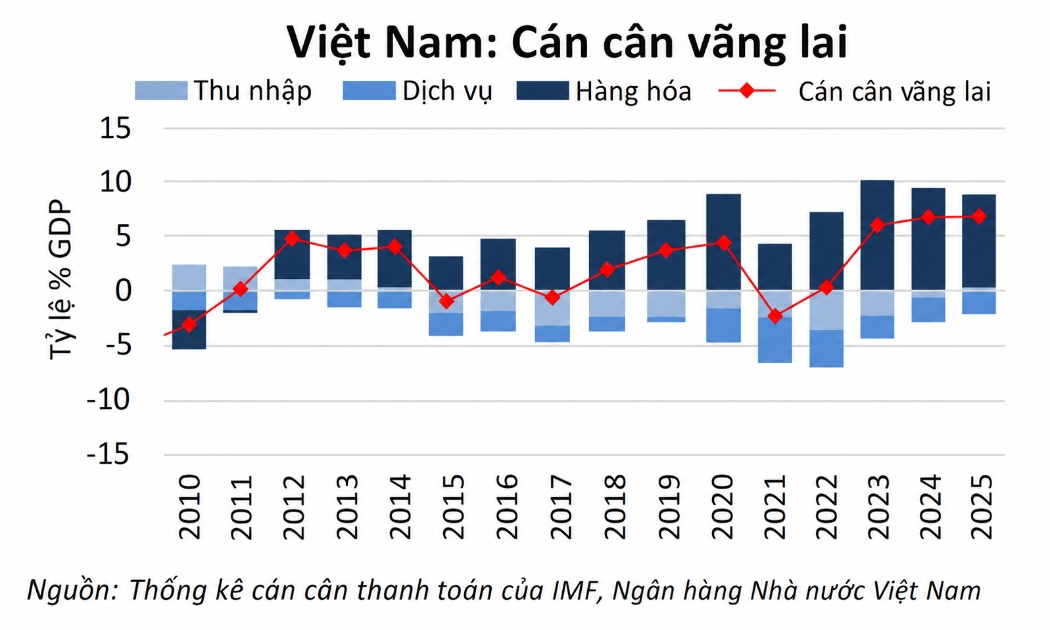
Việt Nam tiếp tục trong danh sách giám sát tiền tệ của Mỹ
Việt Nam không bị Mỹ xác định thao túng tiền tệ trong năm 2025, song tiếp tục nằm trong danh sách 10 nền kinh tế được theo dõi chặt chẽ về chính sách tỷ giá, ngoại hối và kinh tế vĩ mô.

USTR sẽ chốt mức thuế Mục 301 với 60 đối tác trong hôm nay, Việt Nam có thể đối mặt mức nào?
Theo Đại sứ Jamieson Greer, Cơ quan Đại diện Thương mại Hoa Kỳ (USTR) sẽ công bố biện pháp đáp trả cuối cùng theo Mục 301 đối với cuộc điều tra về lao động cưỡng bức vào ngày 23/7 (giờ Washington).






 Infographic
So găng iPhone 18 Pro Max và Galaxy S26 Ultra: Giá chênh gần 13 triệu, công nghệ ra sao?
Cuộc đua flagship (sản phẩm chủ lực/cao cấp nhất) giữa Apple và Samsung đang nóng lên khi iPhone 18 Pro Max và Galaxy S26 Ultra sở hữu những lợi thế hoàn toàn khác biệt.


Đừng bỏ lỡ




 Từ sản vật vùng khó đến hàng hóa có chỗ đứng trên thị trường
Ở vùng miền núi, sản vật không thiếu nhưng để trở thành hàng hóa có giá trị lại không dễ. Từ câu chuyện HTX Dịch vụ nông nghiệp Hùng Anh ở xã Hướng Hiệp, tỉnh Quảng Trị, việc tổ chức lại vùng nguyên liệu, chế biến và kết nối thị trường đang mở thêm...