Bộ Tài chính ban hành Thông tư hướng dẫn chế độ kế toán HTX


Bộ trưởng Bộ Tài chính đã ban hành Thông tư số 24/2017/TT-BTC ngày 28/3/2017 hướng dẫn chế độ kế toán hợp tác xã, liên hiệp hợp tác xã.

Bộ Tài chính ban hành Thông tư hướng dẫn chế độ kế toán HTX
Thông tư hướng dẫn nguyên tắc ghi sổ kế toán, lập và trình bày báo cáo tài chính của hợp tác xã, không áp dụng cho việc xác định nghĩa vụ thuế của HTX đối với ngân sách Nhà nước.
Thông tư này áp dụng đối với tất cả các HTX hoạt động trong mọi lĩnh vực, mọi ngành nghề sản xuất, kinh doanh.
Đối với các hợp tác xã có quy mô lớn, có nhiều giao dịch mà Thông tư này không có quy định thì được lựa chọn áp dụng chế độ kế toán doanh nghiệp nhỏ và vừa ban hành theo Thông tư 133/2016/TT-BTC và các văn bản liên quan (nếu có). Việc lựa chọn áp dụng chế độ kế toán phải được thực hiện nhất quán trong năm tài chính và phải thông báo cho cơ quan thuế quản lý hợp tác xã.
Trường hợp HTX lựa chọn áp dụng Thông tư số 133/2016/TT-BTC thì phải tuân thủ toàn bộ quy định tại Thông tư này về chứng từ kế toán, sổ kế toán, tài khoản kế toán, báo cáo tài chính và các quy định khác.
Nếu HTX có các nghiệp vụ kinh tế phát sinh liên quan đến hoạt động tín dụng nội bộ, các khoản trợ cấp, hỗ trợ của Nhà nước cho HTX và các nội dung khác mà không được quy định tại Thông tư số 133/2016/TT-BTC thì phải thực hiện theo quy định tại Thông tư này.
Trường hợp HTX chuyển đổi trở lại áp dụng chế độ kế toán ban hành theo Thông tư này thì phải thực hiện từ đầu năm tài chính và phải thông báo lại cho cơ quan thuế.
Thông tư có hiệu lực áp dụng cho năm tài chính bắt đầu hoặc sau ngày 01/01/2018. Những quy định trái với Thông tư này đều bãi bỏ. Thông tư này thay thế các nội dung áp dụng đối với hợp tác xã tại Quyết định số 48/2006/QĐ-BTC ngày 14/9/2006 của Bộ trưởng Bộ Tài chính hướng dẫn chế độ kế toán doanh nghiệp nhỏ và vừa, Thông tư số 138/2011/TT-BTC ngày 4/10/2011 của Bộ Tài chính sửa đổi, bổ sung Quyết định số 48/2006/QĐ-BTC và Thông tư số 24/2010/TT-BTC ngày 23/2/2010 của Bộ Tài chính hướng dẫn Chế độ kế toán áp dụng cho Hợp tác xã Nông nghiệp, Lâm nghiệp, Ngư nghiệp và Nghề muối.
H.Trang
Doanh nghiệp nông nghiệp và hàng loạt thách thức chuyển đổi xanh
Đến năm 2030 Việt Nam có ít nhất 1 mô hình outlet
Cà phê Tây Nguyên neo trên 93.000 đồng/kg, thị trường thế giới bứt phá
Doanh nông thực chiến: Đưa sản vật bản địa vào chuỗi giá trị
Sự trỗi dậy của thế lực mới trong ngành AI
Vì sao startup Việt dễ “đứt gánh giữa đường”?
‘Mỏ vàng’ AI của startup Việt đối diện bài toán cạnh tranh ngày càng gay gắt

Cùng chuyên mục

Ngân sách sẽ chi tiền kiểm toán, lương nhân lực và giải pháp chuyển đổi số cho hợp tác xã
Dự thảo thông tư của Bộ Tài chính sẽ thay thế Thông tư 124/2021, mở rộng nhiều nội dung chi hỗ trợ kinh tế tập thể theo nhu cầu thực tế của hợp tác xã. Nhưng để chính sách thực sự đến được với HTX, có một “cửa ải” quan trọng là khoản chi phải được bố trí trong dự toán ngân sách hằng năm.
HTX liên kết nông dân, ‘mở khóa’ giá trị nông sản
Trong bức tranh phát triển kinh tế địa phương, HTX đang cho thấy vai trò rõ nét khi vừa tập hợp nông dân cùng sản xuất, vừa tổ chức thị trường, liên kết doanh nghiệp, ứng dụng công nghệ, tạo việc làm và nâng giá trị nông sản.
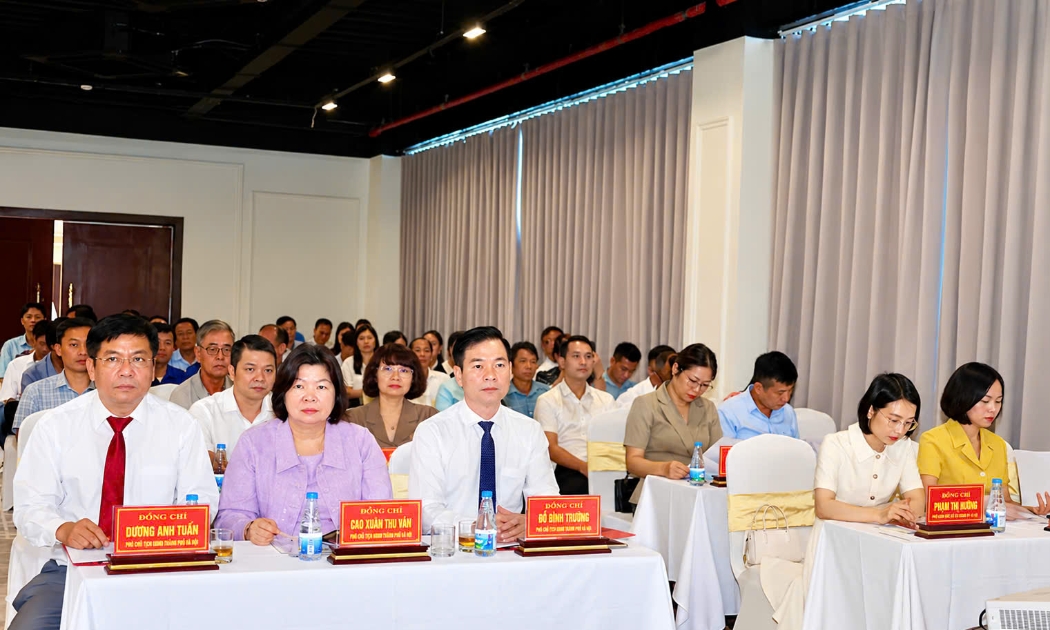
Chủ tịch Liên minh HTX Việt Nam gợi mở lối ra cho bài toán tiêu thụ sản phẩm HTX tại Ninh Bình
Sáng 25/9, tại Ninh Bình diễn ra Hội nghị xúc tiến thương mại, kết nối cung cầu tiêu thụ sản phẩm hợp tác xã năm 2026, với sự tham dự của Chủ tịch Liên minh Hợp tác xã Việt Nam Cao Xuân Thu Vân. Tại hội nghị, bà Cao Xuân Thu Vân đưa ra nhiều khuyến nghị nhằm biến kết nối thương mại thành hợp đồng và từng bước hình thành các chuỗi liên kết bền vững.
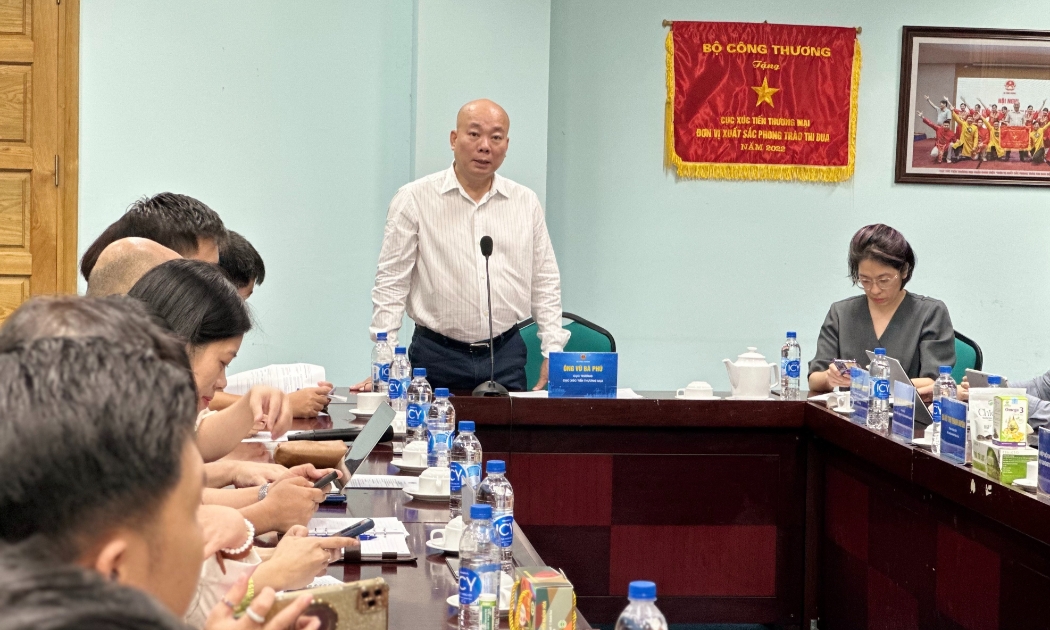
Nhiều lợi thế, vì sao doanh nghiệp Việt vẫn loay hoay với thị trường Halal?
Thị trường Halal mở ra nhiều cơ hội nhưng việc tiếp cận thị trường đòi hỏi doanh nghiệp phải vượt qua những rào cản kỹ thuật đặc thù, từ sự khác biệt về tiêu chuẩn, chứng nhận của từng quốc gia, đến yêu cầu kiểm soát chuỗi cung ứng nghiêm ngặt.
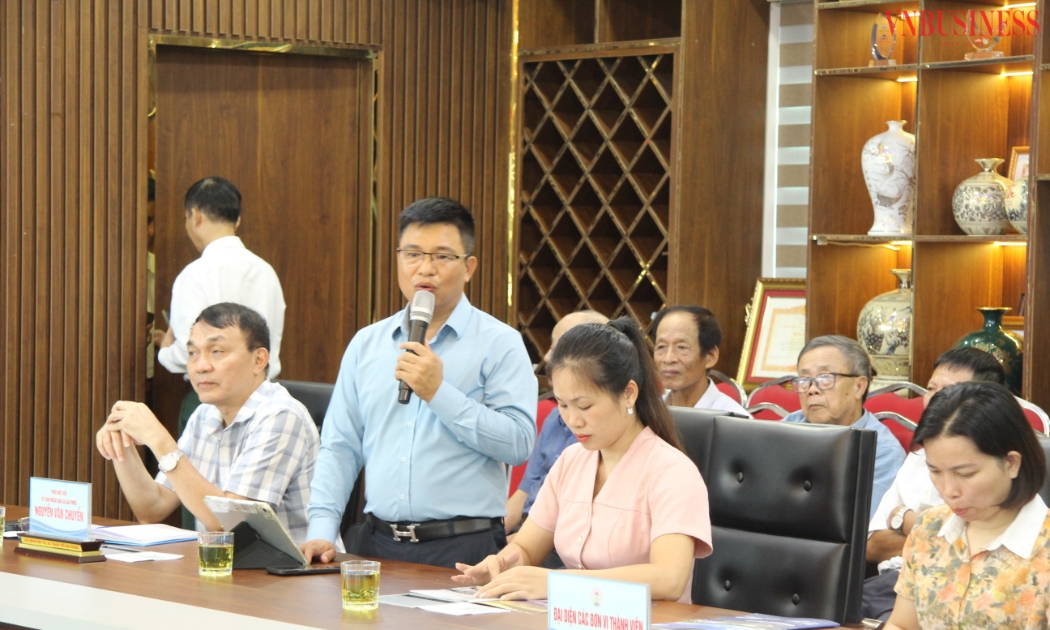
Hải Phòng đối thoại, gỡ vướng cho HTX từ vốn, đất đai đến chính sách
Hàng loạt kiến nghị về vốn tín dụng, thủy lợi, mặt bằng, cơ sở vật chất, chuyển đổi số và chính sách hỗ trợ được các HTX tại Hải Phòng nêu tại hội nghị sinh hoạt thành viên. Nhiều nội dung đã được cơ quan chức năng trực tiếp giải đáp, hướng dẫn hướng xử lý.
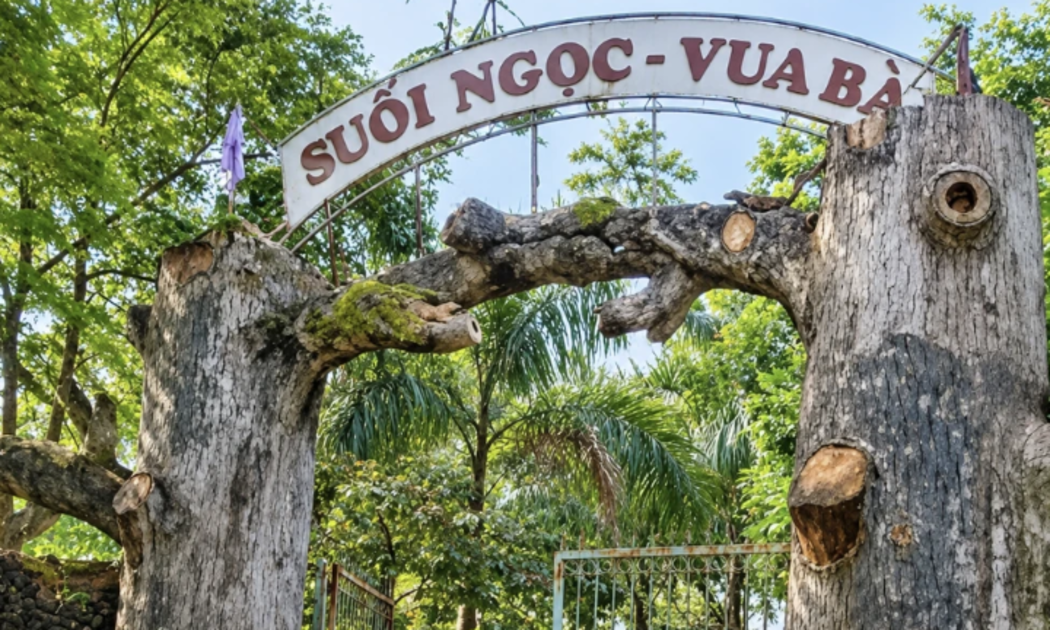
Thanh tra Chính phủ: Quyết định giải thể HTX Suối Ngọc - Vua Bà không phù hợp pháp luật
Thanh tra Chính phủ xác định việc UBND huyện Lương Sơn (tỉnh Hoà Bình cũ) ban hành quyết định giải thể bắt buộc HTX Suối Ngọc - Vua Bà năm 2007 không phù hợp với quy định của Luật Hợp tác xã, đồng thời kiến nghị bãi bỏ quyết định này và hướng dẫn HTX củng cố tổ chức để tiếp tục hoạt động nếu có nhu cầu.






 Infographic
So găng iPhone 18 Pro Max và Galaxy S26 Ultra: Giá chênh gần 13 triệu, công nghệ ra sao?
Cuộc đua flagship (sản phẩm chủ lực/cao cấp nhất) giữa Apple và Samsung đang nóng lên khi iPhone 18 Pro Max và Galaxy S26 Ultra sở hữu những lợi thế hoàn toàn khác biệt.


Đừng bỏ lỡ




 Từ sản vật vùng khó đến hàng hóa có chỗ đứng trên thị trường
Ở vùng miền núi, sản vật không thiếu nhưng để trở thành hàng hóa có giá trị lại không dễ. Từ câu chuyện HTX Dịch vụ nông nghiệp Hùng Anh ở xã Hướng Hiệp, tỉnh Quảng Trị, việc tổ chức lại vùng nguyên liệu, chế biến và kết nối thị trường đang mở thêm...