







Bộ Công Thương cảnh báo các chiêu lừa đảo khi vay tiền online


Cục Cạnh tranh và Bảo vệ người tiêu dùng (Bộ Công Thương) đã lên tiếng cảnh báo người tiêu dùng cẩn trọng khi cung cấp thông tin để đăng ký khoản vay.
Theo Cục Cạnh tranh và Bảo vệ người tiêu dùng (Bộ Công Thương), trong quý III/2018, sự sụp đổ của hàng loạt các mô hình cho vay trực tuyến kéo theo các vấn đề ảnh hưởng nghiêm trọng tới cuộc sống, tính mạng của người dân tại Trung Quốc đã đặt ra nhiều vấn đề mang tính cấp bách cho các nền kinh tế trong khu vực châu Á.
Tại Việt Nam, bên cạnh các ngân hàng, các công ty tài chính, trong vài năm gần đây đã có sự xuất hiện và phát triển nhanh chóng các mô hình cho vay trực tuyến (online), thường được biết đến với tên gọi như: “Vay tiền nhanh online”, “Vay tiền không thế chấp”, “Vay tiền không cần gặp mặt”…

Theo đó, các mô hình này thường được giới thiệu là công ty thực hiện hỗ trợ, tư vấn và kết nối giữa người đi vay và người cho vay.
Cục Cạnh tranh và Bảo vệ người tiêu dùng cho biết, tùy vào mô hình hoạt động mà người cho vay có thể được xác định cụ thể là một đối tác hợp tác với công ty tư vấn, ví dụ như mô hình của ucash.vn, ATMonline.vn, avay.vn, clickvay.vn, doctordong.com, monily.vn, olava.vn, fastdong.com, dongshopsun.vn…
Ngoài ra, có thể không được xác định cụ thể, có thể là tổ chức, cá nhân bất kỳ có đăng ký cho vay trên hệ thống của công ty tư vấn (ví dụ như mô hình của tima.vn; vaymuon.vn - các mô hình hiện được biết đến trên thị trường thế giới với tên gọi là mô hình cho vay ngang hàng (Peer to Peer, P2P).
Từ thực tế ghi nhận trong thời gian qua, căn cứ bài học kinh nghiệm tại Trung Quốc, nhằm đảm bảo quyền lợi người tiêu dùng khi thực hiện các giao dịch vay tiền trực tuyến, Cục Cạnh tranh và Bảo vệ người tiêu dùng đã lên tiếng cảnh báo người tiêu dùng cẩn trọng khi cung cấp thông tin để đăng ký khoản vay.
Do phần lớn các giao dịch được thực hiện online nên phạm vi thu thập và mục đích sử dụng thông tin của các công ty là rất lớn, trong đó có một số mục đích sử dụng đặc thù, ví dụ như: để kiểm tra thông tin về người đi vay thông qua các mạng xã hội mà người đi vay đăng ký (Facebook, Zalo…), hoặc để liên hệ thực hiện nhắc/thu nợ khi phát sinh nợ quá hạn (điện thoại của người thân, của đồng nghiệp…).
Cục Cạnh tranh và Bảo vệ người tiêu dùng khuyến cáo trước khi cung cấp các thông tin liên quan, người tiêu dùng cần tìm và nghiên cứu chính sách thu thập thông tin của công ty để hiểu rõ phạm vi và mục đích sử dụng, tránh trường hợp cung cấp thông tin thiếu kiểm soát, dễ gây ảnh hưởng tới quyền lợi của bản thân, gia đình và bạn bè. Ngoài ra, cần nghiên cứu kỹ các điều khoản cho vay như về chủ thể và thủ tục giải ngân, về lãi suất vay, điều kiện hủy giải ngân, chính sách gia hạn khoản vay…
Thy Lê
Kéo dài ưu đãi thuế xăng dầu đến hết năm 2026
Agribank được vinh danh 3 giải thưởng Ngân hàng Việt Nam tiêu biểu 2026
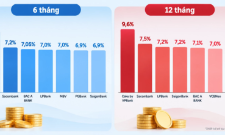
Tháng 10: Người gửi ráo riết "săn" nơi trả lãi vượt 9%/năm
Đề xuất buộc doanh nghiệp xe điện phải thu hồi và tái chế pin từ năm 2029
Hoa Kỳ tài trợ nghiên cứu dự án khu công nghệ số tập trung siêu quy mô tại TP HCM
Tasco Auto mua lại Vĩnh Phát Motors, đặt cược vào xe điện
So găng iPhone 18 Pro Max và Galaxy S26 Ultra: Giá chênh gần 13 triệu, công nghệ ra sao?
Cùng chuyên mục
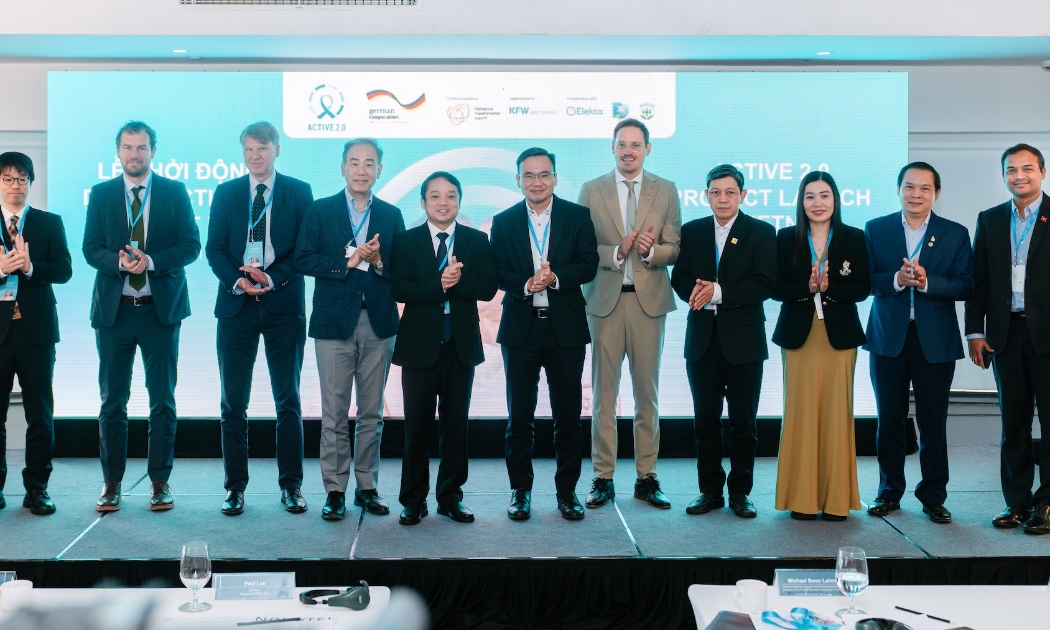
ACTIVE 2.0 khởi động hỗ trợ điều trị ung thư cổ tử cung tại Việt Nam
Với hơn 8.200 ca mắc mới và hơn 4.100 ca tử vong do ung thư cổ tử cung được ước tính tại Việt Nam, dự án ACTIVE 2.0 vừa được khởi động nhằm tăng cường năng lực điều trị, đào tạo nhân lực và kết nối chuyên môn trong lĩnh vực xạ trị ở Việt Nam.
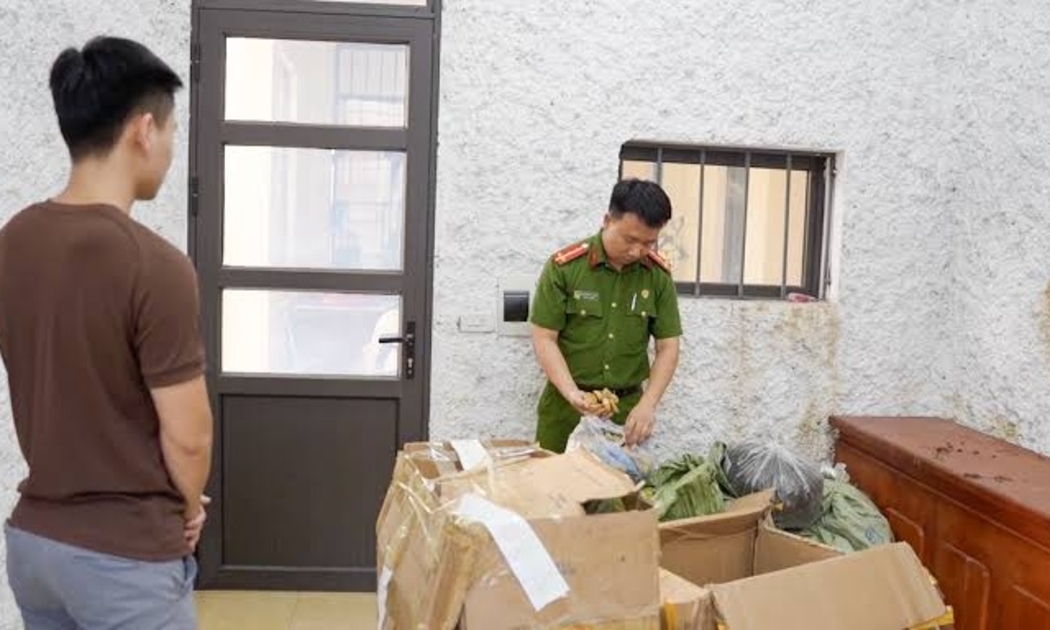
Khởi tố ‘lang băm’ thổi phồng công dụng thảo mộc, lừa hàng nghìn người dùng
Sử dụng 4 tài khoản mạng xã hội, Ngô Bá Mạnh (SN 1998) đã bán, quảng cáo sai về nguồn gốc, xuất xứ và công dụng sản phẩm các loại thảo mộc, thu lợi bất chính hàng tỷ đồng.
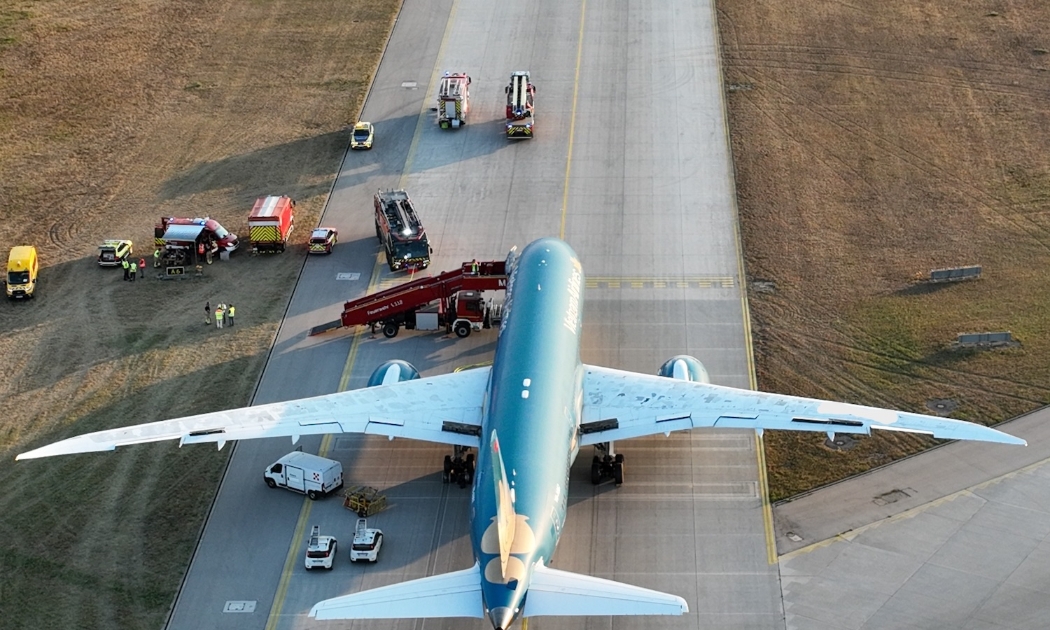
Boeing 787 của Vietnam Airlines hai lần phanh khi cất cánh, trượt khỏi đường băng Munich
Cơ quan Điều tra Tai nạn Hàng không Liên bang Đức (BFU) ngày 28/9 công bố báo cáo sơ bộ về sự cố nghiêm trọng xảy ra với một máy bay Boeing 787-9 Dreamliner của Vietnam Airlines tại sân bay Munich hôm 15/8.
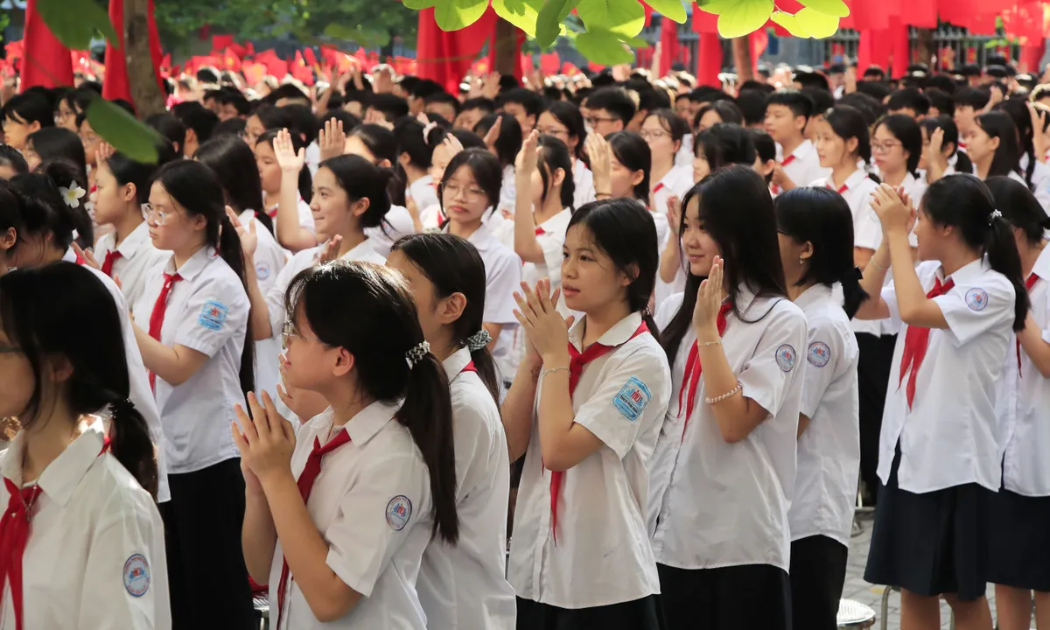
Giảm trừ thuế từ tiền học cho con: Phụ huynh lo mất quyền lợi vì thiếu hóa đơn
Lần đầu tiên, chi phí học tập của con được giảm trừ thuế thu nhập cá nhân với mức tối đa 24 triệu đồng/năm, song không ít phụ huynh đang đứng trước nguy cơ mất quyền lợi chỉ vì thói quen không lấy hóa đơn hoặc cơ sở giáo dục chậm trễ cung ứng chứng từ hợp lệ.
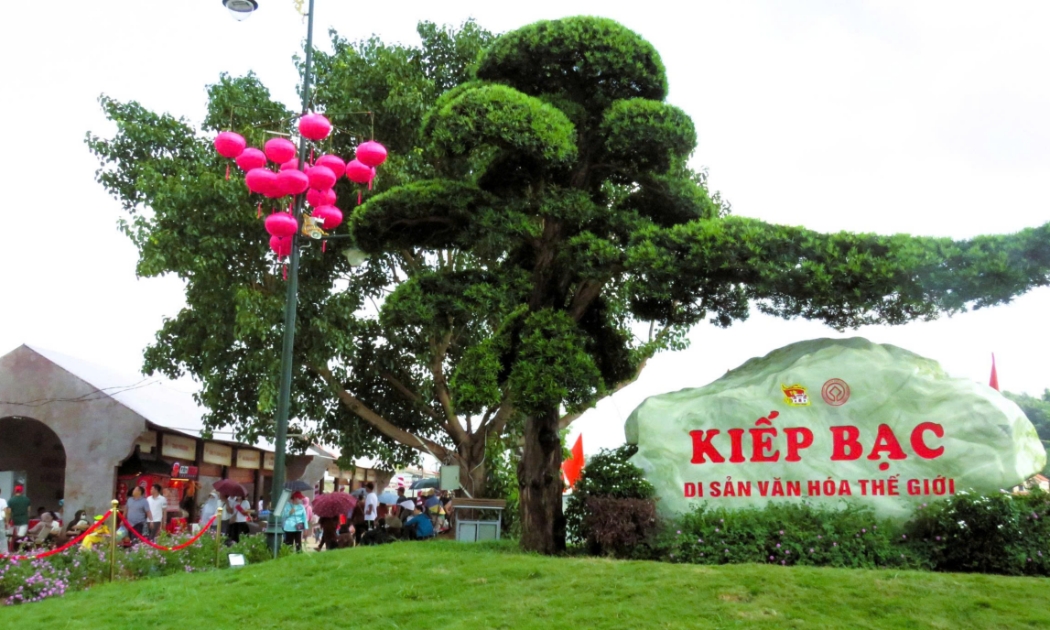
Hàng trăm sản phẩm hợp tác xã, làng nghề đến Lễ hội Côn Sơn, Kiếp Bạc
Sáng 26/9 (16/8 âm lịch), tại đền Kiếp Bạc thuộc Quần thể di sản thế giới Yên Tử - Vĩnh Nghiêm - Côn Sơn, Kiếp Bạc đã diễn ra Tuần Văn hóa, Du lịch và Xúc tiến Thương mại, trong khuôn khổ Lễ hội Côn Sơn, Kiếp Bạc - mùa Thu năm 2026.
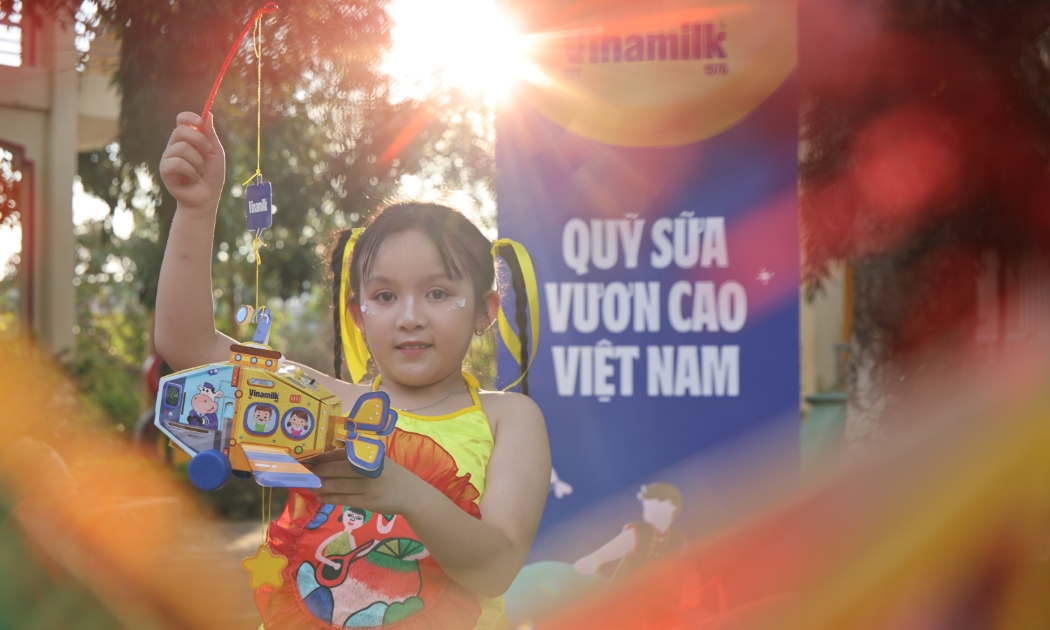
Gần 40.000 trẻ em cả nước vui đón Trung thu cùng Vinamilk
Từ vùng cao đến biên giới, hải đảo, gần 40.000 trẻ em khắp cả nước đã được tham gia các hoạt động vui hội trăng rằm, trải nghiệm những sân chơi bổ ích và đón nhận các phần quà dinh dưỡng từ Vinamilk. Trong đó, chương trình "Trăng về đại ngàn - Vui hội Trung thu" dành cho trẻ em thụ hưởng Quỹ sữa Vươn cao Việt Nam tại Đắk Lắk là một điểm nhấn, góp phần mang đến cho các em một mùa Trung thu ý nghĩa.





 Infographic
Kết quả sắp xếp, tinh gọn bộ máy và đơn vị sự nghiệp qua những con số
Bộ Nội vụ cho biết, sau khi thực hiện sắp xếp, số lượng thôn, tổ dân phố cả nước đã giảm từ 89.589 xuống còn 48.078 đơn vị (giảm 41.511 đơn vị).

Đừng bỏ lỡ



 HTX nhỏ, chuyển đổi số lớn
Chuyển đổi số từ lâu đã không còn là câu chuyện riêng của những HTX quy mô lớn. Ở những HTX quy mô nhỏ, từ quản lý sản xuất, điều hành đến truy xuất nguồn gốc và tiêu thụ sản phẩm, những công cụ số đang giúp HTX nâng hiệu quả hoạt động và từng bước...






