Bi kịch 'gồng lãi' của nhà đầu tư bất động sản


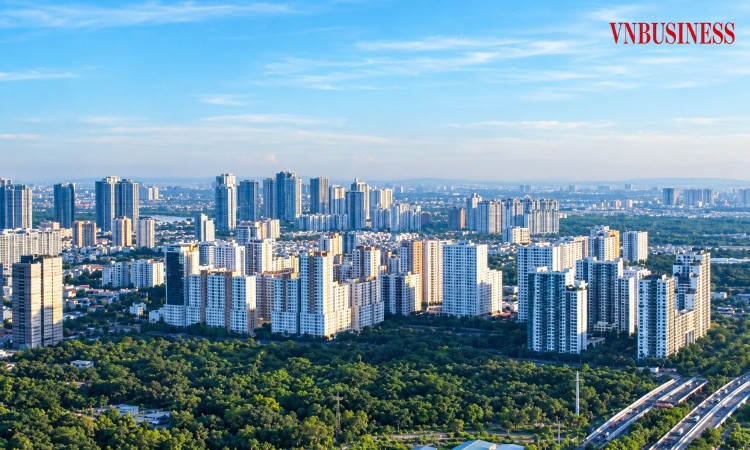
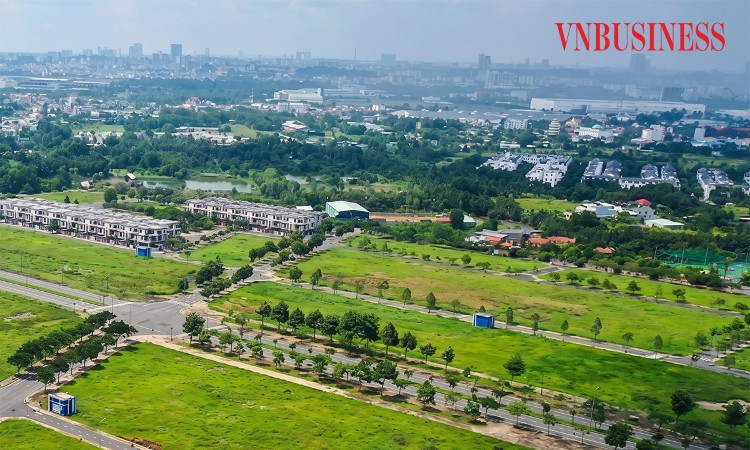
Áp lực lãi suất gia tăng, dòng tiền cho thuê không đủ bù chi phí vốn, trong khi người mua ngày càng thận trọng khiến nhiều nhà đầu tư bất động sản sử dụng đòn bẩy tài chính rơi vào thế tiến thoái lưỡng nan.
Muốn bán để thu hồi vốn cũng khó, tiếp tục nắm giữ lại phải gồng gánh khoản nợ ngày càng lớn. Thị trường chưa xuất hiện làn sóng bán tháo trên diện rộng, nhưng sự phân hóa giữa những người đủ sức chờ đợi và nhóm buộc phải bán tài sản đang ngày càng rõ nét.
Bán không được, giữ thì "nặng gánh"
Sau thời gian kỳ vọng lợi nhuận từ đà tăng giá bất động sản, anh Tuân - nhà đầu tư tại An Hội Đông (TP.HCM), đang phải tính lại danh mục gồm 3 căn hộ. Khi xuống tiền, anh sử dụng tiền tích lũy kết hợp vốn vay ngân hàng, kỳ vọng giá trị căn hộ tăng theo tiến độ hoàn thiện để chuyển nhượng kiếm lời hoặc nắm giữ dài hạn.
Tuy nhiên, khi các dự án lần lượt bước vào giai đoạn bàn giao, những đợt thanh toán cuối cũng đến gần. Trong khi đó, lãi suất vay mua nhà tăng khiến phương án tài chính ban đầu không còn thuận lợi.
Vợ chồng anh Tuân quyết định rao bán 2 căn hộ để thu hồi vốn, giảm nghĩa vụ nợ, nhưng đến nay vẫn chưa tìm được người mua ở mức giá kỳ vọng. “Nếu hạ giá thì lỗ, mà tiếp tục nắm giữ thì áp lực trả lãi vay ngày càng vượt quá khả năng xoay xở”, nhà đầu tư 38 tuổi chia sẻ.
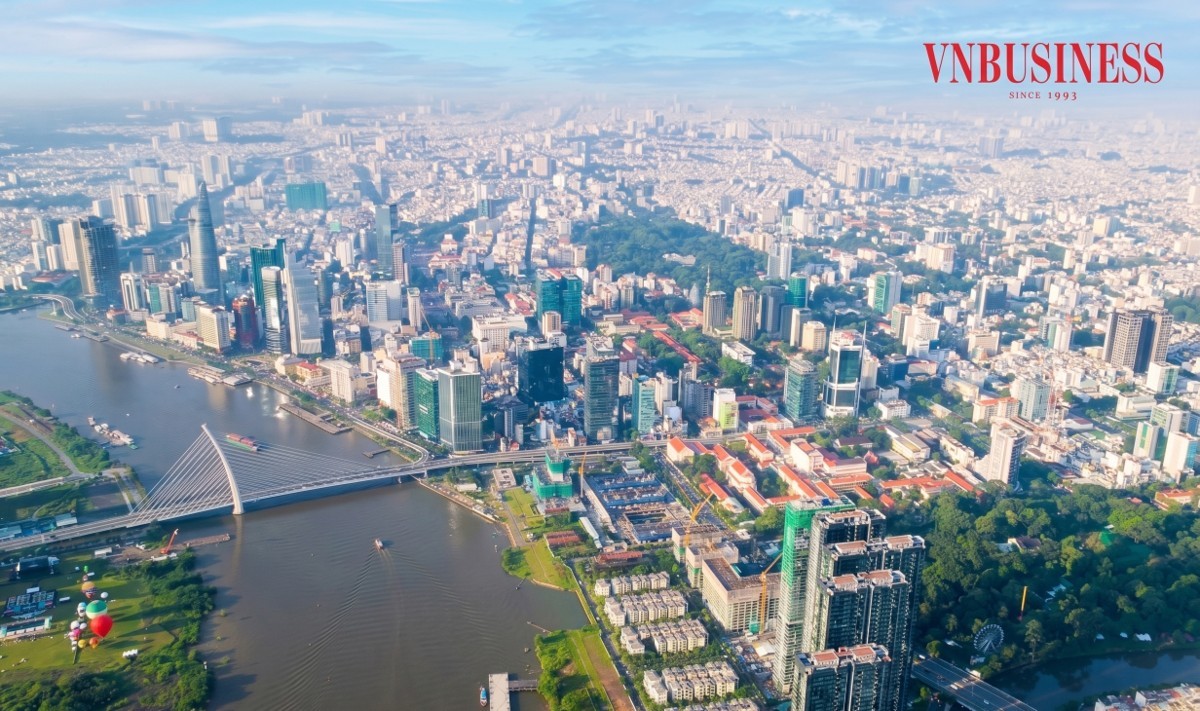
Ở một trường hợp khác, anh Vũ Lê Khánh, trú tại Bình Hưng Hòa (TP.HCM), vay 1,5 tỷ đồng trong 20 năm để mua căn hộ tại khu Đông thành phố.
Ban đầu, với lãi suất 10%/năm, khoản trả góp khoảng 14,5 triệu đồng mỗi tháng. Nhưng khi lãi suất thả nổi tăng lên 15%/năm trong khoảng hai tháng gần đây, số tiền phải trả đã vọt lên gần 19,8 triệu đồng.
Chi phí phát sinh hơn 5 triệu đồng mỗi tháng buộc gia đình anh Khánh phải điều chỉnh ngân sách sinh hoạt. Trước nguy cơ không thể duy trì khoản vay dài hạn, anh cũng tính đến phương án bán căn hộ để giảm áp lực tài chính.
Thực tế chỉ ra khó khăn của nhà đầu tư thứ cấp ngày càng lớn khi hành vi của người mua đang thay đổi. Khảo sát 968 người có nhu cầu trong 3 tháng gần đây của DXS-FERI cho thấy pháp lý dự án, uy tín chủ đầu tư và giá bán lần lượt được 74%, 72% và 72% người tham gia ưu tiên. Khả năng kết nối vị trí chiếm 67%, nhu cầu ở thực chiếm 50%.
Đáng chú ý, chỉ 24% người được khảo sát có thể quyết định mua trong 1-2 tháng. Có tới 76% cần ít nhất 3 tháng để cân nhắc, trong đó 38% cần 3-4 tháng, 20% cần 5-6 tháng và 18% cần trên 6 tháng.
Thời gian ra quyết định kéo dài khiến người bán khó chuyển tài sản thành tiền nhanh chóng, kể cả khi đã chủ động điều chỉnh giá. Trong bối cảnh người mua phải cân đối cả giá nhà lẫn chi phí vay, một căn hộ có mức giá được xem là hợp lý vẫn chưa chắc tạo ra giao dịch.
Đòn bẩy tài chính trở thành gánh nặng
Theo DXS-FERI, lãi suất ưu đãi trong 12 tháng đầu thường dao động 8,5-11,5%/năm, nhưng sau đó có thể tăng lên 13-15%/năm. SSI Research cũng cho biết lãi suất thả nổi hiện ở mức 12-18,5%/năm và chưa có nhiều dư địa giảm trong ngắn hạn.
Đáng lo ngại, lợi suất cho thuê không đủ bù đắp chi phí vay. Khảo sát cho thấy tỷ suất sinh lời từ cho thuê căn hộ khu vực nội đô TP.HCM chỉ khoảng 3-4%/năm.
Nếu lấy lãi vay 14%/năm và lợi suất cho thuê 3,5%/năm, cứ 100 đồng vốn vay, nhà đầu tư chỉ thu được 3,5 đồng tiền thuê nhưng phải trả 14 đồng tiền lãi mỗi năm. Khoảng chênh 10,5 đồng chưa tính chi phí vận hành, thuế, thời gian bỏ trống và nghĩa vụ trả nợ gốc.
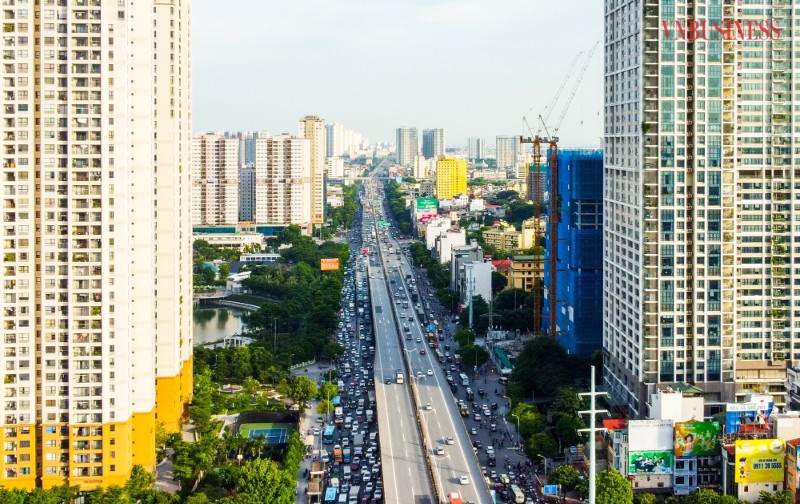
Khi dòng tiền khai thác không đủ trang trải chi phí vốn, việc nắm giữ bất động sản không còn là chiến lược đầu tư thụ động mà trở thành cuộc chạy đua với nghĩa vụ trả nợ. Những người vay tỷ lệ cao, thiếu nguồn thu ổn định hoặc không có khoản dự phòng càng dễ rơi vào thế bị động.
Tuy nhiên, bà Cao Thị Thanh Hương, Phó giám đốc Bộ phận Nghiên cứu và tư vấn Savills TP.HCM, cho rằng thị trường thứ cấp hiện chưa chịu áp lực bán tháo lớn.
Nguồn cung nhà ở tại TP.HCM vẫn thấp hơn nhiều so với nhu cầu. Mỗi năm thành phố cần bổ sung khoảng 50.000 căn nhà, trong khi nguồn cung mới 5 năm gần đây chỉ đạt 5.000-10.000 căn/năm, thậm chí có năm chỉ khoảng 3.000 căn.
Theo bà Hương, những trường hợp chấp nhận bán thấp hơn kỳ vọng phần lớn xuất phát từ áp lực tài chính riêng, nhất là nhóm sử dụng đòn bẩy lớn. Đây có thể là hoạt động “cắt lời” để thu hồi vốn, giảm nghĩa vụ nợ, chứ chưa phản ánh một làn sóng giảm giá trên toàn thị trường.
Một nghịch lý khác là thị trường không thiếu nhu cầu an cư nhưng lại thiếu sản phẩm phù hợp khả năng tài chính của số đông.
Theo bà Hương, phần lớn người dân TP.HCM có khả năng chi trả cho căn hộ dưới 5 tỷ đồng, trong đó nhu cầu tập trung đáng kể ở nhóm khoảng 3 tỷ đồng. Tuy nhiên, nguồn cung mới vẫn chủ yếu tập trung ở phân khúc cao cấp và hạng sang, khiến người mua khó tìm được sản phẩm phù hợp.
Savills Việt Nam ghi nhận tỷ lệ hấp thụ toàn thị trường có thời điểm chỉ khoảng 25%, phản ánh sự lệch pha giữa giá bán và sức mua thực tế. Khi giá nhà cao, lãi suất vay tăng và thời gian cân nhắc kéo dài, thanh khoản khó cải thiện dù nhu cầu sở hữu nhà vẫn hiện hữu.
Trong 6-12 tháng tới, chuyên gia Savills nhận định giá nhà khó giảm mạnh do chi phí phát triển dự án vẫn ở mức cao. Tuy nhiên, mức độ phân hóa sẽ rõ hơn, những dự án có pháp lý minh bạch, vị trí tốt và chủ đầu tư uy tín có khả năng giữ giá, trong khi sản phẩm kém cạnh tranh hoặc phụ thuộc nhiều vào đòn bẩy sẽ chịu áp lực điều chỉnh.
Với nhà đầu tư cá nhân, bài toán lúc này không đơn thuần là chờ giá tăng hay chấp nhận bán thấp. Đó là quyết định giữa chi phí tiếp tục nắm giữ và mức thiệt hại nếu thoái vốn sớm. Khi lãi vay vượt xa lợi suất khai thác, việc cố giữ tài sản bằng mọi giá có thể khiến khoản đầu tư sinh lời trên giấy trở thành gánh nặng tài chính thực tế.
Hưng Nguyên
Quế Việt Nam có cơ hội vào thị trường mới, EU siết quy định từ 18/11
Đề xuất bỏ quy định người Việt phải chứng minh năng lực tài chính khi chơi casino
Chưa thay đổi điều kiện tạm hoãn xuất cảnh
Dồn dập hạ lãi suất tiền gửi, các ngân hàng đang trả bao nhiêu?
Tín dụng tăng nhanh, ngân hàng phải đa dạng hóa nguồn vốn
Giá cà phê tiếp đà giảm sâu, về mốc 81.900 đồng/kg
Chốt đơn xuất khẩu năm 2027: Nâng giá trị, làm chủ cuộc chơi thương mại
Vinamilk được ghi nhận tại hai bảng xếp hạng về hiệu quả kinh doanh và giá trị thương hiệu
Cùng chuyên mục
Thị trường bất động sản 'chuyển trạng thái' ra sao trong năm 2027?
Sau khoảng hai năm tăng trưởng, thị trường bất động sản đang bước vào giai đoạn nguồn cung tăng nhanh hơn sức mua ở một số phân khúc.
Người mua nhà đẩy mạnh săn 'hàng cắt lỗ' với dòng tiền 4-10 tỷ đồng
Giá bất động sản thứ cấp tại một số khu vực Hà Nội và TP.HCM bắt đầu điều chỉnh. Áp lực tài chính buộc một bộ phận chủ nhà chấp nhận thương lượng sâu để thu hồi vốn, tạo lợi thế cho người mua có sẵn tiền mặt.
Doanh nghiệp địa ốc xoay xở kìm đà tăng giá nhà
Giá nhà liên tục tăng cao, vượt xa khả năng chi trả của phần đông người mua ở thực, trong khi thanh khoản thị trường có dấu hiệu chững lại, buộc nhiều doanh nghiệp bất động sản phải tính lại chiến lược phát triển sản phẩm.
Vinhomes Green Paradise giải bài toán hút cư dân về Cần Giờ như thế nào?
Không chỉ sở hữu lợi thế sinh thái rừng - biển độc bản, Cần Giờ đang đứng trước cơ hội chuyển mình lịch sử nhờ mạng lưới hạ tầng kết nối quy mô tỷ USD và sự xuất hiện của siêu đô thị tích hợp Vinhomes Green Paradise.

'Nhà giàu cũng khóc' vì biệt thự, liền kề khó bán
Thị trường biệt thự, liền kề Hà Nội đang trải qua giai đoạn trầm lắng khi thanh khoản xuống mức thấp nhất trong 10 năm. Nhiều chủ nhà chấp nhận giảm giá hàng tỷ đồng, thậm chí bán thấp hơn giá mua ban đầu, nhưng người mua vẫn dè dặt.

[Interactive] 148 dự án với hàng nghìn căn hộ giá trên dưới 1 tỷ đồng xuất hiện tại Hà Nội
Hà Nội đang triển khai kế hoạch phát triển 148 dự án nhà ở xã hội trong giai đoạn 2026-2030, với quy mô khoảng 135.602 căn hộ, mục tiêu hoàn thành tối thiểu 120.000 căn.





 Magazine
[Interactive] 148 dự án với hàng nghìn căn hộ giá trên dưới 1 tỷ đồng xuất hiện tại Hà Nội
Hà Nội đang triển khai kế hoạch phát triển 148 dự án nhà ở xã hội trong giai đoạn 2026-2030, với quy mô khoảng 135.602 căn hộ, mục tiêu hoàn thành tối thiểu 120.000 căn.




Đừng bỏ lỡ

 Năng lực quản trị, điểm nghẽn trong phát triển HTX
Nhiều HTX có sản phẩm, vùng nguyên liệu và đơn hàng tiêu thụ nhưng vẫn chưa khai thác hiệu quả tiềm năng sẵn có. Bên cạnh những điểm nghẽn về vốn, thị trường và nhân lực, hạn chế trong năng lực quản trị đang là rào cản lớn, ảnh hưởng trực tiếp đến...