Áp thuế TNDN 10% đối với thu nhập từ chuyển quyền sử dụng thương hiệu


Doanh nghiệp nước ngoài có phát sinh khoản thu nhập được trả cho quyền sử dụng nhãn hiệu mà phù hợp với quy định của pháp luật về sở hữu trí tuệ thì khoản thu nhập này thuộc đối tượng chịu thuế TNDN và tỷ lệ (%) thuế TNDN tính trên doanh thu tính thuế là 10%.

Áp thuế TNDN 10% đối với thu nhập từ chuyển quyền sử dụng thương hiệu
Thứ trưởng Bộ Tài chính Vũ Thị Mai vừa ký ban hành Công văn 15888/BTC-CST gửi cục thuế các tỉnh, thành phố hướng dẫn chính sách thuế nhà thầu đối với hoạt động chuyển quyền sử dụng nhãn hiệu.
Sau khi có ý kiến của Bộ Khoa học và Công nghệ, Bộ Công thương, Bộ Tư pháp về chính sách thuế nhà thầu đối với hoạt động chuyển quyền sử dụng nhãn hiệu của doanh nghiệp nước ngoài và doanh nghiệp Việt Nam phải trả tiền cho việc sử dụng nhãn hiệu này, Bộ Tài chính chính thức có ý kiến.
Về hoạt động chuyển quyền sử dụng nhãn hiệu, Bộ Tài chính cho biết, căn cứ Luật Sở hữu trí tuệ thì việc cho phép bên Việt Nam sử dụng nhãn hiệu kèm theo việc thu tiền chuyển quyền sử dụng của bên nước ngoài không phải là hoạt động nhượng quyền thương mại (thuộc phạm vi điều chỉnh của Luật Thương mại), cũng không phải là hoạt động cung cấp dịch vụ khoa học và công nghệ liên quan đến sở hữu trí tuệ (thuộc phạm vi điều chỉnh của Luật Khoa học và công nghệ) mà là hoạt động chuyển quyền sử dụng nhãn hiệu theo quy định của Luật Sở hữu trí tuệ nhưng không phải là hoạt động chuyển nhượng quyền sở hữu trí tuệ.
Về thuế thu nhập doanh nghiệp (TNDN), tại Khoản 3 Điều 7 Thông tư số 103/2014/TT-BTC quy định: “Thu nhập từ tiền bản quyền là khoản thu nhập dưới bất kỳ hình thức nào được trả cho quyền sử dụng, chuyển quyền sở hữu trí tuệ và chuyển giao công nghệ, bản quyền phần mềm (bao gồm: các khoản tiền trả cho quyền sử dụng, chuyển giao quyền tác giả và quyền chủ sở hữu tác phẩm; chuyển giao quyền sở hữu công nghiệp: chuyển giao công nghệ, bản quyền phần mềm)”.
Tại Điểm a Khoản 2 Điều 13 Thông tư số 103/2014/TT-BTC quy định: Tỷ lệ (%) thuế TNDN tính trên doanh thu tính thuế đối với thu nhập bản quyền là 10%.
Đề cập tới thuế giá trị gia tăng (GTGT, Bộ Tài chính hướng dẫn rõ, trường hợp doanh nghiệp nước ngoài nhận tiền từ hoạt động chuyển quyền sử dụng nhãn hiệu mà phù hợp với quy định của pháp luật về sở hữu trí tuệ thì phải chịu thuế GTGT và thuế suất thuế GTGT là 10% (nếu áp dụng theo phương pháp khấu trừ) hoặc tỷ lệ (%) thuế GTGT tính trên doanh thu tính thuế là 5% (nếu áp dụng theo phương pháp trực tiếp).
T.L
Thanh tra Chính phủ: Quyết định giải thể HTX Suối Ngọc - Vua Bà không phù hợp pháp luật
Chủ tịch Liên minh HTX Việt Nam gợi mở lối ra cho bài toán tiêu thụ sản phẩm HTX tại Ninh Bình
Hải Phòng đối thoại, gỡ vướng cho HTX từ vốn, đất đai đến chính sách
Doanh nông thực chiến: Đưa sản vật bản địa vào chuỗi giá trị
Sự trỗi dậy của thế lực mới trong ngành AI
Vì sao startup Việt dễ “đứt gánh giữa đường”?
‘Mỏ vàng’ AI của startup Việt đối diện bài toán cạnh tranh ngày càng gay gắt

Cùng chuyên mục
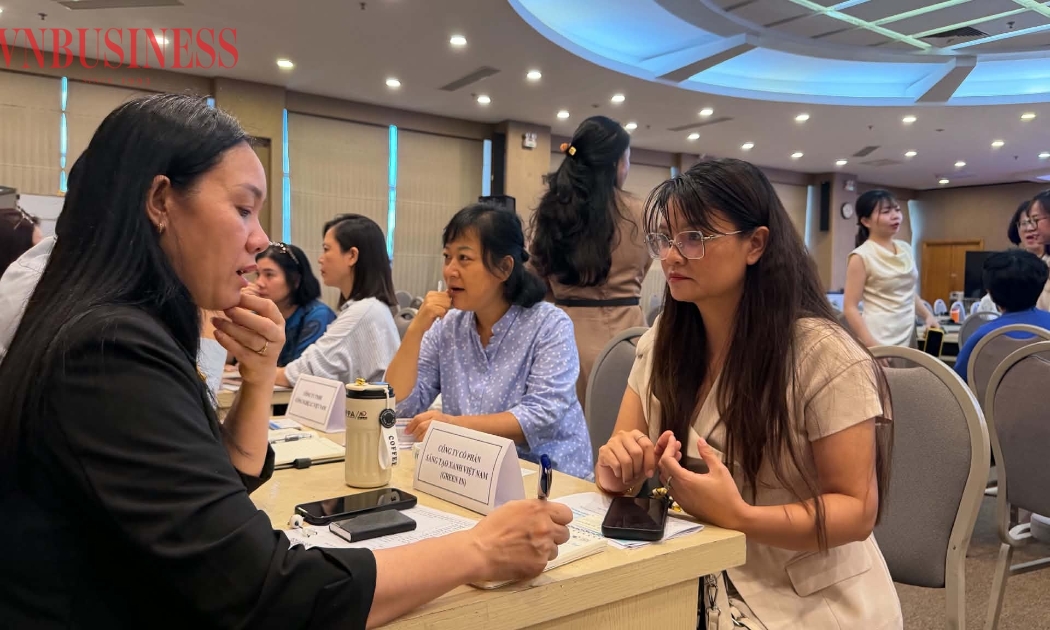
Doanh nghiệp nông nghiệp và hàng loạt thách thức chuyển đổi xanh
Chuyển đổi xanh đang trở thành yêu cầu ngày càng rõ nét đối với doanh nghiệp nông nghiệp khi các thị trường xuất khẩu nâng tiêu chuẩn về môi trường và phát triển bền vững.
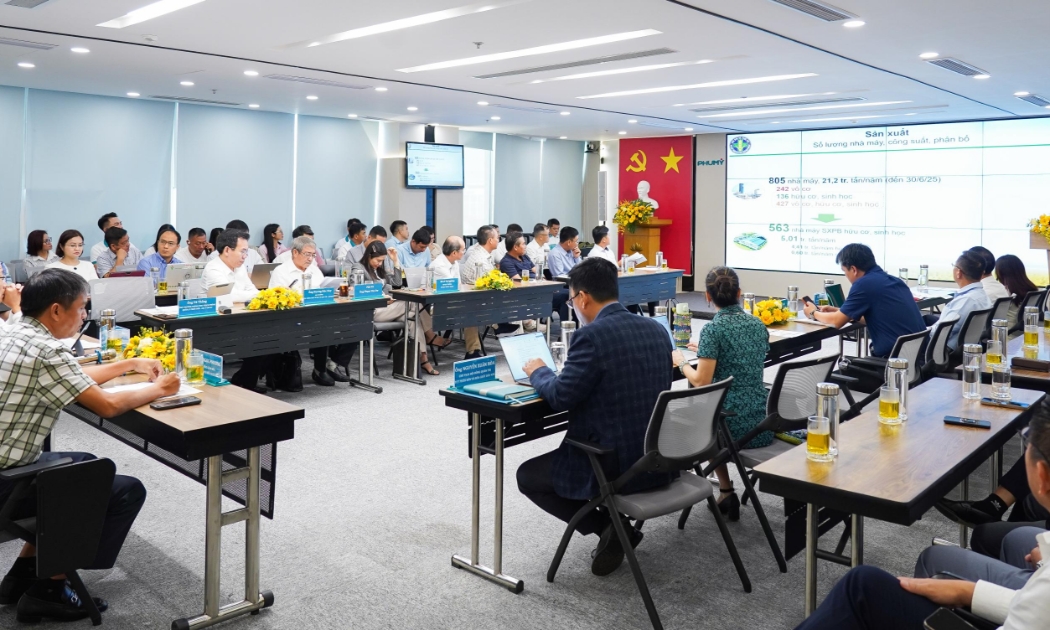
Phát triển phân bón hữu cơ Phú Mỹ theo hướng giải pháp dinh dưỡng toàn diện
Trước yêu cầu ngày càng cao về sức khỏe đất, chất lượng nông sản và sản xuất nông nghiệp bền vững, Tổng công ty Phân bón và Hóa chất Dầu khí (PVFCCo-Phú Mỹ) xác định phát triển phân bón hữu cơ là hướng đi dài hạn, từng bước chuyển từ cung cấp sản phẩm riêng lẻ sang xây dựng giải pháp dinh dưỡng toàn diện, kết hợp hài hòa giữa dinh dưỡng hữu cơ và vô cơ.
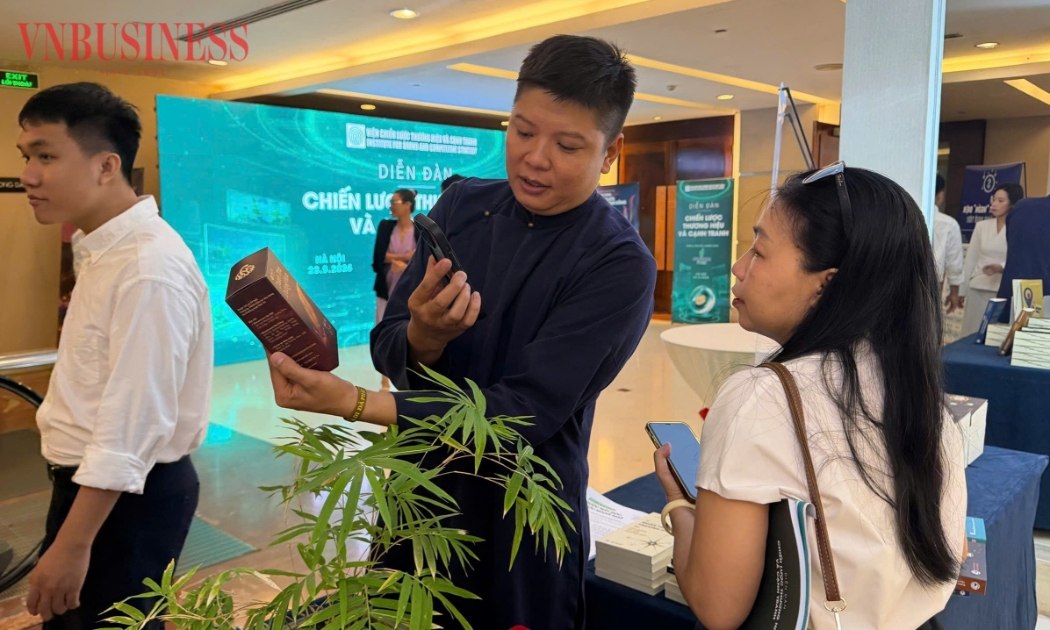
Doanh nghiệp Việt phải làm chủ công nghệ để giữ lại giá trị trong chuỗi toàn cầu
Trong chuỗi giá trị toàn cầu, năng lực sản xuất mới chỉ là điểm khởi đầu. Muốn nâng phần giá trị giữ lại, doanh nghiệp Việt cần làm chủ công nghệ, thúc đẩy đổi mới sáng tạo và xây dựng thương hiệu đủ mạnh để nâng quyền định giá, tiến sâu hơn vào các khâu có giá trị gia tăng cao.
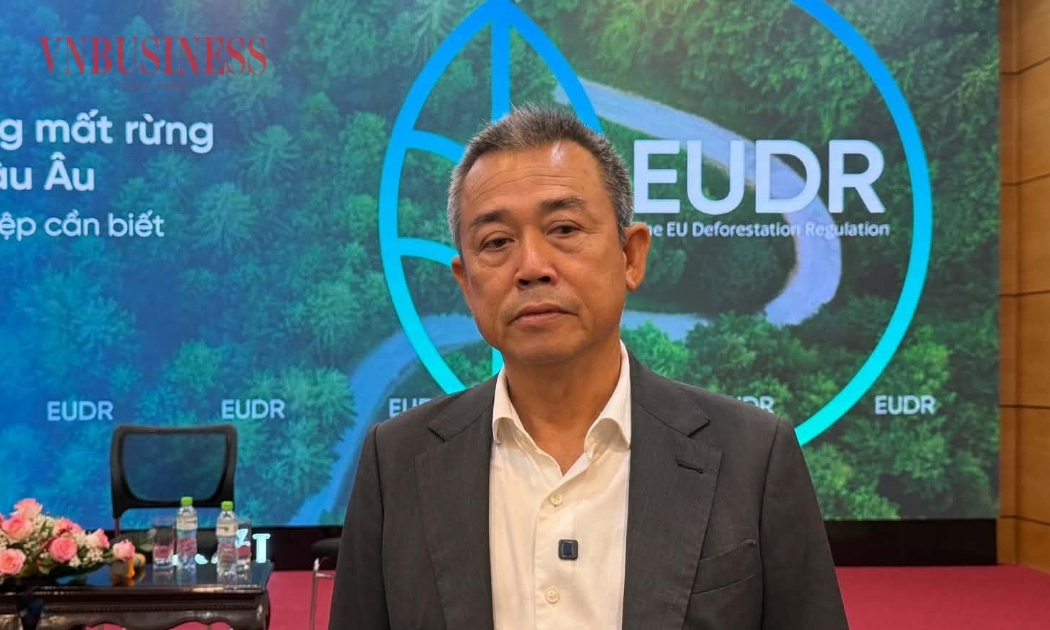
Tuân thủ EUDR: Mở dư địa nâng giá trị cà phê Việt
Trước bối cảnh yêu cầu chống phá rừng và truy xuất nguồn gốc của Liên minh châu Âu (EU) ngày càng khắt khe, các doanh nghiệp xuất khẩu không thể chỉ chú ý đến sản lượng và giá cả, mà đồng thời phải quan tâm sâu hơn đến nguồn gốc của nguyên liệu. Nếu một mắt xích không cung cấp được thông tin cần thiết thì việc truy xuất toàn bộ lô hàng sẽ gặp khó khăn.
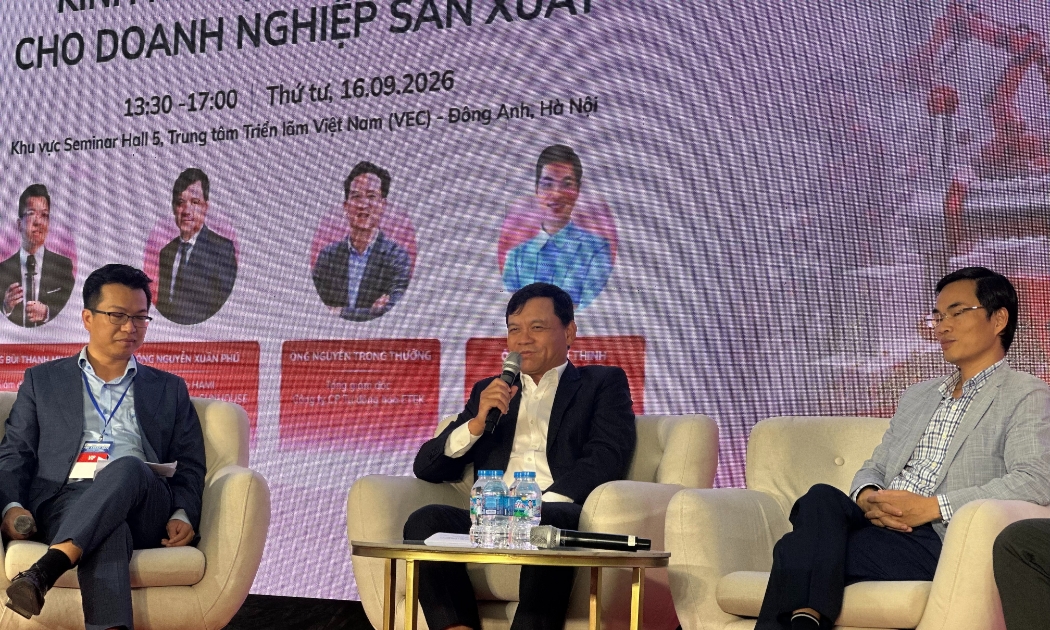
Shark Phú kể chuyện cạnh tranh Trung Quốc, hạ giá nồi chiên không dầu từ 59 xuống 37 USD vẫn lãi
Làm thế nào để đáp ứng tiêu chuẩn khắt khe của các thị trường lớn như Mỹ, châu Âu nhưng vẫn giữ được mức giá cạnh tranh ngang ngửa Trung Quốc? Câu chuyện thực tế của Shark Phú là một "case study" đắt giá cho thấy rõ những thách thức mà doanh nghiệp sản xuất nội địa đang phải đối mặt trong bối cảnh dịch chuyển chuỗi cung ứng toàn cầu.

Hai con trai ông Phạm Nhật Vượng tiếp quản vai trò lãnh đạo VinFast và GSM
VinFast và GSM đồng loạt thay đổi nhân sự cấp cao. Phạm Nhật Quân Anh, sinh năm 1993, thay ông Phạm Nhật Vượng làm Tổng giám đốc VinFast toàn cầu, trong khi Phạm Nhật Minh Hoàng, sinh năm 2000, trở thành Tổng giám đốc GSM toàn cầu và Việt Nam.






 Infographic
So găng iPhone 18 Pro Max và Galaxy S26 Ultra: Giá chênh gần 13 triệu, công nghệ ra sao?
Cuộc đua flagship (sản phẩm chủ lực/cao cấp nhất) giữa Apple và Samsung đang nóng lên khi iPhone 18 Pro Max và Galaxy S26 Ultra sở hữu những lợi thế hoàn toàn khác biệt.


Đừng bỏ lỡ




 Từ sản vật vùng khó đến hàng hóa có chỗ đứng trên thị trường
Ở vùng miền núi, sản vật không thiếu nhưng để trở thành hàng hóa có giá trị lại không dễ. Từ câu chuyện HTX Dịch vụ nông nghiệp Hùng Anh ở xã Hướng Hiệp, tỉnh Quảng Trị, việc tổ chức lại vùng nguyên liệu, chế biến và kết nối thị trường đang mở thêm...