Áp thuế TNDN 10% đối với thu nhập từ chuyển quyền sử dụng thương hiệu


Doanh nghiệp nước ngoài có phát sinh khoản thu nhập được trả cho quyền sử dụng nhãn hiệu mà phù hợp với quy định của pháp luật về sở hữu trí tuệ thì khoản thu nhập này thuộc đối tượng chịu thuế TNDN và tỷ lệ (%) thuế TNDN tính trên doanh thu tính thuế là 10%.

Áp thuế TNDN 10% đối với thu nhập từ chuyển quyền sử dụng thương hiệu
Thứ trưởng Bộ Tài chính Vũ Thị Mai vừa ký ban hành Công văn 15888/BTC-CST gửi cục thuế các tỉnh, thành phố hướng dẫn chính sách thuế nhà thầu đối với hoạt động chuyển quyền sử dụng nhãn hiệu.
Sau khi có ý kiến của Bộ Khoa học và Công nghệ, Bộ Công thương, Bộ Tư pháp về chính sách thuế nhà thầu đối với hoạt động chuyển quyền sử dụng nhãn hiệu của doanh nghiệp nước ngoài và doanh nghiệp Việt Nam phải trả tiền cho việc sử dụng nhãn hiệu này, Bộ Tài chính chính thức có ý kiến.
Về hoạt động chuyển quyền sử dụng nhãn hiệu, Bộ Tài chính cho biết, căn cứ Luật Sở hữu trí tuệ thì việc cho phép bên Việt Nam sử dụng nhãn hiệu kèm theo việc thu tiền chuyển quyền sử dụng của bên nước ngoài không phải là hoạt động nhượng quyền thương mại (thuộc phạm vi điều chỉnh của Luật Thương mại), cũng không phải là hoạt động cung cấp dịch vụ khoa học và công nghệ liên quan đến sở hữu trí tuệ (thuộc phạm vi điều chỉnh của Luật Khoa học và công nghệ) mà là hoạt động chuyển quyền sử dụng nhãn hiệu theo quy định của Luật Sở hữu trí tuệ nhưng không phải là hoạt động chuyển nhượng quyền sở hữu trí tuệ.
Về thuế thu nhập doanh nghiệp (TNDN), tại Khoản 3 Điều 7 Thông tư số 103/2014/TT-BTC quy định: “Thu nhập từ tiền bản quyền là khoản thu nhập dưới bất kỳ hình thức nào được trả cho quyền sử dụng, chuyển quyền sở hữu trí tuệ và chuyển giao công nghệ, bản quyền phần mềm (bao gồm: các khoản tiền trả cho quyền sử dụng, chuyển giao quyền tác giả và quyền chủ sở hữu tác phẩm; chuyển giao quyền sở hữu công nghiệp: chuyển giao công nghệ, bản quyền phần mềm)”.
Tại Điểm a Khoản 2 Điều 13 Thông tư số 103/2014/TT-BTC quy định: Tỷ lệ (%) thuế TNDN tính trên doanh thu tính thuế đối với thu nhập bản quyền là 10%.
Đề cập tới thuế giá trị gia tăng (GTGT, Bộ Tài chính hướng dẫn rõ, trường hợp doanh nghiệp nước ngoài nhận tiền từ hoạt động chuyển quyền sử dụng nhãn hiệu mà phù hợp với quy định của pháp luật về sở hữu trí tuệ thì phải chịu thuế GTGT và thuế suất thuế GTGT là 10% (nếu áp dụng theo phương pháp khấu trừ) hoặc tỷ lệ (%) thuế GTGT tính trên doanh thu tính thuế là 5% (nếu áp dụng theo phương pháp trực tiếp).
T.L
Liên minh HTX Việt Nam và Thời báo Nông nghiệp Nhật Bản tăng cường kết nối và hợp tác
Hàng Việt muốn chinh phục người tiêu dùng, không thể thiếu liên kết chuỗi
HTX tìm nguồn nhân lực trẻ từ làn sóng dịch chuyển lao động
Đối thoại với thanh niên năm 2026: Chính phủ sẵn sàng đồng hành
Doanh nông thực chiến: Đưa sản vật bản địa vào chuỗi giá trị
Sự trỗi dậy của thế lực mới trong ngành AI
Vì sao startup Việt dễ “đứt gánh giữa đường”?


Cùng chuyên mục
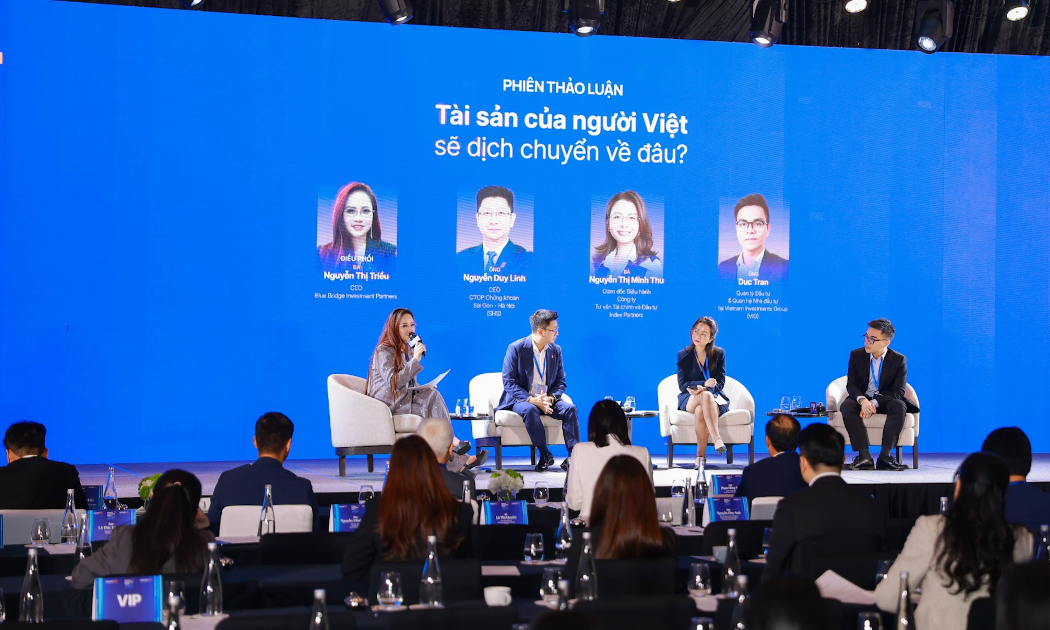
87% tài sản gia đình Việt nằm ở bất động sản: Dòng tiền đang tìm lối rẽ?
Trong bối cảnh lãi suất cao, thanh khoản trở thành ưu tiên và hiệu quả sử dụng vốn được đặt lên hàng đầu, các chuyên gia cho rằng nhà đầu tư Việt cần thay đổi tư duy phân bổ tài sản, thay vì tiếp tục tập trung quá lớn vào bất động sản và vàng.
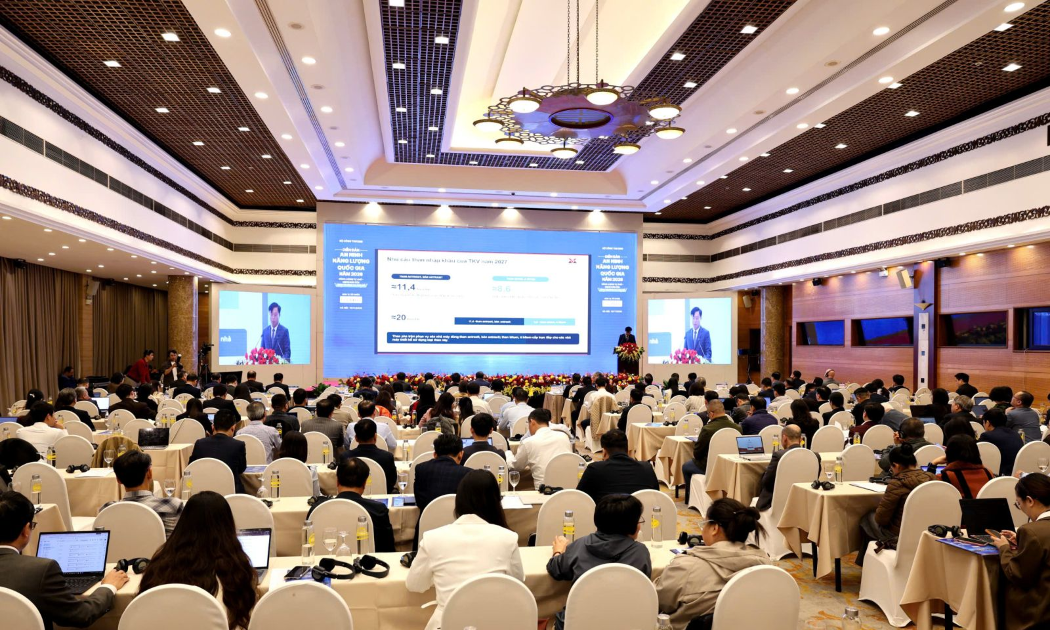
Diễn đàn An ninh năng lượng quốc gia năm 2026: Năng lượng tự chủ - mạch máu của tăng trưởng hai con số
Sáng 10/11, tại Hà Nội, Bộ Công Thương chủ trì tổ chức Diễn đàn An ninh năng lượng quốc gia năm 2026 với chủ đề: năng lượng tự chủ - mạch máu của tăng trưởng hai con số. Chương trình có sự đồng hành của Tổng Công ty Khí Việt Nam – CTCP (PV GAS), Công ty Cổ phần Nhiên liệu bay Petrolimex.
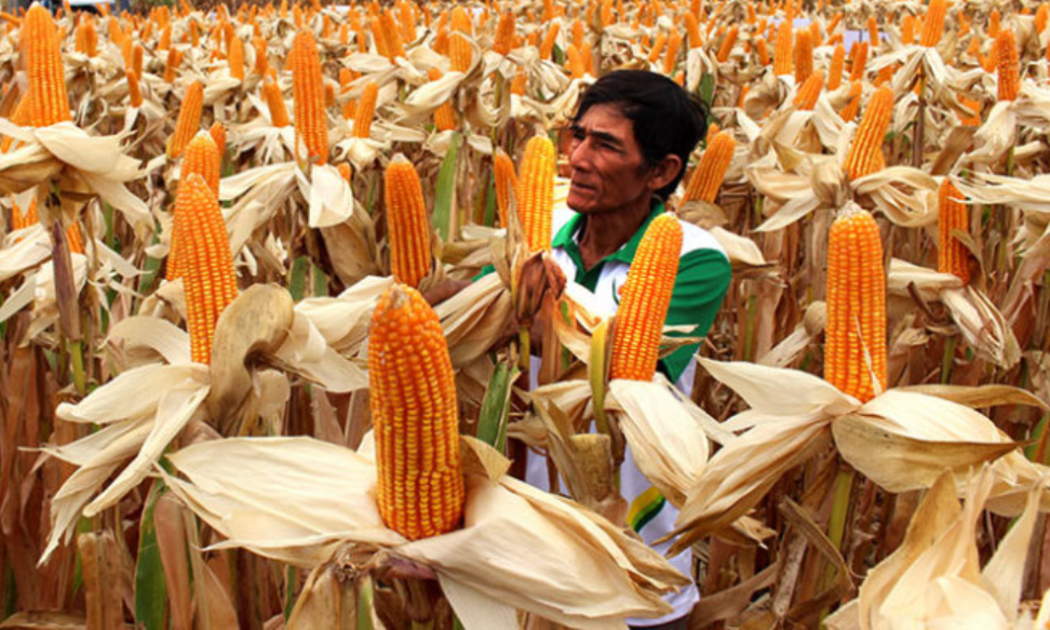
Cây trồng công nghệ sinh học: Vì sao khó mở rộng ngoài cây ngô?
Sau 10 năm đưa cây trồng biến đổi gen vào sản xuất thương mại, Việt Nam mới ghi nhận hiệu quả rõ nét trên cây ngô, trong khi nhiều loại cây trồng khác vẫn chưa thể mở rộng ứng dụng. Những vướng mắc về pháp lý, thủ tục khảo nghiệm và yêu cầu của thị trường xuất khẩu đang đặt ra bài toán cần tháo gỡ.
Làm thế nào để gia tăng sức cạnh tranh cho cà phê Việt?
Việt Nam hiện là quốc gia sản xuất cà phê lớn thứ hai thế giới và đứng đầu về cà phê Robusta. Tuy nhiên, vị thế này đang chịu sức ép từ biến đổi khí hậu, sự suy giảm chất lượng đất và áp lực lên nguồn nước - những yếu tố tác động trực tiếp đến năng suất cũng như sinh kế của hàng triệu nông hộ.
Bốn "ông lớn" ngành năng lượng đút túi tiền tỷ mỗi ngày nhờ mang tiền gửi ngân hàng
Dòng tiền dồi dào từ hoạt động kinh doanh giúp nhóm doanh nghiệp chủ chốt trong ngành xăng dầu, lọc hóa dầu và khí tích lũy kho tiền gửi ngân hàng lên tới hàng chục nghìn tỷ đồng, mang lại khoản thu tài chính đều đặn mỗi ngày.
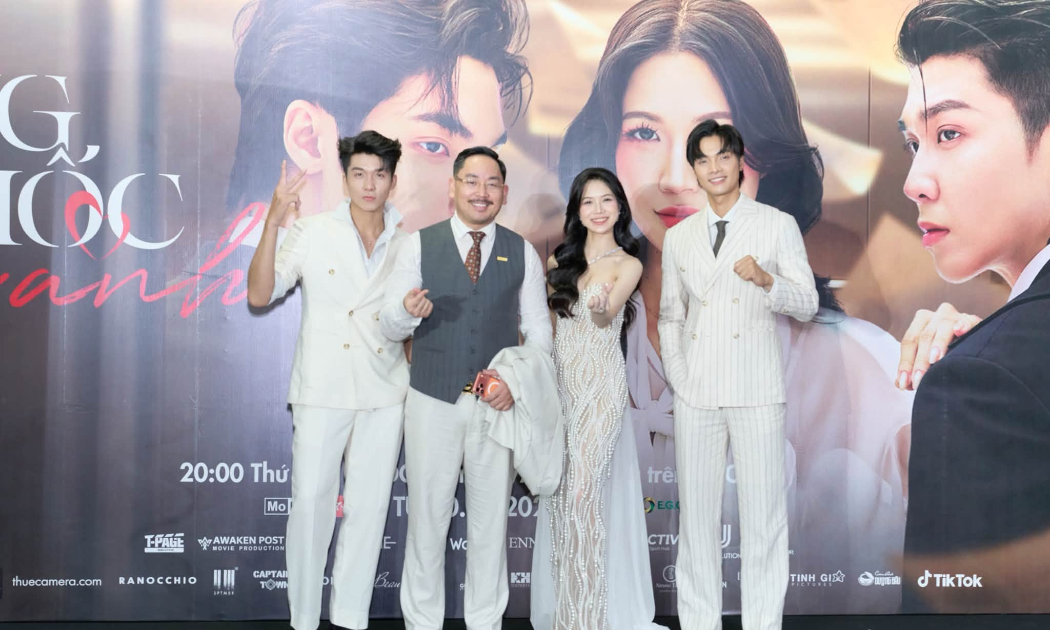
Từ bất động sản đến điện ảnh, Stars Today là phép thử mới của Euro Holdings
Sau 15 năm gắn bó với lĩnh vực bất động sản, doanh nhân Nguyễn Thượng Lưu quyết định theo đuổi niềm đam mê điện ảnh bằng một kế hoạch kinh doanh mới. Với nguồn vốn dự kiến huy động 80-150 tỷ đồng, Stars Today Entertainment được kỳ vọng kết nối thế mạnh truyền thông bất động sản của Euro Holdings với những cơ hội trong ngành công nghiệp sáng tạo.



 Magazine
[Interactive] 148 dự án với hàng nghìn căn hộ giá trên dưới 1 tỷ đồng xuất hiện tại Hà Nội
Hà Nội đang triển khai kế hoạch phát triển 148 dự án nhà ở xã hội trong giai đoạn 2026-2030, với quy mô khoảng 135.602 căn hộ, mục tiêu hoàn thành tối thiểu 120.000 căn.


Đừng bỏ lỡ
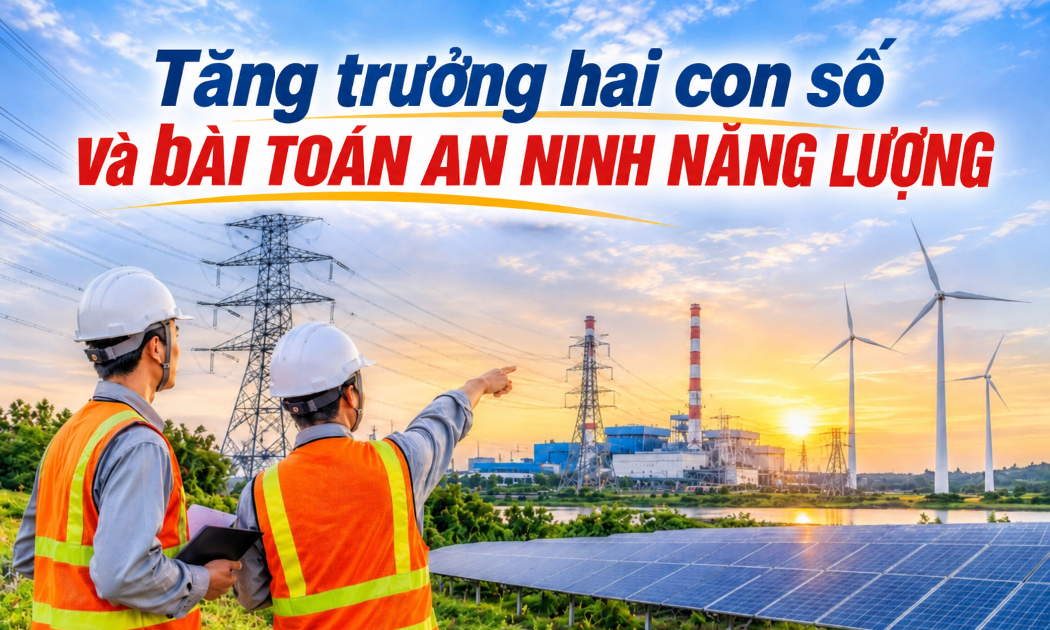

 Tăng trưởng kinh tế hai con số và bài toán an ninh năng lượng
Mục tiêu tăng trưởng kinh tế hai con số đang đặt ra yêu cầu ngày càng lớn đối với hệ thống năng lượng quốc gia. Bảo đảm nguồn cung điện ổn định, phát triển hạ tầng truyền tải và nâng cao năng lực tự chủ nhiên liệu trở thành những điều kiện then chốt...