







VietABank: Nợ xấu 'phình to', chi phí huy động vốn tăng mạnh


Đến cuối tháng 9, nợ xấu tại VietABank đạt 1.556 tỷ đồng, tăng 465 tỷ đồng, tương đương 42,6% so với cuối năm 2024. Tỷ lệ nợ xấu tăng từ 1,37% lên 1,79%.
Hồi đầu tháng 9/2025 - Fitch Ratings xếp hạng tín nhiệm Nhà phát hành dài hạn (Long-Term IDR) của Ngân hàng TMCP Việt Á (VietABank) ở mức “B ” với triển vọng ổn định. Đồng thời, tổ chức này cũng đánh giá khả năng hoạt động - sức khỏe tài chính (Viability Rating - VR) và xếp hạng hỗ trợ từ Chính phủ (Government Support Rating - GSR) đều ở mức “B ”.
Fitch Ratings cho biết, kết quả xếp hạng trên phản ánh năng lực tài chính cải thiện, tỷ lệ nợ xấu giảm mạnh và quản trị rủi ro thận trọng của VietABank. Đến cuối tháng 6/2025, tỷ lệ nợ xấu chỉ còn 1,1%.
Thế nhưng, không lâu sau khi được Fitch Ratings “khen” vì xử lý nợ xấu tốt thì VietABank lại chứng kiến nợ xấu tăng rất mạnh.

Theo báo cáo tài chính hợp nhất quý III/2025, tại ngày 30/9/2025, nợ xấu tại VietABank đạt 1.556 tỷ đồng, tăng 465 tỷ đồng, tương đương 42,6% so với cuối năm 2024. Tỷ lệ nợ xấu tăng từ 1,37% lên 1,79%.
Đặc biệt, nợ nghi ngờ (nợ nhóm 4) tăng gần gấp đôi, từ 558 tỷ đồng lên hơn 1.052 tỷ đồng, cho thấy áp lực về chất lượng tín dụng ngày càng rõ rệt. Nợ có khả năng mất vốn (nợ nhóm 5) thì giảm nhẹ từ gần 519 tỷ đồng còn hơn 477 tỷ đồng.
Nợ xấu tăng mạnh nên nhà băng này phải mạnh tay trích lập dự phòng rủi ro. Cụ thể, chi phí dự phòng rủi ro tín dụng trong kỳ lên đến 162 tỷ đồng, tăng 155,9 tỷ đồng, tương đương 2.556% so với cùng kỳ năm trước. Lũy kế 9 tháng đầu năm tăng từ 177 tỷ đồng lên 254 tỷ đồng.
Về các chỉ số kinh doanh khác, tính đến hết tháng 9/2025, tổng tài sản VietABank tăng 12% so với đầu năm, lên hơn 134.600 tỷ đồng. Cho vay khách hàng và tiền gửi khách hàng cùng tăng 9% lên lần lượt 86.830 tỷ đồng và 97.984 tỷ đồng.
Một điểm đáng chú ý khác trong báo cáo tài chính quý III là khoản lỗ từ hoạt động mua bán chứng khoán đầu tư. Nếu như cùng kỳ năm 2024, ngân hàng ghi nhận lãi hơn 17,3 tỷ đồng thì sang 9 tháng năm 2025 chịu lỗ hơn 14,7 tỷ đồng. Sự đảo chiều này phản ánh hiệu quả đầu tư và quản trị danh mục đầu tư tài chính.
Một vấn đề khác ảnh hưởng đến hiệu quả hoạt động của VietABank là chi phí huy động vốn. Trong 9 tháng năm 2025, chi phí lãi và các chi phí tương tự tăng gần 1.000 tỷ đồng, từ gần 3.632 tỷ đồng lên 4.579 tỷ đồng. Dù thu nhập lãi tăng tương ứng, nhưng mức tăng chi phí nhanh hơn khiến biên lãi ròng (NIM) bị thu hẹp.
Thu nhập từ hoạt động dịch vụ giảm ở cả quý III và lũy kế 9 tháng. Cụ thể, thu nhập dịch vụ quý III/2025 đạt 33,3 tỷ đồng, giảm 31% so với cùng kỳ năm trước; còn tính chung 9 tháng, giảm nhẹ từ 115 tỷ xuống gần 111 tỷ đồng.
Dù mức giảm không quá lớn, nhưng xu hướng sụt giảm này cho thấy VietABank vẫn chưa thực sự khai thác hiệu quả các nguồn thu ngoài lãi.
Hiện VietABank đang đẩy mạnh kế hoạch tăng vốn. Cách đây ít hôm, Ngân hàng Nhà nước đã chấp thuận cho VietABank tăng vốn điều lệ thêm gần 3.332 tỷ đồng, tương đương 40,8% mức vốn hiện tại để lên 11.496 tỷ đồng, thông qua phát hành hơn 313 triệu cổ phiếu chào bán cho cổ đông hiện hữu và 20 triệu cổ phiếu ESOP.
Đây là đợt tăng vốn thứ hai trong kế hoạch nâng vốn điều lệ lên hơn 11.582 tỷ đồng. VietABank cho biết nguồn vốn tăng thêm sẽ giúp cải thiện hệ số an toàn vốn (CAR), mở rộng tín dụng và đầu tư cho hạ tầng số.
Mặc dù vậy, kết quả kinh doanh cho thấy, lợi nhuận sau thuế hợp nhất quý III/2025 của VietABank tăng 42,16% so với cùng kỳ, tương ứng tăng thêm 79,68 tỷ đồng so với quý III/2024, đạt hơn 268,6 tỷ đồng.
Theo giải trình biến động lợi nhuận của VietABank, lợi nhuận quý III tăng mạnh do quy mô tổng tài sản, tín dụng đã tăng trưởng tốt theo định hướng, huy động vốn với chi phí hợp lý, nên thu nhập lãi thuận tăng so với cùng kỳ năm trước.
Ngoài ra, kết quả kinh doanh ngân hàng còn được cải thiện nhờ hoạt động xử lý, thu hồi nợ mang lại hiệu quả, cũng như tăng cường tiết kiệm chi phí dẫn đến chi phí hoạt động giảm.
Tính chung 9 tháng năm 2025, lợi nhuận sau thuế của VietABank đạt hơn 840 tỷ đồng, tăng hơn 31,4% so với cùng kỳ năm trước. So với kế hoạch đạt 1,306 tỷ đồng lợi nhuận trước thuế năm 2025, ngân hàng thực hiện được gần 80% mục tiêu sau 3 quý.
Tuy nhiên, như giải trình lợi nhuận quý III, kết quả kinh doanh 9 tháng của VietABank chủ yếu do điều chỉnh cơ cấu và cắt giảm chi phí. Các khoản mục chi tiết trong báo cáo cho thấy phần lớn nền tảng lợi nhuận đang bị “ăn mòn” bởi các chi phí rủi ro và hiệu quả đầu tư giảm.
Thanh Hoa
Cảng Phước An: Vốn đầu tư tăng mạnh, lỗ dự kiến 5.431 tỷ đồng, Petrovietnam tính đường thoái vốn
“Quận Nhất mới” Vịnh Tiên biến dòng khách MICE tới Cần Giờ thành lực cầu tiêu dùng quanh năm
Thanh tra Chính phủ nêu loạt vấn đề tại các dự án Nam Long, yêu cầu tiếp tục rà soát
'Tay to' săn nhà phố ‘giá ngộp’ với dòng tiền 25-40 tỷ đồng
Giới đầu cơ căn hộ có lo khi chung cư có thể bị áp niên hạn công trình?
Cuộc chơi chứng khoán chuyển từ nhìn chỉ số sang chọn doanh nghiệp
Khải Hoàn Land sử dụng 24,4 tỷ đồng tiền trái phiếu sai phương án, phải thu hồi lô 300 tỷ đồng
Cùng chuyên mục
Động lực lợi nhuận ngân hàng và cú hích từ các đại dự án hạ tầng
Thu nhập lãi hồi phục cùng cuộc đua tài trợ các siêu dự án hạ tầng trăm tỷ USD đang mở ra chu kỳ bứt phá lợi nhuận cho ngành ngân hàng, nơi những cấu trúc tài chính thông minh thay thế lối cấp vốn truyền thống.
Lãi suất liên ngân hàng qua đêm rơi xuống 0,2%, lãi suất huy động vẫn neo cao
Lãi suất qua đêm trên thị trường liên ngân hàng bất ngờ giảm sâu xuống 0,2%/năm, mức thấp nhất trong nhiều năm, nhưng lãi suất huy động tại một số ngân hàng vẫn được đẩy lên cao. Diễn biến trái chiều cho thấy thanh khoản ngắn hạn đang dồi dào, trong khi nhu cầu và áp lực huy động vốn ở các kỳ hạn dài hơn vẫn chưa hạ nhiệt.
NHNN làm rõ việc “Khách hàng VIP” có bị giám sát phòng, chống rửa tiền
NHNN khẳng định đối tượng giám sát trong dự thảo quy định về phòng, chống rửa tiền là các tổ chức báo cáo, không phải khách hàng cá nhân hay lãnh đạo ngân hàng.
Lãi suất cuối năm nổi sóng: Người đón lộc gửi tiền, người chật vật "thoát nợ"
Khi các ngân hàng đua nâng lãi suất huy động lên sát mốc 10%/năm, người gửi tiền hưởng thêm "lộc". Ngược lại, nhiều người vay vốn lâm vào cảnh kiệt quệ, buộc phải bán tháo bất động sản để đối phó với áp lực lãi suất thả nổi.
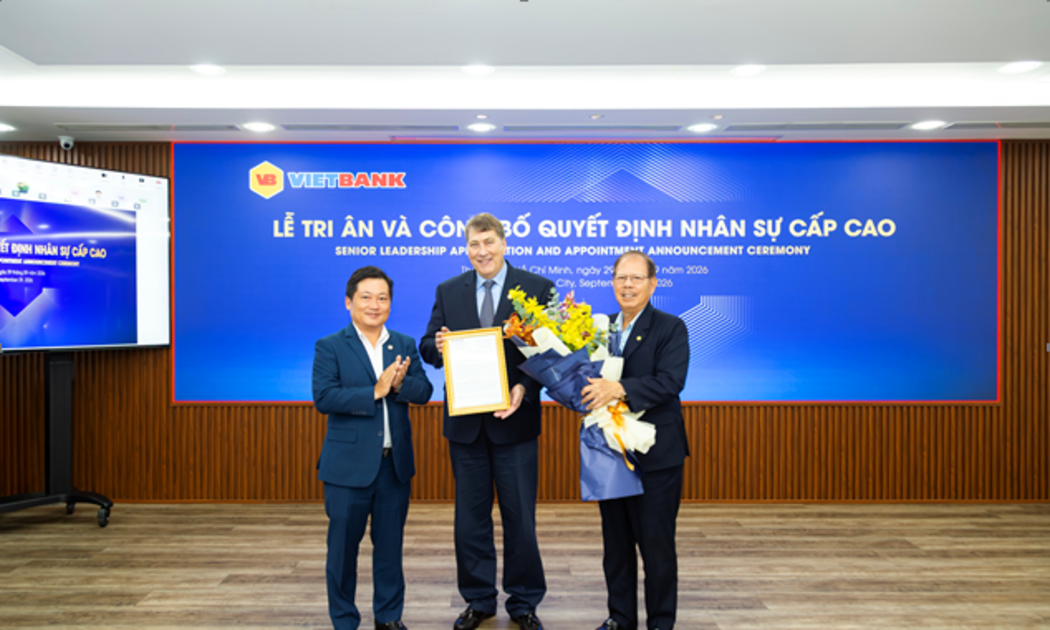
Vietbank bổ nhiệm quyền tổng giám đốc, thúc đẩy chiến lược chuyển đổi số
Tiếp tục kiện toàn đội ngũ lãnh đạo cấp cao nhằm hiện thực hóa định hướng phát triển của Hội đồng Quản trị, Ngân hàng TMCP Việt Nam Thương Tín (Vietbank) vừa bổ nhiệm ông Chester Gorski giữ chức Quyền Tổng Giám đốc.
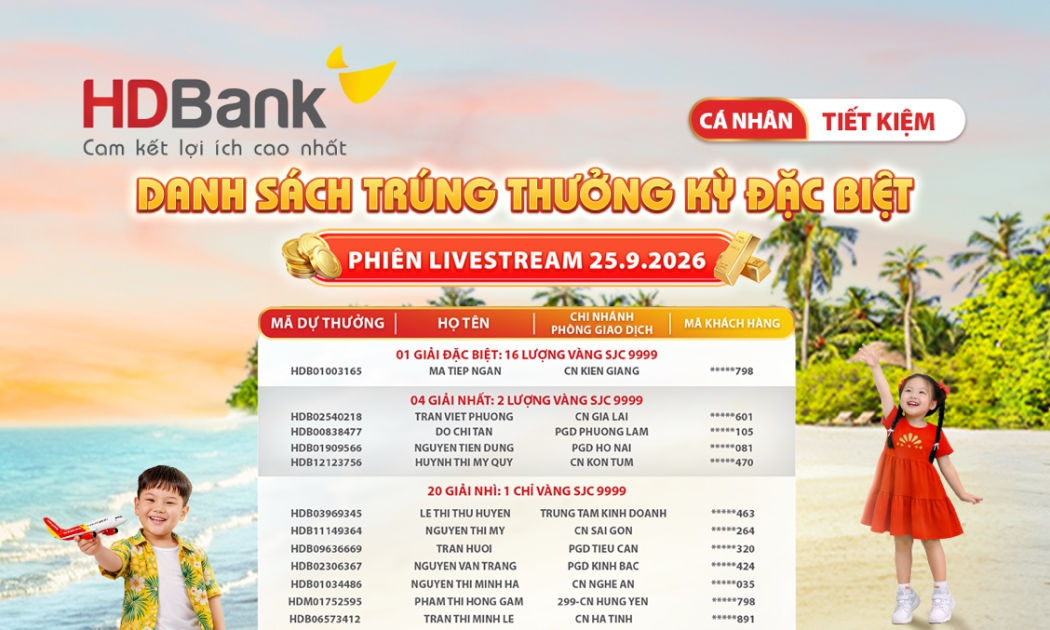
“Tỷ phú” tiếp theo của HDBank gọi tên nữ khách hàng tại An Giang
Từ khoản tiết kiệm tại HDBank, chị Ngân - khách hàng Chi nhánh Kiên Giang bất ngờ trúng giải thưởng cao nhất 16 lượng vàng SJC của chương trình “Tiết kiệm Tỷ phú - Hè Vàng Đại Cát”, mang về niềm vui lớn sau hơn ba năm đồng hành cùng Ngân hàng.






 Infographic
So găng iPhone 18 Pro Max và Galaxy S26 Ultra: Giá chênh gần 13 triệu, công nghệ ra sao?
Cuộc đua flagship (sản phẩm chủ lực/cao cấp nhất) giữa Apple và Samsung đang nóng lên khi iPhone 18 Pro Max và Galaxy S26 Ultra sở hữu những lợi thế hoàn toàn khác biệt.


Đừng bỏ lỡ



 HTX nhỏ, chuyển đổi số lớn
Chuyển đổi số từ lâu đã không còn là câu chuyện riêng của những HTX quy mô lớn. Ở những HTX quy mô nhỏ, từ quản lý sản xuất, điều hành đến truy xuất nguồn gốc và tiêu thụ sản phẩm, những công cụ số đang giúp HTX nâng hiệu quả hoạt động và từng bước...






