





DN thủy sản tiếp tục 'kêu cứu' vì bị áp thuế TNDN quá cao


VASEP đề nghị Tổng cục Thuế bố trí một buổi làm việc với hiệp hội và các DN thủy sản để trao đổi về các vướng mắc, bất cập về chính sách thuế TNDN hiện hành đối với hoạt động chế biến thủy sản.
Hiệp hội Chế biến và Xuất khẩu Thủy sản Việt Nam (VASEP) vừa có Công văn số 104/2020/CV-VASEP đề nghị Tổng cục Thuế (Bộ Tài chính) xem xét cho các doanh nghiệp (DN) có đăng ký ngành nghề kinh doanh chế biến, bảo quản thủy sản và có nhà máy chế biến thủy sản; các sản phẩm từ thủy sản (mã ngành 1020) được ưu đãi thuế thu nhập doanh nghiệp (thuế TNDN) theo Nghị định 12/2015/NĐ-CP ngày 12/02/2015 của Chính phủ bằng cách sửa đổi lại Khoản 1, Điều 1 của Thông tư 26/2015/TT-BTC.
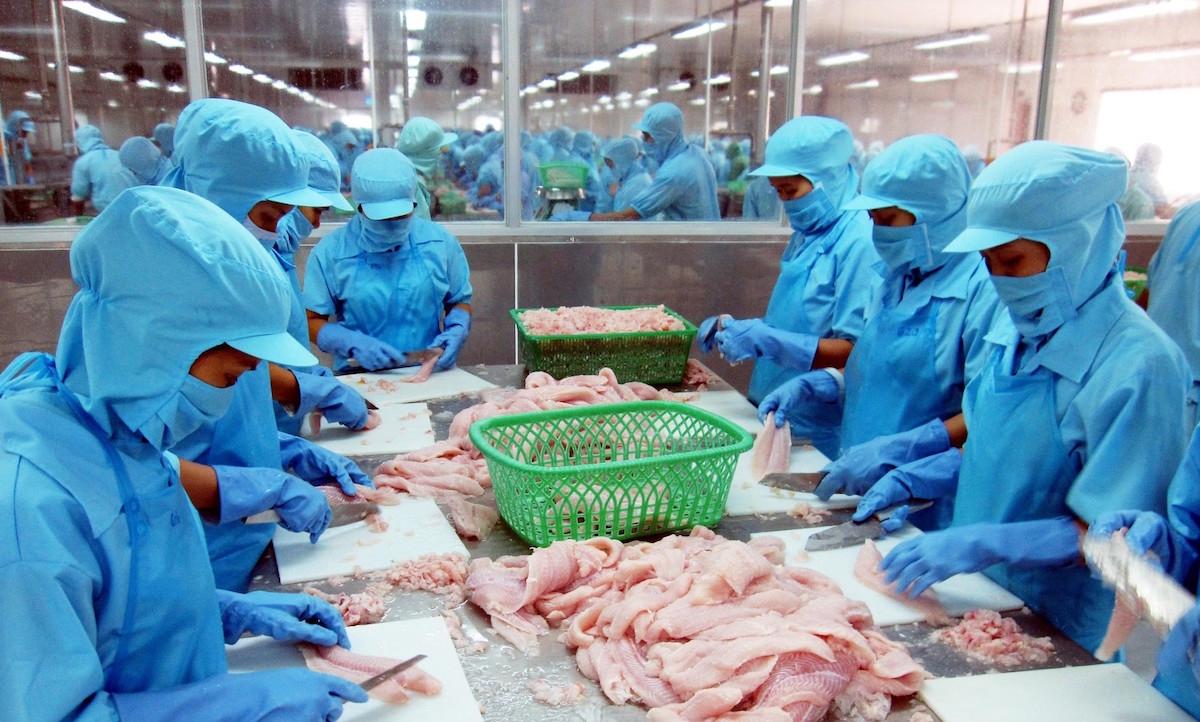
Hiện nay, nhiều DN thuỷ sản đang bị áp mức thuế suất thuế TNDN cho hàng thủy sản là sơ chế với mức thuế TNDN 20% trong khi các mặt hàng đầu ra của các DN này đa số là các sản phẩm đã qua chế biến, được phép áp dụng mức thuế suất TNDN là 10% (vùng có điều kiện kinh tế xã hội khó khăn) hoặc là 15% theo quy định.
UBND tỉnh Kiên Giang cũng đã có văn bản đề nghị Tổng cục Thuế làm rõ hơn chính sách này. Tổng cục Thuế đã có công văn số 1981/BTC-TCT trả lời UBND tỉnh Kiên Giang về chính sách thuế TNDN.
Tuy nhiên, theo VASEP, công văn này hay một số các văn bản hướng dẫn của ngành thuế vẫn chưa có cơ sở vững chắc thế nào là sơ chế và thế nào là chế biến, chưa giải thích được sản phẩm như thế nào sẽ được coi là “sản phẩm khác với nguyên liệu đầu vào”. Điều này dẫn tới các DN không được hưởng ưu đãi thuế suất thuế TNDN.
Hơn nữa VASEP cho rằng, việc áp mức thuế suất thuế TNDN cho hàng thủy sản là sơ chế với mức thuế TNDN 20% trong khi các mặt hàng đầu ra của các DN này đa số là các sản phẩm đã qua chế biến đang gây nhiều bất cập và không phù hợp với thực tiễn bởi nhiều lý do.
Đơn cử, cho tới nay, hoạt động chế biến của các DN thủy sản gồm 3 dạng: Chế biến từ sản phẩm tươi sống để XK; Chế biến từ sản phẩm tươi sống thành sản phẩm chín và chế biến từ nguyên liệu có pha trộn gia vị phụ liệu để ra hàng giá trị gia tăng (GTGT). Nhưng khi quyết toán thuế hoặc thanh tra, kiểm tra các DN chế biến thủy sản, các sản phẩm của cả 3 dạng chế biến trên đều không được các cơ quan ngành thuế công nhận là sản phẩm “chế biến” mà chỉ là "sơ chế”. Điều bất cập này khiến tỷ lệ phải nộp thuế của các DN thủy sản hiện tại (bao gồm cả sản phẩm sản phẩm xuất khẩu, tiêu thụ nội địa hay gia công) đều là 20% - không đúng với bản chất chế biến của ngành.
Trước đó, đồng thuận về vấn đề này với VASEP, ngày 2/7/2020, Bộ NN&PTNT cũng đã có văn bản số 4476/BNN-TCTS gửi Bộ Tài chính đề nghị xử lý vướng mắc trong việc áp thuế đối với sản phẩm thủy sản “chế biến” và “sơ chế”.
Lê Thúy
Đề xuất áp thuế 0,2% với đất bỏ hoang không áp dụng hạn mức
Hơn 85% nợ phải trả của KN Cam Ranh nằm ở khoản mục nào?
Doanh nghiệp “chết lâm sàng” chần chừ khai tử, ngóng chờ chính sách
Giá nhà cuối năm tiếp tục giảm?
Dòng tiền căn hộ Sun Group Nam Hà Nội qua góc nhìn nhà đầu tư
Vinhomes Royal Island biến sức hút điểm đến thành cơ hội cho người kinh doanh
Giá nhà giảm đến mức nào là ‘vừa túi tiền’?
Cùng chuyên mục
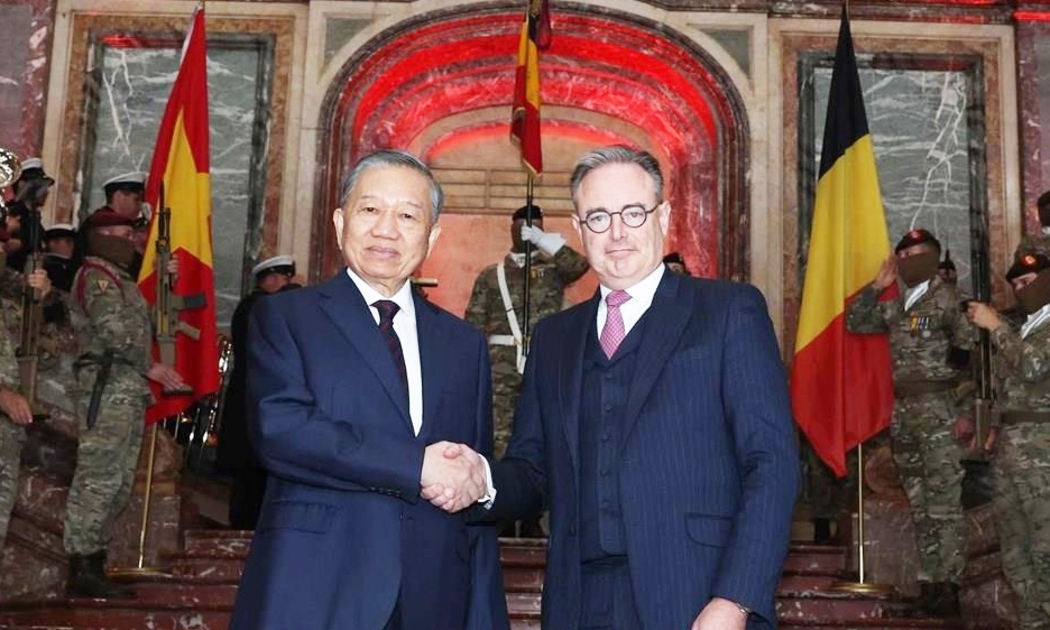
Quan hệ Việt Nam - Vương quốc Bỉ: Hơn 50 năm phát triển bền vững
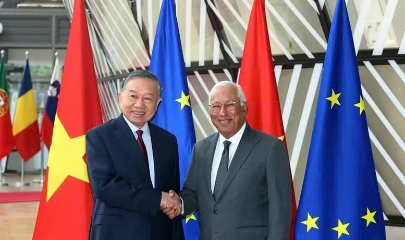
Ngày 23/10, tại Cung điện Egmont ở thủ đô Brussels (Bỉ), Thủ tướng Vương quốc Bỉ Bart De Wever đã chủ trì lễ đón chính thức Tổng Bí thư, Chủ tịch nước Tô Lâm cùng Đoàn đại biểu cấp cao Việt Nam thăm chính thức Vương quốc Bỉ.
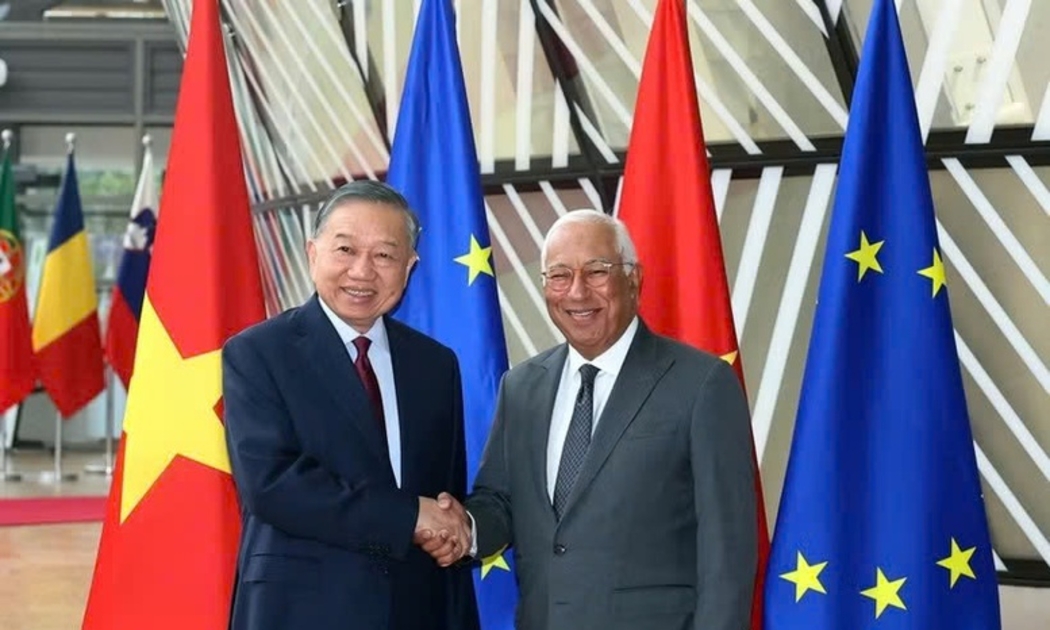
Việt Nam - EU hướng tới phát triển hợp tác về nguyên liệu thô thiết yếu
Việt Nam - EU nhất trí phấn đấu hướng tới phát triển hợp tác về nguyên liệu thô thiết yếu, đồng thời tiếp tục tăng cường hợp tác trong các lĩnh vực công nghệ và đổi mới sáng tạo, giáo dục và đào tạo, chuyển đổi xanh, cơ sở hạ tầng chiến lược, kinh tế tuần hoàn và kinh tế biển xanh.
Không nên ưu đãi dự án chỉ vì mang tên khu công nghiệp xanh
Việt Nam thường đặt câu hỏi tìm vốn ở đâu để xây khu công nghiệp xanh. Tuy nhiên, cách tiếp cận này chưa thực sự phù hợp. Việc cần làm là thiết kế một hệ thống tài chính để khu công nghiệp xanh tự huy động vốn, tạo dòng tiền và duy trì lợi ích môi trường lâu dài. Muốn vậy, tiền hỗ trợ phải được phân bổ dựa trên kết quả đo lường được, chứ không chỉ dựa vào tên gọi của dự án.
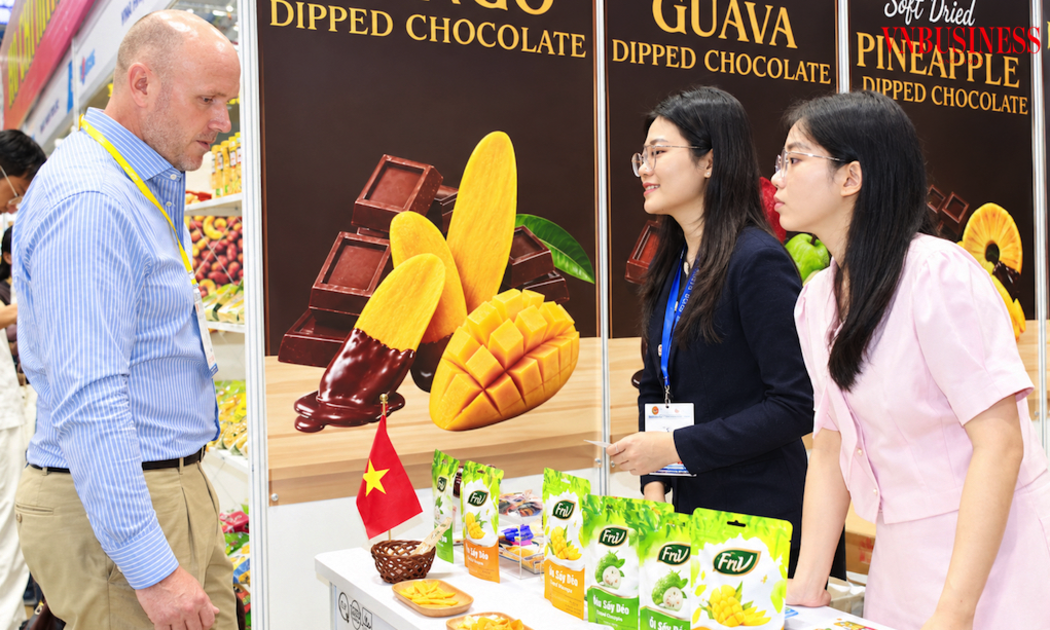
Hàng Việt xuất khẩu nhiều, vì sao vẫn ‘áo gấm đi đêm’?
Trong chặng nước rút quý 4/2026, xuất khẩu đang hướng tới mục tiêu tăng trưởng cao, nhưng liệu có thực sự thu về nhiều giá trị hơn? Để thoát cảnh “áo gấm đi đêm”, hàng Việt phải thoát bẫy gia công, làm chủ thương hiệu, chế biến sâu và những khâu quyết định giá bán, lợi nhuận trong chuỗi giá trị toàn cầu.
Bộ Tài chính đề xuất loạt giải pháp kiểm soát giá cả những tháng cuối năm
Trước áp lực từ biến động giá năng lượng, căng thẳng địa chính trị thế giới và tâm lý tăng giá hàng thiết yếu, Bộ Tài chính sẽ tăng cường kiểm soát thị trường, bảo đảm nguồn cung và đề xuất cân nhắc lộ trình điều chỉnh giá các dịch vụ do Nhà nước quản lý.
EBC cảnh báo: Chi phí duy trì đà tăng trưởng ngày càng lớn
Trong bài phân tích mới về kinh tế Việt Nam, EBC Financial Group (EBC) nhận định mức nhập siêu 9 tháng đầu năm không đơn thuần phản ánh thâm hụt thương mại. Nhập khẩu tăng mạnh tiếp sức cho tăng trưởng kinh tế, nhưng song song với đó, chi phí mở rộng cũng ngày càng lớn.
 Infographic
Biểu giá điện từ 6 bậc còn 5 bậc: Ai được lợi, ai trả thêm?
Bộ Công Thương đề xuất sớm áp dụng biểu giá điện sinh hoạt 5 bậc thay cho 6 bậc hiện hành. Theo tính toán sơ bộ, khoảng 94% khách hàng có thể giảm tiền điện, trong khi những hộ tiêu thụ trên 778 kWh/tháng sẽ phải trả nhiều hơn.
Đừng bỏ lỡ
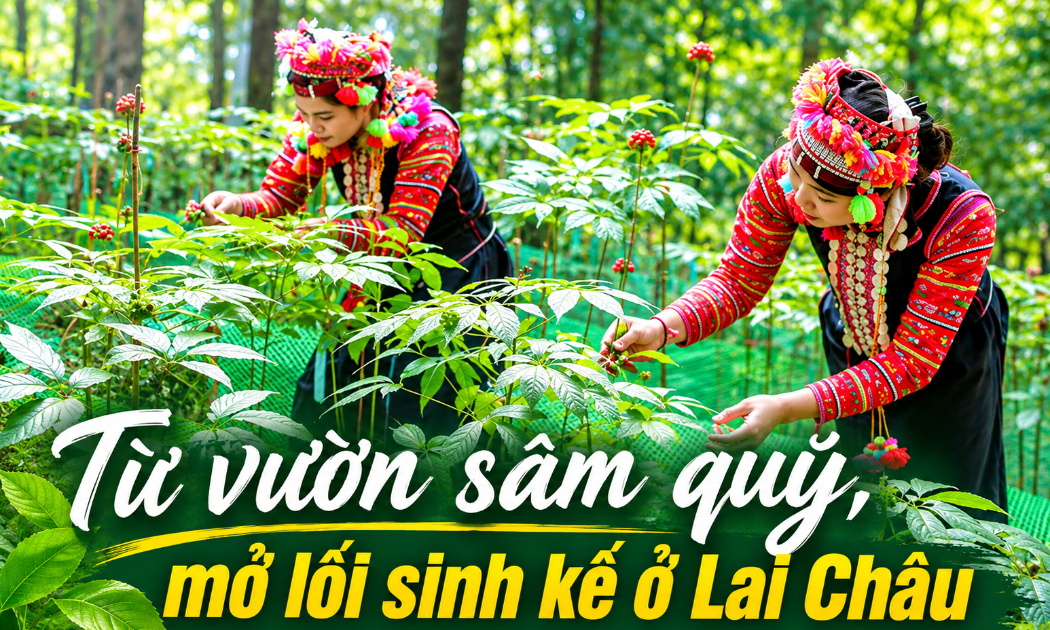

 Từ vườn sâm quý, mở lối sinh kế ở Lai Châu
Giữa núi rừng của tỉnh Lai Châu, cây sâm bản địa đang mở ra hướng phát triển kinh tế mới cho người dân vùng cao. Thông qua bảo tồn giống, tổ chức sản xuất và chuyển giao kỹ thuật, HTX Bảo tồn và Phát triển giống Sâm núi Lai Châu từng bước tạo việc...