Trái phiếu doanh nghiệp: Bao giờ thoát cảnh "chợ chiều"?


Được đánh giá là thị trường tiềm năng, nhưng từ khi thành lập đến nay, tỷ trọng khối lượng phát hành trái phiếu doanh nghiệp (TPDN) so với GDP giảm dần và đang ở mức dưới 1% so với GDP. Cơ cấu kỳ hạn phát hành của TPDN tập trung ở các kỳ hạn 3 – 5 năm và trên 5 năm. Ngân hàng là người mua chính trên thị trường.
Lần đầu tiên, một đề án phát triển thị trường trái phiếu doanh nghiệp (TPDN) được Sở Giao dịch chứng khoán Hà Nội (HNX) và Ủy ban Chứng khoán Nhà nước (UBCK) công bố lấy ý kiến rộng rãi trước khi hoàn thiện để đề xuất Bộ Tài chính xem xét.
Thị trường “èo uột”
Nhu cầu huy động vốn của các doanh nghiệp theo hình thức trái phiếu là cấp thiết. Tuy nhiên, thị trường giao dịch TPDN còn manh mún, nhỏ lẻ và rất ít hoạt động so với thị trường phát hành, khiến TPDN đạt khoảng 110.000 tỷ đồng, tương đương 2,5% GDP, trong đó có khoảng 8.000 ty trái phiếu đang niêm yết trên hai sở, so với mức bình quân khu vực ASEAN 3 là 21,7% GDP.
Số liệu thống kê tại Sở giao dịch chứng khoán Hà Nội (HNX) cho thấy hoạt động giao dịch TPDN tại Sở Giao dịch chứng khoán rất thấp. Nếu như giá trị giao dịch năm 2013 là 4.886 tỷ đồng, thì năm 2014 giảm còn 3.222 tỷ đồng và 2015 là 4.850 tỷ đồng.
Lý giải sự èo uột của thị trường TPDN, bà Nguyễn Thị Hoàng Lan, Phó Tổng Giám đốc phụ trách HNX, nhìn nhận: “TPDN tại Việt Nam hiện nay được phát hành theo hình thức riêng lẻ, chào bán cho một số NĐT giới hạn, tính minh bạch chưa cao. Trong khi đó, đa phần TPDN được NĐT nắm giữ cho đến khi đáo hạn, nên thị trường thứ cấp hầu như không có giao dịch gây khó khăn cho NĐT”.
Ngoài ra, dù hành lang pháp lý, hệ thống văn bản về niêm yết đã có nhưng chưa đủ rộng và sâu tạo sự thuận lợi cho hoạt động niêm yết, lưu ký và thanh toán giao dịch TPDN…”

Đề án Đề án phát triển thị trường TPDN Việt Nam được kỳ vọng sẽ thoát khỏi cảnh "chợ chiều"
Theo phản ánh của các thành viên thị trường, hiện nay, phía người bán chủ yếu vẫn là một số công ty lớn như: Tập đoàn viễn thông Mobifone, Tập đoàn Điện lực Việt Nam (EVN), Tập đoàn Công nghiệp Than – Khoáng sản Việt Nam (Vinacomin), Tập đoàn Vingroup (VIC), Tập đoàn Hoàng Anh Gia Lai (HAG)…
Còn phía người mua, cho đến nay, đại đa số vẫn là các ngân hàng thương mại. Các quỹ đầu tư hiện còn đóng vai trò rất nhỏ. Nhà đầu tư cá nhân hầu như chưa có cơ chế để tiếp cận thị trường TPDN. Điều này tác động không tích cực đến sự phát triển theo chiều sâu, chuyên nghiệp của thị trường TPDN.
Một hạn chế lớn khiến thị trường TPDN Việt Nam luôn trong cảnh “chợ chiều”, theo giới chuyên gia là hiện nay, các nhà đầu tư phải tự phân tích các công ty phát hành theo phương pháp riêng của mình, để nhận biết mức độ an toàn của các loại TPDN. Hiện chưa có tổ chức định hạng tín nhiệm, dẫn đến giao dịch chậm trễ.
Gỡ điểm nghẽn
Liên quan đến khắc phục những “điểm nghẽn” của thị trường TPDN, đại diện HNX cho biết đang lấy ý kiến về dự thảo Đề án phát triển thị trường TPDN Việt Nam và sẽ trình lên Ủy ban Chứng khoán Nhà nước (UBCKNN) và Bộ Tài chính vào cuối năm 2016.
Vụ Tài chính Ngân hàng, Bộ Tài chính chịu trách nhiệm nghiên cứu, sửa đổi Nghị định 90/2011/NĐ-CP về phát hành TPDN và Thông tư 211/2012/TT-BTC. Trong đó, quy định minh bạch hóa thông tin phát hành,_ hình thành cơ chế gắn phát hành với lưu ký và đăng ký giao dịch/đăng ký thông tin trên hệ thống giao dịch trái phiếu thứ cấp…
Chính vì vậy, vừa qua, Ngân hàng Nhà nước vừa ban hành Thông tư số 22 nhằm tránh thất thoát vốn của các tổ chức tín dụng và chi nhánh ngân hàng nước ngoài khi thực hiện giao dịch mua và mua lại TPDN.
Theo bà Lan, Thông tư ra đời phù hợp với thực trạng thị trường TPDN hiện nay, khi các quy định về phát hành và giao dịch TPDN chưa hoàn thiện, thông tin về thị trường còn khan hiếm, rải rác, thiếu tập trung, chưa có các tổ chức đánh giá định mức tín nhiệm độc lập.
“Việc ra đời của Thông tư 22 cũng cho thấy sự quan tâm của NHNN đối với mảng thị trường tiềm năng và đang ngày càng phát triển này”, bà Lan cho hay.
Theo lộ trình HNX đưa ra, thị trường TPDN sẽ được vận hành vào năm 2017. Bởi vậy, việc trước mắt cần phải tạo sự thông thoáng, linh hoạt cho các tổ chức này tham gia đầu tư vào thị trường TPDN.
Đại diện một thành viên thuộc Hiệp hội Thị trường trái phiếu Việt Nam (VBMA) đề xuất: “Cần có hệ thống giải pháp ưu đãi, đặc biệt là về thuế, phí để khuyến khích sự đa dạng của hệ thống nhà đầu tư, kể cả nhà đầu tư cá nhân thông qua tạo điều kiện cho các tổ chức bảo lãnh phát hành mua TPDN trên thị trường sơ cấp để phân phối lại cho các nhà đầu tư, trong đó có nhà đầu tư cá nhân”.
Các thành viên thị trường kỳ vọng, khi đề án này được thực thi sẽ giúp thị trường TPDN dần thoát khỏi tình cảnh “chợ chiều” kéo dài suốt nhiều năm.
Thành Vinh
Cà phê Tây Nguyên neo trên 93.000 đồng/kg, thị trường thế giới bứt phá
Đến năm 2030 Việt Nam có ít nhất 1 mô hình outlet
“Tỷ phú” tiếp theo của HDBank gọi tên nữ khách hàng tại An Giang
Sức mạnh từ 74 "ông lớn" nắm giữ 1/3 kim ngạch ngoại thương
Giá vàng trong nước giảm sâu 2 triệu đồng/lượng, vàng thế giới lao dốc
Doanh nghiệp nông nghiệp và hàng loạt thách thức chuyển đổi xanh
407.000 tỷ đồng vốn ưu đãi cho DNNVV: Nguồn cung lớn, bài toán hấp thụ vẫn khó
Cùng chuyên mục
Lãi suất tăng, cổ phiếu bảo hiểm hưởng lợi đến đâu?
Nhóm cổ phiếu bảo hiểm đang có diễn biến đáng chú ý trong những phiên gần đây khi mặt bằng lãi suất trở thành biến số lớn với thị trường. Tuy nhiên, lợi thế từ thu nhập đầu tư không đồng nghĩa toàn ngành cùng hưởng lợi, bởi tăng trưởng phí, tỷ lệ bồi thường và chất lượng danh mục đầu tư vẫn tạo ra sự phân hóa.
Chứng khoán đầu tuần đỏ lửa, NVL và PNJ đồng loạt giảm sàn
VN-Index giảm 4,43 điểm trong phiên 28/9 khi áp lực bán lan rộng. NVL và PNJ cùng giảm sàn, dư bán hàng chục triệu cổ phiếu, trong khi BVH bất ngờ tăng kịch trần.
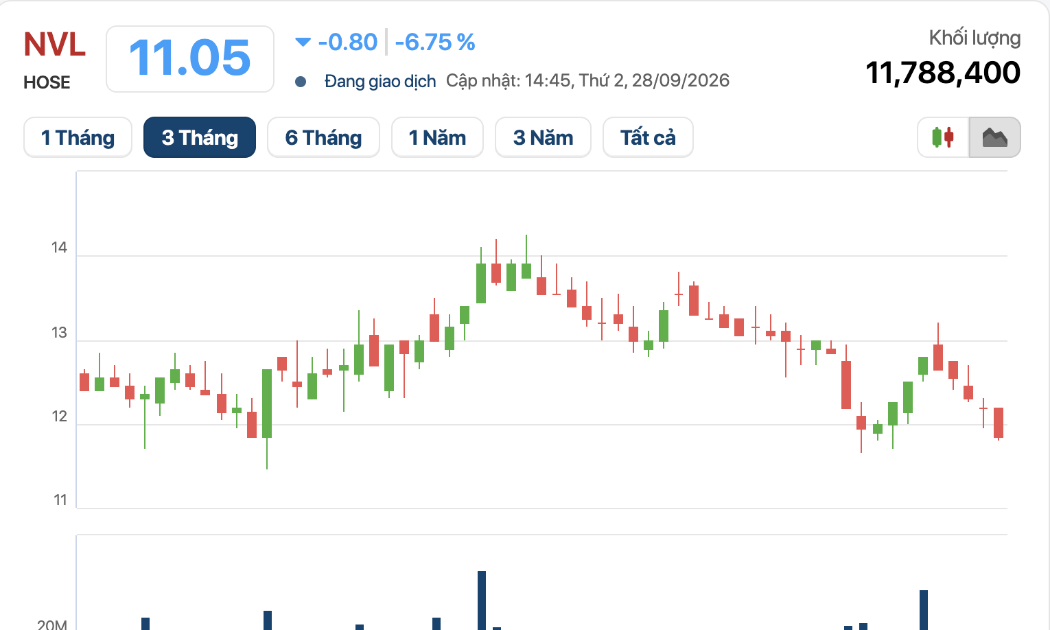
NVL giảm sàn, dư bán hàng chục triệu cổ phiếu trước ngày chốt quyền phát hành
Cổ phiếu NVL giảm kịch sàn trong phiên 28/9, trước ngày chốt quyền mua hơn 800,6 triệu cổ phiếu với giá 10.000 đồng/cp. Áp lực huy động vốn, nghĩa vụ nợ và dòng tiền tiếp tục là những vấn đề được thị trường quan tâm.
Từ tham vọng lãi nghìn tỷ đến cú trượt dốc lịch sử, điều gì đang xảy ra tại PNJ?
Chỉ trong vòng năm tháng ngắn ngủi, bức tranh kinh doanh của doanh nghiệp bán lẻ trang sức lớn nhất Việt Nam đã hoàn toàn đảo chiều. Từ mục tiêu lãi ròng kỷ lục gần 3.409 tỷ đồng, Công ty Cổ phần Vàng bạc Đá quý Phú Nhuận bất ngờ trình cổ đông mức lỗ sau thuế lên tới hơn 6.270 tỷ đồng, cổ phiếu lao dốc hơn 60% cùng quyết định cắt toàn bộ cổ tức.
Cổ phiếu bán lẻ trước mùa cao điểm cuối năm
Mùa cao điểm cuối năm đang mở ra dư địa tăng trưởng cho nhóm bán lẻ, nhưng sức mua phục hồi không đồng đều khiến câu chuyện cổ phiếu ngày càng phân hóa. Trọng tâm đang chuyển từ mở rộng quy mô sang cải thiện biên lợi nhuận, hiệu quả cửa hàng và chất lượng dòng tiền.
VN-Index “bốc hơi” hơn 26 điểm, hàng loạt cổ phiếu lớn đồng loạt lao dốc
Áp lực bán lan rộng trong phiên 24/9 khiến VN-Index giảm 26,56 điểm, trong đó nhóm Vin, ngân hàng, bất động sản và dầu khí đồng loạt điều chỉnh. Khối ngoại bán ròng gần 900 tỷ đồng.






 Infographic
So găng iPhone 18 Pro Max và Galaxy S26 Ultra: Giá chênh gần 13 triệu, công nghệ ra sao?
Cuộc đua flagship (sản phẩm chủ lực/cao cấp nhất) giữa Apple và Samsung đang nóng lên khi iPhone 18 Pro Max và Galaxy S26 Ultra sở hữu những lợi thế hoàn toàn khác biệt.


Đừng bỏ lỡ




 Từ sản vật vùng khó đến hàng hóa có chỗ đứng trên thị trường
Ở vùng miền núi, sản vật không thiếu nhưng để trở thành hàng hóa có giá trị lại không dễ. Từ câu chuyện HTX Dịch vụ nông nghiệp Hùng Anh ở xã Hướng Hiệp, tỉnh Quảng Trị, việc tổ chức lại vùng nguyên liệu, chế biến và kết nối thị trường đang mở thêm...