Thép Vicasa: Doanh thu lao dốc gần 90%, kinh doanh cốt lõi thua lỗ nhưng lợi nhuận vẫn tăng hơn 10 lần
Chọn cỡ chữ
Thép Vicasa: Doanh thu lao dốc gần 90%, kinh doanh cốt lõi thua lỗ nhưng lợi nhuận vẫn tăng hơn 10 lần
CTCP Thép Vicasa (VCA) vừa công bố báo cáo tài chính quý II/2026 với tình hình kinh doanh tiếp tục kém khả quan khi doanh thu sụt giảm mạnh và hoạt động kinh doanh cốt lõi thua lỗ. Tuy nhiên, doanh nghiệp vẫn ghi nhận lợi nhuận sau thuế tăng vọt.
Theo báo cáo, trong quý II, Thép Vicasa ghi nhận doanh thuần 67,2 tỷ đồng, giảm mạnh 88,3% so với cùng kỳ. Đây là mức doanh thu thấp nhất của doanh nghiệp trong nhiều năm trở lại đây, phản ánh tình trạng sản xuất kinh doanh gặp nhiều khó khăn trong bối cảnh thị trường thép xây dựng vẫn chưa phục hồi rõ nét.
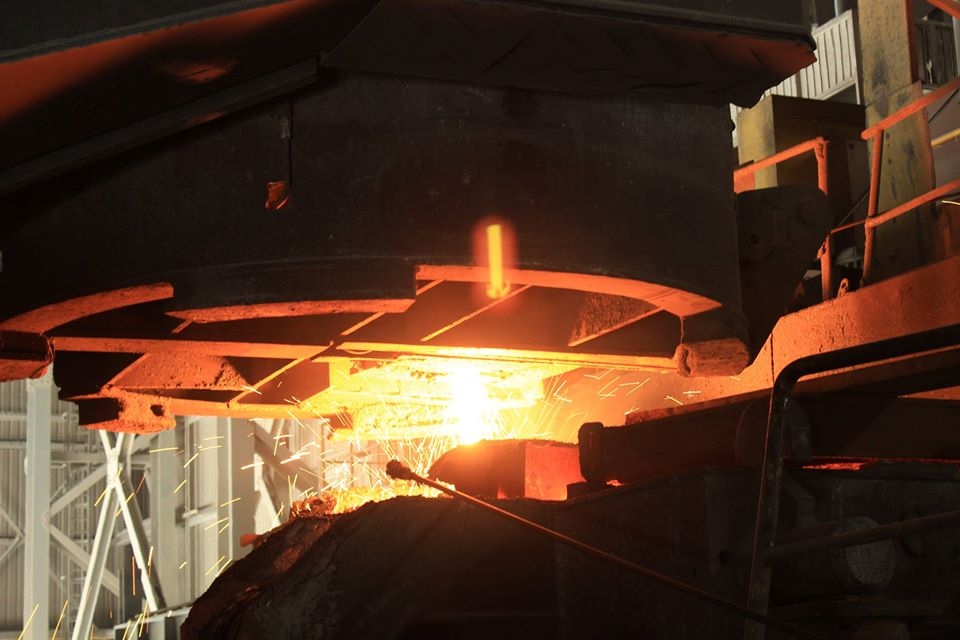
Thép Vicasa vừa công bố báo cáo tài chính quý II/2026 với doanh thu sụt giảm mạnh và hoạt động kinh doanh cốt lõi thua lỗ.
Giá vốn hàng bán ở mức 67,6 tỷ
đồng, khiến doanh nghiệp lỗ gộp hơn 404 triệu đồng.
Điểm đáng chú ý là lợi nhuận trước thuế trong quý II
lại tăng hơn
8 lần, đạt 21,5 tỷ đồng. Lợi nhuận sau thuế đạt 19,4 tỷ đồng, gấp khoảng 10 lần so với cùng kỳ. Nguyên
nhân chủ yếu đến từ khoản thu nhập bất thường phát sinh trong kỳ, giúp bù đắp hoàn toàn phần thua lỗ từ hoạt động
kinh doanh chính.
Cụ thể, thu nhập khác trong quý II đạt 30,3 tỷ đồng,
trong khi cùng kỳ không phát sinh khoản mục này. Theo thuyết minh, có tới 27,5
tỷ đồng đến từ nhượng bán, thanh lý tài sản cố định, tương đương hơn 90% tổng
thu nhập khác, phần còn lại gần 3 tỷ đồng là các khoản thu nhập khác.
Lũy kế 6 tháng đầu năm 2026, doanh thu thuần đạt 112,9 tỷ đồng,
giảm 87,2% so với cùng kỳ. Dù vậy, lợi nhuận sau thuế vẫn đạt 21 tỷ đồng, tăng
hơn 10 lần so với mức gần 2 tỷ đồng của nửa đầu năm trước, chủ yếu nhờ lợi
nhuận khác lên tới 32,4 tỷ đồng.
Diễn biến này cho thấy kết quả lợi nhuận của doanh nghiệp trong quý không
đến từ sự cải thiện của hoạt động sản xuất kinh doanh cốt lõi mà mang tính chất
đột biến, phụ thuộc vào các khoản thu nhập không thường xuyên. Do đó, tính bền
vững của tăng trưởng lợi nhuận vẫn là câu hỏi lớn đối với nhà đầu tư.
Những năm gần đây, ngành thép nói chung và
Thép Vicasa nói riêng đối mặt với nhiều thách thức khi nhu cầu tiêu thụ thép
xây dựng suy yếu do thị trường bất động sản phục hồi chậm, trong khi áp lực
cạnh tranh ngày càng gia tăng. Giá thép biến động mạnh cùng biên lợi nhuận thu
hẹp cũng ảnh hưởng đáng kể đến hiệu quả hoạt động của các doanh nghiệp trong
ngành.
Bên cạnh đó, việc doanh thu liên tục suy giảm
cho thấy quy mô hoạt động của Thép Vicasa đang bị thu hẹp đáng kể. Nếu tình
trạng này kéo dài, doanh nghiệp có thể tiếp tục chịu áp lực lớn về hiệu quả sử
dụng tài sản cũng như khả năng duy trì tăng trưởng trong các quý tới.
Tính đến cuối quý II/2026, tổng tài sản của Thép
Vicasa đạt 203,4 tỷ đồng, tăng khoảng 16,6% so với đầu năm.
Cơ cấu tài sản có sự thay đổi đáng kể khi tiền và các khoản
tương đương tiền giảm từ 90,7 tỷ đồng xuống còn 2,8 tỷ đồng. Ngược lại, doanh
nghiệp phát sinh 169,9 tỷ đồng đầu tư tài chính ngắn hạn, toàn bộ là đầu tư nắm
giữ đến ngày đáo hạn ngắn hạn, trong khi đầu năm không ghi nhận khoản mục này.
Bên cạnh đó, các khoản phải thu ngắn hạn tăng hơn 3 lần, từ 5,7
tỷ đồng lên 18,9 tỷ đồng, còn hàng tồn kho giảm mạnh từ 66,4 tỷ đồng xuống 7,1
tỷ đồng.
Ở phía nguồn vốn, nợ phải trả tăng từ 4,4 tỷ đồng lên 12,3 tỷ
đồng, chủ yếu do người mua trả tiền trước ngắn hạn tăng từ 50 triệu đồng lên 5
tỷ đồng và thuế và các khoản phải nộp Nhà nước tăng từ 1,2 tỷ đồng lên 4,7 tỷ
đồng.
Trong khi đó, vốn chủ sở hữu tăng từ 170 tỷ đồng lên 191,3 tỷ
đồng, nhờ lợi nhuận phát sinh trong kỳ. Đáng chú ý, lợi nhuận sau thuế chưa
phân phối của năm nay đạt 21 tỷ đồng, trong khi đầu năm doanh nghiệp ghi nhận
lỗ lũy kế của năm hiện hành hơn 22,3 tỷ đồng.
Theo kế hoạch được HĐQT trình ĐHĐCĐ thường niên 2026 thông qua,
Thép Vicasa không xây dựng chỉ tiêu lợi nhuận cho năm nay do doanh nghiệp đang
trong quá trình tháo dỡ nhà máy và triển khai di dời đến địa điểm mới. Trong
thời gian này, công ty không còn hoạt động sản xuất chính nên chưa đặt mục tiêu
lợi nhuận cho năm 2026.
Trên thị trường, cổ phiếu VCA đang ở diện cảnh
báo theo Quyết định số 300/QĐ-SGDHCM ngày 7/4/2026. Nguyên nhân là do tổ chức
kiểm toán có ý kiến ngoại trừ đối với báo cáo tài chính đã được kiểm
toán năm 2025 của Thép Vicasa.
Cổ phiếu VCA cũng đang nằm trong diện cảnh báo theo Quyết định số
301/QĐ-SGDHCM ngày 7/4/2026. Lý do vì lợi nhuận sau thuế chưa phân phối tại báo
cáo tài chính kiểm toán năm 2025 là số âm.
Mới đây, Sở Giao dịch Chứng khoán TP.HCM (HoSE) đã có
quyết định về việc giữ nguyên diện cảnh báo đối với cổ phiếu VCA. Nguyên
nhân là do Thép Vicasa bị đình chỉ hoạt động theo quyết định của cơ quan
Nhà nước có thẩm quyền từ 3 tháng trở lên, thuộc trường hợp chứng khoán bị cảnh
báo theo quy định tại điểm đ khoản 1 Điều 40 Quy chế niêm yết và giao dịch
chứng khoán niêm yết ban hành kèm theo Quyết định số 22/QĐ-HĐTV ngày 16/3/2026
của Hội đồng thành viên Sở Giao dịch Chứng khoán Việt Nam.
Quyết định này của HoSE có hiệu lực kể từ ngày 5/6/2026 và thay
thế Quyết định số 938/QĐ-SGDHCM ngày 16/10/2025.
Không chỉ vậy, kết quả
kinh doanh kém tích cực từ hoạt động cốt lõi cùng triển vọng ngành thép chưa
thực sự sáng sủa là yếu tố gây áp lực lên tâm lý nhà đầu tư.
Hiện, cổ phiếu VCA diễn biến khá trầm
lắng, giao dịch quanh 6.000 đồng/cp trong
thời gian dài. Thanh khoản thấp và giá biến động phụ thuộc mạnh vào cung cầu nội bộ của nhóm nhà đầu tư nhỏ lẻ.
Công ty Cổ phần
Thép Vicasa vừa trải qua một đợt tái
cấu trúc toàn diện và đổi chủ rất lớn vào cuối
năm 2025.
Vào tháng 10/2025,
Tổng công ty Thép Việt Nam (VNSteel) đã đấu giá thành công toàn bộ 65% cổ phần
đang nắm giữ tại Vicasa với giá trị thu về hơn 126 tỷ đồng.
Cổ đông lớn mới: Ông
Bùi Tuấn Anh (Giám đốc Kinh doanh tại Công ty Đầu tư và Dịch vụ Hoàng An) đã
chi tiền mua lại trọn vẹn lô cổ phiếu này để nắm quyền chi phối (65%).
Đổi tên doanh nghiệp:
Do VNSteel chấm dứt hợp đồng nhãn hiệu, công ty chính thức đổi tên từ Công ty
CP Thép VICASA - VNSTEEL thành Công ty Cổ phần Thép Vicasa.
Ban lãnh đạo mới:
Hội đồng quản trị rút gọn còn 3 thành viên, ông Nguyễn Bảo Khánh đảm nhiệm vị
trí Chủ tịch HĐQT.
PNJ tăng kịch biên độ 6,76% trong phiên 20/10, với hơn 16,3 triệu cổ phiếu được khớp lệnh và dư mua giá trần hơn 4 triệu đơn vị. Diễn biến này xuất hiện ngay trước thềm đại hội cổ đông bất thường dự kiến diễn ra ngày 21/10.
Tín Nghĩa bị phạt 92,5 triệu đồng do chậm công bố nhiều tài liệu tài chính và tài liệu họp cổ đông. Cùng thời điểm, doanh nghiệp thông qua giá khởi điểm hơn 1.001 tỷ đồng để đấu giá 51% vốn tại Tín Nghĩa Á Châu, đơn vị sở hữu dự án bất động sản Đảo Kim Quy.
Quý III/2026, CTCP Phân lân Ninh Bình ghi nhận lợi nhuận sau thuế giảm 79,7%, còn gần 5,4 tỷ đồng. Lũy kế 9 tháng, lợi nhuận vẫn tăng 9,4%, nhưng hàng tồn kho và khoản phải thu tăng mạnh, kéo dòng tiền kinh doanh âm gần 91,6 tỷ đồng.
Sau bốn tuần giảm điểm liên tiếp, VN-Index vẫn chưa xuất hiện tín hiệu tích cực khi thanh khoản suy yếu và áp lực bán ròng của khối ngoại vẫn phủ bóng lên thị trường.
Antesco dự kiến phát hành 20 triệu cổ phiếu với giá 10.000 đồng/cổ phiếu để thu về 200 tỷ đồng trả nợ vay. Kế hoạch được đưa ra khi dư nợ tài chính gần 920 tỷ đồng, tiền mặt giảm mạnh và cổ phiếu ANT đã mất hơn 40% giá trị so với vùng giá đầu năm.
Giá vốn tăng mạnh khiến lợi nhuận quý III/2026 của Nhựa Bình Minh giảm gần 9%, chấm dứt chuỗi tăng trưởng. Dù kết quả 9 tháng vẫn tích cực và nền tảng tài chính lành mạnh, dư địa tăng giá cổ phiếu cần được đánh giá thận trọng.
Từ những cây chè Shan tuyết cổ thụ vùng Tây Côn Lĩnh, HTX Chế biến chè Phìn Hồ (Tuyên Quang) đã từng bước nâng cao giá trị đặc sản địa phương thông qua đầu tư công nghệ, chuẩn hóa sản xuất và xây dựng thương hiệu. Với sản phẩm OCOP 5 sao và thị...