







Luật Kiểm toán Nhà nước cần tránh chồng chéo đối tượng kiểm toán


Chiều nay (23/5), các đại biểu Quốc hội tiếp tục nghe trình bày báo cáo giải trình, tiếp thu, chỉnh lý dự án Luật sửa đổi, bổ sung một số điều của Luật Kiểm toán nhà nước (KTNN) năm 2015.
Theo tờ trình dự án Luật do Tổng KTNN Hồ Đức Phớc trình bày, sau 3 năm triển khai, Luật KTNN đã phát sinh nhiều vấn đề mới cần giải quyết như phạm vi, đối tượng kiểm toán, đơn vị được kiểm toán chưa đồng bộ, thống nhất, hệ thống pháp luật chưa bảo đảm sự tương thích với các luật khác có liên quan, vẫn còn tình trạng chồng chéo, trùng lắp trong công tác kiểm toán và thanh tra, kiểm tra… Vì vậy, việc sửa đổi luật là cần thiết.

Hầu hết các đại biểu đồng tình với việc sửa đổi luật để khắc phục các bất cập, thực hiện Nghị quyết 18 của Trung ương. Bên cạnh đó, một số đại biểu cũng góp ý về một số vấn đề được đề xuất tại dự thảo.
Về đối tượng kiểm toán, một số đại biểu cho rằng, đối tượng của KTNN là quản lý tài sản công, tài chính công và các hoạt động liên quan đến quản lý tài sản công, tài chính công của đơn vị được kiểm toán. Do đó, không mở rộng so với quy định tại Điều 4 luật hiện hành mà chỉ làm rõ các đối tượng có liên quan trong quá trình kiểm toán.
Đặc biệt là đề xuất mở rộng đối tượng kiểm toán đối với người nộp thuế, người sử dụng tài nguyên cần được cân nhắc để phù hợp với quy định của Hiến pháp là kiểm toán tài chính công cần phải cân nhắc thận trọng.
Đại biểu Nguyễn Văn Sinh (Đoàn Quảng Trị) cho rằng, theo Luật kiểm toán quy định đối tượng kiểm toán là nguồn tài sản liên quan đến tài sản công mà đã là tài sản công thì có mối liên hệ kinh tế đối với các cơ quan trực tiếp sử dụng tài sản này, như vậy rõ ràng phạm vi đối tượng trực tiếp đúng là sử dụng tài sản công, nguồn vốn công nhưng đối tượng này có quan hệ kinh tế với các đơn vị khác thì rõ ràng khi kiểm toán sẽ có quyền được kiểm tra các liên kết thông tin và khi đó kết quả kiểm toán mới hoàn chỉnh thông tin để có thể đưa ra kết luận.
“Do đó, tôi cho rằng chúng ta cần phải khoanh vào phạm vi đích thực để không tràn lan tránh chồng chéo với các đối tượng kiểm toán khác thực hiện. Ví dụ, cơ quan thuế, cơ quan thanh tra... đó chính là công việc thanh tra cần thực hiện trong thời gian tới", đại biểu Sinh nói.
Ngoài ra, các đại biểu cho rằng KTNN là một thiết chế riêng không phải là cơ quan lập pháp, không phải là cơ quan hành pháp, cũng không phải cơ quan tư pháp nhưng cần ban hành các văn bản để hướng dẫn.
Ví dụ, hướng dẫn luật kiểm toán, hướng dẫn các nghị quyết của Quốc hội hoặc hướng dẫn các nghiệp vụ trong hoạt động kiểm toán,… nên kiểm toán cũng có quyền được ban hành các văn bản quy phạm pháp luật.
“Một số ý kiến cho rằng KTNN không có quyền đó, nhưng tôi cho rằng như vậy rất là vô lý bởi quyền đó là do luật quy định. Do đó, theo tôi cần sửa Luật ban hành quy phạm pháp luật cho phép kiểm toán được ban hành các văn bản quy phạm pháp luật để thực hiện chức năng hoạt động của kiểm toán và đảm bảo hoạt động có hiệu quả hơn”, đại biểu Sinh nói thêm.
Trước đó, Chủ nhiệm Ủy ban Tài chính - Ngân sách Nguyễn Đức Hải cho biết, trong 18 nội dung mà KTNN đưa ra thì chỉ có 5 nội dung Ủy ban Tài chính - Ngân sách đồng tình với dự thảo Luật; 2 nội dung đề nghị chỉnh sửa lại; 11 nội dung là các vấn đề lớn thì đa số ý kiến trong Ủy ban không đồng tình vì chưa thực sự cần thiết, không đảm bảo công bằng và đề nghị giữ như Luật hiện hành. Hơn nữa, nhiều đề xuất sửa đổi, bổ sung chưa nhận được sự đồng tình của các bộ, ngành liên quan.
Thanh Hoa
Tỷ giá USD/VND hạ nhiệt ngày đầu tháng 10, giữ vững thế chủ động trước mùa cao điểm
Cuộc đua hút vốn ngoại của ngân hàng Việt: Lực đẩy dài hạn và thách thức quản trị
Ocean City: Nơi chuẩn sống và cộng đồng “vẽ” chân dung gia chủ
Nhà đầu tư đất nền hạ kỳ vọng lợi nhuận
Agribank được vinh danh 3 giải thưởng Ngân hàng Việt Nam tiêu biểu 2026
'Tay to' săn nhà phố ‘giá ngộp’ với dòng tiền 25-40 tỷ đồng
“Quận Nhất mới” Vịnh Tiên biến dòng khách MICE tới Cần Giờ thành lực cầu tiêu dùng quanh năm
Cùng chuyên mục
Thị trường thêm lực đẩy mới, doanh nghiệp phải đổi cách “chạy”
Ba tháng cuối năm 2026, thị trường bước vào chặng tăng tốc với sức mua trong nước phục hồi, tiêu dùng xanh lên mạnh và những nhu cầu mới từ xe điện, công nghệ. Cơ hội mở rộng nhưng cũng buộc doanh nghiệp Việt phải đổi sản phẩm, công nghệ, năng suất và cách tiếp cận thị trường.
Kết quả sắp xếp, tinh gọn bộ máy và đơn vị sự nghiệp qua những con số
Bộ Nội vụ cho biết, sau khi thực hiện sắp xếp, số lượng thôn, tổ dân phố cả nước đã giảm từ 89.589 xuống còn 48.078 đơn vị (giảm 41.511 đơn vị).
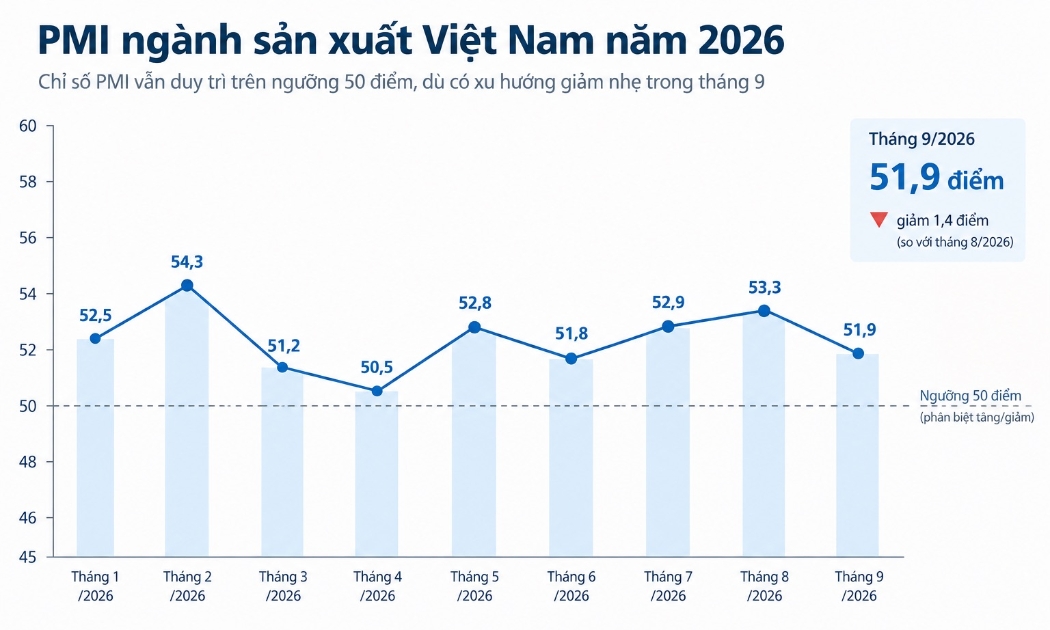
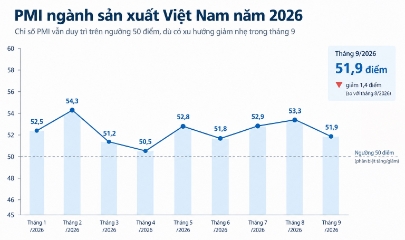
PMI tháng 9 giảm còn 51,9 điểm
Chỉ số Nhà Quản trị Mua hàng (PMI) ngành sản xuất Việt Nam tháng 9 đạt 51,9 điểm - giảm so với mức 53,3 điểm của tháng 8.
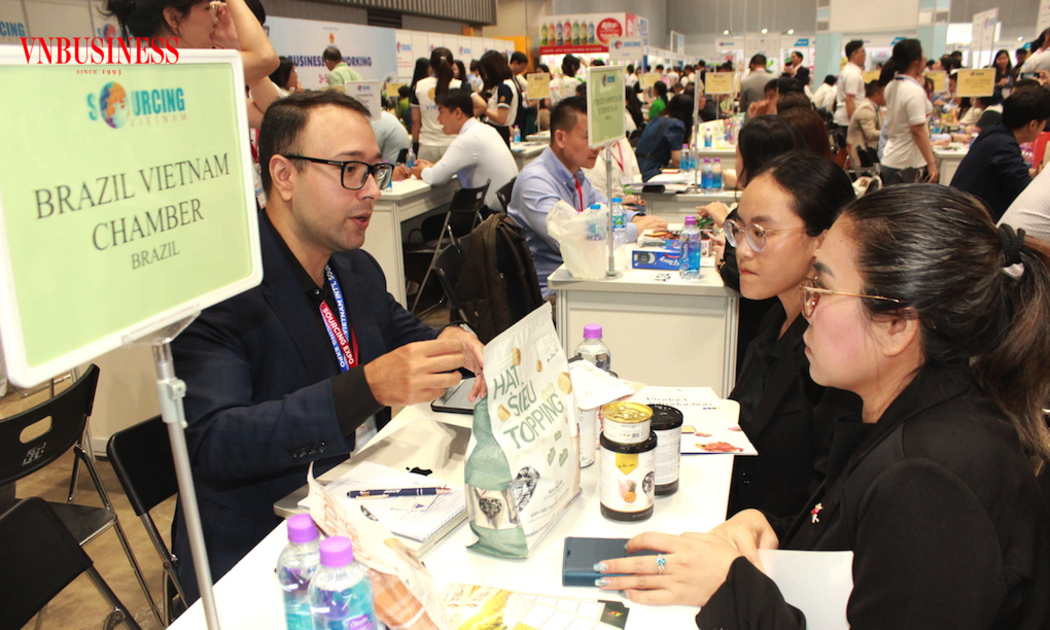
Xuất khẩu vào thị trường khó: Doanh nghiệp phải ‘khóa’ rủi ro từ sớm
Rủi ro pháp lý trong xuất khẩu vẫn là mối lo, từ cách ký kết, thực hiện hợp đồng đến kiểm soát giao dịch và đáp ứng yêu cầu của từng thị trường. Cảnh báo nguy cơ gian lận mới tại Italia cùng các tiêu chí ngày càng mở rộng tại Australia cho thấy doanh nghiệp Việt phải chủ động kiểm soát ngay từ sớm.
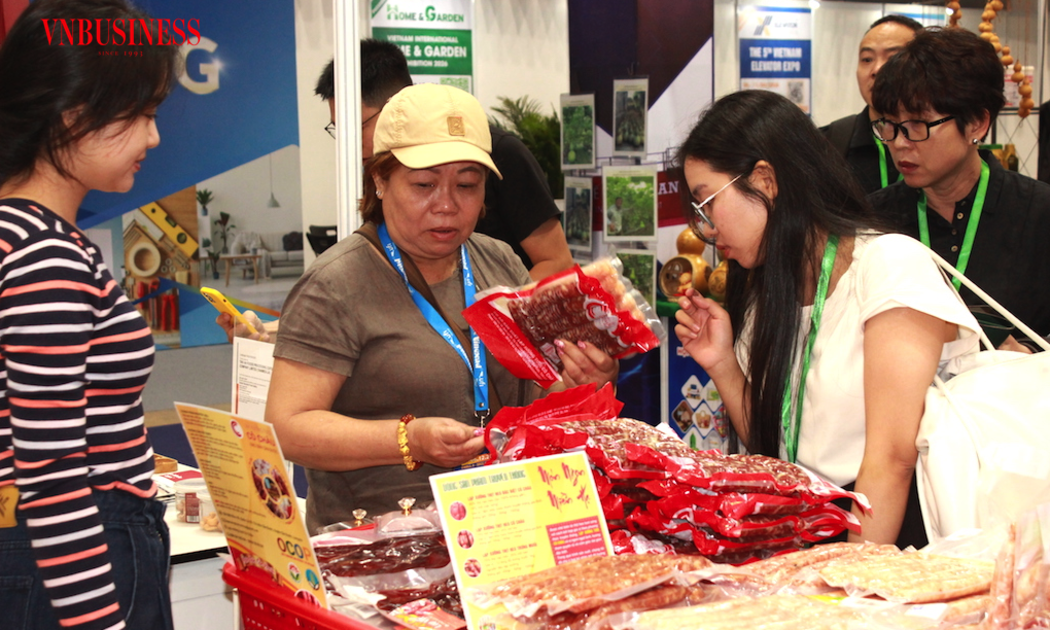
Hàng Việt trước mùa cao điểm: Giữ người mua, bán sao để không lép vế?
Những tháng bán hàng quan trọng cuối năm đang tới gần, nhưng hàng Việt phải chịu áp lực kép: người mua chuyển lên môi trường số, trong khi phí bán hàng và sức ép không ngừng từ hàng nhập giá rẻ. Giữ người mua mùa cao điểm không chỉ là bán nhiều hơn, mà là nối được các kênh bán, tận dụng công nghệ và không để chi phí kéo tụt sức cạnh tranh.
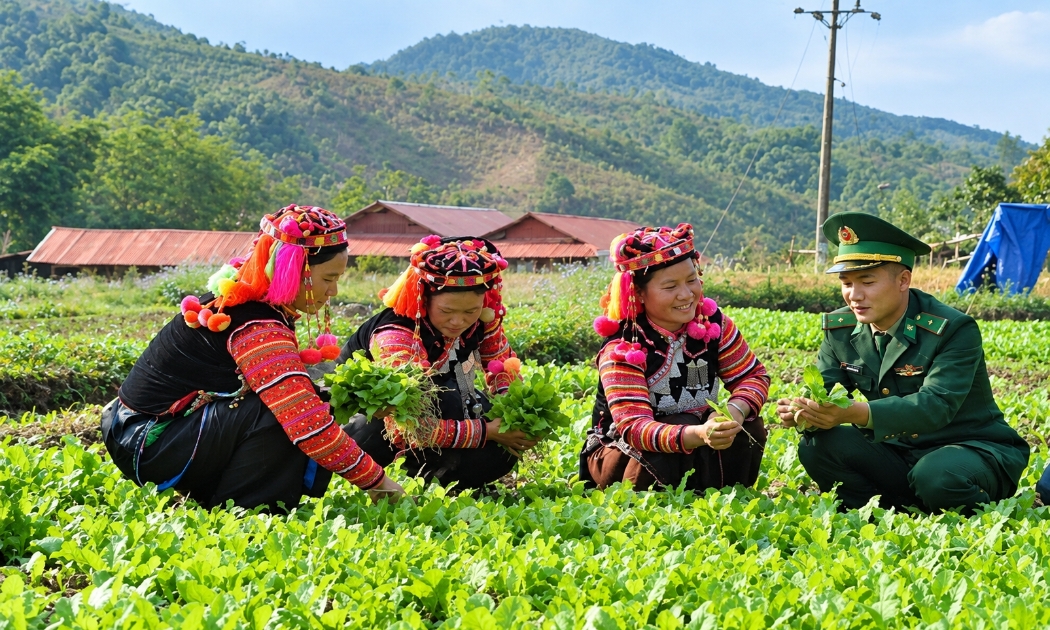
Tăng trưởng hai con số: chuyển sức mạnh đại đoàn kết thành nguồn lực phát triển
Bài viết của TS. Nguyễn Minh Chung phân tích yêu cầu chuyển sức mạnh đại đoàn kết toàn dân tộc thành nguồn lực trực tiếp cho phát triển, qua đó góp phần tạo nền tảng xã hội cho mục tiêu tăng trưởng hai con số trong giai đoạn mới. Tạp chí Kinh Doanh trân trọng giới thiệu bài viết này đến độc giả.





 Infographic
Kết quả sắp xếp, tinh gọn bộ máy và đơn vị sự nghiệp qua những con số
Bộ Nội vụ cho biết, sau khi thực hiện sắp xếp, số lượng thôn, tổ dân phố cả nước đã giảm từ 89.589 xuống còn 48.078 đơn vị (giảm 41.511 đơn vị).

Đừng bỏ lỡ


 HTX nhỏ, chuyển đổi số lớn
Chuyển đổi số từ lâu đã không còn là câu chuyện riêng của những HTX quy mô lớn. Ở những HTX quy mô nhỏ, từ quản lý sản xuất, điều hành đến truy xuất nguồn gốc và tiêu thụ sản phẩm, những công cụ số đang giúp HTX nâng hiệu quả hoạt động và từng bước...






