


Lãi suất cao gây sức ép lên NIM ngân hàng, áp lực chưa sớm hạ nhiệt


Chi phí huy động vốn tăng nhanh, trong khi lãi suất cho vay khó duy trì đà tăng đang khiến biên lãi ròng (NIM) phân hóa giữa các ngân hàng. SSI Research dự báo áp lực lên NIM có thể tiếp tục trong ngắn hạn khi các ngân hàng phải chia sẻ khó khăn với nền kinh tế.
Theo báo cáo cập nhật ngành ngân hàng của SSI Research, huy động vốn tại các ngân hàng trong danh mục theo dõi tăng 12,8% so với đầu năm, tương đương mức tăng trưởng tín dụng. Đáng chú ý, tiền gửi khách hàng tăng 10%, trong khi phát hành chứng chỉ tiền gửi (CCTG) tăng tới 41%, đạt mức tăng thêm 350.000 tỷ đồng trong 9 tháng đầu năm.
Việc đẩy mạnh phát hành CCTG phản ánh nhu cầu bổ sung nguồn vốn của các ngân hàng trong bối cảnh lãi suất huy động chịu áp lực. Theo SSI Research, lãi suất tiền gửi kỳ hạn dưới 6 tháng đang bị áp trần 4,75%, khiến các ngân hàng chuyển sang khuyến khích khách hàng mua CCTG với mức lãi suất bình quân 6,5-8,5% đối với kỳ hạn dưới 6 tháng.
Không chỉ cạnh tranh huy động vốn, các ngân hàng còn phải đối mặt với áp lực từ mặt bằng lãi suất cho vay. SSI Research cho biết lãi suất thả nổi đối với các khoản vay mua nhà đang ở mức 12-15%/năm. Mức lãi suất này cùng với nguồn cung nhà ở vừa túi tiền hạn chế tiếp tục kìm hãm nhu cầu vay mua nhà.
Đáng chú ý, lãi suất cao cũng đang làm suy yếu khả năng trả nợ của khách hàng cá nhân, hộ gia đình, doanh nghiệp nhỏ và vừa (SMEs), doanh nghiệp siêu nhỏ. SSI Research dự báo nợ xấu từ cho vay mua nhà có thể lộ diện rõ hơn trong những quý tới khi các khoản vay được điều chỉnh lãi suất thả nổi, qua đó làm gia tăng áp lực trích lập dự phòng tại các ngân hàng.
Áp lực chi phí vốn đã phản ánh rõ vào NIM trong quý III/2026. Theo SSI Research, NIM toàn ngành đạt khoảng 3,2%, giảm 2 điểm cơ bản so với quý trước. Tuy nhiên, diễn biến giữa các nhóm ngân hàng có sự khác biệt đáng kể.
Trong khi nhóm ngân hàng thương mại nhà nước (NHTMNN) ghi nhận NIM tăng 3 điểm cơ bản, lên 2,7%, nhóm ngân hàng thương mại cổ phần (NHTMCP) lại giảm 9 điểm cơ bản, xuống 3,7%.
Ở nhóm NHTMCP, Sacombank ghi nhận mức giảm NIM mạnh nhất, tới 75 điểm cơ bản so với quý trước. Tiếp theo là HDBank giảm 45 điểm cơ bản, VPBank giảm 34 điểm cơ bản và MB giảm 4 điểm cơ bản. Nguyên nhân do tốc độ tăng trưởng tín dụng nhanh, khiến lợi suất tài sản không theo kịp tốc độ mở rộng bảng cân đối. Đồng thời, việc đẩy mạnh huy động vốn trong quý III và 9 tháng đầu năm khiến chi phí vốn tăng mạnh.
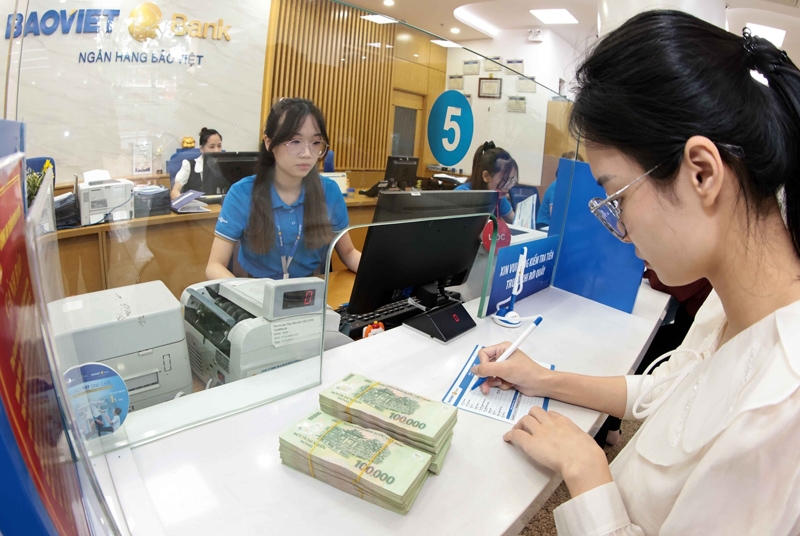
Ngược lại, các ngân hàng còn lại trong nhóm thương mại cổ phần tiếp tục mở rộng NIM, bình quân tăng hơn 23 điểm cơ bản. Nguyên nhân là các ngân hàng này đã chuyển phần chi phí vốn tăng thêm sang lãi suất cho vay, giúp lợi suất tài sản được điều chỉnh nhanh hơn chi phí huy động trong ngắn hạn.
Một yếu tố khác hỗ trợ NIM là một số ngân hàng điều chỉnh lãi suất các khoản vay mua nhà hiện hữu lên mức thả nổi 12-15%, trong khi chi phí vốn chưa phản ánh hết đợt tăng mạnh gần đây của lãi suất huy động.
Đáng chú ý, nếu loại trừ Sacombank, NIM của nhóm NHTMCP chỉ giảm nhẹ 2 điểm cơ bản so với quý trước, chủ yếu do áp lực tại những ngân hàng có hạn mức tín dụng lớn như HDBank, VPBank và MB.
Trong khi đó, nhóm NHTMNN ghi nhận diễn biến tích cực hơn. VietinBank tăng NIM 13 điểm cơ bản, Vietcombank tăng 11 điểm cơ bản, dù BIDV giảm 12 điểm cơ bản. Theo SSI Research, việc tập trung vào chất lượng tín dụng, cơ cấu kỳ hạn và lựa chọn ngành cho vay giúp nhóm ngân hàng này cải thiện lợi suất tài sản với mức độ rủi ro thấp hơn.
Triển vọng NIM thời gian tới vẫn chịu tác động từ diễn biến lãi suất. SSI Research cho rằng, cùng với nỗ lực của Chính phủ nhằm đạt mục tiêu tăng trưởng GDP năm 2026, các NHTM sẽ hỗ trợ nền kinh tế thông qua việc giảm cả lãi suất huy động và cho vay. Điều này có thể tạo thêm áp lực lên NIM trong ngắn hạn.
Tuy nhiên, việc giảm lãi suất cũng diễn ra trong bối cảnh mặt bằng lãi suất vẫn ở mức cao, ảnh hưởng đến khả năng trả nợ của nhiều nhóm khách hàng. Đặc biệt, nợ xấu cho vay mua nhà được dự báo tiếp tục tăng khi các khoản vay điều chỉnh lãi suất thả nổi lên mức 12-15%/năm.
Theo SSI Research, trong bối cảnh này, những ngân hàng có nền tảng huy động vốn vững chắc và chi phí vốn thấp sẽ có lợi thế hơn trong việc kiểm soát áp lực lên NIM, đồng thời duy trì khả năng đưa ra mức lãi suất cho vay cạnh tranh để hỗ trợ khách hàng.
Huyền Anh
Lợi nhuận 846 tỷ đồng của AgriS đến từ đâu khi bán hàng không đủ trả lãi vay
Thaiholdings: Lợi nhuận hụt hơi, khoản đầu tư Thaigroup bắt đầu tạo sức ép
Lãi đột biến nhờ khoản thu bất thường, kết quả kinh doanh PV Power còn nhiều ‘điểm gợn’
CC1 càng xây càng lỗ, không có chuyển nhượng cổ phần đã âm gần 148 tỷ đồng trước thuế
'Sóng rời bỏ' khỏi mặt bằng nhà phố trung tâm chưa dứt?
Từ chất lượng sản phẩm đến hệ năng lực dẫn dắt giá trị: Khi chuẩn mực trở thành lợi thế cạnh tranh cốt lõi
Vốn ngoại vào bất động sản đổi 'khẩu vị', hết thời 'cá lớn nuốt cá bé'
Biệt thự biển bên miền sinh quyển Cần Giờ: Chốn sống giàu trải nghiệm, gia tài hạnh phúc cho thế hệ sau
Cùng chuyên mục
Nợ xấu và nợ tiềm ẩn tăng tốc, đệm dự phòng ngân hàng rơi xuống đáy 5 năm
Sự gia tăng mạnh của các khoản nợ nhóm 2 cùng nợ dưới tiêu chuẩn đang phơi bày áp lực suy giảm chất lượng tài sản ngân hàng trong quý III/2026.
SeABank lãi 1.315 tỷ đồng trong quý III/2026, tăng 37,5% cùng kỳ, tổng tài sản vượt 429.376 tỷ đồng
Lợi nhuận trước thuế của Ngân hàng TMCP Đông Nam Á (SeABank, HOSE: SSB) đạt gần 1.315 tỷ đồng trong quý III/2026, tăng 37,5% so với cùng kỳ năm trước. Lũy kế 9 tháng, Ngân hàng ghi nhận 3.940 tỷ đồng lợi nhuận trước thuế. Tổng tài sản đạt 429.376 tỷ đồng, tăng 8,31% so với đầu năm; Dư nợ cấp tín dụng tăng 11,3%, tỷ lệ nợ xấu được kiểm soát ở mức 2,28%.
Ngân hàng Nhà nước tiếp tục cảnh báo sẽ xử lý nghiêm các tổ chức tín dụng chần chừ hạ lãi suất
Sẵn sàng áp chế tài xử lý những nhà băng không nghiêm túc giảm lãi suất, Ngân hàng Nhà nước đồng thời tung công cụ bơm vốn dài hơi, tạo thế "gọng kìm" buộc mặt bằng lãi suất huy động lẫn cho vay trên toàn thị trường phải lập tức đảo chiều hạ nhiệt.
PVcomBank báo lãi tăng 35%, nợ có khả năng mất vốn vượt 4.100 tỷ đồng
Lợi nhuận trước thuế 9 tháng năm 2026 của PVcomBank tăng 35,15%, nhưng phía sau kết quả này là hàng loạt vấn đề đáng chú ý: lợi nhuận trước dự phòng giảm hơn 56%, nợ nhóm 5 tăng gần 28%, lãi và phí phải thu vượt 26.700 tỷ đồng.
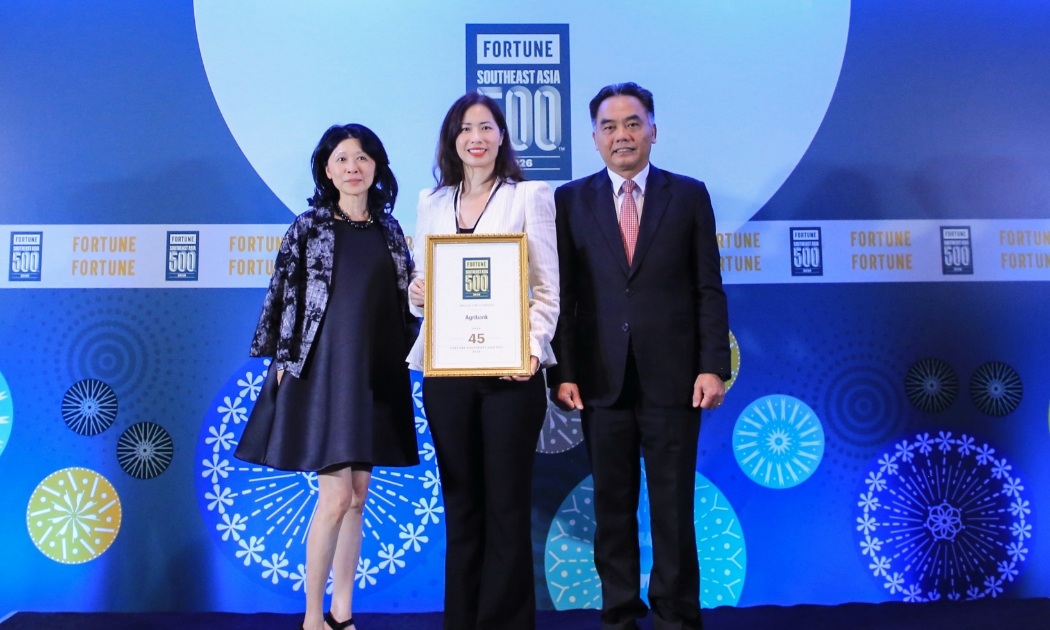
Dấu ấn 3 năm liên tiếp Agribank góp mặt trong Top 50 doanh nghiệp lớn nhất Đông Nam Á
Ngày 3/11/2026, trong khuôn khổ Hội nghị Thượng đỉnh Fortune Southeast Asia 500 Summit lần đầu tiên được tổ chức tại Việt Nam, Ngân hàng Nông nghiệp và Phát triển Nông thôn Việt Nam (Agribank) được vinh danh ở vị trí thứ 45 trong bảng xếp hạng Fortune Southeast Asia 500.
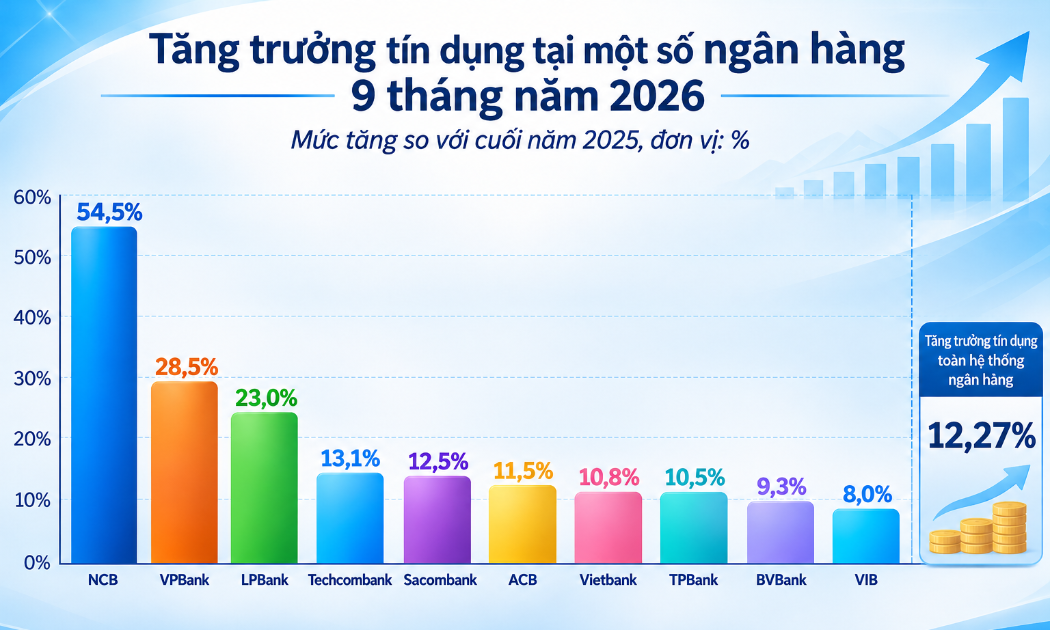
Tín dụng bứt tốc vượt mốc 20 triệu tỷ đồng, dòng vốn chảy vào sản xuất kinh doanh
Dòng vốn ngân hàng đang tăng tốc mạnh mẽ với quy mô toàn hệ thống vượt 20,8 triệu tỷ đồng, trong đó phần lớn nguồn lực tập trung vào sản xuất kinh doanh và các dự án hạ tầng trọng điểm.


 Infographic
FDI vào Việt Nam 10 tháng đạt kỷ lục 17 năm
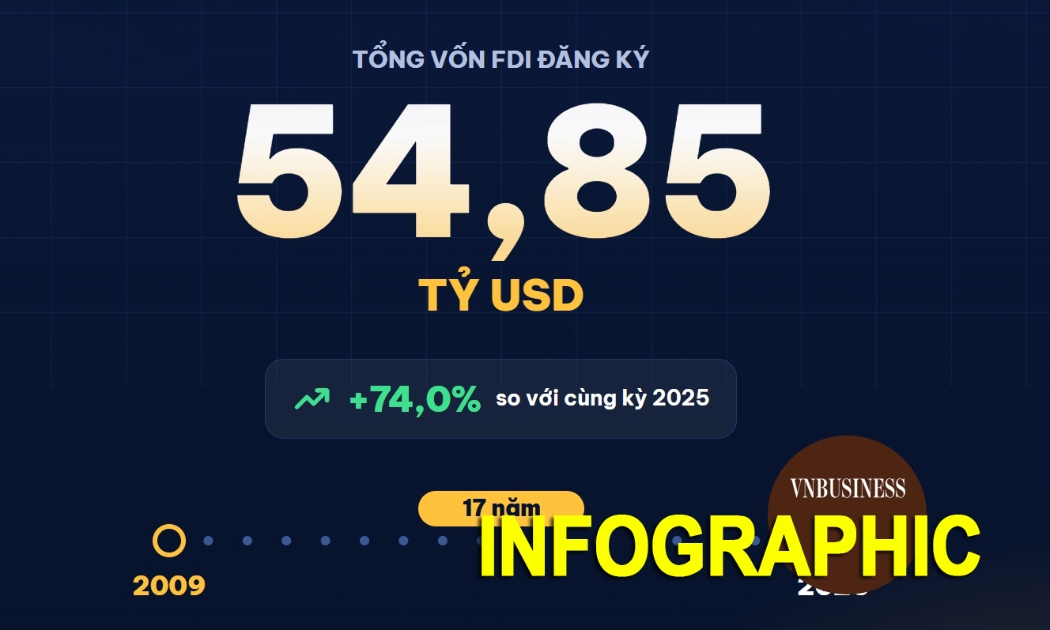
Theo Cục Thống kê (Bộ Tài chính), tổng vốn đầu tư nước ngoài đăng ký vào Việt Nam tính đến ngày 31/10/2026 đạt 54,85 tỷ USD, tăng 74% so với cùng kỳ năm trước. Đây là mức cao nhất kể từ năm 2009.
Đừng bỏ lỡ

 Chip bảo mật make in Vietnam: Bước tiến mới trong làm chủ công nghệ số
Việt Nam vừa ra mắt chip bảo mật VGC-V1.0, sản phẩm do các kỹ sư trong nước làm chủ thiết kế và phát triển. Không chỉ đánh dấu bước tiến trong công nghệ bán dẫn, sản phẩm còn mở ra triển vọng ứng dụng rộng rãi trong bảo vệ dữ liệu, an toàn thông tin...