Đông Tây Land: Gần 560 tỷ đồng phải thu từ lãnh đạo và bên liên quan, chưa trích lập dự phòng
Chọn cỡ chữ
Đông Tây Land: Gần 560 tỷ đồng phải thu từ lãnh đạo và bên liên quan, chưa trích lập dự phòng
Báo cáo tài chính bán niên 2026 của Đông Tây Land ghi nhận gần 560 tỷ đồng phải thu dài hạn từ lãnh đạo và các bên liên quan, chiếm hơn 40% tổng tài sản nhưng chưa được trích lập dự phòng. Đáng chú ý, hơn 250 tỷ đồng tiền và tương đương tiền đang nằm tại quỹ, trong khi một số chỉ tiêu trên báo cáo tài chính còn chênh lệch cần được doanh nghiệp làm rõ.
Công ty Cổ phần Đông Tây Land (Đông Tây Land, mã chứng khoán: DTR), trụ
sở tại 192 Trần Não, Khu phố 2, phường An Khánh, TP.HCM, vừa công bố Báo cáo
tài chính hợp nhất giữa niên độ cho kỳ kế toán từ 01/01/2026 đến 30/06/2026.
Báo cáo do bà Võ Thị Trang lập, Kế toán trưởng Vương Thị Quốc Hương và Chủ tịch
Hội đồng quản trị Nguyễn Thái Bình ký xác nhận.
Nhìn vào kết quả kinh doanh, doanh nghiệp ghi nhận sự cải thiện đáng kể.
Doanh thu thuần hợp nhất sáu tháng đầu năm 2026 đạt 259,41 tỷ đồng, tăng 30,7%
so với cùng kỳ. Lợi nhuận sau thuế đạt 17,13 tỷ đồng, cao gấp hơn 20 lần mức
826,55 triệu đồng cùng kỳ năm trước. Lãi cơ bản trên cổ phiếu đạt 216 đồng, gấp
18 lần.
Tuy nhiên, đằng sau đà tăng trưởng lợi nhuận là những vấn đề trong thuyết
minh báo cáo tài chính cần được làm rõ, đặc biệt từ góc nhìn của nhà đầu tư và
chủ nợ.
Gần như toàn bộ tiền nằm ngoài hệ thống ngân hàng
Theo thuyết minh V.1 của
Báo cáo, tại ngày 30/06/2026, trong tổng số 252,54 tỷ đồng tiền và tương đương
tiền, tiền mặt tại quỹ là 251,92 tỷ đồng, còn tiền gửi ngân hàng chỉ 612,68
triệu đồng. Tỷ trọng tiền mặt chiếm 99,76%.
6 tháng trước đó, cơ
cấu này hoàn toàn ngược lại. Tại ngày 31/12/2025, tiền mặt tại quỹ là 3,15 tỷ
đồng và tiền gửi ngân hàng là 247,74 tỷ đồng. Như vậy, trong vòng nửa năm,
khoảng 247 tỷ đồng đã dịch chuyển từ tài khoản ngân hàng sang két của doanh
nghiệp.
Có một con số khác trong
cùng bản báo cáo xác nhận điều này không phải lỗi phân loại nhất thời. Thuyết
minh VI.4 ghi nhận doanh thu hoạt động tài chính lũy kế 6 tháng đầu năm 2026, bao gồm lãi tiền
gửi và lãi cho vay, chỉ đạt 10,79 triệu đồng.
Việc cất giữ hơn 250 tỷ
đồng tiền mặt đặt ra ba vấn đề cùng lúc. Thứ nhất là an toàn tài sản và kiểm
soát nội bộ, bởi quy mô tiền mặt này tương đương 31,5% vốn góp của chủ sở hữu.
Thứ hai là chi phí cơ hội, khi khoản tiền đó không sinh lãi trong lúc doanh
nghiệp vẫn đang vay ngân hàng 236,67 tỷ đồng và trả 10,32 tỷ đồng lãi vay trong
6 tháng. Thứ ba là
khả năng kiểm chứng, vì số dư tiền gửi có thể đối chiếu với xác nhận của ngân
hàng, còn số dư tiền mặt tại quỹ chỉ có thể xác minh bằng kiểm kê thực tế.
Điều đáng lưu ý là Báo
cáo này không kèm theo báo cáo soát xét của đơn vị kiểm toán. Mục V phần Báo
cáo của Ban Giám đốc chỉ ghi nhận Công ty TNHH Dịch vụ Tư vấn Tài chính Kế toán
và Kiểm toán Phía Nam bày tỏ nguyện vọng tiếp tục làm công tác kiểm toán cho
Công ty.
Trong khi giữ hơn 250 tỷ
đồng tiền mặt, doanh nghiệp đồng thời ghi nhận khoản phải trả người lao động
49,40 tỷ đồng tại ngày 30/06/2026, tăng 7,45 lần so với mức 6,63 tỷ đồng cuối
năm 2025. Khoản mục này không có thuyết minh chi tiết đi kèm. Thuế và các khoản
phải nộp Nhà nước ở mức 33,40 tỷ đồng, gần như không thay đổi so với 33,52 tỷ
đồng đầu kỳ, cho thấy nghĩa vụ này hầu như không được giải quyết trong suốt 6 tháng.
560 tỷ đồng phải thu
từ lãnh đạo và bên liên quan, không một đồng dự phòng
Khoản mục lớn nhất trong
bảng cân đối kế toán hợp nhất không phải bất động sản đầu tư hay tài sản cố
định, mà là các khoản phải thu dài hạn khác với giá trị 559,82 tỷ đồng, chiếm
40,08% tổng tài sản và bằng 65,63% vốn chủ sở hữu. Đầu kỳ, con số này là 354,82
tỷ đồng. Như vậy khoản mục này đã tăng thêm 205 tỷ đồng chỉ trong 6 tháng.
Theo thuyết minh V.4.2,
toàn bộ 559,82 tỷ đồng là phải thu đối với bên liên quan, gồm ông Nguyễn Thái
Bình 156,90 tỷ đồng, ông Võ Đình Đán 103,52 tỷ đồng, ông Phạm Duy Hiếu 63,11 tỷ
đồng, ông Phạm Minh Tuấn 30,79 tỷ đồng, ông Nguyễn Thái Sơn 500 triệu đồng và
Công ty Cổ phần Đông Tây Holding 205 tỷ đồng. Cột dự phòng của toàn bộ các
khoản này để trống.
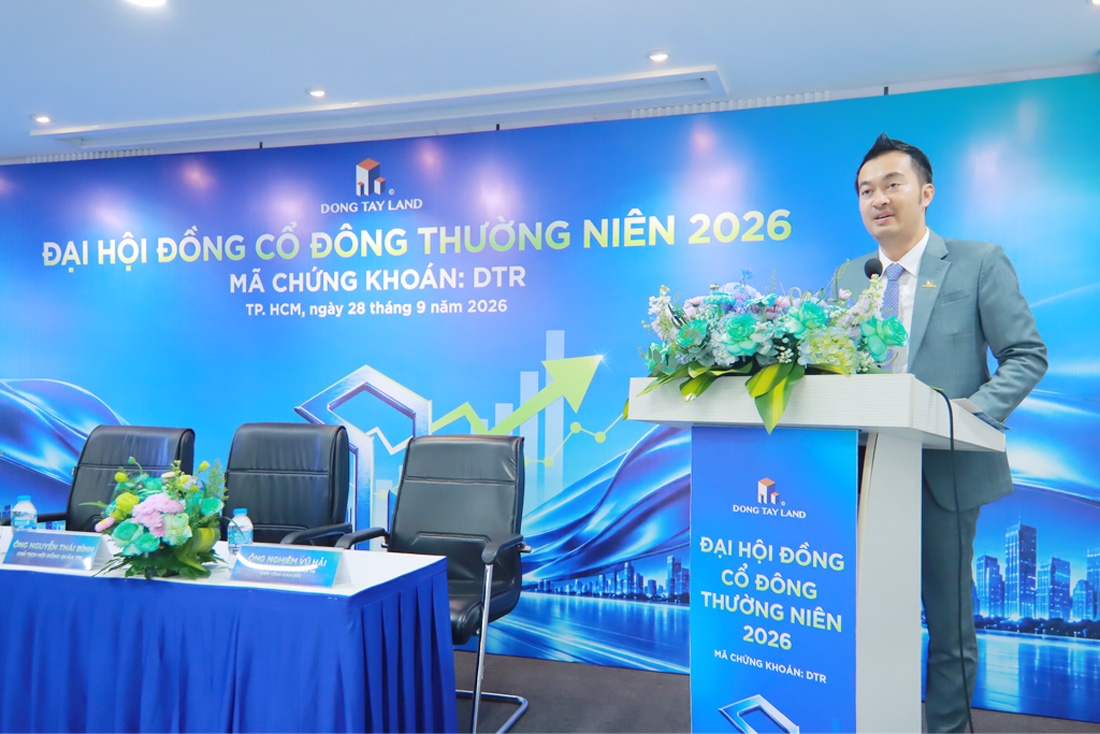
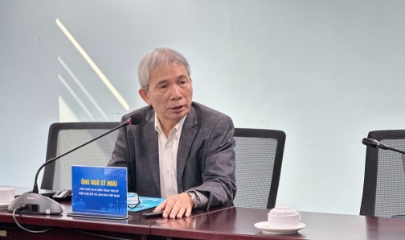
Ông Nguyễn Thái Bình, Chủ tịch HĐQT Đông Tây Land phát biểu tại Đại hội đồng cổ đông thường niên năm 2026 vào ngày 28/9. (Nguồn: website Đông Tây Land)
Theo danh sách tại mục IV
Báo cáo của Ban Giám đốc, ông Nguyễn Thái Bình là Chủ tịch Hội đồng quản trị và
là người đại diện theo pháp luật của Công ty; ông Phạm Duy Hiếu là thành viên
Hội đồng quản trị; ông Phạm Minh Tuấn là thành viên Ban Kiểm soát.
Cần ghi nhận rằng các
khoản hợp tác đầu tư với cá nhân đã được Đại hội đồng cổ đông thông qua tại các
Nghị quyết số 02/2024 ngày 24/05/2024, số 03/2024 ngày 27/05/2024 và số 04/2024
ngày 20/06/2024, và được thuyết minh công khai. Tuy nhiên, riêng khoản 205 tỷ
đồng phát sinh mới trong kỳ với Đông Tây Holding được thuyết minh là ký theo Biên
bản Nghị quyết Hội đồng quản trị số 06.NQ-HĐQT.26, tức ở cấp Hội đồng quản trị.
Diễn biến trong kỳ cũng
đáng chú ý. Thuyết minh V.4.1 cho biết tại ngày 31/12/2025, Công ty có khoản
phải thu ngắn hạn 130,30 tỷ đồng đối với ông Nguyễn Thái Bình, là khoản Công ty
ủy thác cho ông Bình để tìm kiếm, đàm phán và nhận chuyển nhượng quyền sử dụng
đất theo Nghị quyết Hội đồng quản trị số 0311/2025 ngày 03/11/2025, thời hạn 24
tháng. Theo Nghị quyết số 0805/2026 ngày 08/5/2026, Công ty chấm dứt ủy thác và
ông Bình đã hoàn lại toàn bộ số tiền vào ngày 14/5/2026. Khoản mục này về 0 tại
cuối kỳ, trong khi khoản 205 tỷ đồng với Đông Tây Holding xuất hiện.
Tổng các khoản phải thu
ngắn hạn và dài hạn của doanh nghiệp tại ngày 30/06/2026 là khoảng 723,70 tỷ
đồng theo giá gốc, tương đương gần một nửa tổng tài sản. Dự phòng phải thu khó
đòi được trích lập là 29,26 tỷ đồng, bằng khoảng 4% giá trị này, và toàn bộ dự
phòng chỉ liên quan đến ba đối tượng ngoài nhóm liên quan. Chi phí dự phòng nợ
phải thu khó đòi ghi nhận trong 6 tháng chỉ là 747,74 triệu đồng.
Ở chiều ngược lại, nguồn
thu trong tương lai có dấu hiệu thu hẹp. Khoản người mua trả tiền trước ngắn
hạn giảm từ 66,61 tỷ đồng xuống còn 10,08 tỷ đồng, tức giảm 84,9%. Với một
doanh nghiệp mà 92,3% doanh thu đến từ dịch vụ môi giới, đây là chỉ báo về khối
lượng công việc đã ký nhưng chưa ghi nhận doanh thu.
Chất lượng của mức tăng
lợi nhuận cũng cần được nhìn kỹ. Biên lợi nhuận gộp hợp nhất 6 tháng tăng từ 26,44% lên 43,13%, một
mức cải thiện 16,7 điểm phần trăm. Nhưng cùng thời gian đó, chi phí bán hàng
tăng từ 4,72 tỷ đồng lên 37,93 tỷ đồng, gấp 8 lần, trong đó riêng khoản chi phí
dịch vụ mua ngoài tăng từ 229,24 triệu đồng lên 27,98 tỷ đồng. Nếu tính gộp giá
vốn hàng bán và chi phí bán hàng trên doanh thu thuần, tỷ lệ này chỉ giảm từ
75,93% xuống 71,49%, tức cải thiện 4,4 điểm phần trăm. Phần lớn mức tăng của
biên lợi nhuận gộp vì vậy đến từ việc chi phí được phân loại vào khoản mục
khác, chứ không phản ánh mức cải thiện hiệu quả tương ứng.
Báo cáo tài chính bán
niên 2026 còn ghi nhận hai điểm chênh lệch số liệu cần được doanh nghiệp làm
rõ.
Thứ nhất, báo cáo lưu
chuyển tiền tệ hợp nhất ghi nhận lợi nhuận trước thuế lũy kế từ ngày 1/1 đến
30/6/2026 là 11,81 tỷ đồng, trong khi báo cáo kết quả hoạt động kinh doanh hợp
nhất ghi nhận 25,55 tỷ đồng, chênh lệch 13,74 tỷ đồng. Đáng chú ý, ở cột so
sánh năm 2025, hai báo cáo cùng ghi nhận mức lợi nhuận trước thuế lũy kế sáu
tháng là 6,03 tỷ đồng.
Thứ hai, chỉ tiêu lợi
nhuận sau thuế chưa phân phối kỳ này trên bảng cân đối kế toán là 7,38 tỷ đồng,
bằng lợi nhuận quý II/2026, trong khi lợi nhuận sau thuế sáu tháng thuộc cổ
đông công ty mẹ đạt 17,28 tỷ đồng.
Những số liệu này đặt ra
yêu cầu làm rõ cơ sở ghi nhận và trình bày giữa các báo cáo, nhằm bảo đảm nhà
đầu tư và chủ nợ có thể đối chiếu đầy đủ tình hình tài chính của doanh nghiệp.
Cuối cùng, hiệu quả sinh lời trên quy mô vốn vẫn ở mức thấp. Với vốn góp 800 tỷ đồng và vốn chủ sở
hữu 853,03 tỷ đồng, lợi nhuận sau thuế 6 tháng 17,13 tỷ đồng tương đương tỷ
suất 2,01% cho nửa năm. Trong cơ cấu tài sản dài hạn, lợi thế thương mại còn
103,80 tỷ đồng, chiếm 7,43% tổng tài sản, và đang được phân bổ ở mức 7,16 tỷ
đồng mỗi 6
tháng.
Tạp chí Kinh Doanh sẽ sớm
liên hệ Công ty Cổ phần Đông Tây Land để làm rõ các nội dung nêu trên và sẽ
thông tin khi có phản hồi.
- Công ty Cổ
phần Đông Tây Land được thành lập vào tháng 6/2013 với vốn điều lệ ban đầu là 1
tỷ đồng. Sau 7 lần tăng vốn, đến nay, công ty có vốn điều lệ là 800 tỷ đồng. Tại
ngày 6/3/2026, Chủ tịch HĐQT kiêm đại diện pháp luật doanh nghiệp Nguyễn Thái
Bình sở hữu 58,8 triệu cổ phần, tương đương 73,51% vốn điều lệ, phần còn lại
thuộc về các cá nhân khác.
- Ngày 25/9, 80
triệu cổ phiếu của Đông Tây Land chính thức giao dịch trên sàn UPCoM (mã: DTR)
với giá tham chiếu 10.500 đồng/cổ phiếu. Kết thúc phiên giao dịch ngày đầu mở
cửa, cổ phiếu DTR neo ở mức 11.800 đồng/cổ phiếu. Sau 6 ngày giao dịch, đây
cũng là phiên DTR có giá cao nhất. Đến ngày
20/10, theo ghi nhận của Vietstock Finance, cổ phiếu DTR có giá là 9.800
đồng/cổ phiếu.
- Đông Tây Land
cũng gây chú ý khi số tiền nợ thuế trong kỳ tháng 8 năm 2026 ghi nhận tiếp tục
tăng lên so với kỳ trước. Cụ thể, cơ quan Thuế cơ sở 2 TP.HCM công bố công ty
hiện đã có số tiền nợ thuế quá hạn là hơn 29,1 tỷ đồng, đứng vị trí thứ 3 doanh
nghiệp nợ thuế cao nhất tại Thuế cơ sở 2 TP.HCM.
Sau thời gian trầm lắng, doanh nghiệp thép bắt đầu ghi nhận những tín hiệu phục hồi về doanh thu và lợi nhuận. Tuy nhiên, cổ phiếu ngành thép vẫn loay hoay ở vùng giá thấp, trong khi triển vọng bứt phá còn phụ thuộc vào sức cầu và khả năng cải thiện biên lợi nhuận.
PNJ tăng kịch biên độ 6,76% trong phiên 20/10, với hơn 16,3 triệu cổ phiếu được khớp lệnh và dư mua giá trần hơn 4 triệu đơn vị. Diễn biến này xuất hiện ngay trước thềm đại hội cổ đông bất thường dự kiến diễn ra ngày 21/10.
Tín Nghĩa bị phạt 92,5 triệu đồng do chậm công bố nhiều tài liệu tài chính và tài liệu họp cổ đông. Cùng thời điểm, doanh nghiệp thông qua giá khởi điểm hơn 1.001 tỷ đồng để đấu giá 51% vốn tại Tín Nghĩa Á Châu, đơn vị sở hữu dự án bất động sản Đảo Kim Quy.
Quý III/2026, CTCP Phân lân Ninh Bình ghi nhận lợi nhuận sau thuế giảm 79,7%, còn gần 5,4 tỷ đồng. Lũy kế 9 tháng, lợi nhuận vẫn tăng 9,4%, nhưng hàng tồn kho và khoản phải thu tăng mạnh, kéo dòng tiền kinh doanh âm gần 91,6 tỷ đồng.
Sau bốn tuần giảm điểm liên tiếp, VN-Index vẫn chưa xuất hiện tín hiệu tích cực khi thanh khoản suy yếu và áp lực bán ròng của khối ngoại vẫn phủ bóng lên thị trường.
Antesco dự kiến phát hành 20 triệu cổ phiếu với giá 10.000 đồng/cổ phiếu để thu về 200 tỷ đồng trả nợ vay. Kế hoạch được đưa ra khi dư nợ tài chính gần 920 tỷ đồng, tiền mặt giảm mạnh và cổ phiếu ANT đã mất hơn 40% giá trị so với vùng giá đầu năm.
Từ những cây chè Shan tuyết cổ thụ vùng Tây Côn Lĩnh, HTX Chế biến chè Phìn Hồ (Tuyên Quang) đã từng bước nâng cao giá trị đặc sản địa phương thông qua đầu tư công nghệ, chuẩn hóa sản xuất và xây dựng thương hiệu. Với sản phẩm OCOP 5 sao và thị...