





Từ kỳ vọng VN-Index 1.940 điểm đến mục tiêu khơi thông dòng vốn dài hạn


Dự báo VN-Index có thể đạt 1.940 điểm trong năm 2027 mở ra kỳ vọng mới, nhưng để tăng trưởng bền vững, thị trường cần khơi thông nguồn vốn dài hạn, nâng cao chất lượng doanh nghiệp niêm yết và cải thiện hiệu quả phân bổ vốn.
Sau nhiều năm mở rộng quy mô, cải thiện thanh khoản và thúc đẩy hội nhập quốc tế, thị trường chứng khoán (TTCK) cần chuyển sang giai đoạn phát triển chiều sâu, trong đó khả năng cung cấp vốn cho doanh nghiệp trở thành thước đo quan trọng.
Chứng khoán cần trở thành kênh dẫn vốn dài hạn
Theo ông Vũ Chí Dũng, Trưởng ban Pháp chế - Đối ngoại thuộc Ủy ban Chứng khoán Nhà nước (UBCKNN), thị trường hiện có hơn 300 cổ phiếu niêm yết, hơn 800 cổ phiếu đăng ký giao dịch trên UPCoM, vốn hóa gần 80% GDP và gần 14 triệu tài khoản giao dịch.
Sau khi FTSE Russell đưa cổ phiếu Việt Nam vào chỉ số thị trường mới nổi, nhiệm vụ tiếp theo không chỉ là duy trì vị thế mới mà còn phải hoàn thiện hạ tầng thanh toán, nâng cao chất lượng quản trị doanh nghiệp và cải thiện khả năng tiếp cận của nhà đầu tư nước ngoài.
UBCKNN cũng đặt trọng tâm vào đơn giản hóa điều kiện kinh doanh, cắt giảm thủ tục hành chính, xử lý những vướng mắc về sở hữu nước ngoài và nâng cao minh bạch thông tin, trong đó có công bố thông tin bằng tiếng Anh và thông tin môi trường, xã hội, quản trị (ESG). Đây là những điều kiện quan trọng để tăng sức hấp dẫn của thị trường đối với các dòng vốn quốc tế có tầm nhìn dài hạn.
Tuy nhiên, ông Johan Nyvene, Thành viên HĐQT Dragon Capital Group nhận xét, vấn đề không chỉ nằm ở việc thu hút dòng tiền mà còn ở khả năng hình thành vốn mới. Ông đặt câu hỏi vì sao doanh nghiệp Việt Nam vẫn chủ yếu lựa chọn tín dụng ngân hàng thay vì huy động vốn qua cổ phiếu và trái phiếu.
Theo phân tích của ông Johan, khi vốn ngân hàng tương đối thuận tiện, chi phí thấp và thủ tục nhanh, doanh nghiệp có xu hướng tiếp tục vay vốn. Trong khi đó, phát hành chứng khoán thường đòi hỏi nhiều thời gian, chi phí và yêu cầu minh bạch cao hơn. Điều này khiến thị trường chứng khoán chưa phát huy hết vai trò cung cấp vốn chủ sở hữu và vốn dài hạn cho doanh nghiệp.
Thực tế, giao dịch cổ phiếu trên thị trường thứ cấp giúp tăng thanh khoản và hình thành giá tài sản, nhưng không trực tiếp bổ sung vốn mới cho doanh nghiệp phát hành. Muốn thị trường thực sự trở thành kênh dẫn vốn, cần thúc đẩy các đợt phát hành có chất lượng, khuyến khích doanh nghiệp IPO gắn với niêm yết và mở rộng khả năng tiếp cận thị trường trái phiếu.
Theo Bộ Tài chính, phát triển cân bằng thị trường tài chính, đa dạng hóa các kênh huy động vốn và giảm sự phụ thuộc vào tín dụng ngân hàng là những trọng tâm trong giai đoạn 2026-2030. Định hướng này cũng gắn với việc hoàn thiện thể chế, hiện đại hóa hạ tầng thị trường và phát triển các sản phẩm tài chính đáp ứng nhu cầu vốn cho đổi mới sáng tạo, chuyển đổi số và các ngành công nghiệp mới.
Về quy mô, đến ngày 30/6/2026, vốn hóa TTCK đạt khoảng 10,57 triệu tỷ đồng, tương đương 82,3% GDP năm 2025; quy mô thị trường trái phiếu đạt khoảng 3,77 triệu tỷ đồng, tương đương 32,8% GDP năm 2025. Những con số này cho thấy thị trường vốn đã có nền tảng đáng kể, nhưng vẫn cần nâng cao năng lực chuyển hóa nguồn tiền thành vốn đầu tư thực chất.
Một điểm nghẽn khác là cơ cấu nhà đầu tư. Theo ông Johan Nyvene, khoảng 85-90% giá trị giao dịch hằng ngày trên TTCK Việt Nam thuộc về nhà đầu tư cá nhân. Trong khi đó, hệ thống quỹ hưu trí tự nguyện và nguồn vốn từ các nhà đầu tư tổ chức chưa phát triển tương xứng.
Ông Johan cho rằng cần quan tâm nhiều hơn đến cách chuyển tiền tiết kiệm trong dân thành nguồn vốn đầu tư ổn định, thay vì chỉ tập trung theo dõi hoạt động mua bán ròng của nhà đầu tư nước ngoài. Ông cũng lưu ý những hạn chế trong quản trị tài chính, chuẩn hóa báo cáo và minh bạch giao dịch nội bộ có thể khiến quá trình chuẩn bị IPO hoặc phát hành riêng lẻ gặp khó khăn khi tiếp cận nhà đầu tư tổ chức quốc tế.
Từ góc độ chính sách, phát triển ngành quản lý quỹ, mở rộng các sản phẩm đầu tư dài hạn và khuyến khích người dân đầu tư thông qua các định chế chuyên nghiệp sẽ góp phần tạo nguồn vốn ổn định hơn. Cùng với đó, doanh nghiệp cần cải thiện quản trị, chuẩn hóa báo cáo tài chính và nâng cao trách nhiệm với cổ đông.
Ở góc độ hạ tầng, ông Lyndon Chao, Giám đốc điều hành kiêm Trưởng khối Thị trường cổ phiếu và Bù trừ thanh toán của ASIFMA, nhấn mạnh ưu tiên hoàn thiện cơ chế đối tác bù trừ trung tâm (CCP).
Theo ông, hệ thống này cần được triển khai đúng chuẩn, bảo đảm hiệu quả bù trừ đa phương và kiểm soát rủi ro, thay vì chạy theo tiến độ. Đây là điều kiện để tăng độ an toàn, cải thiện khả năng tiếp cận thị trường của nhà đầu tư quốc tế và hỗ trợ phát triển các sản phẩm tài chính trong tương lai.
Kỳ vọng 1.940 điểm gắn với chất lượng tăng trưởng
Triển vọng tăng trưởng của TTCK Việt Nam năm 2027 đang thu hút sự chú ý. SSI Research dự báo VN-Index có thể đạt 1.940 điểm theo kịch bản cơ sở, dựa trên kỳ vọng lợi nhuận toàn thị trường tăng 10,1% so với năm trước.
Tuy nhiên, SSI Research cho rằng thị trường có thể tiếp tục giằng co trong nửa đầu năm 2027 do chi phí vốn còn cao. Đà phục hồi bền vững hơn được kỳ vọng xuất hiện vào nửa cuối năm nếu áp lực lãi suất hạ nhiệt và dòng vốn ngoại trở lại rõ nét.
Về định giá, P/E dự phóng năm 2027 của toàn thị trường được ước tính ở mức 10,7 lần, giảm còn 8,3 lần nếu loại trừ cổ phiếu VIC. Mặt bằng này có thể tạo sức hấp dẫn cho dòng vốn đầu tư, nhưng định giá thấp không đồng nghĩa mọi cổ phiếu đều có cơ hội tăng giá.
Đáng chú ý, lợi nhuận toàn thị trường năm 2027 được dự báo tăng 10,1%, thấp hơn đáng kể so với mức tăng khoảng 30% ước tính cho năm 2026. Điều đó cho thấy động lực tăng điểm sẽ phụ thuộc nhiều hơn vào khả năng tạo lợi nhuận của từng doanh nghiệp, thay vì kỳ vọng thị trường tăng đồng loạt.
Một động lực được kỳ vọng khác là dòng vốn ngoại liên quan đến tiến trình nâng hạng. Theo ước tính của SSI Research, các quỹ thụ động theo dõi bộ chỉ số FTSE có thể giải ngân khoảng 2,7 tỷ USD vào cổ phiếu Việt Nam theo lộ trình. Tuy nhiên, đây là dự báo phụ thuộc vào tỷ trọng phân bổ của Việt Nam trong chỉ số và quy mô tài sản của các quỹ, không phải khoản vốn chắc chắn được giải ngân toàn bộ.
Dòng vốn này có thể hỗ trợ thanh khoản, mở rộng cơ sở nhà đầu tư và nâng cao sức hấp dẫn của thị trường. Dù vậy, tác động thực tế còn phụ thuộc vào điều kiện thị trường, diễn biến lãi suất và khẩu vị rủi ro của nhà đầu tư quốc tế. Nâng hạng có thể mở ra cơ hội tiếp cận dòng vốn mới, nhưng không tự động bảo đảm VN-Index tăng điểm.
Đặt trong mục tiêu phát triển thị trường vốn, triển vọng chỉ số cần được nhìn nhận cùng khả năng huy động vốn thực chất của doanh nghiệp. Nếu thị trường tăng điểm nhưng hoạt động phát hành mới không cải thiện, doanh nghiệp vẫn phụ thuộc chủ yếu vào tín dụng ngân hàng và nguồn vốn dài hạn chưa được mở rộng tương xứng, vai trò dẫn vốn của chứng khoán sẽ chưa đạt kỳ vọng.
Ngược lại, nếu dòng vốn mới được kết nối với những doanh nghiệp có dự án hiệu quả, năng lực quản trị tốt và nhu cầu mở rộng sản xuất rõ ràng, thị trường có thể tạo ra giá trị vượt ra ngoài biến động điểm số. Đây cũng là lý do cơ quan quản lý đặt mục tiêu phát triển cân bằng thị trường tài chính, đa dạng hóa kênh huy động và nâng cao chất lượng nhà đầu tư trong giai đoạn tới.
Để hiện thực hóa mục tiêu này, chuyên gia cho rằng cần tiếp tục hoàn thiện cơ chế phát hành và niêm yết, nâng cao chất lượng công bố thông tin, phát triển quỹ đầu tư chuyên nghiệp và củng cố các tiêu chuẩn quản trị doanh nghiệp.
Đồng thời, việc giám sát sử dụng vốn sau phát hành cần được chú trọng để bảo đảm nguồn lực huy động được chuyển hóa thành năng lực sản xuất, kinh doanh và lợi nhuận thực chất.
Hải Giang
Ngân hàng Nhà nước yêu cầu hạ lãi suất tới 2%, nhà băng không tuân thủ sẽ bị cắt room tín dụng
Lệnh cấm từ Philippines, rủi ro với xuất khẩu sản phẩm chăn nuôi Việt Nam
Mua xăng dầu, tích điểm trên App Petrolimex 2.0, săn iPhone 18
PVFCCo – Phú Mỹ lần thứ 7 liên tiếp đạt Thương hiệu quốc gia Việt Nam
Lấy tiêu chuẩn cao nhất của thế giới làm đích đến: Vinamilk xuất sắc đạt thương hiệu quốc gia 18 năm liên tiếp
Giá vàng trong nước bật tăng, áp sát 144 triệu đồng/lượng
Bộ Tài chính đề xuất nâng ngưỡng tính thuế đơn giản lên 10 tỷ đồng
SHB đã nhận toàn bộ giá trị chuyển nhượng SHBFinance từ Krungsri
Cùng chuyên mục
Lãi quý III cải thiện, Haxaco vẫn giảm kế hoạch mua lại cổ phiếu
CTCP Dịch vụ Ô tô Hàng Xanh (Haxaco, mã: HAX) điều chỉnh giảm quy mô kế hoạch mua lại cổ phiếu từ 5 triệu xuống 4,5 triệu đơn vị, tương đương 4,19% lượng cổ phiếu đang lưu hành. Động thái được đưa ra trong bối cảnh doanh nghiệp vừa công bố kết quả kinh doanh quý III/2026 chuyển sang có lãi.
Sau 7 phiên đỏ lửa, chứng khoán đảo chiều: CTG, BID, KDH đồng loạt tăng mạnh
Sau 7 phiên giảm điểm liên tiếp, VN-Index hồi phục trong phiên 16/10, tăng 7,56 điểm và lấy lại mốc 1.700 điểm. Nhiều cổ phiếu ngân hàng, bất động sản đồng loạt tăng giá, trong khi khối ngoại tiếp tục bán ròng gần 600 tỷ đồng.
F88 giải ngân hơn 17.300 tỷ đồng, vì sao phải ‘hãm phanh’ cho vay?
Trong 9 tháng đầu năm 2026, CTCP Đầu tư F88 (F88) giải ngân hơn 17.300 tỷ đồng, tăng 51% so với cùng kỳ, tương đương bình quân hơn 60 tỷ đồng mỗi ngày. Tuy nhiên, doanh nghiệp cho biết đã thắt chặt chính sách tín dụng từ quý II.
5,4 tỷ USD chờ rót vào ngân hàng Việt, cuộc đua tăng vốn chưa hạ nhiệt
Tám ngân hàng Việt Nam dự kiến huy động tổng cộng gần 144.000 tỷ đồng, tương đương 5,4 tỷ USD, thông qua phát hành cổ phiếu từ quý IV/2026 đến năm 2027. Trong khi đó, cuộc đua đưa vốn điều lệ vượt mốc 100.000 tỷ đồng cũng nóng lên khi hàng loạt ngân hàng lớn tăng tốc củng cố tiềm lực tài chính.
VN-Index mất mốc 1.700 điểm, dòng tiền chờ chiết khấu sâu hơn?
Thị trường chứng khoán giảm liên tiếp, VN-Index xuyên thủng mốc quan trọng 1.700 điểm, trong bối cảnh thanh khoản thấp và khối ngoại bán ròng kéo dài. Chuyên gia nhận định dòng tiền có thể tiếp tục đứng ngoài, chờ định giá hấp dẫn hơn.
VN-Index mất mốc 1.700 điểm, dòng tiền tìm đến nhóm chứng khoán và xây dựng
VN-Index giảm 6,52 điểm trong phiên 15/10, lùi xuống 1.698,35 điểm và nối dài chuỗi giảm lên phiên thứ 7 liên tiếp. Giữa áp lực bán trên diện rộng, nhiều cổ phiếu chứng khoán và xây dựng vẫn tăng mạnh, trong khi QCG tiếp tục tăng trần phiên thứ hai liên tiếp.
 Infographic
Bức tranh thị trường tài chính 9 tháng: Tín dụng vượt 20 triệu tỷ, huy động vốn cổ phiếu tăng hơn 62%
Trong 9 tháng năm 2026, thị trường tài chính ghi nhận nhiều diễn biến đáng chú ý ở các lĩnh vực chứng khoán, bảo hiểm và ngân hàng.

Đừng bỏ lỡ
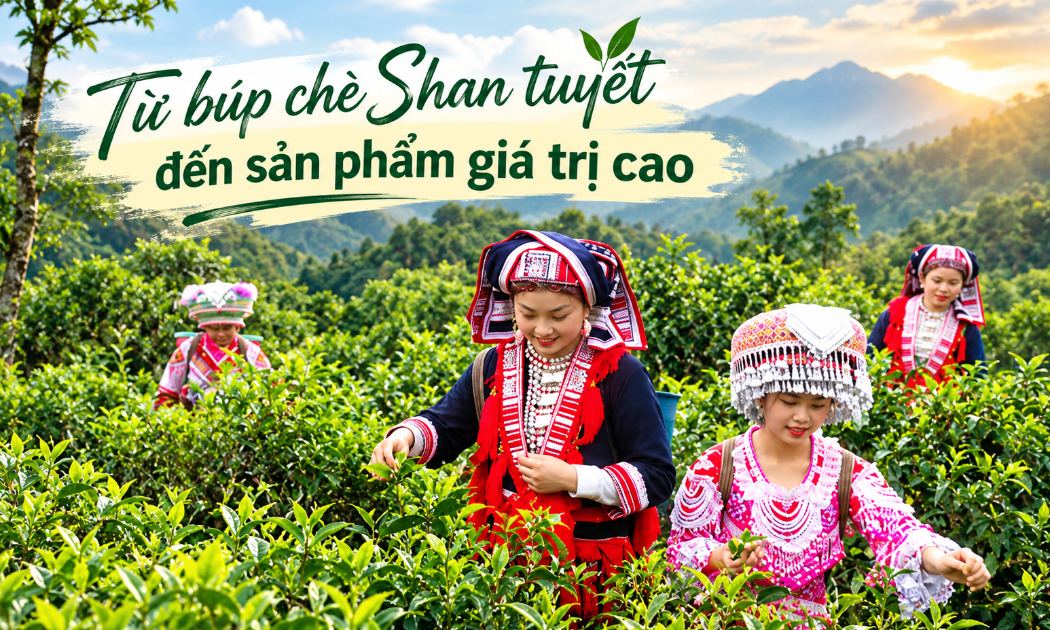

 Từ búp chè Shan tuyết đến sản phẩm giá trị cao
Từ những cây chè Shan tuyết cổ thụ vùng Tây Côn Lĩnh, HTX Chế biến chè Phìn Hồ (Tuyên Quang) đã từng bước nâng cao giá trị đặc sản địa phương thông qua đầu tư công nghệ, chuẩn hóa sản xuất và xây dựng thương hiệu. Với sản phẩm OCOP 5 sao và thị...