Đại gia bất động sản lấy tiền ở đâu để thanh toán trái phiếu trước hạn?


8 tháng đầu năm 2025, thị trường trái phiếu doanh nghiệp ghi nhận sự sôi động vượt trội, đặc biệt ở nhóm bất động sản.
Theo Hiệp hội Thị trường Trái phiếu Việt Nam (VBMA), lũy kế đến ngày 31/8, giá trị phát hành đạt 359.510 tỷ đồng, tăng gần 1,5 lần so với cùng kỳ năm 2024. Riêng trong tháng 8, có 37 đợt phát hành riêng lẻ trị giá 39.357 tỷ đồng và 6 đợt phát hành ra công chúng trị giá 6.332 tỷ đồng.
Dẫn đầu về quy mô là "ông lớn" BĐS với hai lô trái phiếu trị giá 15.000 tỷ đồng, lãi suất 11%/năm, nhằm mục tiêu tái cấp vốn. Đây là một trong những thương vụ huy động vốn lớn nhất kể từ đầu năm của nhóm bất động sản.

Nhiều cái tên khác trong lĩnh vực bất động sản và xây dựng cũng tranh thủ kênh trái phiếu để bổ sung vốn, điển hình như Đầu tư Hạ tầng Kỹ thuật TP.HCM (2.000 tỷ đồng), BĐS Thành Vinh (900 tỷ), May Diêm Sài Gòn (990 tỷ đồng), IDICO (500 tỷ đồng) hay Văn Phú (250 tỷ đồng).
Ngoài ra, nhóm ngân hàng tiếp tục “chạy đua” phát hành để tăng vốn trung, dài hạn, với HDBank, MB, ACB, Bac A Bank và OCB đều có các lô từ 1.000 tỷ đồng trở lên.
Một điểm đáng chú ý là mặt bằng lãi suất trái phiếu ngân hàng chỉ ở mức 5,3 – 6,5%, trong khi trái phiếu bất động sản dao động từ 9,2 – 11%, cho thấy sự khác biệt về rủi ro cũng như mức độ hấp dẫn với nhà đầu tư.
Cùng với phát hành, hoạt động mua lại trước hạn cũng tăng tốc. Riêng tháng 8/2025, các doanh nghiệp đã mua lại 27.032 tỷ đồng, tăng tới 70% so với cùng kỳ năm 2024.
Dự kiến từ nay đến cuối năm, thị trường sẽ chứng kiến thêm khoảng 69.740 tỷ đồng trái phiếu đáo hạn, trong đó nhóm bất động sản chiếm gần một nửa (29.883 tỷ đồng, tương đương 49%), tạo áp lực khổng lồ lên các chủ đầu tư địa ốc.
Trong bối cảnh dòng tiền kinh doanh còn nhiều điểm nghẽn, một câu hỏi đặt ra là doanh nghiệp địa ốc lấy tiền ở đâu để trả nợ trái phiếu trước hạn?
Câu trả lời là các doanh nghiệp đang “xoay” đủ cách. Chẳng hạn, Đầu tư Hạ tầng Kỹ thuật TP.HCM vừa phát hành thành công 20 triệu trái phiếu chuyển đổi, thu về 2.000 tỷ đồng và dùng 1.035 tỷ đồng để tất toán toàn bộ lô trái phiếu cũ.
Trường hợp trên là minh chứng rõ rệt cho việc “phát hành mới để trả nợ cũ” – một vòng quay chưa hẳn bền vững nhưng là lựa chọn tình thế.
Cùng với phát hành mới để trả nợ cũ, theo TS. Châu Đình Linh (Đại học Ngân hàng TP.HCM), các doanh nghiệp bất động sản hiện được chia thành ba nhóm trong việc mua lại trái phiếu trước hạn.
Thứ nhất là doanh nghiệp có sẵn tiền mặt từ vốn tự có hoặc bán sản phẩm chiết khấu cao. Nhiều chủ đầu tư đã “xả hàng tồn” với mức giảm sâu để đổi lấy dòng tiền nhanh.
Thứ hai là doanh nghiệp đổi trái phiếu lấy sản phẩm, tức là cho phép nhà đầu tư nhận bất động sản thay vì tiền, kèm chiết khấu 40 – 50%.
Thứ ba là doanh nghiệp đổi tạm thời, mua lại dự án, cụ thể là tận dụng quỹ đất hoặc dự án để hoán đổi nghĩa vụ nợ.
Bên cạnh những đơn vị đủ tiềm lực tài chính, theo TS. Châu Đình Linh, nhiều doanh nghiệp khác buộc phải áp dụng giải pháp tình thế nhằm kéo dài thời gian thanh toán, chờ đợi cơ hội tiếp cận tín dụng mới.
Có thể thấy, ngoài phát hành trái phiếu mới, các chủ đầu tư còn phải đa dạng kênh huy động, như chiết khấu bán hàng, hợp tác với quỹ đầu tư quốc tế, chia nhỏ sản phẩm bất động sản để dễ bán, thậm chí cầm cố cổ phiếu lãnh đạo hoặc vay từ kênh không chính thống.
Theo các chuyên gia, động thái mua lại trái phiếu trước hạn có hai mặt. Về tích cực, doanh nghiệp giảm được chi phí lãi vay cao, cải thiện hệ số nợ và gửi tín hiệu trấn an nhà đầu tư. Tuy nhiên, mặt trái là dòng tiền bị suy kiệt, ảnh hưởng khả năng triển khai dự án và bàn giao nhà.
Chủ tịch HoREA, ông Lê Hoàng Châu từng cảnh báo việc “cố gồng” trả nợ có thể khiến nhiều doanh nghiệp kiệt sức, không đủ vốn triển khai xây dựng.
Nhìn chung, thị trường trái phiếu 8 tháng năm 2025 đang chứng kiến nghịch lý phát hành sôi động nhưng áp lực trả nợ chưa từng giảm nhiệt. Với riêng nhóm bất động sản, việc huy động vốn qua trái phiếu vẫn là “phao cứu sinh” nhưng cũng tiềm ẩn nhiều rủi ro nếu chỉ dựa vào xoay vòng nợ.
Câu hỏi “tiền đâu để trả nợ trái phiếu trước hạn” vì vậy chưa có lời giải chắc chắn, khi mà phần lớn doanh nghiệp vẫn phụ thuộc vào chiết khấu bán hàng, hoán đổi sản phẩm và phát hành mới.
Con đường phục hồi niềm tin trên thị trường trái phiếu, có thể nói, không chỉ nằm ở nỗ lực xoay xở của doanh nghiệp, mà còn cần khung pháp lý chặt chẽ và minh bạch hơn để dòng vốn này vận hành bền vững.
Nhật Minh
Cà phê Tây Nguyên neo trên 93.000 đồng/kg, thị trường thế giới bứt phá
Đến năm 2030 Việt Nam có ít nhất 1 mô hình outlet
“Tỷ phú” tiếp theo của HDBank gọi tên nữ khách hàng tại An Giang
Vietbank bổ nhiệm quyền tổng giám đốc, thúc đẩy chiến lược chuyển đổi số
Giá vàng trong nước giảm sâu 2 triệu đồng/lượng, vàng thế giới lao dốc
Doanh nghiệp nông nghiệp và hàng loạt thách thức chuyển đổi xanh
407.000 tỷ đồng vốn ưu đãi cho DNNVV: Nguồn cung lớn, bài toán hấp thụ vẫn khó
Cùng chuyên mục
Nóng trái phiếu bất động sản: Ai đang giữ ngôi ‘vua’ phát hành?
Theo báo cáo của Công ty Chứng khoán MB (MBS), lũy kế 8 tháng năm 2026, các doanh nghiệp bất động sản phát hành 161.300 tỷ đồng trái phiếu, tăng 147% so với cùng kỳ năm trước, chiếm 42% tổng giá trị phát hành trái phiếu doanh nghiệp toàn thị trường. Riêng tháng 8, giá trị phát hành của nhóm này đạt 20.000 tỷ đồng, gấp 4 lần tháng trước.
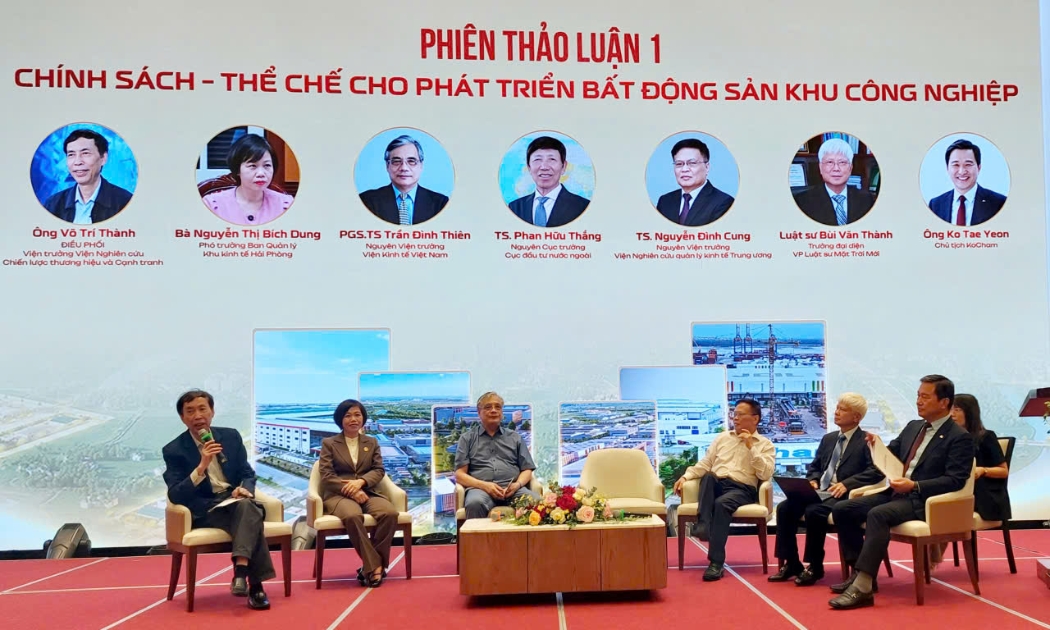
Khơi thông dòng vốn, tạo lực đẩy cho bất động sản khu công nghiệp
Nhu cầu vốn dài hạn, hạ tầng đồng bộ và tiêu chuẩn FDI thế hệ mới đang đặt ra yêu cầu hoàn thiện cơ chế tài chính, tháo gỡ điểm nghẽn đất đai và nâng cao chất lượng hệ sinh thái khu công nghiệp.
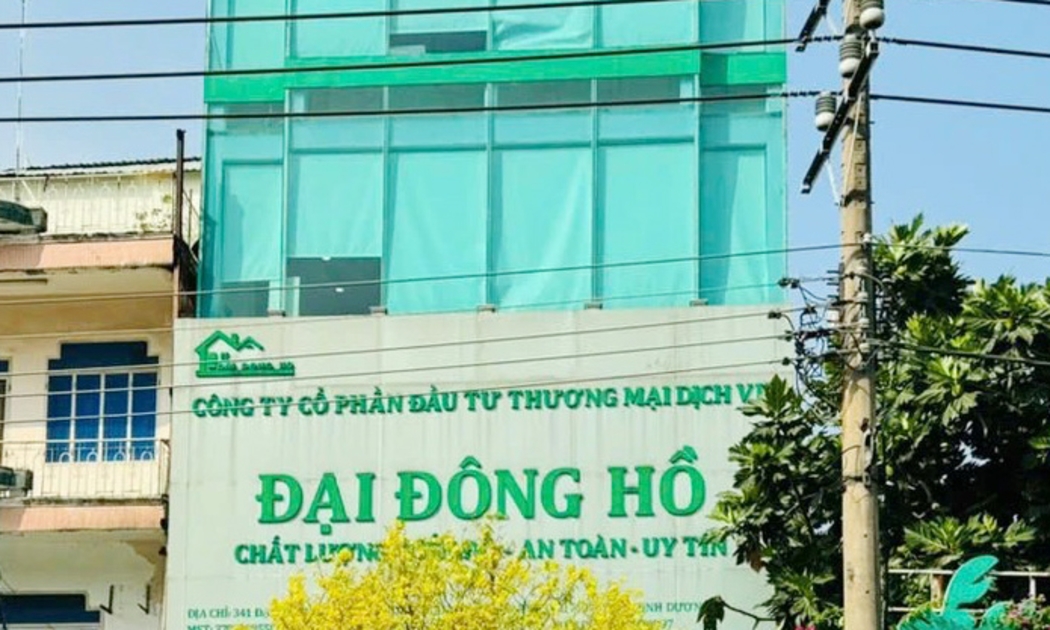
Công ty Đại Đông Hồ lọt Top 500 doanh nghiệp lớn nhất Việt Nam bị nêu tên nợ thuế
Công ty Đại Đông Hồ, doanh nghiệp nằm trong Top 500 doanh nghiệp lớn nhất Việt Nam năm 2024, vừa bị cơ quan Thuế TP.HCM nêu tên do nợ thuế quá hạn với tổng số tiền hơn 14,4 tỷ đồng.
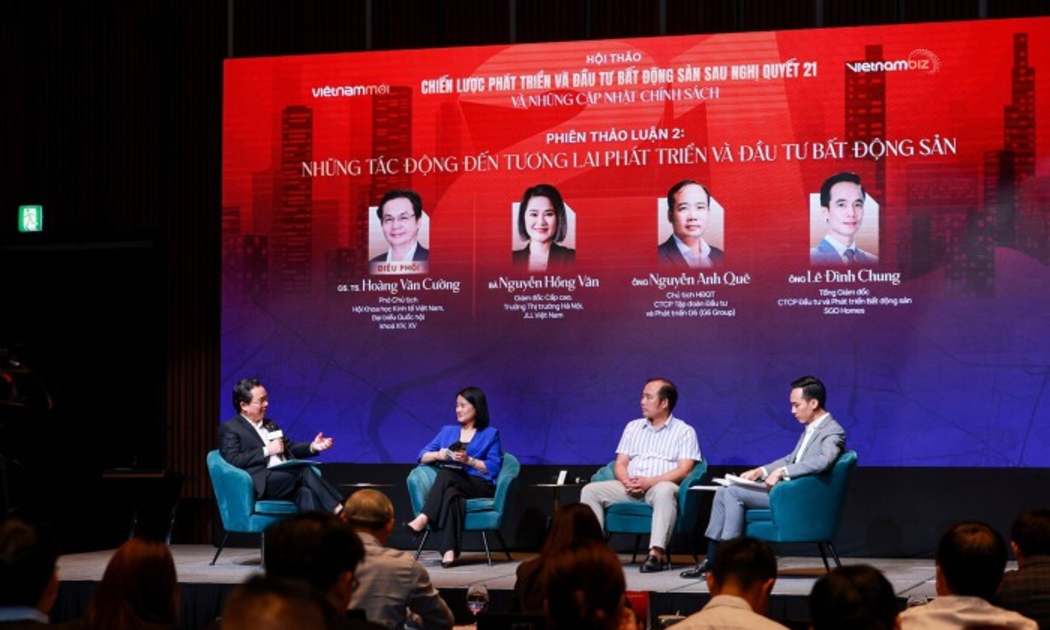
Bất động sản tìm nguồn vốn mới khi tín dụng ngân hàng không còn là “bệ đỡ” duy nhất
Khi chi phí vốn neo ở mức cao từ 12 - 14% và ngân hàng không thể là bệ đỡ duy nhất, việc mở đường cho các dòng tiền trung và dài hạn từ xếp hạng tín nhiệm trái phiếu, quỹ tín thác đến tái cấu trúc dự án trở thành bài toán sống còn cho thị trường địa ốc.
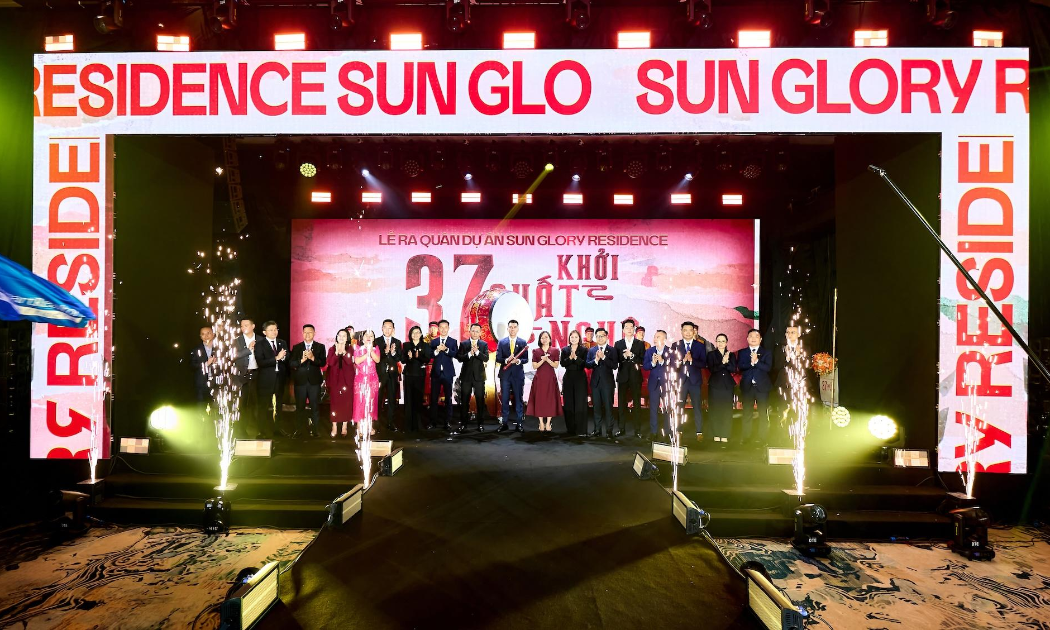
Bùng nổ khí thế ra quân dự án Sun Glory Residence với gần 1.500 “chiến binh” kinh doanh
Lễ ra quân dự án Sun Glory Residence đánh dấu bước chân đầu tiên của Sun Property tại Nghệ An, hé lộ những thông tin đắt giá về một không gian sống mang đậm dấu ấn văn hóa, khơi dậy niềm tự hào của giới tinh hoa xứ Nghệ.
SCB rao bán hai lô đất tại Đà Nẵng, giá khởi điểm hơn 25 tỷ đồng
Hai bất động sản thương mại dịch vụ rộng tổng cộng 1.680 m² tại Khu đô thị Sentosa City, Đà Nẵng được đưa ra đấu giá lần thứ hai với tổng giá khởi điểm hơn 25,1 tỷ đồng. Động thái diễn ra trong bối cảnh SCB đang đẩy mạnh xử lý tài sản bảo đảm và thu hồi nợ.






 Infographic
So găng iPhone 18 Pro Max và Galaxy S26 Ultra: Giá chênh gần 13 triệu, công nghệ ra sao?
Cuộc đua flagship (sản phẩm chủ lực/cao cấp nhất) giữa Apple và Samsung đang nóng lên khi iPhone 18 Pro Max và Galaxy S26 Ultra sở hữu những lợi thế hoàn toàn khác biệt.


Đừng bỏ lỡ




 Từ sản vật vùng khó đến hàng hóa có chỗ đứng trên thị trường
Ở vùng miền núi, sản vật không thiếu nhưng để trở thành hàng hóa có giá trị lại không dễ. Từ câu chuyện HTX Dịch vụ nông nghiệp Hùng Anh ở xã Hướng Hiệp, tỉnh Quảng Trị, việc tổ chức lại vùng nguyên liệu, chế biến và kết nối thị trường đang mở thêm...