


Bộ Công Thương ban hành Thông tư quy định quy tắc xuất xứ trong Hiệp định EVFTA


Bộ Công Thương vừa ban hành Thông tư quy định quy tắc xuất xứ trong Hiệp định EVFTA - cơ sở pháp lý quan trọng để hàng hóa xuất khẩu đi EU được cấp C/O ưu đãi ngay khi Hiệp định EVFTA có hiệu lực.
Sau gần 1 năm xây dựng dự thảo, xin ý kiến các cơ quan liên quan cũng như cộng đồng doanh nghiệp, ngày 15/6/2020 Bộ trưởng Bộ Công Thương đã ký ban hành Thông tư số 11/2020/TT-BCT quy định về quy tắc xuất xứ hàng hóa trong Hiệp định EVFTA, ngay sau khi Quốc hội phê chuẩn Hiệp định này. Thông tư có hiệu lực từ ngày 01/8/2020.

Thông tư quy định thực hiện quy tắc xuất xứ hàng hóa trong Hiệp định EVFTA áp dụng với đối tượng là cơ quan, tổ chức cấp Giấy chứng nhận xuất xứ hàng hóa (C/O) và thương nhân. Thông tư là văn bản pháp lý quan trọng hướng dẫn các cơ quan, tổ chức cấp C/O ưu đãi cũng như cộng đồng trong việc thực thi quy tắc xuất xứ hàng hóa tại Hiệp định EVFTA.
Ngay khi Hiệp định EVFTA có hiệu lực và đi vào thực thi, hàng hóa của Việt Nam xuất khẩu sang thị trường EU sẽ được cấp C/O mẫu EUR.1 theo quy định tại Thông tư số 11/2020/TT-BCT và hưởng ưu đãi thuế quan theo Hiệp định EVFTA. Việc cấp C/O mẫu EUR.1 cho hàng hóa xuất khẩu đi EU theo EVFTA được thực hiện bởi các cơ quan, tổ chức cấp C/O ưu đãi do Bộ Công Thương ủy quyền.
Theo Bộ Công Thương, so với các Hiệp định thương mại tự do (FTA) mà Việt Nam đang tham gia, như các FTA của ASEAN với các nước đối tác hay các FTA song phương, quy tắc xuất xứ trong EVFTA có nhiều điểm mới và phức tạp hơn, cả về cách diễn đạt tiêu chí và các quy định kèm theo.
Một số mặt hàng như dệt may, mực và bạch tuộc chế biến được phép cộng gộp xuất xứ với nguyên liệu từ nước không phải thành viên Hiệp định, cơ chế chứng nhận và xác minh xuất xứ hàng hóa xuất xứ, chia nhỏ hàng hóa ở nước thứ ba ngoài Hiệp định, điều khoản đặc biệt về lãnh thổ… được xem là những điểm mới trong Hiệp định EVFTA.
Ngoài ra, theo quy định tại Hiệp định EVFTA, vào ngày EVFTA có hiệu lực, hàng hóa đang ở tại một Nước thành viên hoặc trong quá trình vận chuyển, lưu kho tạm thời, trong kho ngoại quan hoặc trong khu phi thuế quan có thể được hưởng ưu đãi thuế quan theo Hiệp định với điều kiện nộp chứng từ chứng nhận xuất xứ phát hành sau cho cơ quan hải quan Nước thành viên nhập khẩu.
Thông tư số 11/2020/TT-BCT được ban hành là điều kiện cần để doanh nghiệp Việt Nam có thể tận dụng ưu đãi thuế quan ngay những ngày đầu tiên khi EVFTA có hiệu lực.
Tuy nhiên, để sớm nắm bắt và tận dụng cơ hội này, Bộ Công Thương khuyến nghị, doanh nghiệp cần phải có những hiểu biết đúng đắn về quy định tại Thông tư số 11/2020/TT-BCT để không bỡ ngỡ hay nhầm lẫn khi áp dụng.
Thy Lê
VietinBank mở rộng hành trình đồng hành cùng khách hàng và gia đình qua các thế hệ
Ngân hàng NCB và Petrolimex hợp tác chiến lược, kết nối hiệu quả hệ sinh thái năng lượng và tài chính
Trái phiếu xanh Việt Nam xuất hiện kỳ hạn 20 năm, vốn ngoại tệ trở lại
Bất động sản tìm nguồn vốn mới khi tín dụng ngân hàng không còn là “bệ đỡ” duy nhất
Siêu dự án hạ tầng đang tác động đến bất động sản thế nào?
Đất đấu giá có thực sự ‘mất nhiệt’?
Bùng nổ khí thế ra quân dự án Sun Glory Residence với gần 1.500 “chiến binh” kinh doanh
Cùng chuyên mục
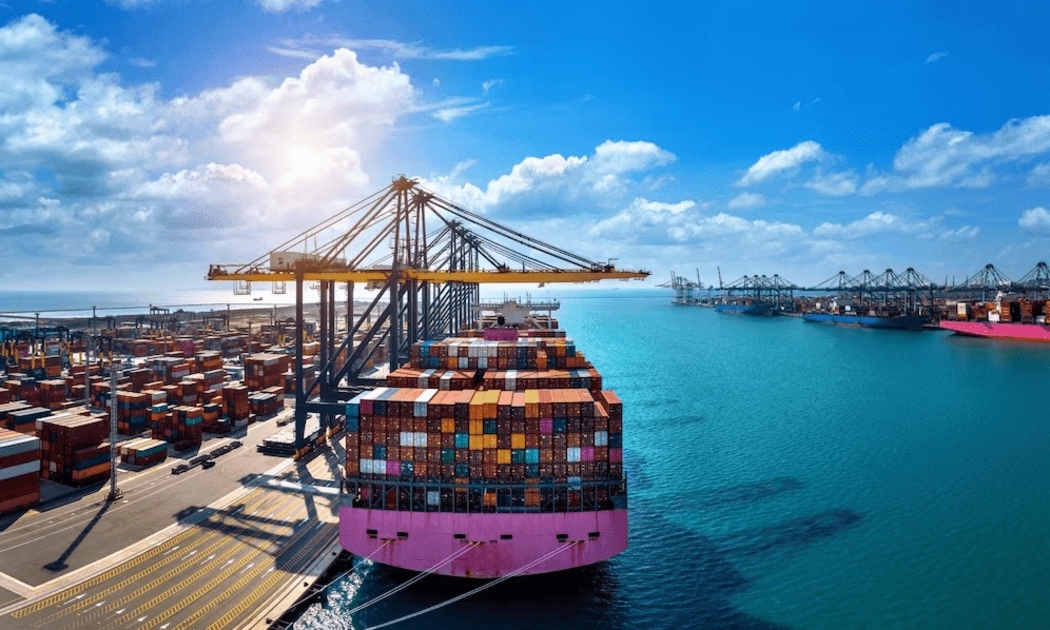
Chi phí logistics ăn mòn lợi nhuận doanh nghiệp xuất khẩu
Chi phí logistics đang tạo áp lực không nhỏ với nhiều doanh nghiệp ở các ngành hàng, đặt ra bài toán đối với mục tiêu đẩy mạnh xuất khẩu và tăng năng lực cạnh tranh quốc gia.
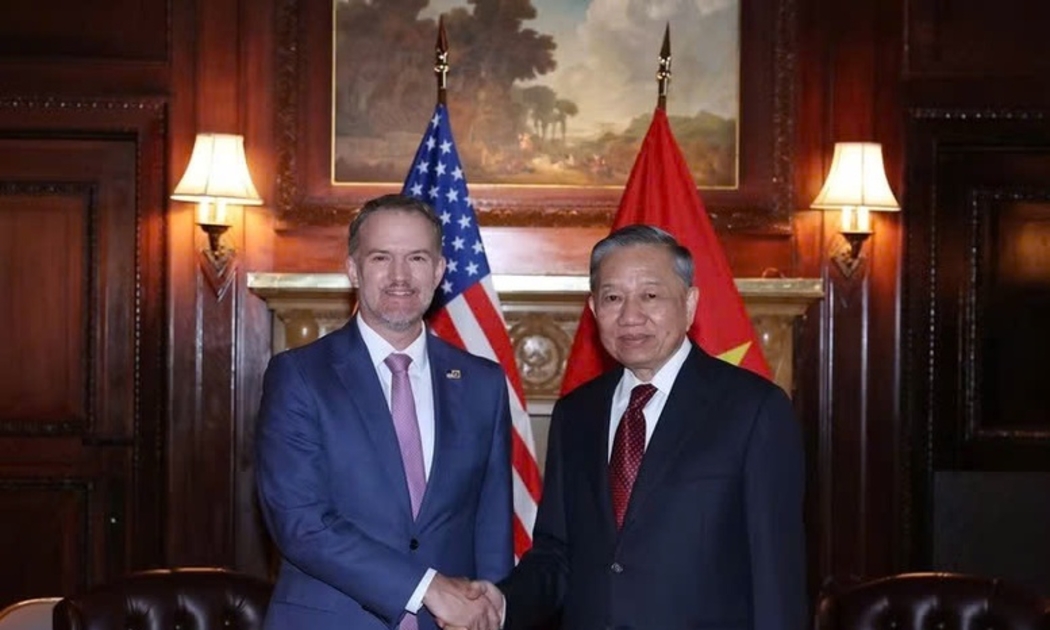
Hiệp định thương mại đối ứng giữa Việt Nam - Hoa Kỳ đến rất gần kết quả cuối cùng
Theo Trưởng Đại diện Thương mại Hoa Kỳ, hai đoàn đàm phán đã có rất nhiều nỗ lực, đạt được nhiều tiến bộ và đến rất gần kết quả cuối cùng.
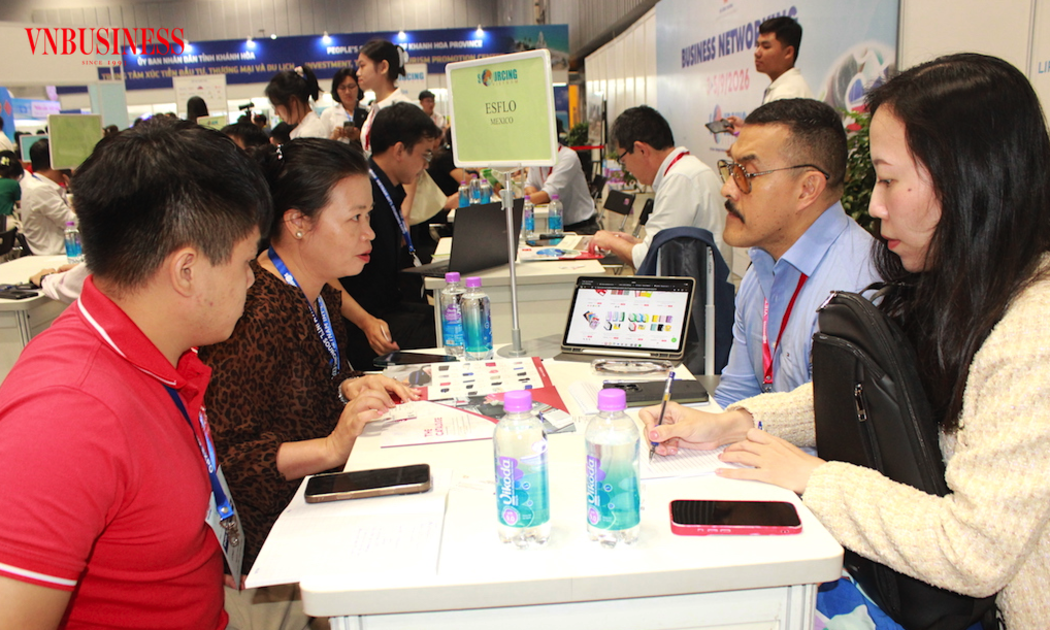
Doanh nghiệp Việt ra thế giới: Dựng năng lực trước, ‘săn’ đơn hàng sau
Green SM mở dịch vụ taxi điện tại Đan Mạch, Kim Long Motor xây cứ điểm lắp ráp xe buýt ở Thái Lan, trong khi xuất khẩu bước vào mùa cao điểm giữa sức ép thuế quan và chi phí. Bài toán thị trường vì thế không chỉ là tìm đơn hàng, mà đòi hỏi doanh nghiệp Việt dựng năng lực về công nghệ, tiêu chuẩn, logistics và khả năng đáp ứng từ trước.
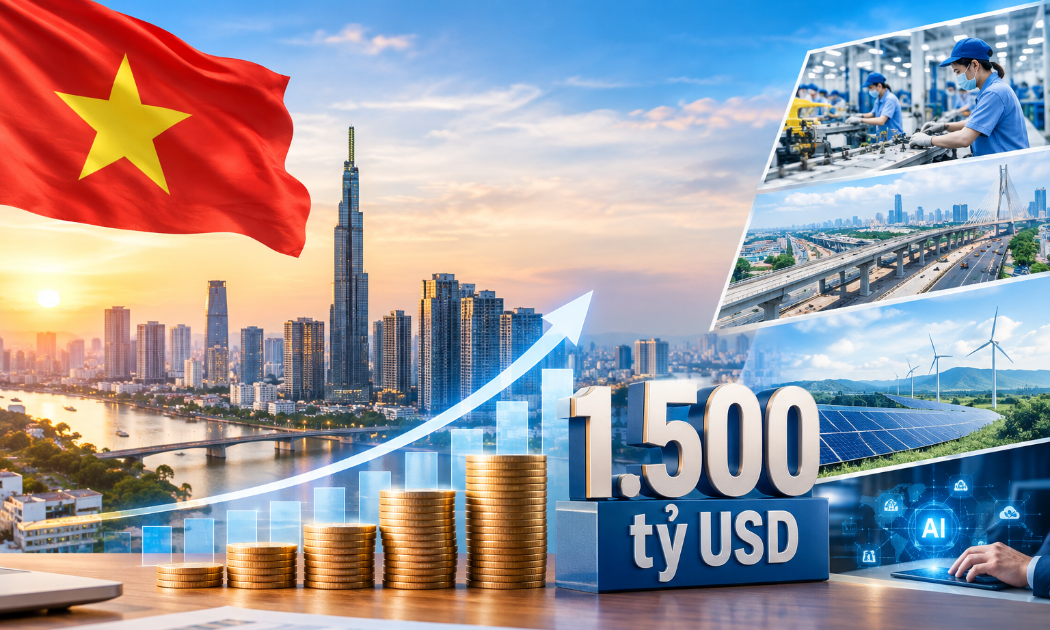
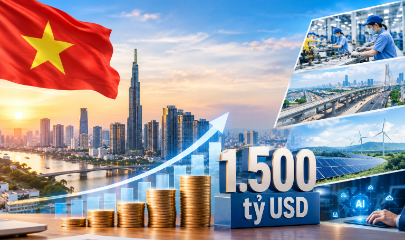
Dự báo tăng trưởng 11%, Việt Nam đối mặt bài toán vốn 1.500 tỷ USD
Những dự báo lạc quan đang mở ra kỳ vọng về một chu kỳ tăng trưởng mới của Việt Nam. Tuy nhiên, phía sau mục tiêu tăng trưởng hai con số là nhu cầu huy động nguồn vốn khổng lồ, lên tới 1.500 tỷ USD cho giai đoạn 2026-2030.
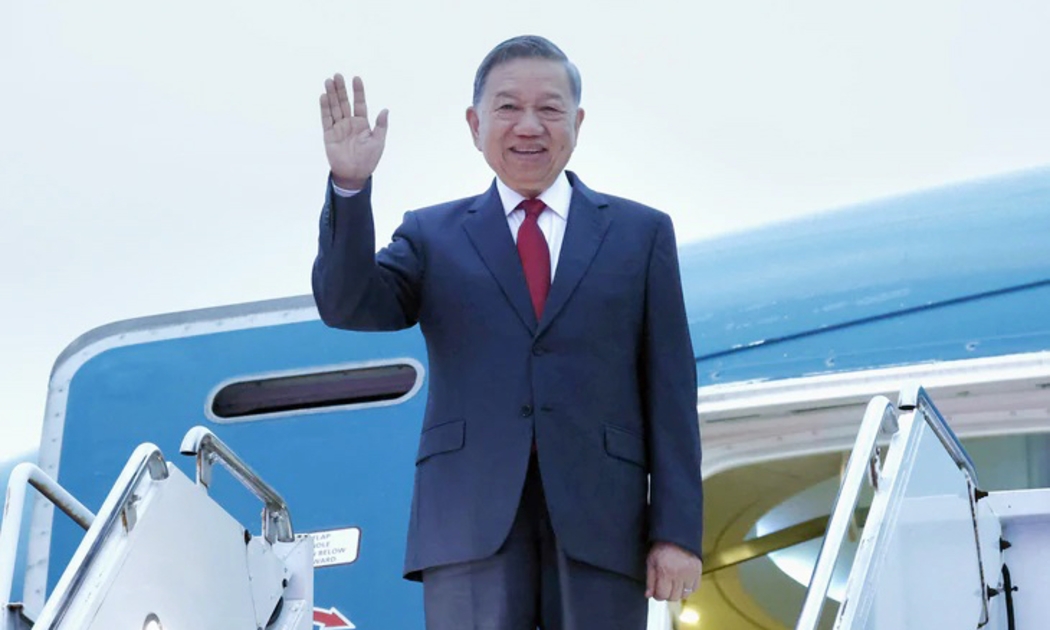
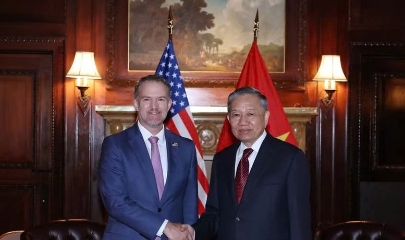
Quan hệ Đối tác chiến lược toàn diện vì hòa bình, hợp tác và phát triển bền vững Việt Nam - Hoa Kỳ
Theo Thông cáo của Bộ Ngoại giao, từ ngày 20 đến ngày 25/9/2026, Tổng Bí thư Ban Chấp hành Trung ương Đảng Cộng sản Việt Nam, Chủ tịch nước Cộng hòa xã hội chủ nghĩa Việt Nam Tô Lâm và đoàn đại biểu cấp cao Việt Nam tham dự Phiên thảo luận cấp cao Đại hội đồng Liên hợp quốc khóa 81, hoạt động song phương tại Hoa Kỳ và thăm cấp Nhà nước tới Canada theo lời mời của Toàn quyền Canada Louise Arbour.
Đã đến lúc chuyển hóa FDI thành năng lực nội sinh tại Việt Nam
Sau gần 40 năm, câu hỏi lớn với FDI ở Việt Nam nằm ở những giá trị được tạo ra sau dòng vốn. Nền kinh tế đã tích lũy thêm bao nhiêu công nghệ, năng lực quản trị, doanh nghiệp và vị trí trong chuỗi giá trị toàn cầu? Với mục tiêu tăng trưởng 2 con số và Nghị quyết 10-NQ/TW vừa ban hành, đây là lúc chính sách FDI cần một cách tiếp cận chọn lọc hơn.


 Infographic
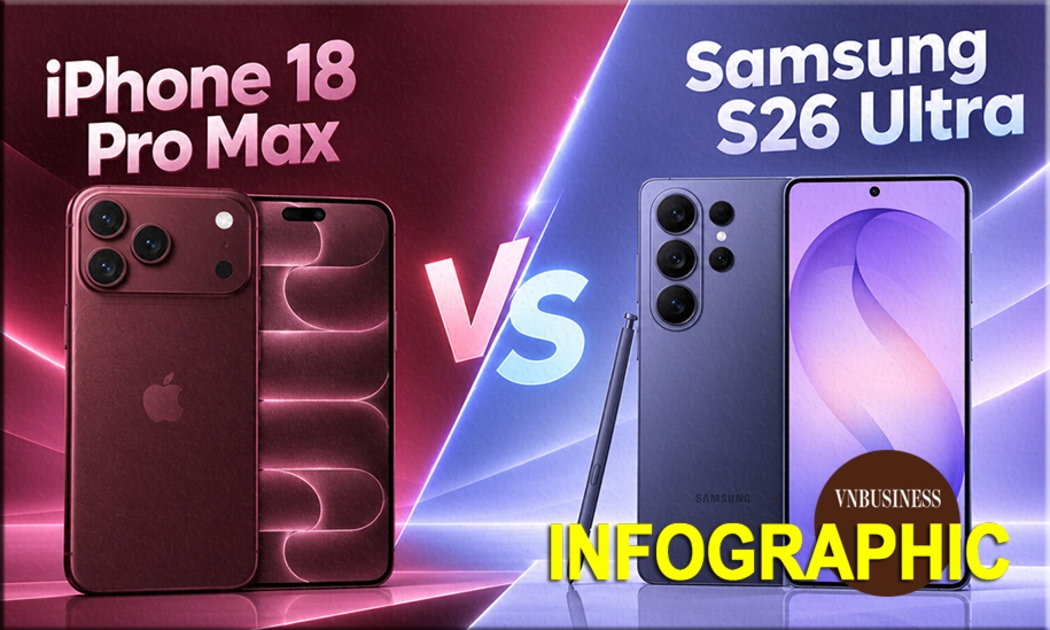
So găng iPhone 18 Pro Max và Galaxy S26 Ultra: Giá chênh gần 13 triệu, công nghệ ra sao?
Cuộc đua flagship (sản phẩm chủ lực/cao cấp nhất) giữa Apple và Samsung đang nóng lên khi iPhone 18 Pro Max và Galaxy S26 Ultra sở hữu những lợi thế hoàn toàn khác biệt.
Đừng bỏ lỡ

 Đặc sản vùng cao: Từ cây bản địa đến sinh kế bền vững
Từ cây dong riềng gắn với sản xuất truyền thống, người dân vùng cao từng bước hình thành vùng nguyên liệu, liên kết sản xuất và nâng giá trị sản phẩm qua chế biến. Khi đặc sản địa phương vươn ra thị trường, cây trồng bản địa cũng trở thành nguồn...