







Bật đèn xanh cho thanh toán điện tử


Hầu hết số lượng và giá trị giao dịch thanh toán điện tử mới đang dừng lại ở loại hình đơn giản như chuyển tiền, thanh toán tiền điện thoại, tiền điện, nước, trong khi quy mô hoạt động của lĩnh vực này rất rộng .
Theo số liệu thống kê của Cục Thương mại điện tử và Kinh tế số (Bộ Công Thương), 6 tháng đầu năm, số lượng giao dịch thanh toán điện tử tăng 30%; giá trị giao dịch tăng 18% và thanh toán qua internet tăng 238%.
Sự góp mặt của 154 công ty công nghệ tài chính (Fintech) và hàng chục công ty thanh toán trên thị trường chứng tỏ tiềm năng phát triển của thương mại điện tử rất lớn.
Các mảng giao dịch không đồng đều
Cũng theo báo cáo của Ngân hàng Nhà nước, 6 tháng đầu năm 2019, số lượng giao dịch không dùng tiền mặt đã tăng 30%, giá trị giao dịch không dùng tiền mặt tăng 18%, đặc biệt là giá trị giao dịch thông qua Internet di động tăng tới 238%.
Ông Đặng Hoàng Hải, Cục trưởng Cục Thương mại điện tử và Kinh tế số, cho biết những con số về tốc độ tăng trưởng thanh toán không dùng tiền mặt là rất đáng khích lệ.
Tuy nhiên, nếu nhìn rộng ra có thể thấy hầu hết các mảng giao dịch hiện không có sự đồng đều, còn rất nhiều mảng thanh toán không dùng tiền mặt đến nay vẫn khá yếu. Hiện có đến 90% khách hàng mua hàng trực tuyến thanh toán theo hình thức dùng tiền mặt (COD), nghĩa là khi giao hàng thì người nhận sẽ trả tiền. Điều này đã tạo ra rào cản cho thương mại điện tử.
Đồng tình với quan điểm này, ông Phạm Trung Kiên, Tổng giám đốc Tổng công ty Dịch vụ số Viettel, cho hay mặc dù năm 2019 có tốc độ tăng trưởng thanh toán điện tử số 1 thế giới nhưng “tiền mặt vẫn đang là được gọi là vua ở Việt Nam”. Thời gian qua, với hàng trăm công ty Fintech và hàng chục công ty thanh toán có mặt trên thị trường chứng tỏ tiềm năng phát triển của thương mại điện tử rất lớn. Tuy nhiên, hầu hết số lượng và giá trị giao dịch mới đang dừng lại ở loại hình đơn giản như chuyển tiền, thanh toán tiền điện thoại, tiền điện, nước… Nguyên nhân dẫn đến việc chưa đa dạng hóa các loại hình thanh toán là do các tính năng ứng dụng dành cho người sử dụng chưa nhiều.
Ông Phùng Anh Tuấn, Phó Chủ tịch, Tổng Thư ký Hiệp hội Các nhà đầu tư tài chính Việt Nam (VAFI), cho biết hiện tại có 154 công ty hoạt động về Fintech ở Việt Nam, chủ yếu là mảng thanh toán điện tử, tiếp đến là lĩnh vực cho vay, đồng thời có 22 công ty trong lĩnh vực tiền mã hóa và các khoản nợ thanh toán.
“Số lượng chưa phải là quá nhiều nhưng dư địa còn lại là rất lớn và nhiều tiềm năng như cho vay ngang hàng (P2P Lending), huy động vốn từ các cộng đồng lớn qua mạng internet, qua các kênh khác nhau là ngân hàng điện tử, ngân hàng mã hóa…”, ông Tuấn nói.

Điều kiện đã thuận, chỉ còn thiếu luật
Các nước trong khu vực Đông Nam Á như Indonesia, Malaysia, Philippines và Singapore đã có bước đi sớm và mở rộng cửa để phát triển Fintech, hiện cách xa Việt Nam trên hầu hết các phương diện. Dẫu vậy, các chuyên gia cũng đánh giá Việt Nam có lợi thế với dân số đông, tỷ lệ người trẻ dùng điện thoại thông minh ngày càng tăng. Ngoài ra, Chính phủ gần đây đã ban hành nhiều chính sách phù hợp để thúc đẩy phát triển kinh tế số, thanh toán không dùng tiền mặt…
Hầu hết các chuyên gia đều khẳng định nguyên nhân là do thiếu khung pháp lý, thiếu cơ chế của cơ quan quản lý.
Phân tích về tính pháp lý trong thanh toán điện tử, Tổng Thư ký VAFI cho rằng để người chơi, doanh nghiệp cung cấp, người tiêu dùng có thể tham gia cần có những bước hiện thực hóa, quy định bằng những chính sách cụ thể.
Đồng tình, Cục trưởng Cục Thương mại điện tử và Kinh tế số khẳng định tất cả chính sách phải từ nhu cầu cuộc sống, bởi hiện tại rất nhiều ý kiến cho rằng có thể thanh toán qua tài khoản viễn thông.
“Cần tạo ra trải nghiệm dễ dàng cho người dân và đặc biệt là bảo đảm sự an toàn trong thanh toán. Ngoài ra, khi nói đến thanh toán điện tử thì độ phủ của nó lớn hơn rất nhiều, đặc biệt với những vùng sâu, vùng xa, khi mà người dân chưa có tài khoản ngân hàng”, ông Hải nói.
Theo ông Hải, với những khoản thanh toán hàng hóa giá trị nhỏ, bằng tài khoản viễn thông sẽ là điểm bùng phát cho thanh toán không dùng tiền mặt ở Việt Nam. “Với việc thanh toán bằng mobile money, chúng tôi nghĩ rằng thanh toán không dùng tiền mặt sẽ dễ dàng hơn rất nhiều, những tranh chấp trong thương mại điện tử sẽ được giải quyết rất dễ dàng, độ tin cậy rất cao và các trải nghiệm của người tiêu dùng sẽ nói lên lợi ích khi người dân tham gia thanh toán không dùng tiền mặt”, ông Hải nói.
Bên cạnh đó, theo các chuyên gia, lượng người sử dụng tài khoản mobile money tăng gấp hàng chục lần trong năm qua. Chính vì vậy, cần có cơ sở hạ tầng mạnh để đáp ứng lượng giao dịch khổng lồ này.
Huyền Anh
Cuộc chơi chứng khoán chuyển từ nhìn chỉ số sang chọn doanh nghiệp
Thanh tra Chính phủ nêu loạt vấn đề tại các dự án Nam Long, yêu cầu tiếp tục rà soát
Giới đầu cơ căn hộ có lo khi chung cư có thể bị áp niên hạn công trình?
“Quận Nhất mới” Vịnh Tiên biến dòng khách MICE tới Cần Giờ thành lực cầu tiêu dùng quanh năm
Nóng trái phiếu bất động sản: Ai đang giữ ngôi ‘vua’ phát hành?
Khải Hoàn Land sử dụng 24,4 tỷ đồng tiền trái phiếu sai phương án, phải thu hồi lô 300 tỷ đồng
Thanh khoản xuống đáy nhiều tháng, tiền vẫn tìm đến nhóm dầu khí và cao su
Cùng chuyên mục
Lãi suất liên ngân hàng qua đêm rơi xuống 0,2%, lãi suất huy động vẫn neo cao
Lãi suất qua đêm trên thị trường liên ngân hàng bất ngờ giảm sâu xuống 0,2%/năm, mức thấp nhất trong nhiều năm, nhưng lãi suất huy động tại một số ngân hàng vẫn được đẩy lên cao. Diễn biến trái chiều cho thấy thanh khoản ngắn hạn đang dồi dào, trong khi nhu cầu và áp lực huy động vốn ở các kỳ hạn dài hơn vẫn chưa hạ nhiệt.
NHNN làm rõ việc “Khách hàng VIP” có bị giám sát phòng, chống rửa tiền
NHNN khẳng định đối tượng giám sát trong dự thảo quy định về phòng, chống rửa tiền là các tổ chức báo cáo, không phải khách hàng cá nhân hay lãnh đạo ngân hàng.
Lãi suất cuối năm nổi sóng: Người đón lộc gửi tiền, người chật vật "thoát nợ"
Khi các ngân hàng đua nâng lãi suất huy động lên sát mốc 10%/năm, người gửi tiền hưởng thêm "lộc". Ngược lại, nhiều người vay vốn lâm vào cảnh kiệt quệ, buộc phải bán tháo bất động sản để đối phó với áp lực lãi suất thả nổi.
Vietbank bổ nhiệm quyền tổng giám đốc, thúc đẩy chiến lược chuyển đổi số
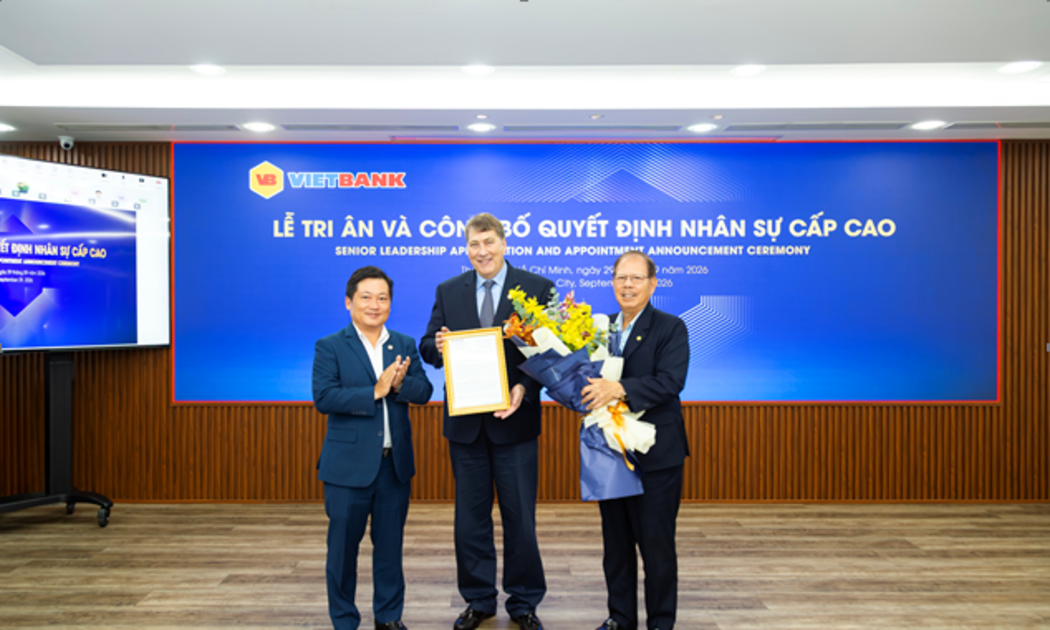
Tiếp tục kiện toàn đội ngũ lãnh đạo cấp cao nhằm hiện thực hóa định hướng phát triển của Hội đồng Quản trị, Ngân hàng TMCP Việt Nam Thương Tín (Vietbank) vừa bổ nhiệm ông Chester Gorski giữ chức Quyền Tổng Giám đốc.
“Tỷ phú” tiếp theo của HDBank gọi tên nữ khách hàng tại An Giang
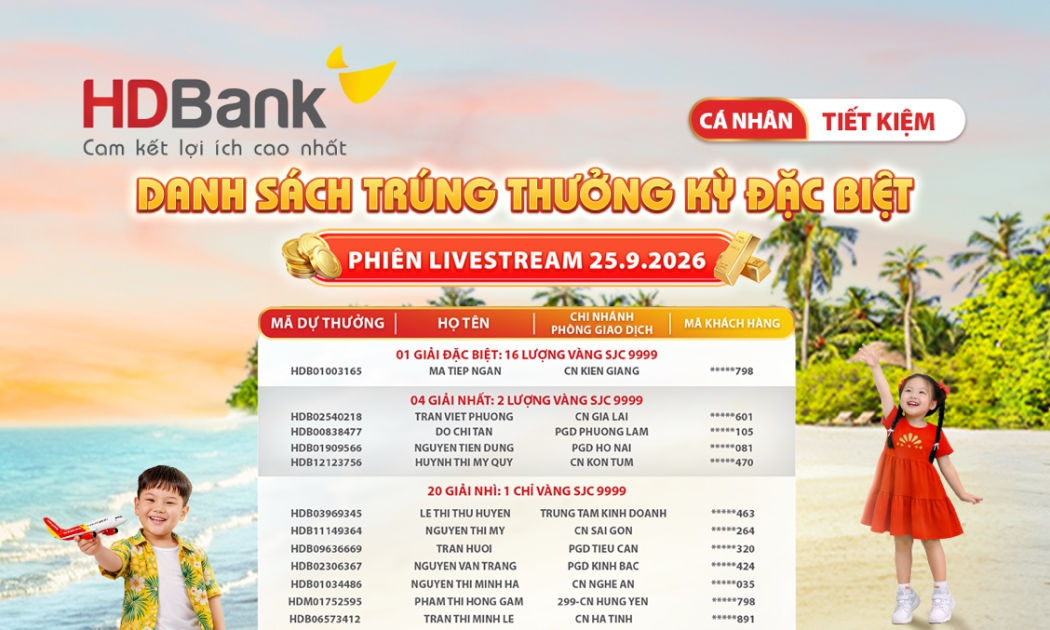
Từ khoản tiết kiệm tại HDBank, chị Ngân - khách hàng Chi nhánh Kiên Giang bất ngờ trúng giải thưởng cao nhất 16 lượng vàng SJC của chương trình “Tiết kiệm Tỷ phú - Hè Vàng Đại Cát”, mang về niềm vui lớn sau hơn ba năm đồng hành cùng Ngân hàng.
407.000 tỷ đồng vốn ưu đãi cho DNNVV: Nguồn cung lớn, bài toán hấp thụ vẫn khó
Quy mô các gói tín dụng ưu đãi dành cho doanh nghiệp nhỏ và vừa đã vượt 407.000 tỷ đồng, gần gấp đôi con số đăng ký ban đầu. Dù nguồn cung vốn và mặt bằng lãi suất đang rất thuận lợi, bài toán đưa dòng tiền đến tay của doanh nghiệp cần có sự đổi mới trong thẩm định.






 Infographic
So găng iPhone 18 Pro Max và Galaxy S26 Ultra: Giá chênh gần 13 triệu, công nghệ ra sao?
Cuộc đua flagship (sản phẩm chủ lực/cao cấp nhất) giữa Apple và Samsung đang nóng lên khi iPhone 18 Pro Max và Galaxy S26 Ultra sở hữu những lợi thế hoàn toàn khác biệt.


Đừng bỏ lỡ



 HTX nhỏ, chuyển đổi số lớn
Chuyển đổi số từ lâu đã không còn là câu chuyện riêng của những HTX quy mô lớn. Ở những HTX quy mô nhỏ, từ quản lý sản xuất, điều hành đến truy xuất nguồn gốc và tiêu thụ sản phẩm, những công cụ số đang giúp HTX nâng hiệu quả hoạt động và từng bước...






