Vì sao lợi nhuận của Gang Thép Thái Nguyên “lao dốc” hơn 90% trong quý cuối năm?
Chọn cỡ chữ
Vì sao lợi nhuận của Gang Thép Thái Nguyên “lao dốc” hơn 90% trong quý cuối năm?
Dù doanh thu quý IV/2025 vẫn tăng nhẹ so với cùng kỳ, lợi nhuận của Công ty Cổ phần Gang Thép Thái Nguyên (mã chứng khoán: TIS) lại giảm sâu trong khi biên lợi nhuận bị thu hẹp và áp lực chi phí vẫn lớn.
Công ty Cổ phần Gang Thép Thái Nguyên (TISCO) vừa công bố Báo cáo tài chính hợp nhất quý IV cho thấy doanh nghiệp vẫn duy trì được tăng trưởng doanh thu, song lợi nhuận trong quý cuối năm suy giảm rất mạnh so với cùng kỳ năm ngoái.
Trong quý IV/2025, TISCO ghi nhận doanh thu thuần đạt khoảng 3.003 tỷ đồng, tăng 1,5% so với quý IV/2024. Giá vốn hàng bán quý IV/2025 tăng 3,0% lên 2.903,7 tỷ đồng, cao hơn tốc độ tăng doanh thu, khiến lợi nhuận gộp chỉ đạt 99,2 tỷ đồng, giảm mạnh 27,6% so với mức 137 tỷ đồng cùng kỳ năm trước. Biên lợi nhuận gộp theo đó bị thu hẹp đáng kể, phản ánh áp lực chi phí nguyên vật liệu và cạnh tranh gay gắt trên thị trường thép.
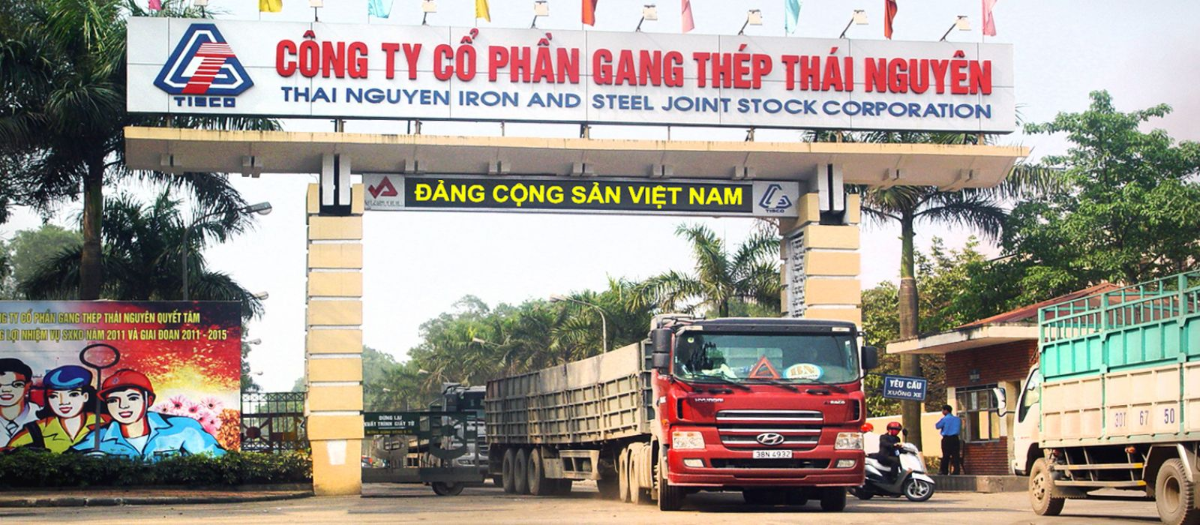
Trong quý IV/2025, lợi nhuận của Gang Thép Thái Nguyên giảm hơn 90% so với cùng kỳ.
Doanh thu hoạt động tài chính trong quý IV/2025 đạt 7,6 tỷ đồng, tăng 111,1% so với cùng kỳ năm ngoái. Ngược lại, chi phí tài chính giảm 11,6% xuống 28,7 tỷ đồng, chủ yếu nhờ chi phí lãi vay giảm 12,0% xuống 28,3 tỷ đồng. Chi phí bán hàng tăng 8,5% lên 18,5 tỷ đồng, trong khi chi phí quản lý doanh nghiệp giảm mạnh 26,9% xuống còn 46,1 tỷ đồng. Nhờ tiết giảm chi phí quản lý, lợi nhuận thuần từ hoạt động kinh doanh quý IV/2025 đạt 13,6 tỷ đồng.
Tuy nhiên, lợi nhuận sau thuế hợp nhất quý IV/2025 chỉ đạt 7,6 tỷ đồng, giảm tới 90,2% so với mức 77,1 tỷ đồng của quý IV/2024. Theo giải trình của TISCO, nguyên nhân chủ yếu khiến lợi nhuận quý IV/2025 sụt giảm mạnh so với cùng kỳ đến từ sự giảm sút của doanh thu hoạt động khác.
Cụ thể, trong quý IV/2024, TISCO đã ghi nhận khoản hoàn nhập tiền cấp quyền khai thác khoáng sản cùng doanh thu từ việc bán các sản phẩm thu hồi, tạo ra nguồn thu khác mang tính đột biến. Sang quý IV/2025, các khoản thu này không còn phát sinh, khiến doanh thu hoạt động khác giảm mạnh và trực tiếp kéo lợi nhuận sau thuế đi xuống, dù quy mô doanh thu từ hoạt động sản xuất - kinh doanh chính không biến động lớn.
Lũy kế cả năm 2025, TISCO ghi nhận doanh thu thuần đạt 11.991,6 tỷ đồng, tăng 13,1% so với năm 2024. Giá vốn hàng bán tăng 13,4% lên 11.628,2 tỷ đồng, khiến lợi nhuận gộp đạt 363,4 tỷ đồng, chỉ tăng 4,6% so với năm trước. Biên lợi nhuận gộp duy trì ở mức thấp, cho thấy hiệu quả sinh lời từ hoạt động cốt lõi chưa được cải thiện đáng kể.
Sau khi trừ các chi phí, TISCO báo lão sau thuế hợp nhất đạt 0,6 tỷ đồng, trong khi năm 2024 lỗ 1,9 tỷ đồng. Lợi nhuận sau thuế thuộc về công ty mẹ đạt 0,5 tỷ đồng, chính thức đưa doanh nghiệp thoát lỗ, dù mức sinh lời còn rất khiêm tốn.
Đáng chú ý, áp lực lớn đối với TISCO không chỉ nằm ở biên lợi nhuận mỏng mà còn đến từ cấu trúc nợ vay và nghĩa vụ đáo hạn. Tại ngày 31/12/2025, tổng nợ vay tài chính của doanh nghiệp đạt khoảng 4.437,1 tỷ đồng, chiếm gần 42% tổng tài sản. Trong đó, nợ vay ngắn hạn lên tới 2.703,1 tỷ đồng, tương đương khoảng 60,9% tổng dư nợ vay. Quy mô nợ ngắn hạn lớn cho thấy áp lực đáo hạn trong vòng 12 tháng ở mức rất cao, đặc biệt trong bối cảnh tiền và tương đương tiền cuối kỳ chỉ đạt 135 tỷ đồng, giảm 23,9% so với đầu năm.
Nợ vay dài hạn đạt khoảng 1.734 tỷ đồng, tăng 3% so với đầu năm, phản ánh việc doanh nghiệp tiếp tục phải duy trì vay vốn trung và dài hạn để tài trợ cho các dự án đầu tư lớn. Đáng chú ý, chi phí xây dựng cơ bản dở dang lên tới 6.565,3 tỷ đồng, tăng 3,1% so với đầu năm, cho thấy dòng vốn vẫn bị “neo” vào các dự án chưa hoàn thành và chưa tạo ra dòng tiền. Điều này làm gia tăng rủi ro mất cân đối dòng tiền khi các khoản vay ngắn hạn đến kỳ thanh toán.
Tại thời điểm 31/12/2025, tổng tài sản hợp nhất của Gang Thép Thái Nguyên đạt 10.587,3 tỷ đồng, tăng 1,8% so với đầu năm. Tài sản ngắn hạn đạt 2.807,2 tỷ đồng, chiếm 26,5% tổng tài sản, trong đó hàng tồn kho tăng 6,9% lên 1.937,8 tỷ đồng, tiếp tục chiếm tỷ trọng lớn và gây áp lực lên vốn lưu động. Tiền và tương đương tiền giảm 23,9% xuống còn 135,0 tỷ đồng, phản ánh thanh khoản tức thời suy yếu.
Tài sản dài hạn đạt 7.780,1 tỷ đồng, chiếm hơn 73,0% tổng tài sản, với chi phí xây dựng cơ bản dở dang lên tới 6.565,3 tỷ đồng, tăng 3,1% so với đầu năm. Quy mô lớn của khoản mục này cho thấy dòng vốn vẫn bị “neo” vào các dự án đầu tư dài hạn, trong khi hiệu quả đóng góp vào lợi nhuận chưa thể hiện rõ.
Về dòng tiền, lưu chuyển tiền thuần từ hoạt động kinh doanh năm 2025 đạt 140 tỷ đồng, tăng 71,7% so với năm 2024, cho thấy sự cải thiện nhất định trong quản lý vốn lưu động. Tuy nhiên, dòng tiền đầu tư âm 15,1 tỷ đồng và dòng tiền tài chính âm 167,4 tỷ đồng do trả nợ vay lớn, khiến lưu chuyển tiền thuần trong kỳ âm 42,5 tỷ đồng và tiền cuối kỳ tiếp tục suy giảm.
Trong Báo cáo tài chính hợp nhất
quý IV/2025, TISCO cũng thông báo tiến độ pháp lý một số vụ án của doanh nghiệp
đang theo đuổi.
Cụ thể, dự án cải tạo, mở rộng sản
xuất giai đoạn 2 của TISCO được phê duyệt năm 2005 với tổng mức đầu tư 3.843 tỷ
đồng, sau đó điều chỉnh lên 8.104,91 tỷ đồng vào năm 2013. Gói thầu EPC số 01#
do Tập đoàn Xây lắp Luyện kim Trung Quốc (MCC) thực hiện, hợp đồng ký năm 2007,
tiến độ điều chỉnh còn 21 tháng theo phụ lục năm 2009. Tuy nhiên, dự án chậm
kéo dài, các nhà thầu dừng thi công từ quý I/2013 và đến nay vẫn chưa hoàn
thành.
Năm 2019, Thanh tra Chính phủ ban
hành Kết luận thanh tra số 167/KL-TTCP, yêu cầu xử lý toàn diện các sai phạm, tồn
tại của dự án. TISCO đã xây dựng kế hoạch triển khai kết luận, trong đó tập
trung chấm dứt, thanh lý hợp đồng EPC với MCC; rà soát hồ sơ, làm việc với các
nhà thầu phụ, tư vấn và ngân hàng. Một số nhà thầu tư vấn và nhà thầu phụ chưa
chấp thuận thực hiện việc giảm trừ, xử lý theo kết luận thanh tra.
Theo Bản án hình sự phúc thẩm số
531/2021/HS-PT, thiệt hại được xác định là hơn 830 tỷ đồng tiền lãi vay do dự
án chậm tiến độ. Đến 31/12/2025, TISCO đã nhận hơn 150,79 tỷ đồng tiền bồi thường
và ghi giảm chi phí lãi vay đã vốn hóa. Tháng 4/2025, TISCO và MCC ký thỏa thuận
chấm dứt, thanh lý hợp đồng EPC; MCC cam kết bồi thường 12,69 triệu USD, trong
đó TISCO đã nhận hơn 3,17 triệu USD vào tháng 12/2025.
Song song với dự án, TISCO đang
theo đuổi nhiều vụ kiện lớn liên quan đến các khoản phải thu được bảo lãnh ngân
hàng (BIDV, VIB) và các đối tác như Lưỡng Thổ, Xây dựng Hà Nam, Tân Hồng. Một số
vụ đã có bản án, một số đang trong quá trình kháng cáo, khiếu nại giám đốc thẩm.
Các chỉ tiêu liên quan trên báo cáo tài chính sẽ tiếp tục được điều chỉnh theo
kết quả xử lý dự án và các phán quyết pháp lý tiếp theo.
Sau khi mất mốc 1.800 điểm, VN-Index bước vào tuần giao dịch mới với trạng thái thận trọng khi áp lực bán gia tăng, dòng vốn ngoại tiếp tục rút ròng và nhiều yếu tố bên ngoài có thể làm biến động thị trường mạnh hơn. Vùng hỗ trợ 1.770-1.780 điểm vì vậy trở thành phép thử quan trọng đối với xu hướng ngắn hạn của chỉ số.
CTCP Bất động sản Du lịch Ninh Vân Bay (NVT), doanh nghiệp sở hữu loạt dự án nghỉ dưỡng cao cấp, trong đó có Six Senses Ninh Vân Bay, vừa bị xử phạt tổng cộng 365 triệu đồng do nhiều vi phạm trong lĩnh vực chứng khoán. Đáng chú ý, cổ phiếu NVT vẫn nằm trong diện cảnh báo do doanh nghiệp còn khoản lỗ lũy kế lớn.
Từng là một trong những doanh nghiệp rượu lớn nhất Việt Nam với các thương hiệu quen thuộc như Vodka Hà Nội, Lúa Mới, Nếp Mới, Halico hiện đứng trước một đợt xáo trộn nhân sự cấp cao, khi hoạt động kinh doanh chưa tìm lại được ánh hào quang, còn cổ phiếu HNR gần như "đóng băng".
CTCP Nông nghiệp Quốc tế Hoàng Anh Gia Lai (HAGL Agrico, mã: HNG) ghi nhận khoản lỗ 6 tháng đầu năm 2026 tăng thêm 152 tỷ đồng sau soát xét, chủ yếu do chi phí lãi vay được điều chỉnh tăng mạnh.
Chỉ còn ít ngày trước thời điểm nâng hạng, dòng tiền ETF hàng trăm triệu USD chuẩn bị dịch chuyển vào thị trường chứng khoán Việt Nam. Tuy nhiên, khối ngoại vẫn chưa thực sự đảo chiều mua ròng.
CTCP Thành Thành Công - Biên Hòa (AgriS, mã: SBT) vừa có loạt công bố đáng chú ý liên quan đến việc thay đổi tỷ lệ sở hữu tại các doanh nghiệp trong hệ sinh thái.
Apple vừa chính thức ra mắt iPhone 18 Pro và iPhone 18 Pro Max tại sự kiện “Surprise and shine” diễn ra lúc 0h ngày 10/9 theo giờ Việt Nam, với loạt nâng cấp đáng chú ý về hiệu năng, pin và camera.
Từ những đàn ong giữa đại ngàn Tây Nguyên, HTX Mật ong Phương Di Bee (tỉnh Gia Lai) đang từng bước nâng tầm giá trị mật ong bằng liên kết, đổi mới sáng tạo và chế biến sâu. Năm 2026, những nỗ lực ấy tiếp tục được ghi nhận khi HTX được trao Giải...