Tiền thưởng tết sẽ được trừ vào thu nhập chịu thuế của doanh nghiệp


Tổng cục Thuế vừa có công văn hướng dẫn Cục Thuế các tỉnh, thành phố trực thuộc Trung ương về việc hạch toán chi phúc lợi của doanh nghiệp.

Tiền thưởng tết sẽ được trừ vào thu nhập chịu thuế của doanh nghiệp
Theo Tổng cục Thuế, căn cứ vào Nghị định số 91/2014/NĐ-CP ngày 1-10-2014 của Chính phủ sửa đổi, bổ sung một số điều tại Nghị định về thuế quy định các khoản chi được trừ khi xác định thu nhập chịu thuế, khoản chi có tính chất phúc lợi chi trực tiếp cho người lao động mà doanh nghiệp có hóa đơn, chứng từ theo quy định như: Chi đám hiếu, hỷ của bản thân và gia đình người lao động; chi hỗ trợ gia đình người lao động bị ảnh hưởng bởi thiên tai, địch họa, tai nạn, ốm đau; chi khen thưởng con cái của người lao động có thành tích tốt trong học tập; chi hỗ trợ chi phí đi lại ngày lễ, tết cho người lao động và những khoản chi có tính chất phúc lợi khác theo quy định của Bộ Tài chính thì tổng số chi không quá 1 tháng lương bình quân thực tế thực hiện trong năm tính thuế.
Ngoài ra, Nghị định 91 cũng quy định, quỹ phúc lợi, khen thưởng của người lao động tối đa không quá 3 tháng tiền lương bình quân thực hiện, nếu lợi nhuận thực hiện bằng lợi nhuận kế hoạch. Trong trường hợp lợi nhuận thực hiện vượt lợi nhuận kế hoạch thì được trích thêm quỹ khen thưởng, phúc lợi bằng 20% lợi nhuận thực hiện vượt lợi nhuận kế hoạch, nhưng tối đa không quá 3 tháng tiền lương bình quân thực hiện.
Theo Tổng cục Thuế, căn cứ vào các quy định nêu trên, doanh nghiệp tính vào chi phí được trừ khi xác định thu nhập chịu thuế thu nhập doanh nghiệp đối với khoản chi có tính chất phúc lợi trực tiếp cho người lao động nếu có đầy đủ hóa đơn, chứng từ và tổng chi không quá 1 tháng lương bình quân thực tế thực hiện trong năm tính thuế.
Đối với doanh nghiệp Nhà nước, công ty cổ phần, vốn góp chi phối của Nhà nước trong năm có các khoản chi có tính chất phúc lợi trực tiếp cho người lao động đã tính vào chi phí được trừ khi xác định thu nhập chịu thuế thu nhập doanh nghiệp theo quy định nêu trên, nếu doanh nghiệp có trích lập quỹ phúc lợi theo quy định thì cần đảm bảo nguyên tắc một khoản chi phúc lợi không hạch toán trùng từ hai nguồn (tính vào chi phí và nguồn quỹ phúc lợi).
T.L
Lãi suất giảm, vì sao hàng trăm nghìn tỷ đồng vốn ưu đãi vẫn khó giải ngân?
VietinBank iPay Mobile mở kho quà gần 2,2 tỷ đồng: Cơ hội sở hữu ô tô VinFast VF3 và iPhone 18 Pro
Giá vàng trong nước tiếp đà giảm thêm 1 triệu đồng/lượng
Doanh nghiệp địa ốc xoay xở kìm đà tăng giá nhà
Vinhomes Green Paradise giải bài toán hút cư dân về Cần Giờ như thế nào?
'Nhà giàu cũng khóc' vì biệt thự, liền kề khó bán
[Interactive] 148 dự án với hàng nghìn căn hộ giá trên dưới 1 tỷ đồng xuất hiện tại Hà Nội
Cùng chuyên mục
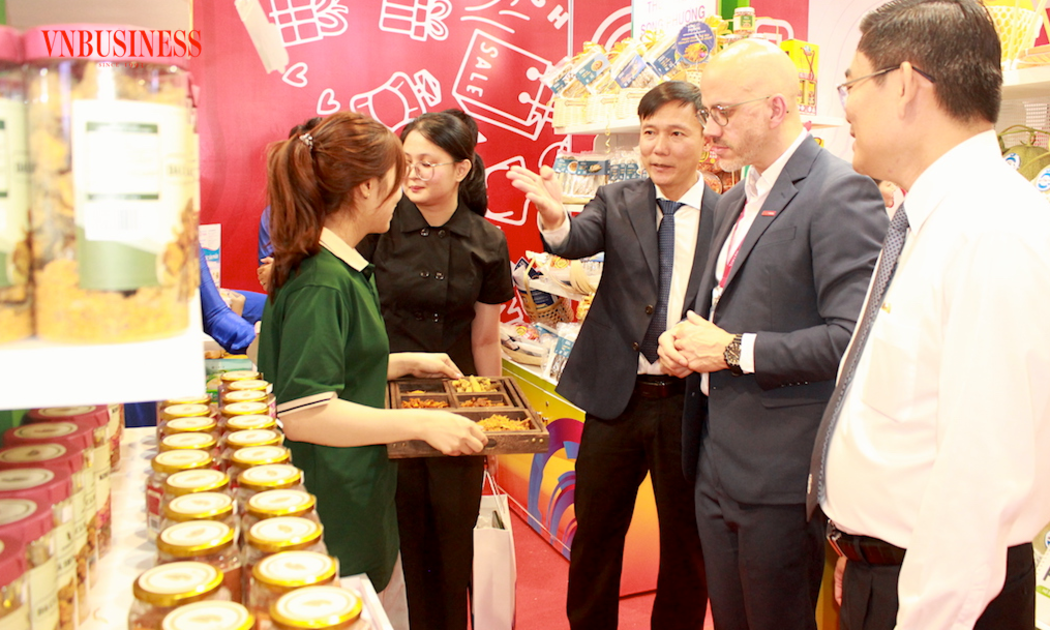
Thực phẩm Việt đạt chuẩn xuất khẩu vẫn khó lên kệ siêu thị, vì sao?
Nhiều mặt hàng thực phẩm Việt đáp ứng tiêu chuẩn khắt khe của thị trường xuất khẩu nhưng vẫn khó tìm chỗ đứng tại hệ thống bán lẻ trong nước. Trong khi đó, mạng xã hội và AI đang thay đổi cách người tiêu dùng lựa chọn sản phẩm, đặt ra yêu cầu mới về minh bạch thông tin và xây dựng niềm tin.
Liên danh để trúng thầu rồi bán thầu, thêm điểm nghẽn giải ngân đầu tư công
Bộ trưởng Bộ Xây dựng Trần Hồng Minh chỉ ra tình trạng một số nhà thầu liên danh để đáp ứng điều kiện đấu thầu, nhưng sau khi trúng nhiều dự án lại tiếp tục giao việc cho nhà thầu nhỏ hơn. Đây là một trong những nguyên nhân ảnh hưởng đến tiến độ thi công và giải ngân vốn đầu tư công.
Đơn hàng chưa kịp chốt, doanh nghiệp Việt đã phải tính ‘nước cờ’ 2027
Đơn hàng xuất khẩu cuối năm chưa kịp chốt hết, doanh nghiệp Việt đã phải tính nước cờ cho năm 2027 khi thuế quan Mỹ khó giảm nhanh, nguy cơ xuất hiện rào cản thương mại mới, còn sức mua và tiêu chuẩn liên tục biến động. Vì vậy, cần chủ động xây dựng các kịch bản thị trường, chuẩn bị sẵn năng lực sản xuất để không rơi vào thế bị động.

Việt Nam thêm cơ hội tiếp cận thị trường giàu có: Cửa đã mở không có nghĩa hàng hoá tự đi
Doanh nghiệp Việt vừa có thêm cơ hội tiếp cận các thị trường mới, giàu tiềm năng của EFTA. Nhưng lợi ích không tự động đến với doanh nghiệp. Để biến ưu đãi thuế quan thành đơn hàng thực sự, còn nhiều việc phải làm.
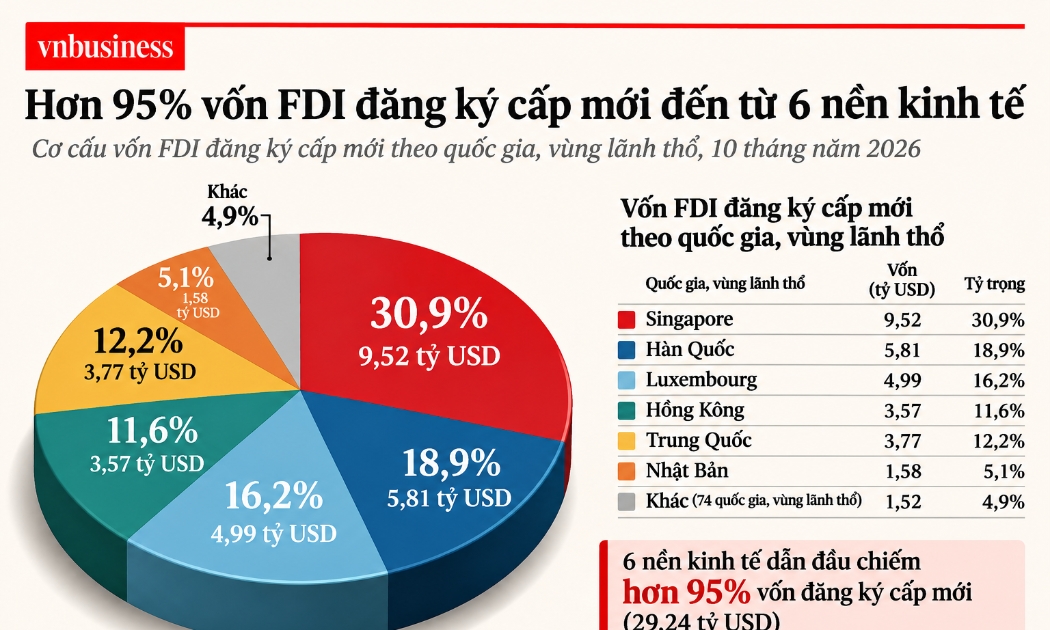
FDI đạt đỉnh 18 năm, đã đến lúc thay đổi thước đo
10 tháng đầu năm 2026, Việt Nam thu hút 54,85 tỷ USD vốn đầu tư nước ngoài đăng ký, tăng 74% và đạt mức cao nhất kể từ năm 2008. Tuy nhiên, vốn thực hiện chỉ tăng 13,1%. Khoảng cách giữa hai con số này là điều cần được nhìn nhận kỹ hơn.
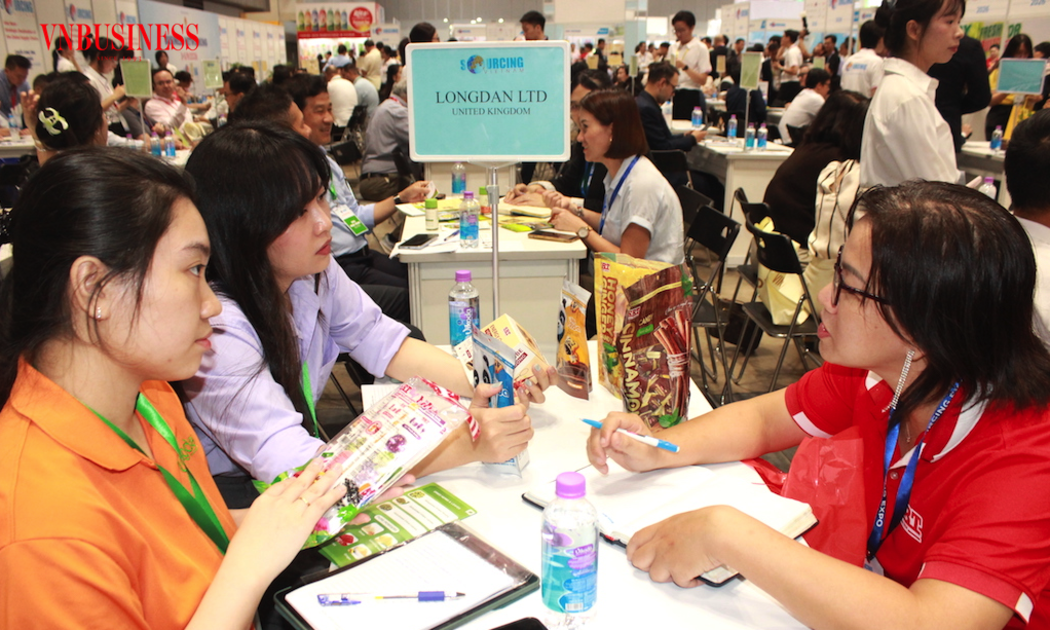
Mùa cao điểm xuất khẩu: Hàng Việt mắc kẹt giữa tiêu chuẩn mới và chi phí hạn ngạch
Mùa cao điểm xuất khẩu đang vào guồng, nhưng hàng Việt vẫn chịu sức ép từ những tiêu chuẩn ngày càng khắt khe và chi phí hạn ngạch đắt đỏ. Doanh nghiệp phải cấp tốc đáp ứng yêu cầu thị trường, trong khi cơ quan quản lý cần đẩy mạnh đàm phán tháo gỡ những bất cập về hạn ngạch để giữ đơn hàng, bảo toàn lợi thế cạnh tranh.



 Magazine
[Interactive] 148 dự án với hàng nghìn căn hộ giá trên dưới 1 tỷ đồng xuất hiện tại Hà Nội
Hà Nội đang triển khai kế hoạch phát triển 148 dự án nhà ở xã hội trong giai đoạn 2026-2030, với quy mô khoảng 135.602 căn hộ, mục tiêu hoàn thành tối thiểu 120.000 căn.


Đừng bỏ lỡ

 Tăng trưởng kinh tế hai con số và bài toán an ninh năng lượng
Mục tiêu tăng trưởng kinh tế hai con số đang đặt ra yêu cầu ngày càng lớn đối với hệ thống năng lượng quốc gia. Bảo đảm nguồn cung điện ổn định, phát triển hạ tầng truyền tải và nâng cao năng lực tự chủ nhiên liệu trở thành những điều kiện then chốt...