





Tăng thu từ bảo hiểm, các nhà băng mở rộng "mỏ vàng" lợi nhuận


Giữa lúc biên lãi vay sụt giảm, hoạt động phân phối và kinh doanh bảo hiểm đang bùng nổ mạnh mẽ, đóng góp hàng nghìn tỷ đồng vào doanh thu của các ngân hàng và trở thành động lực bứt phá lợi nhuận dịch vụ quan trọng.
Sự xuất hiện của các doanh nghiệp mới dự báo làm gia tăng cạnh tranh trên thị trường từ năm 2027.
Trụ cột thu nhập ngoài lãi
Nỗ lực hạ lãi suất cho vay nhằm hỗ trợ nền kinh tế đang khiến biên lãi thuần của các tổ chức tín dụng ngày càng co hẹp. Khi tăng trưởng tín dụng không còn là lời giải duy nhất cho bài toán sinh lời, khả năng khai thác các nguồn thu ngoài lãi trở thành yếu tố quyết định chất lượng kinh doanh. Trong cơ cấu này, mảng bảo hiểm đã vươn lên thành một trong những nguồn thu màu mỡ nhất, mang lại dòng tiền dồi dào và ổn định cho các nhà băng.
Số liệu từ Hiệp hội Bảo hiểm Việt Nam cho thấy, trong 9 tháng đầu năm 2026, toàn thị trường nhân thọ ghi nhận 1.141.841 hợp đồng khai thác mới, tăng 4,3% so với cùng kỳ năm trước. Mặc dù tổng doanh thu phí bảo hiểm nhân thọ ước đạt 101.621 tỷ đồng, giảm 4%, doanh thu từ các hợp đồng khai thác mới vẫn đạt con số ấn tượng 15.894 tỷ đồng.
Đáng chú ý, kênh bancassurance đã đóng góp tới gần 45% tổng doanh thu khai thác mới, bám sát kênh đại lý truyền thống với hơn 51%, trong khi các kênh khác chỉ chiếm khoảng 4%. Tỷ trọng áp đảo này khẳng định ngân hàng đang là cỗ máy bán bảo hiểm hiệu quả hàng đầu trên thị trường tài chính.
Sức bật tài chính từ bảo hiểm thể hiện rõ nét qua kết quả kinh doanh quý III của hàng loạt ngân hàng lớn, với mức tăng trưởng tính bằng lần so với cùng kỳ năm trước.
LPBank tạo nên bất ngờ lớn khi báo cáo tài chính quý III ghi nhận doanh thu từ hoạt động đại lý bảo hiểm lũy kế 9 tháng đạt khoảng 5.689 tỷ đồng. Con số này tăng tới 163% so với mức 2.160 tỷ đồng của cùng kỳ năm 2025, đưa LPBank vào nhóm có doanh thu đại lý bảo hiểm hàng đầu hệ thống.
Tại VPBank, tổng doanh thu từ dịch vụ bảo hiểm tính đến ngày 30/9 đã vượt qua mốc 5.800 tỷ đồng. Đóng góp nổi bật vào kết quả này là Bảo hiểm số OPES trong hệ sinh thái của ngân hàng, mang về hơn 3.600 tỷ đồng doanh thu chỉ trong 8 tháng đầu năm, ghi nhận mức tăng trưởng 30% so với cùng kỳ.
Tại Techcombank, doanh thu từ dịch vụ kinh doanh bảo hiểm 9 tháng đầu năm 2026 đạt 2.150 tỷ đồng, gấp 2,4 lần cùng kỳ và vượt gần 60% kết quả thực hiện của cả năm trước. Sau khi trừ chi phí, lãi thuần thu về đạt gần 1.700 tỷ đồng, tăng hơn gấp đôi.
Nhờ cú hích này, tỷ trọng đóng góp của bảo hiểm trong tổng thu nhập dịch vụ của Techcombank đã nâng từ mức 10% lên 15%. Ông Nguyễn Anh Tuấn, Phó Tổng Giám đốc Techcombank cho biết, nguồn thu từ kênh ngân hàng đã tạo đột phá thực sự, đặc biệt khi Công ty Bảo hiểm Kỹ Thương ra mắt hàng loạt sản phẩm chuyên biệt từ đầu năm để đáp ứng nhu cầu từng phân khúc.
Báo cáo của VIB cũng minh chứng cho vai trò lực đẩy của bảo hiểm đối với bức tranh tài chính chung. Trong 9 tháng, lãi thuần từ hoạt động dịch vụ của VIB đạt 4.054,7 tỷ đồng, gấp hơn 3 lần cùng kỳ, tương ứng tăng 2.782,4 tỷ đồng. Dù lãi thuần dịch vụ thanh toán chiếm phần lớn với 2.859 tỷ đồng, mảng đại lý bảo hiểm vẫn mang về khoản lãi thuần khổng lồ lên tới 1.209,3 tỷ đồng, tăng gấp hơn 3 lần so với cùng kỳ năm ngoái.
Với MB, các công ty bảo hiểm trong hệ sinh thái tiếp tục khẳng định vị thế gà đẻ trứng vàng với mức tăng trưởng hai con số trong nửa đầu năm. MB Life thu về khoảng 900 tỷ đồng phí khai thác mới trong 8 tháng, nâng tổng doanh thu phí lũy kế lên gần 3.100 tỷ đồng. Ở mảng phi nhân thọ, MIC đạt 5.064 tỷ đồng doanh thu phí bảo hiểm gốc sau 9 tháng, tăng trưởng 32%.
Ông Phạm Như Ánh, Tổng Giám đốc MB nhận định thị trường đã khởi sắc rõ rệt từ đầu năm 2026 và nhu cầu bảo vệ tài chính của người dân sẽ luôn là nền tảng để tạo ra doanh thu bền vững.
Chuyển mình làm chủ để tối đa hóa dòng tiền
Không chỉ dừng lại ở việc thu phí hoa hồng đại lý, các ngân hàng đang chuyển dịch mạnh mẽ sang hình thức trực tiếp thành lập hoặc mua lại công ty bảo hiểm. Hướng đi này giúp dòng tiền lợi nhuận từ toàn bộ chuỗi giá trị bảo hiểm chảy trọn vẹn về ngân hàng mẹ thay vì phải chia sẻ với bên thứ ba.
Tháng 8/2026, ACB đã chính thức đưa Công ty TNHH Bảo hiểm Phi nhân thọ ACB đi vào vận hành với vốn điều lệ 500 tỷ đồng. Cơ cấu vốn gồm Công ty TNHH Quản lý nợ và Khai thác tài sản ACB sở hữu 91% và Công ty Chứng khoán ACB nắm 9%. Doanh nghiệp đặt mục tiêu đầy tham vọng với doanh thu phí tăng trưởng kép trên 50% mỗi năm trong giai đoạn 2026-2030, hướng tới mốc 2.300 tỷ đồng phí gốc vào năm 2030, quy mô tài sản khoảng 2.000 tỷ đồng, thị phần vượt 1,5% và tỷ suất sinh lời trên vốn chủ sở hữu trên 20%.
Tương tự, MSB cũng vừa thông qua kế hoạch mua cổ phần hoặc thành lập mới doanh nghiệp bảo hiểm nhân thọ lẫn phi nhân thọ để tạo động lực tăng trưởng cho giai đoạn 2027-2030.
Trước đó, Công ty Cổ phần Bảo hiểm Nhân thọ LP được cấp phép hồi tháng 6 đã đổi tên thành Công ty Cổ phần Bảo hiểm Nhân thọ Sacom sau đó hơn hai tháng. Tại VPBank, thương hiệu VPLife dự kiến sẽ hoạt động từ quý I/2027.
Xu hướng này tiếp nối thành công của các mô hình đã định hình lâu năm như BIDV gắn liền với BIC và liên doanh BIDV MetLife, VietinBank với VBI, Agribank với ABIC, hay MB với MIC và MB Life.
Theo phân tích từ Công ty Chứng khoán Vietcombank, sở hữu công ty bảo hiểm là bước đi chiến lược dài hạn giúp ngân hàng tận dụng tối đa cơ sở dữ liệu khách hàng, nền tảng số và mạng lưới phòng giao dịch sẵn có để tối ưu hóa nguồn thu.
Dù vậy, để mảng bảo hiểm thực sự trở thành nguồn thu ổn định, các nhà băng phải song hành giữa bài toán tăng trưởng doanh số với nghĩa vụ chi trả quyền lợi minh bạch.
Con số 55.733 tỷ đồng mà các công ty nhân thọ đã bồi thường trong 9 tháng, tăng 21,5% so với cùng kỳ, là minh chứng cho thấy chất lượng tư vấn và sự hài lòng của khách hàng mới chính là gốc rễ giữ cho dòng doanh thu nghìn tỷ tiếp tục sinh sôi.
Huyền Anh
Giá dầu thế giới tăng mạnh, cổ phiếu dầu khí Việt Nam vẫn chìm trong sắc đỏ
Lợi nhuận tăng hơn 930 lần, Điện Quang vẫn mắc kẹt ở dòng tiền
Thế Giới Di Động tăng mạnh quy mô đầu tư tài chính, dòng tiền đầu tư âm hơn 10.000 tỷ đồng
Sợi Thế Kỷ tăng doanh thu nhưng chưa thoát lỗ, gánh nặng lãi vay đè nặng
Từ chính sách 0 đồng đến chiết khấu 30%, người mua nhà vẫn lo mắc 'bẫy nợ' dài hạn?
Giá nhà đất giảm khắp nơi, rót tiền ‘bắt đáy’ thế nào để giảm rủi ro?
Người mua nhà tiếp tục 'dò đáy', cách nào kích thanh khoản?
Bất động sản Đà Nẵng tiếp tục phân hóa mạnh?
Cùng chuyên mục
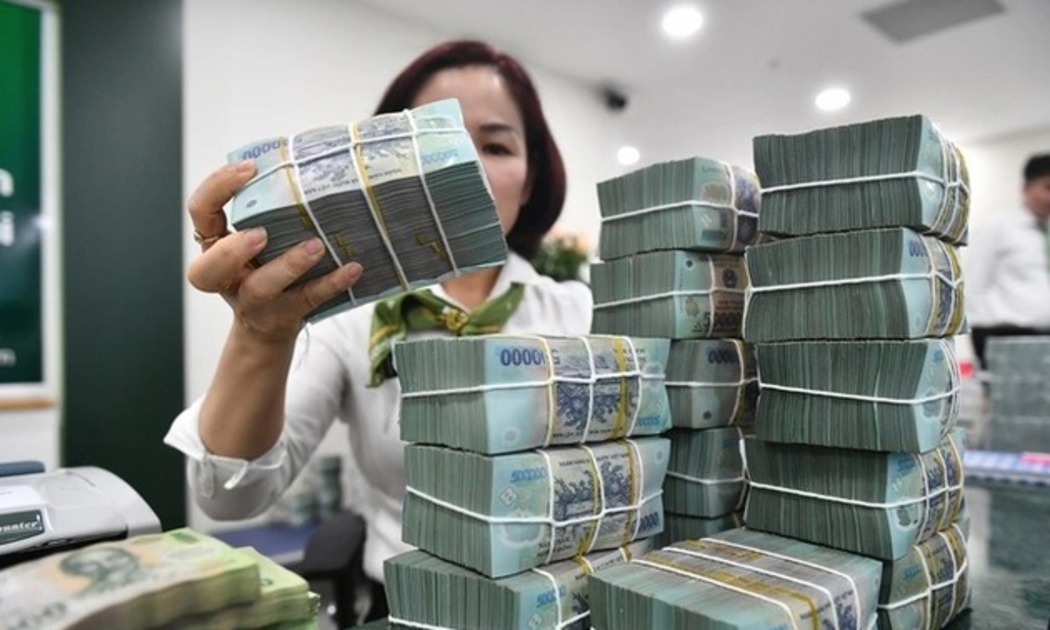
Ngân sách 2026 ước vượt thu nửa triệu tỷ đồng, động lực đến từ đâu?
Sự bứt phá từ khối kinh tế ngoài quốc doanh và dòng tiền đất đai giúp thu ngân sách năm 2026 dự kiến chạm mốc 3,055 triệu tỷ đồng, tạo dư địa để Chính phủ trình Quốc hội kế hoạch chi năm 2027 vượt ngưỡng 4 triệu tỷ đồng.
3 năm liên tiếp - VietinBank được vinh danh “Ngân hàng Bán lẻ tiêu biểu”
Năm 2026 là năm thứ 3 liên tiếp thương hiệu Bán lẻ của VietinBank được ghi nhận tại Lễ trao giải thường niên của Tập đoàn Dữ liệu Quốc tế (IDG) ngày 30/9/2026 tại TP. Hồ Chí Minh. VietinBank tiếp tục khẳng định vị thế của Ngân hàng Bán lẻ hàng đầu tại Việt Nam luôn đồng hàng cùng khách hàng, đẩy mạnh chuyển đổi số và không ngừng đổi mới sản phẩm, dịch vụ.
Hơn 2,5 triệu doanh nghiệp chờ giải thể được đề xuất xóa nợ môn bài và tiền phạt
Bộ Tài chính đang lấy ý kiến về dự thảo Nghị quyết của Quốc hội nhằm xóa nợ lệ phí môn bài và tiền chậm nộp cho hơn 2,5 triệu người nộp thuế ngừng hoạt động, mở lối thoát dứt điểm cho khối nợ gần 28.000 tỷ đồng tồn đọng suốt nhiều năm.
TNG lập đỉnh lợi nhuận quý, dòng tiền kinh doanh vẫn âm gần 700 tỷ đồng
Công ty CP Đầu tư và Thương mại TNG ghi nhận lợi nhuận sau thuế quý III/2026 đạt 151,5 tỷ đồng, mức cao nhất theo quý kể từ khi niêm yết. Tuy nhiên, dòng tiền kinh doanh âm hơn 696 tỷ đồng trong 9 tháng, trong khi dư nợ vay tiếp tục tăng.
Giá vàng trong nước bật tăng 700.000 đồng/lượng
Thị trường vàng trong nước chứng kiến sự hồi phục từ các thương hiệu vàng lớn, với mức tăng tới 700.000 đồng/lượng ở cả vàng miếng và vàng nhẫn. Ngược chiều, giá vàng thế giới giảm nhẹ.
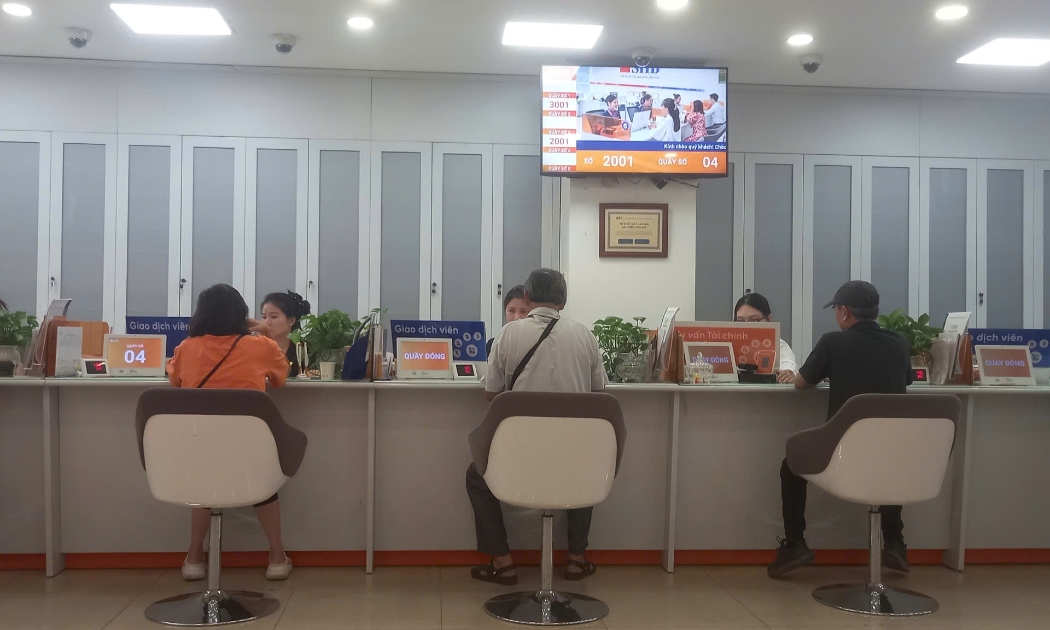
Nghịch lý “sóng ngầm” lãi suất tiết kiệm sau mệnh lệnh hành chính
Dù Ngân hàng Nhà nước liên tục phát đi các chỉ thị cứng rắn nhằm ghìm cương lãi suất, cuộc đua huy động vốn trên thực tế vẫn chưa thể hạ nhiệt. Dưới vỏ bọc những biểu niêm yết “đẹp mắt”, một cuộc giằng co thanh khoản khốc liệt vẫn đang âm thầm diễn ra.
 Infographic
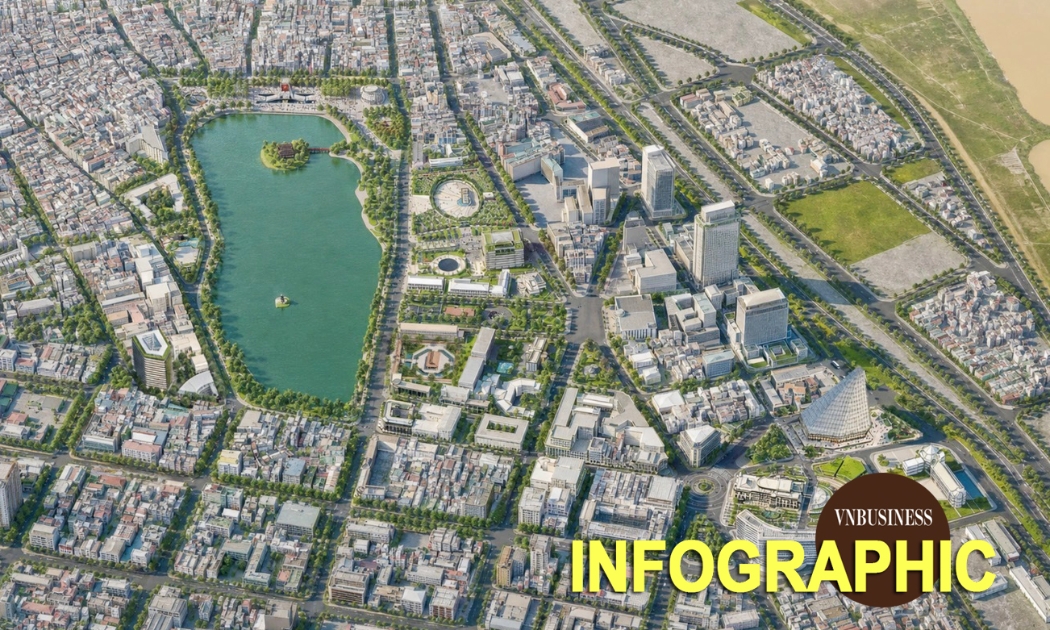
Phương án tái thiết hồ Gươm với tổng vốn hơn 22.200 tỷ đồng, dân cư khu vực nào có thể bị ảnh hưởng?
UBND TP Hà Nội vừa trình HĐND thành phố xem xét chủ trương đầu tư dự án cải tạo, chỉnh trang, tái thiết không gian hồ Hoàn Kiếm và vùng phụ cận, với tổng mức đầu tư sơ bộ khoảng 22.229 tỷ đồng. Nội dung dự kiến được xem xét tại kỳ họp chuyên đề ngày 28/10.
Đừng bỏ lỡ

 Phát huy sức mạnh kinh tế tập thể thúc đẩy tăng trưởng hai con số
Trong bối cảnh nền kinh tế hướng tới mục tiêu tăng trưởng hai con số, kinh tế tập thể với nòng cốt là các HTX cần phát huy vai trò liên kết sản xuất, nâng cao giá trị hàng hóa và mở rộng thị trường. Thực tiễn tại Đồng Tháp cho thấy, khi các nguồn...