





Nợ xấu KienlongBank tăng 16,7%, dư nợ xây dựng vượt 41.000 tỷ đồng


Nợ xấu của KienlongBank tăng 16,7% sau 9 tháng đầu năm 2026, lên hơn 1.557 tỷ đồng, trong khi dư nợ cho vay xây dựng vượt 41.000 tỷ đồng, chiếm 52,4% tổng dư nợ. Diễn biến này xuất hiện trong bối cảnh thu nhập lãi thuần quý III giảm 10,7% và lợi nhuận trước thuế đi xuống so với cùng kỳ.
Ngân hàng TMCP Kiên Long (KienlongBank, HoSE: KLB) ghi nhận lợi nhuận trước thuế đạt 537,2 tỷ đồng trong quý III/2026, giảm 12,7% so với cùng kỳ năm trước. Lũy kế 9 tháng, chỉ tiêu này đạt 1.712,9 tỷ đồng, tăng 11,5%.
Trong quý III, thu nhập lãi và các khoản tương tự đạt 2.562,7 tỷ đồng, tăng 18,3%. Tuy nhiên, chi phí lãi tăng nhanh hơn, ở mức 42,1%, lên 1.689,2 tỷ đồng. Do đó, thu nhập lãi thuần giảm 10,7%, còn 873,6 tỷ đồng.
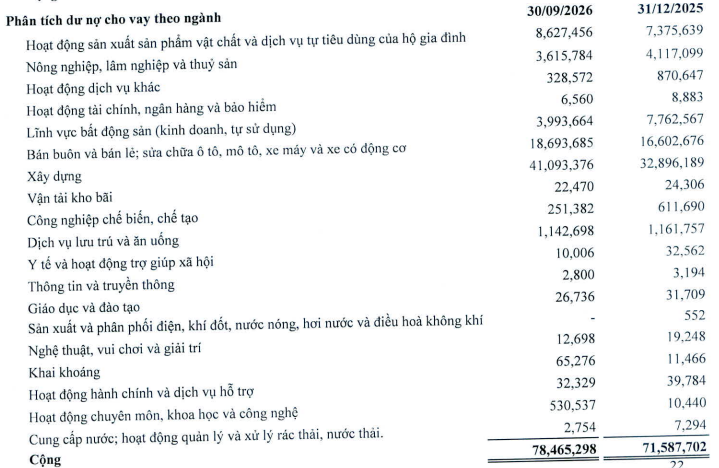
Ở hoạt động tín dụng, dư nợ cho vay khách hàng đạt 78.465,3 tỷ đồng tại ngày 30/9/2026, tăng 9,6% so với cuối năm 2025. Trong đó, dư nợ ngành xây dựng tăng gần 25%, lên 41.093,4 tỷ đồng, còn tổng nợ xấu nhóm 3–5 tăng 16,7%, lên 1.557,5 tỷ đồng.
Thu nhập lãi thuần giảm, nợ xấu tăng nhanh hơn dư nợ
Báo cáo tài chính hợp nhất quý III/2026 cho thấy hoạt động kinh doanh của KienlongBank chịu sức ép từ chi phí vốn tăng nhanh. Trong quý, ngân hàng ghi nhận mức tăng khoảng 396 tỷ đồng thu nhập lãi, nhưng chi phí lãi tăng hơn 500 tỷ đồng so với cùng kỳ. Chênh lệch này khiến thu nhập lãi thuần giảm dù nguồn thu lãi vẫn tăng.
Tính chung 9 tháng đầu năm, thu nhập lãi đạt 7.332,3 tỷ đồng, tăng 19,2%; chi phí lãi tăng 31,6%, lên 4.532,2 tỷ đồng. Thu nhập lãi thuần theo đó đạt 2.800,1 tỷ đồng, chỉ tăng 3,3%.
Lãi từ cho vay vẫn là nguồn thu chủ lực, đạt 6.302,2 tỷ đồng trong 9 tháng, tăng 16,8%. Tuy nhiên, chi phí trả lãi tiền gửi tăng 37,9%, lên 4.270,7 tỷ đồng. Trong khi đó, tiền gửi khách hàng đạt 81.826,7 tỷ đồng vào cuối tháng 9, tăng 13,6% so với đầu năm.
Cơ cấu huy động cũng có sự dịch chuyển. Tiền gửi và tiết kiệm không kỳ hạn bằng đồng Việt Nam và ngoại tệ giảm từ 5.860,9 tỷ đồng xuống 4.896,1 tỷ đồng, khiến tỷ trọng trong tổng tiền gửi khách hàng giảm từ 8,14% còn 5,98%. Ngược lại, tiền gửi tiết kiệm có kỳ hạn bằng đồng Việt Nam tăng lên 73.717,8 tỷ đồng. Tỷ trọng tiền gửi không kỳ hạn thu hẹp có thể làm giảm lợi thế huy động vốn chi phí thấp của ngân hàng.
Trong khi đó, lãi thuần dịch vụ quý III đạt 133,7 tỷ đồng, giảm 18,5%; lũy kế 9 tháng đạt 323,1 tỷ đồng, giảm 31,6%. Riêng doanh thu dịch vụ thanh toán giảm từ 447 tỷ đồng xuống 309,1 tỷ đồng. Ở chiều ngược lại, lãi thuần ngoại hối trong 9 tháng đạt 127,7 tỷ đồng, tăng hơn gấp đôi; lãi thuần hoạt động khác đạt 353,1 tỷ đồng, tăng 26,4%.
Về chi phí, tổng thu nhập hoạt động quý III tăng khoảng 1,7%, nhưng chi phí hoạt động tăng 36,4%. Lợi nhuận trước dự phòng rủi ro tín dụng giảm từ 754,4 tỷ đồng xuống 604,1 tỷ đồng. Đây là một trong những yếu tố gây sức ép lên lợi nhuận quý, bên cạnh diễn biến thu nhập lãi thuần.
Trong khi hiệu quả kinh doanh quý III suy giảm, chất lượng tín dụng cũng ghi nhận những biến động cần theo dõi. Tổng nợ xấu nhóm 3–5 tăng từ 1.334,7 tỷ đồng cuối năm 2025 lên 1.557,5 tỷ đồng tại ngày 30/9/2026, tương ứng tăng 16,7%. Tỷ lệ nợ xấu tăng từ 1,86% lên 1,98%.
Đáng chú ý, nợ nhóm 5 – nợ có khả năng mất vốn – tăng 24,8%, lên 780,4 tỷ đồng. Mức tăng này cao hơn tốc độ tăng chung của tổng nợ xấu, cho thấy quy mô nợ thuộc nhóm có mức độ rủi ro cao nhất trong phân loại nợ đã gia tăng đáng kể.
Số dư dự phòng rủi ro cho vay khách hàng đạt gần 1.260 tỷ đồng, trong khi tỷ lệ bao phủ nợ xấu giảm từ khoảng 88% xuống 80,9%. Tỷ lệ bao phủ giảm phản ánh bộ đệm dự phòng tương đối thấp hơn so với quy mô nợ xấu, là chỉ tiêu cần tiếp tục theo dõi nếu nợ nhóm 3–5 tăng trong các kỳ tới.
Một khoản mục khác đáng chú ý là lãi phải thu từ hoạt động tín dụng. Số dư này tăng từ 1.656,2 tỷ đồng cuối năm 2025 lên 2.120,8 tỷ đồng vào cuối tháng 9/2026, tương ứng tăng 28,1%, cao hơn đáng kể so với mức tăng 9,6% của dư nợ cho vay. Lãi phải thu không đồng nghĩa với nợ xấu, nhưng diễn biến tăng nhanh là yếu tố cần được xem xét cùng khả năng thu hồi lãi và chất lượng các khoản vay.
Dư nợ xây dựng chiếm 52,4% tổng cho vay
Tại ngày 30/9/2026, dư nợ cho vay khách hàng của KienlongBank đạt 78.465,3 tỷ đồng, tăng 9,6% so với đầu năm. Trong đó, cho vay ngành xây dựng tăng từ 32.896,2 tỷ đồng lên 41.093,4 tỷ đồng, tương ứng tăng khoảng 8.197 tỷ đồng, hay 24,9%.
Mức tăng riêng của dư nợ xây dựng lớn hơn mức tăng ròng gần 6.878 tỷ đồng của toàn danh mục cho vay khách hàng trong cùng kỳ. Tỷ trọng cho vay ngành này theo đó tăng từ khoảng 46% lên 52,4% tổng dư nợ.
Trong khi dư nợ xây dựng tăng, dư nợ cho vay lĩnh vực bất động sản được báo cáo phân loại riêng lại giảm từ 7.762,6 tỷ đồng xuống 3.993,7 tỷ đồng. Vì vậy, hai khoản mục này cần được phân biệt khi đánh giá cơ cấu tín dụng, thay vì mặc định chúng có cùng đặc điểm rủi ro.
Xét theo nhóm khách hàng, dư nợ cho vay các công ty trách nhiệm hữu hạn đạt 60.480,7 tỷ đồng, chiếm khoảng 77,1% tổng dư nợ. Trong khi đó, dư nợ cho vay hộ kinh doanh và cá nhân giảm từ 15.538,8 tỷ đồng xuống 14.032,1 tỷ đồng. Cơ cấu này cho thấy tín dụng của ngân hàng tập trung chủ yếu ở nhóm khách hàng doanh nghiệp.
Xuân Bắc
KOS chưa thoát vòng xoáy giảm sàn, áp lực giải chấp gia tăng
VN-Index có dấu hiệu tạo đáy, mốc 1.800 điểm thử sức dòng tiền
Lợi nhuận doanh nghiệp dược quý III/2026 phân hóa mạnh
Bức tranh trái chiều tại Địa ốc Dầu khí: Doanh thu bùng nổ, lợi nhuận chuyển từ lãi sang lỗ
Bất động sản Đà Nẵng tiếp tục phân hóa mạnh?
Ở Vinhomes Royal Island, mỗi thế hệ có thêm một lý do muốn về nhà
Chiết khấu ‘khủng’ có thực sự tốt cho người mua nhà?
Giá nhà cuối năm tiếp tục giảm?
Cùng chuyên mục
Tháng 11, Trung tâm Tài chính quốc tế TP HCM vận hành cơ chế 3 cấp độ để hút dòng vốn toàn cầu
Sau khi tiếp nhận 10 thành viên đầu tiên, Trung tâm Tài chính quốc tế TP HCM dự kiến ban hành quy chế cấp phép cho các quỹ đầu tư theo ba cấp độ trong tháng 11, hướng tới thu hút dòng vốn quốc tế vào nền kinh tế thực.
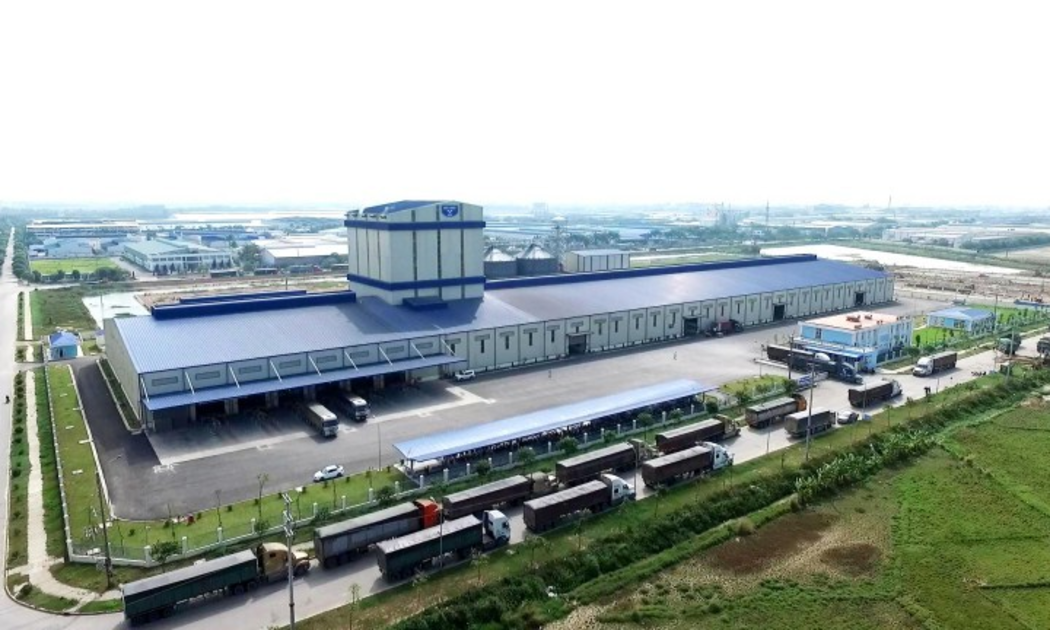
Doanh thu vượt 5.000 tỷ đồng, Nông nghiệp Hòa Phát của tỷ phú Trần Đình Long vẫn giảm lãi gần 27%
Nông nghiệp Hòa Phát ghi nhận doanh thu 5.064 tỷ đồng và lợi nhuận sau thuế 948 tỷ đồng trong 9 tháng đầu năm 2026, giảm gần 27% so với cùng kỳ.
ACB lãi hơn 16.600 tỷ đồng, được Fitch nâng hạng tín nhiệm
Sau 9 tháng năm 2026, ACB ghi nhận lợi nhuận trước thuế hơn 16.600 tỷ đồng, tín dụng tăng 11,5%. Fitch Ratings đồng thời nâng xếp hạng tín nhiệm ngân hàng lên BB, triển vọng Ổn định.
Vàng thế giới nhích tăng, vàng trong nước vẫn chịu áp lực giảm
Giá vàng quốc tế tăng 0,34% lên 4.012,20 USD/ounce, nhưng thị trường trong nước chưa đồng thuận. DOJI giảm giá cả vàng miếng và vàng nhẫn, trong khi PNJ hạ giá vàng nhẫn 400.000 đồng/lượng.
Bỏ rào cản cấp phép, vàng trang sức Việt kỳ vọng xuất khẩu tỷ USD
Nghị định mới về quản lý kinh doanh vàng mở thêm dư địa cho ngành trang sức, mỹ nghệ phát triển. Theo Hiệp hội Kinh doanh vàng Việt Nam, nếu chủ động được nguồn nguyên liệu, khoảng 25 tấn vàng chế tác phục vụ xuất khẩu có thể mang về 3,5–5 tỷ USD.
Cáp điện Taya (TYA): Dòng tiền kinh doanh âm gần 290 tỷ đồng, nợ vay tăng mạnh
Cáp điện Taya ghi nhận doanh thu 2.176,8 tỷ đồng sau 9 tháng đầu năm 2026, tăng 30,5%, nhưng lợi nhuận chỉ tăng 7,3%. Dòng tiền kinh doanh âm gần 290 tỷ đồng, trong khi dư nợ vay lên gần 1.200 tỷ đồng.
 Infographic
Biểu giá điện từ 6 bậc còn 5 bậc: Ai được lợi, ai trả thêm?
Bộ Công Thương đề xuất sớm áp dụng biểu giá điện sinh hoạt 5 bậc thay cho 6 bậc hiện hành. Theo tính toán sơ bộ, khoảng 94% khách hàng có thể giảm tiền điện, trong khi những hộ tiêu thụ trên 778 kWh/tháng sẽ phải trả nhiều hơn.
Đừng bỏ lỡ

 Giảm lãi suất cho vay, tiếp sức doanh nghiệp tăng tốc cuối năm
Các ngân hàng đồng loạt giảm lãi suất cho vay từ 1,5% đến 2% một năm, kỳ vọng giảm chi phí tài chính, khơi thông dòng vốn và tạo động lực cho doanh nghiệp mở rộng sản xuất, kinh doanh trong những tháng cuối năm.