





Nợ có khả năng mất vốn tăng mạnh


Đến thời điểm cuối tháng 2, nhiều ngân hàng thương mại lớn đã lần lượt công bố báo cáo tài chính của quý IV/2015 và báo cáo hợp nhất.Nhìn chung, tình hình lợi nhuận của các ngân hàng không có bứt phá mạnh nhưng vẫn được coi là khả quan, tuy nhiên tỷ lệ nợ có khả năng mất vốn cũng tăng mạnh hơn trên các bản báo cáo.

Nợ có khả năng mất vốn của VPBank tăng tới 162% lên 1.354 tỷ đồng, chiếm 43% tổng nợ xấu
Trong các kết quả kinh doanh là tình hình tăng trưởng tín dụng khá “nóng”. Hầu hết các ngân hàng đã báo cáo đều có mức tăng trưởng tín dụng cao hơn mức bình quân của hệ thống (18%).
Cùng với việc đẩy mạnh cho vay, chất lượng tín dụng của các ngân hàng cũng có những biến chuyển. Tỷ lệ nợ xấu tại hầu hết các ngân hàng giảm nhưng trong đó số nợ mất vốn tăng khá mạnh, nhất là ở các ngân hàng thương mại nhà nước, khiến chi phí dự phòng rủi ro vẫn lớn, ăn mòn vào lợi nhuận ngân hàng.
Đáng chú ý về chất lượng tín dụng là VPBank, mặc dù nợ xấu của toàn hệ thống giảm nhưng nợ xấu của ngân hàng này lại tăng từ 2,53% lên 2,69%, trong khi dư nợ cho vay cũng tăng cao nhất trong số các ngân hàng đã công bố (49%). Đặc biệt là nợ có khả năng mất vốn của ngân hàng tăng tới 162% lên 1.354 tỷ đồng, chiếm 43% tổng nợ xấu.
Một ngân hàng khác cũng có mức tăng trưởng tín dụng cao nhưng chất lượng tín dụng đi xuống là Sacombank. Do tác động từ việc sáp nhập với Southern Bank, tỷ lệ nợ xấu của ngân hàng đã tăng từ 1,19% lên 1,87% vào cuối năm 2015. Trong đó nợ có khả năng mất vốn tăng đột biến từ 980 tỷ đồng lên 3.029 tỷ đồng. Theo đó, ngân hàng đã phải tăng trích lập dự phòng rủi ro tới 2.287 tỷ đồng, khiến lợi nhuận bị giảm mạnh.
Tại một số ngân hàng thương mại nhà nước khác, tỷ lệ nợ mất vốn cũng tăng cao. Tại Vietinbank, nợ xấu giảm từ 1,1% xuống còn 0,9% nhưng trong đó nợ có khả năng mất vốn lại tăng 34%, từ 2.084 tỷ đồng lên 2.795 tỷ đồng. Theo đó, mức trích dự phòng rủi ro tăng 19,2%, chiếm tới 38,9% lợi nhuận trước thuế của ngân hàng.
Tại Vietcombank, mặc dù tỷ lệ nợ xấu giảm từ 2,3% năm 2014 xuống mức 2% cuối năm 2015, nhưng nợ có khả năng mất vốn tăng tới 58,8% lên mức 5.672 tỷ đồng, chiếm 73% tổng số nợ xấu. Vì vậy, dự phòng rủi ro của Vietcombank đã tăng 14,7% và bằng xấp xỉ một nửa số lợi nhuận trước thuế trước dự phòng.
Còn tại BIDV, tỷ lệ nợ xấu cũng giảm từ 2% năm 2014 xuống 1,62% cuối năm 2015. Tuy nhiên, số nợ có khả năng mất vốn cũng lại tăng mạnh lên 5.193 tỷ đồng, tương đương mức tăng 59% và bằng hơn một nửa số nợ xấu. BIDV cũng đã trích lập dự phòng rủi ro 5.802 tỷ đồng, chiếm 42,2% lợi nhuận trước dự phòng.
Nhìn lại một số chỉ tiêu quan trọng từ những ngân hàng tiêu biểu trên, có thể thấy không dễ dàng để các ngân hàng đạt được cùng lúc các mục tiêu đẩy mạnh tăng trưởng, nâng cao lợi nhuận và cải thiện chất lượng tín dụng. Mục tiêu này sẽ càng khó khăn hơn trong năm 2016, khi mục tiêu tăng trưởng tín dụng toàn ngành là 18% trong bối cảnh nền kinh tế được dự báo sẽ phục hồi chậm hơn với những biến động khó lường.
H.Trang
PNJ giảm gần một nửa: Cẩn trọng bẫy bắt đáy cổ phiếu
Sacombank tăng tốc trên sàn chứng khoán, PNJ giảm sâu phiên thứ 3 liên tiếp
Lãi chưa đầy 16 tỷ đồng, Than Cao Sơn xuất hiện khoản dự phòng hơn 333 tỷ đồng
Giá nhà cuối năm tiếp tục giảm?
Dòng tiền căn hộ Sun Group Nam Hà Nội qua góc nhìn nhà đầu tư
Vinhomes Royal Island biến sức hút điểm đến thành cơ hội cho người kinh doanh
Giá nhà giảm đến mức nào là ‘vừa túi tiền’?
Cùng chuyên mục
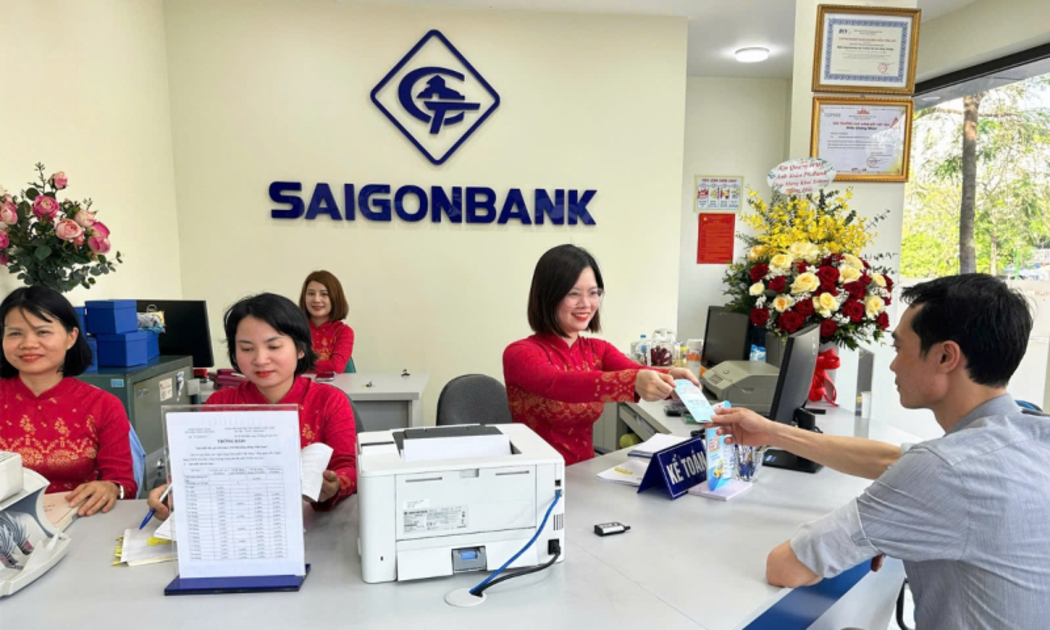
Hai ngân hàng báo lãi quý III đi lùi, trong đó một đơn vị giảm hơn 76%
Lợi nhuận quý III/2026 của Saigonbank giảm hơn 76% so với cùng kỳ, trong khi PGBank cũng ghi nhận lợi nhuận đi xuống. Đáng chú ý, tỷ lệ nợ xấu của cả hai ngân hàng đều vượt 3%, riêng PGBank lên 3,93% sau 9 tháng.
Doanh nghiệp “chết lâm sàng” chần chừ khai tử, ngóng chờ chính sách
Hiện vẫn còn hàng trăm nghìn doanh nghiệp ngừng hoạt động nhưng chưa thể “khai tử”, phần vì hồ sơ phức tạp, phần do nhiều chủ doanh nghiệp giữ tâm lý chờ đợi chính sách mà chưa chủ động phối hợp.
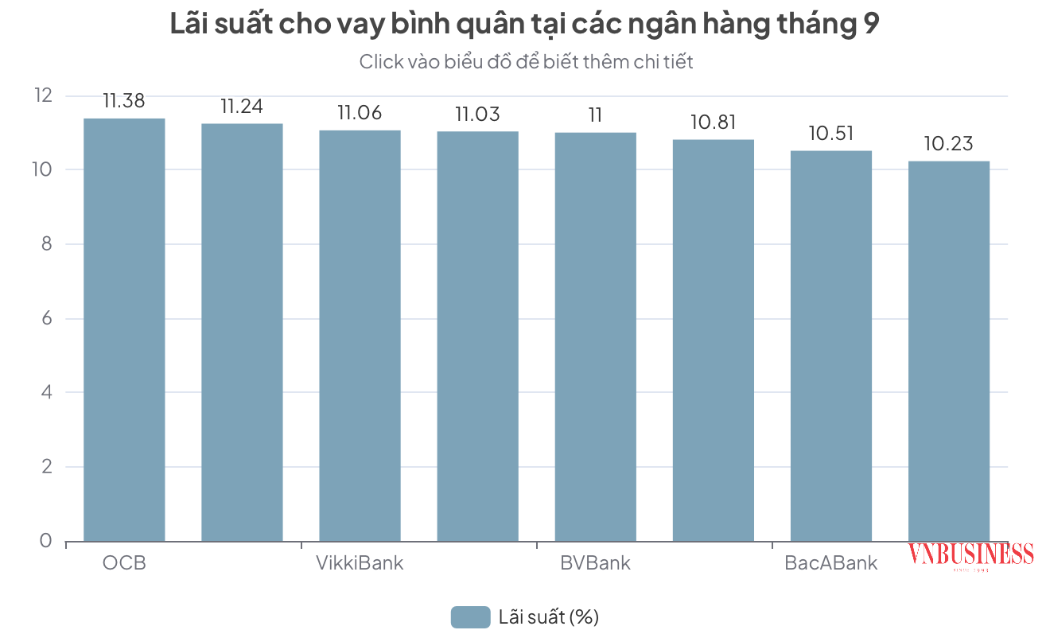
Ngân hàng hạ lãi suất, cho vay bất động sản sẽ ra sao?
Trước làn sóng hạ lãi suất huy động và cho vay theo yêu cầu từ cơ quan quản lý, thị trường kỳ vọng dòng vốn giá rẻ sẽ thẩm thấu đến người mua nhà.
Nhu cầu vốn 38,5 triệu tỷ đồng, áp lực lớn với ngân hàng
Nhu cầu vốn đầu tư giai đoạn 2026-2030 lên tới 38,5 triệu tỷ đồng, trong khi ngân hàng vẫn cung ứng hơn 50% nguồn vốn cho nền kinh tế. Các chuyên gia cảnh báo áp lực thanh khoản và đề xuất phát triển thị trường vốn, huy động nguồn lực ngoài ngân hàng để đáp ứng nhu cầu tăng trưởng.
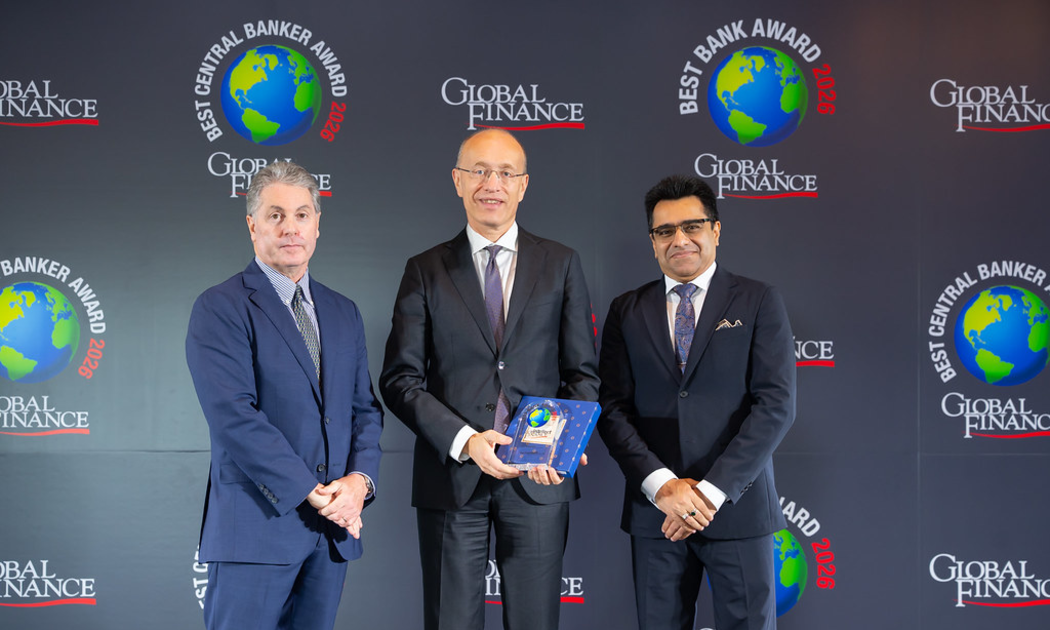
Techcombank lần thứ 3 liên tiếp nhận giải “Ngân hàng Tốt nhất Việt Nam” từ Global Finance
Ngân hàng TMCP Kỹ thương Việt Nam (Techcombank) tiếp tục được Tạp chí tài chính quốc tế Global Finance trao giải “Ngân hàng Tốt nhất Việt Nam 2026” tại lễ trao giải World’s Best Banks Awards diễn ra bên lề Hội nghị Thường niên IMF/World Bank tại khách sạn Dusit Thani Bangkok, Thái Lan.
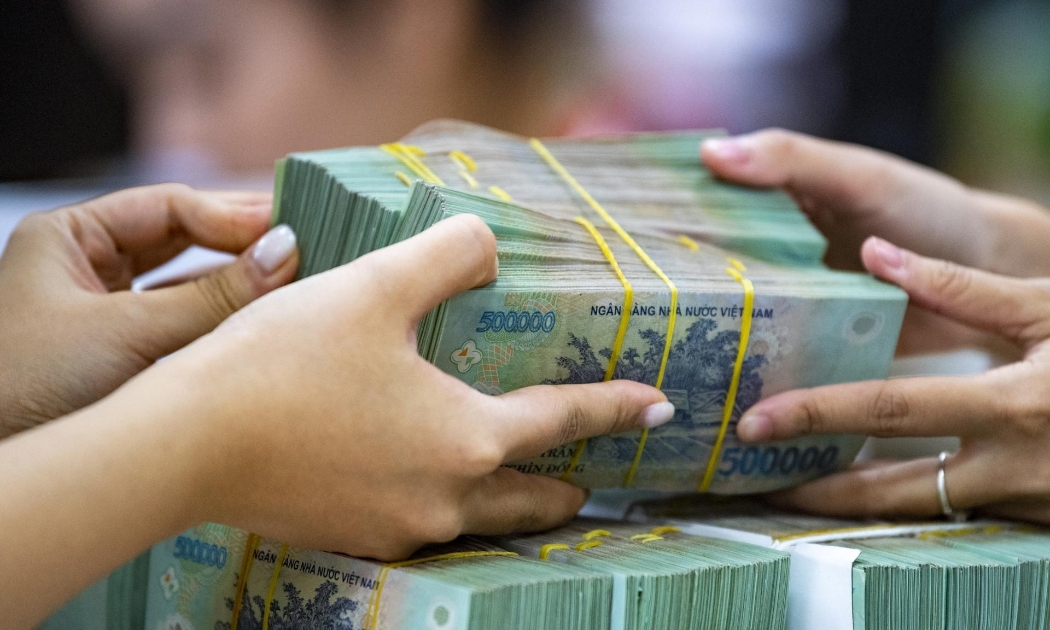
Làm sao để lãi suất thực sự giảm sâu và thực chất?
Bất chấp các gói ưu đãi rầm rộ, lãi vay thực tế vẫn neo cao. Giới chuyên gia cảnh báo việc hạ lãi suất không thực chất nếu ngân hàng không chịu giảm kỳ vọng lợi nhuận và chấm dứt thỏa thuận ngầm lãi suất huy động.
 Infographic
Biểu giá điện từ 6 bậc còn 5 bậc: Ai được lợi, ai trả thêm?
Bộ Công Thương đề xuất sớm áp dụng biểu giá điện sinh hoạt 5 bậc thay cho 6 bậc hiện hành. Theo tính toán sơ bộ, khoảng 94% khách hàng có thể giảm tiền điện, trong khi những hộ tiêu thụ trên 778 kWh/tháng sẽ phải trả nhiều hơn.
Đừng bỏ lỡ
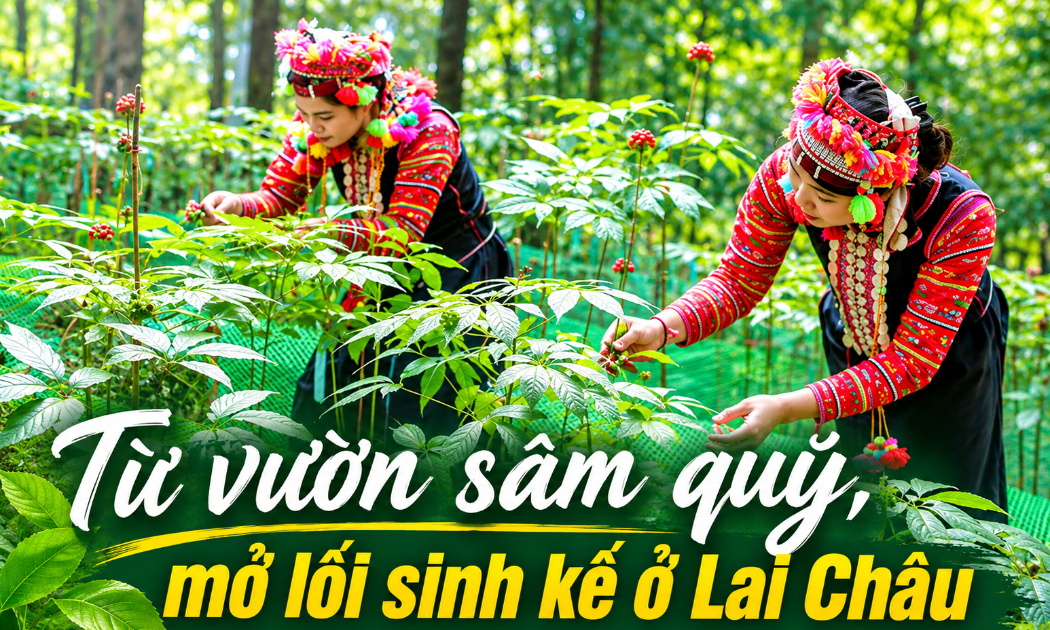

 Từ vườn sâm quý, mở lối sinh kế ở Lai Châu
Giữa núi rừng của tỉnh Lai Châu, cây sâm bản địa đang mở ra hướng phát triển kinh tế mới cho người dân vùng cao. Thông qua bảo tồn giống, tổ chức sản xuất và chuyển giao kỹ thuật, HTX Bảo tồn và Phát triển giống Sâm núi Lai Châu từng bước tạo việc...