


Ngân hàng dự kiến nới lỏng điều kiện vay vốn cho khách hàng cá nhân


Trong 6 tháng đầu năm, các ngân hàng dự kiến giữ ổn định các điều kiện và điều khoản cho vay tổng thể đối với khách hàng doanh nghiệp, nhưng nới lỏng hơn đối với khách hàng cá nhân.
Ngân hàng Nhà nước vừa công bố kết quả cuộc điều tra xu hướng tín dụng của các tổ chức tín dụng và chi nhánh ngân hàng nước ngoài tại Việt Nam (TCTD).
Theo kết quả điều tra, các TCTD cho biết căn cứ chủ yếu của xu hướng “nới lỏng” nhẹ tiêu chuẩn tín dụng trong 6 tháng cuối năm 2024 và dự kiến trong 6 tháng đầu năm 2025 trên cơ sở đánh giá triển vọng kinh tế vĩ mô khả quan và tác động tích cực của chính sách định hướng/quản lý phát triển các ngành kinh tế của Chính phủ và chính sách định hướng/quản lý tín dụng của Chính phủ/NHNN.
Dự kiến cho cả năm 2025, các TCTD tiếp tục giữ nguyên hoặc nới lỏng nhẹ tiêu chuẩn tín dụng tổng thể của đơn vị mình đối với tất cả các nhóm khách hàng, trong đó ưu tiên nới lỏng tiêu chuẩn tín dụng đối với nhóm khách hàng doanh nghiệp.
Tuy nhiên, về các điều khoản và điều kiện cho vay, các TCTD dự kiến giữ ổn định các điều kiện và điều khoản cho vay tổng thể đối với khách hàng doanh nghiệp như 6 tháng cuối năm 2024 theo hướng “thắt chặt nhẹ” để quản trị rủi ro tốt hơn trong bối cảnh rủi ro khách hàng vẫn gia tăng. Ngược lại, với khách hàng cá nhân, các ngân hàng dự kiến sẽ thực hiện nới lỏng hơn.
Theo đánh giá của các TCTD, 6 tháng đầu năm 2025 và cả năm 2025, nhu cầu tín dụng tiếp tục tăng đối với tất cả các lĩnh vực, đối tượng, loại tiền và kỳ hạn.
Trong 4 lĩnh vực chính được thống kê, tại kỳ điều tra này, lĩnh vực phát triển công nghiệp và xây dựng có tỷ lệ TCTD dự báo nhu cầu vay vốn tăng cao nhất trong năm 2025, tiếp đến là nhu cầu vay phục vụ đời sống và tiêu dùng và nhu cầu vay thương mại và dịch vụ; lĩnh vực vay phát triển nông, lâm, thủy sản.
Bán buôn, bán lẻ; Xuất, nhập khẩu; Vay phục vụ nhu cầu đời sống hoặc vay tiêu dùng tiếp tục là 3 lĩnh vực có tỷ lệ TCTD dự kiến là động lực tăng trưởng tín dụng cao nhất. Lĩnh vực xếp thứ tư được dự kiến là Thép và kim loại khác thay thế lĩnh vực Công nghiệp chế biến, chế tạo trong năm 2024.
Các TCTD dự báo mặt bằng rủi ro tổng thể năm 2025 sẽ không thay đổi so với năm 2024.
Trong năm 2025, rủi ro tín dụng của 10/16 lĩnh vực khảo sát được các TCTD kỳ vọng theo chiều hướng giảm (phát triển nông, lâm, thủy sản; công nghiệp chế biến, chế tạo; cho vay đầu tư ứng dụng công nghệ cao...).
Tuy nhiên, các TCTD quan ngại nguy cơ rủi ro có thể tăng nhẹ ở 5/16 lĩnh vực khảo sát bao gồm lĩnh vực xây dựng; kinh doanh bất động sản; cho vay kinh doanh tài chính, ngân hàng, bảo hiểm; cho vay đầu tư kinh doanh chứng khoán, trong đó 2 lĩnh vực được đánh giá tiềm ẩn rủi ro cao nhất là cho vay đầu tư kinh doanh bất động sản và xây dựng.
Đây cũng là các lĩnh vực mà các TCTD dự kiến vẫn tiếp tục thắt chặt cho vay, nhưng mức độ thắt chặt có thể được thu hẹp hơn so với 6 tháng cuối năm 2024.
Thanh Hoa
Fed tăng lãi suất, thanh khoản thị trường chứng khoán Việt Nam tăng thêm áp lực
BAF thêm lãnh đạo mới, lập công ty 100 tỷ khi áp lực nợ vay và định giá cao
TKV bị phạt 92,5 triệu đồng, loạt báo cáo trái phiếu công bố chậm nhiều năm
Giữa áp lực bủa vây, đại gia địa ốc còn bao nhiêu 'của để dành'?
Bài toán dòng tiền căn hộ ven sông Hàn: Giá chỉ từ 1,8 tỷ đồng, nhà đầu tư đang tính "nước cờ" gì?
Giá nhà đã thực sự giảm bao nhiêu trong cuộc ‘khủng hoảng’ thanh khoản?
Cao tốc Bảo Lộc – Liên Khương tiếp tục được bổ sung gần 3.000 tỷ đồng vốn tín dụng
Cùng chuyên mục
Người dân gửi hơn 11,2 triệu tỷ đồng vào ngân hàng giữa làn sóng lãi suất neo cao
Dòng tiền nhàn rỗi trong dân cư vẫn cấp tập chảy vào hệ thống tổ chức tín dụng để hưởng mức sinh lời hấp dẫn, đưa tổng lượng tiền gửi tiết kiệm chạm mốc kỷ lục mới chưa từng có.
HDBank tiếp tục vào Top 50 Forbes Việt Nam trong bước chuyển lớn của thị trường vốn
HDBank (HoSE: HDB) tiếp tục được vinh danh trong Top 50 Công ty niêm yết tốt nhất Việt Nam 2026 tại Diễn đàn Kinh doanh Forbes Việt Nam, diễn ra ngày 17/9 tại TP.HCM. Sự kiện năm nay đặt dấu ấn của những doanh nghiệp hàng đầu bên cạnh bước chuyển của thị trường vốn Việt Nam.
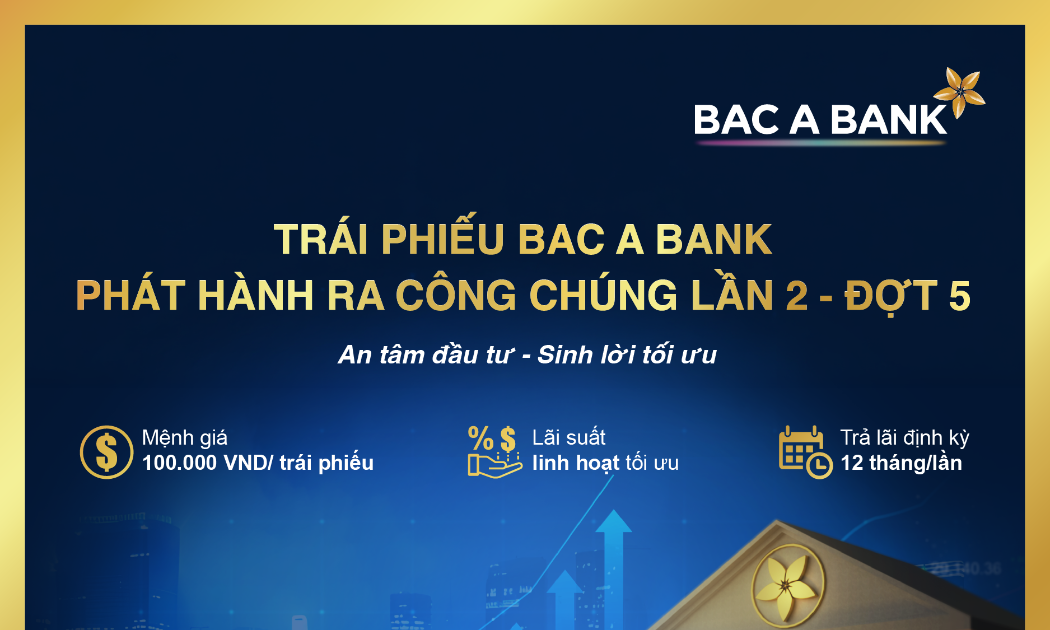
Bac A Bank tiếp tục chào bán trái phiếu ra công chúng, đa dạng lựa chọn đầu tư
Từ ngày 21/09 đến ngày 12/10/2026, Ngân hàng TMCP Bắc Á (BAC A BANK) chính thức chào bán hơn 15 triệu trái phiếu phát hành ra công chúng Lần 2 - Đợt 5, với tổng giá trị chào bán trên 1.500 tỷ đồng.
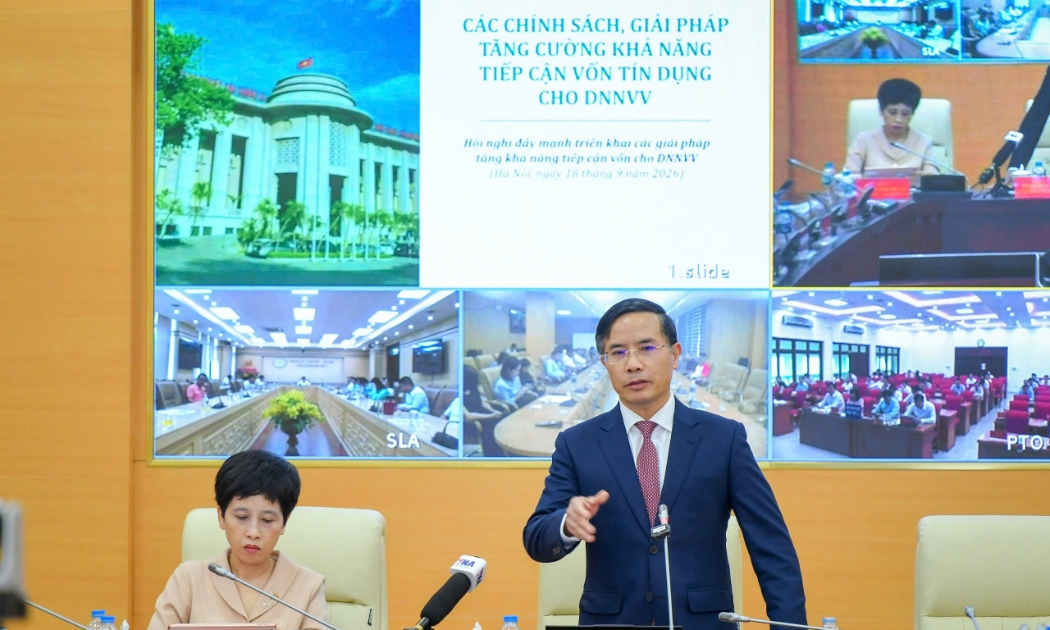
Thống đốc Phạm Đức Ấn: Không hạ chuẩn tín dụng, ngân hàng vẫn phải chủ động tìm doanh nghiệp
Ngành ngân hàng dứt khoát không đánh đổi an toàn hệ thống bằng việc hạ chuẩn tín dụng, song các nhà băng buộc phải chuyển biến mạnh mẽ về tư duy, chủ động tìm kiếm khách hàng và định giá khoản vay bằng dòng tiền thay vì chỉ nhìn vào tài sản thế chấp.

VPBank năm thứ hai liên tiếp vào top 10 ngân hàng nộp ngân sách lớn nhất
Theo VNTAX 2026, VPBank tiếp tục trong top 10 ngân hàng nộp ngân sách lớn nhất. Bên cạnh hơn 31.159 tỷ đồng thực nộp giai đoạn 2021–2025, ngân hàng còn đóng góp cho phát triển của đất nước thông qua vai trò kênh dẫn vốn, cung cấp dịch vụ tài chính và hỗ trợ cộng đồng.
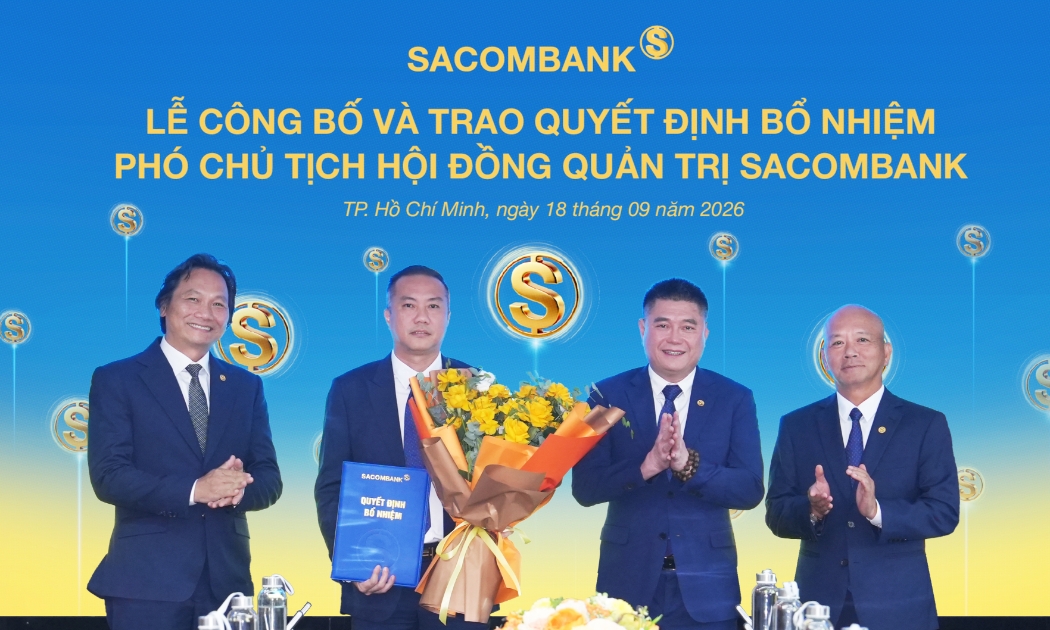
Ông Nguyễn Xuân Vũ được bầu làm Phó Chủ tịch HĐQT SACOMBANK
Hội đồng quản trị Ngân hàng TMCP Sài Gòn Tài Lộc (SACOMBANK) vừa thống nhất bầu ông Nguyễn Xuân Vũ – Thành viên HĐQT giữ chức Phó Chủ tịch HĐQT SACOMBANK nhiệm kỳ 2022 – 2026, kể từ ngày 18/09/2026.


 Infographic
So găng iPhone 18 Pro Max và Galaxy S26 Ultra: Giá chênh gần 13 triệu, công nghệ ra sao?
Cuộc đua flagship (sản phẩm chủ lực/cao cấp nhất) giữa Apple và Samsung đang nóng lên khi iPhone 18 Pro Max và Galaxy S26 Ultra sở hữu những lợi thế hoàn toàn khác biệt.
Đừng bỏ lỡ
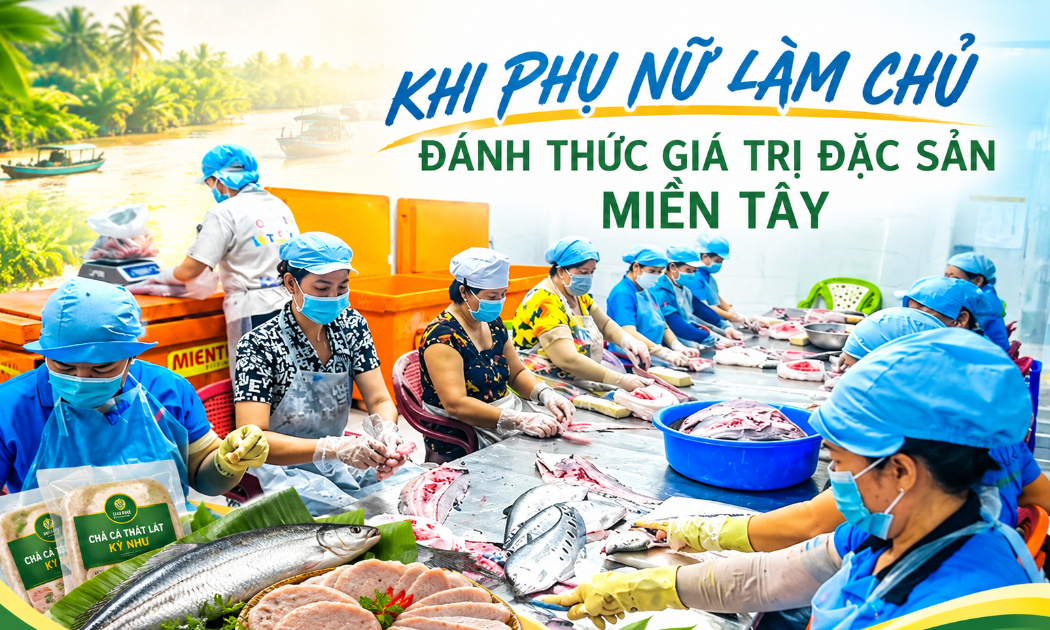

 Khi phụ nữ làm chủ - Đánh thức giá trị đặc sản miền Tây
Từ những con cá thát lát quen thuộc của miền Tây, HTX Kỳ Như (TP Cần Thơ) đã từng bước xây dựng chuỗi sản xuất, chế biến và nâng cao giá trị sản phẩm. Hành trình ấy ghi dấu vai trò ngày càng rõ nét của phụ nữ trong đổi mới sáng tạo và phát triển...