Lợi nhuận dự báo tăng mạnh, vì sao cổ phiếu GAS vẫn bị dè chừng?


Dù lợi nhuận năm 2026 của GAS được dự báo tăng hai chữ số nhờ giá năng lượng cao, dư địa tăng giá cổ phiếu lại hạn chế, trong khi rủi ro địa chính trị và biến động nhu cầu vẫn hiện hữu.
Theo cập nhật mới từ SSI Research, Tổng Công ty Khí Việt Nam - CTCP (HoSE: GAS) được nâng khuyến nghị từ “kém khả quan” lên “trung lập”. Giá mục tiêu 12 tháng cũng được điều chỉnh lên 83.400 đồng/cp, cao hơn so với trước nhưng chỉ tương đương mức tăng khoảng 1% so với thị giá hiện tại.
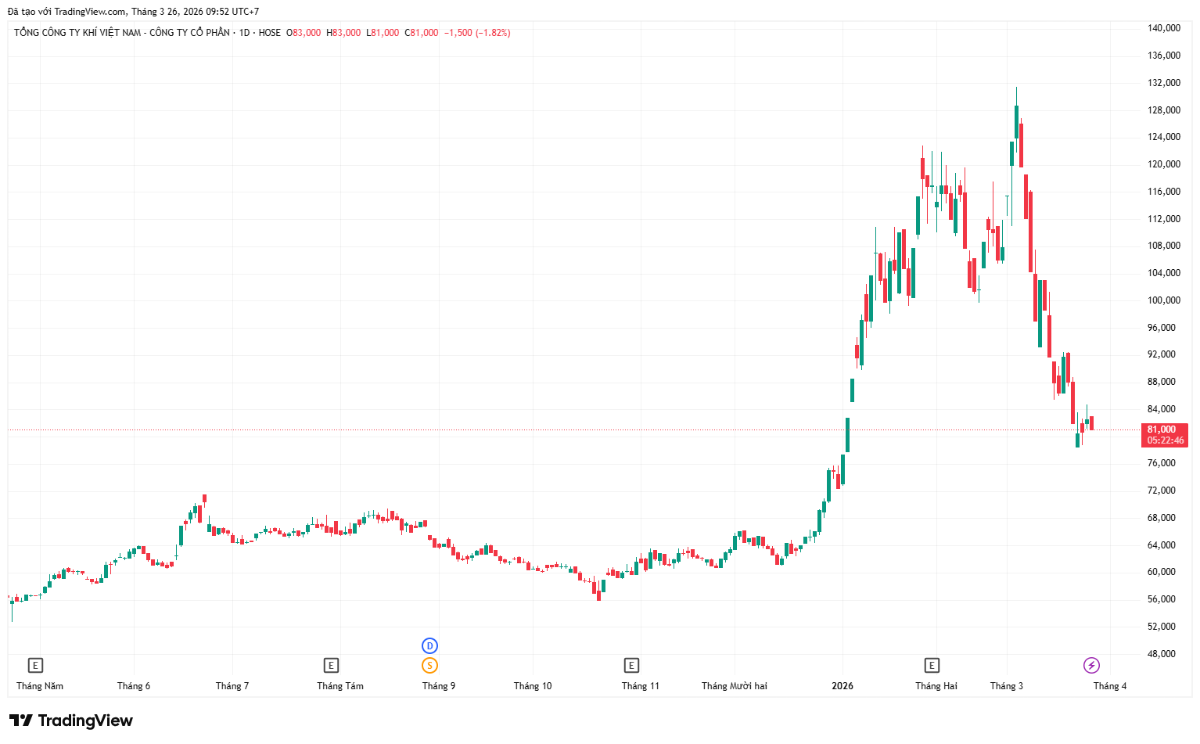
Điểm tích cực đến từ triển vọng lợi nhuận năm 2026, với mức tăng dự báo khoảng 13%. Động lực chính là biên lợi nhuận mảng khí tự nhiên được cải thiện khi giá dầu và dầu nhiên liệu (FO) duy trì ở mức cao, trong khi giá đầu vào khí khô tương đối ổn định.
Kết quả kinh doanh năm 2025 phần nào phản ánh xu hướng này. Doanh thu đạt hơn 135 nghìn tỷ đồng, tăng hơn 30% so với cùng kỳ, trong khi lợi nhuận sau thuế đạt hơn 11,5 nghìn tỷ đồng, tăng gần 10%. Tuy nhiên, mức tăng lợi nhuận có sự đóng góp đáng kể từ hoàn nhập dự phòng nợ xấu, thay vì hoàn toàn đến từ hoạt động cốt lõi.
Cơ cấu kinh doanh cũng cho thấy sự phân hóa. Mảng khí khô tiếp tục là trụ cột khi đóng góp 50-60% lợi nhuận gộp, dù sản lượng giảm nhẹ. Trong khi đó, LPG ghi nhận sản lượng tăng mạnh nhưng lợi nhuận lại suy giảm do biên lợi nhuận thu hẹp.
Một điểm mới đáng chú ý là việc GAS bắt đầu tham gia kinh doanh LNG quốc tế trong năm 2025. Hoạt động này giúp đa dạng hóa nguồn thu, nhưng biên lợi nhuận thấp hơn đáng kể so với mảng khí tự nhiên, đồng thời chịu ảnh hưởng lớn từ biến động giá và nguồn cung toàn cầu.
Yếu tố khiến giới phân tích thận trọng nằm ở rủi ro vĩ mô, đặc biệt là căng thẳng địa chính trị tại Trung Đông. Đây là khu vực cung cấp phần lớn LNG và LPG cho Việt Nam, do đó bất kỳ gián đoạn nào cũng có thể ảnh hưởng đến nguồn cung và chi phí đầu vào của GAS.
Trong ngắn hạn, giá năng lượng tăng có thể giúp cải thiện biên lợi nhuận. Tuy nhiên, nếu duy trì ở mức cao trong thời gian dài, nhu cầu tiêu thụ - đặc biệt từ lĩnh vực điện - có thể suy giảm, từ đó ảnh hưởng đến sản lượng tiêu thụ khí.
Ngoài ra, triển vọng tăng trưởng trung hạn của GAS còn phụ thuộc vào tiến độ các dự án LNG và điện khí. Việc chậm triển khai hoặc thay đổi trong quy hoạch có thể làm chậm lại động lực tăng trưởng trong các năm tới.
Trong kịch bản cơ sở, SSI Research kỳ vọng căng thẳng Trung Đông sẽ hạ nhiệt từ quý II/2026, giúp giá năng lượng ổn định trở lại. Tuy nhiên, nếu xung đột kéo dài, rủi ro về nguồn cung và chi phí có thể lấn át lợi ích từ việc giá dầu tăng.
SSI Research nhận định, dù lợi nhuận dự báo tăng trưởng tích cực, cổ phiếu GAS vẫn bị dè chừng do dư địa tăng giá hạn chế và nhiều yếu tố bất định từ môi trường vĩ mô. Điều này khiến nhà đầu tư cần cân nhắc kỹ giữa cơ hội ngắn hạn và rủi ro trung hạn.
Xuân Bắc
Bài liên quan
Áp lực nguồn cung cà phê kéo giá nội địa lùi nhẹ về mốc 83.700 đồng/kg
Giá vàng trong nước tiếp đà giảm thêm 1 triệu đồng/lượng
Đề xuất xóa tiền chậm nộp thuế, gỡ vướng 2,5 triệu mã số thuế tồn đọng
VietinBank iPay Mobile mở kho quà gần 2,2 tỷ đồng: Cơ hội sở hữu ô tô VinFast VF3 và iPhone 18 Pro
Vàng tiếp tục mất tới 1 triệu đồng/lượng, giá bán vàng nhẫn ngang vàng miếng
Giá xăng giảm sâu, còn chưa tới 20.000 đồng/lít
Diễn đàn An ninh năng lượng quốc gia năm 2026: Năng lượng tự chủ - mạch máu của tăng trưởng hai con số
Người Việt chi nghìn tỷ cho thú cưng, doanh nghiệp nội chịu sức ép lớn
Cùng chuyên mục
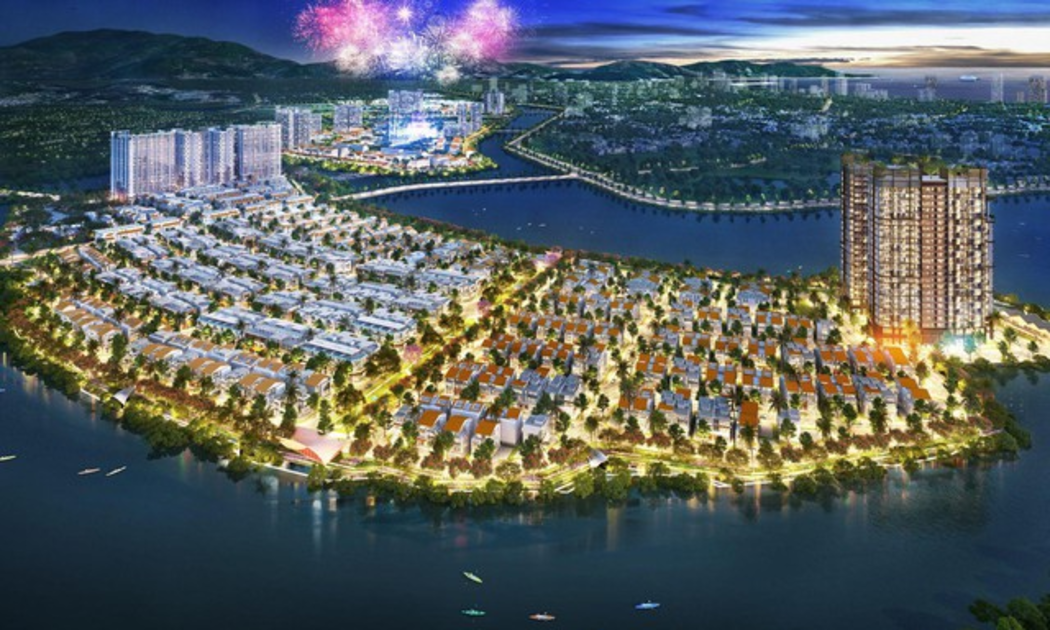
Chủ đầu tư Charmora City huy động 180 tỷ đồng trái phiếu, đòn bẩy tài chính ở mức 7,1 lần
Công ty TNHH Đầu tư và Phát triển Nam Nha Trang vừa phát hành thành công 180 tỷ đồng trái phiếu kỳ hạn 5 năm, với lãi suất tối thiểu 9,5%/năm. Đáng chú ý, tại thời điểm 30/6/2026, doanh nghiệp có dư nợ vay và nợ thuê tài chính gần 19.846 tỷ đồng, trong khi hệ số nợ vay trên vốn chủ sở hữu lên tới 7,1 lần.
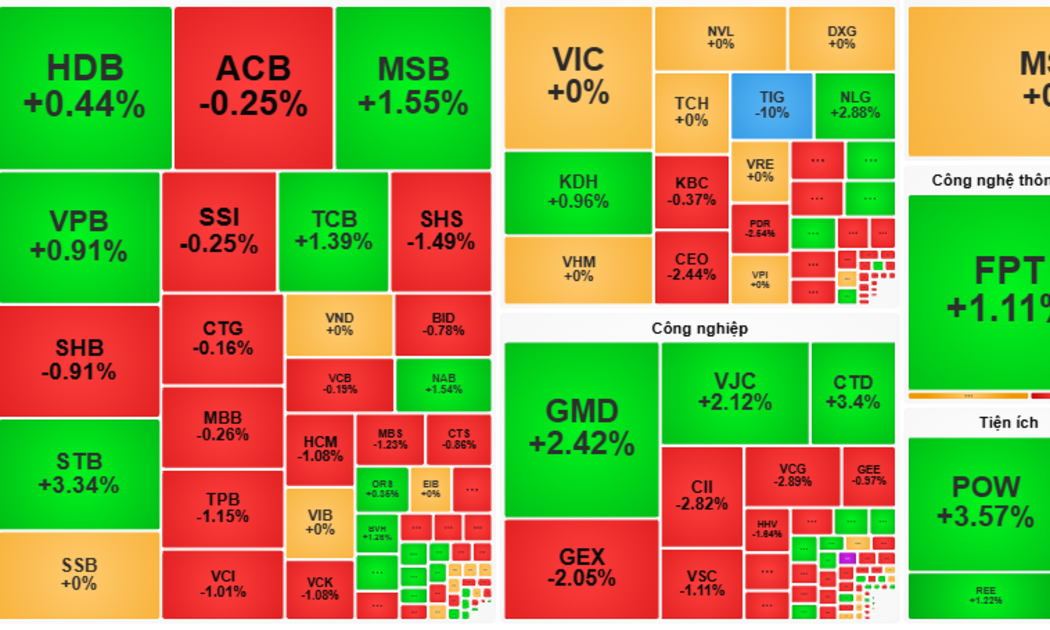
VN-Index đảo chiều phút cuối, khối ngoại bất ngờ mua ròng trở lại
Lực cầu bắt đáy tại nhóm cổ phiếu vốn hóa lớn giúp chỉ số chính giữ được sắc xanh sau khi có thời điểm giảm hơn 10 điểm. Cùng phiên, nhà đầu tư nước ngoài quay lại mua ròng hơn 300 tỷ đồng.
NRC biến động nhân sự cấp cao, kế hoạch huy động 1.000 tỷ đồng ra sao?
Thay đổi nhân sự cấp cao tại Tập đoàn Bất động sản Quốc gia (NRC) diễn ra cùng thời điểm doanh nghiệp chuẩn bị triển khai kế hoạch huy động 1.000 tỷ đồng từ Thiên Hoàng Holdings – đơn vị có liên hệ trực tiếp với các nhân sự liên quan.
Sáu tổ chức cùng rót hơn 3.000 tỷ đồng, MB đang củng cố mạng lưới cổ đông lớn?
Ngân hàng TMCP Quân đội (MB, mã: MBB) dự kiến chào bán riêng lẻ 200 triệu cổ phiếu cho 6 nhà đầu tư tổ chức, thu về 3.018 tỷ đồng. Trong danh sách này có những cổ đông hiện hữu như Viettel, SCIC tiếp tục tăng lượng cổ phiếu nắm giữ, còn một số cổ đông lớn khác sẽ giảm tỷ lệ sở hữu do không tham gia đợt phát hành.
Du lịch tăng trưởng mạnh, lợi nhuận doanh nghiệp và thị giá cổ phiếu phân hóa
Lượng khách và doanh thu du lịch tiếp tục tăng, nhưng kết quả kinh doanh giữa các doanh nghiệp lại có sự chênh lệch lớn. Trên thị trường, cổ phiếu du lịch cũng phân hóa, cho thấy tăng trưởng của toàn ngành chưa đồng nghĩa với cơ hội đồng đều cho các doanh nghiệp.
Khối ngoại “xả” mạnh FPT, VN-Index đảo chiều giảm hơn 12 điểm
Sau hai phiên tăng liên tiếp, VN-Index quay đầu giảm trong phiên 12/11 khi áp lực bán lan rộng ở nhóm cổ phiếu vốn hóa lớn. Khối ngoại cũng đảo chiều bán ròng hơn 900 tỷ đồng, tập trung mạnh nhất tại FPT.



 Magazine
[Interactive] 148 dự án với hàng nghìn căn hộ giá trên dưới 1 tỷ đồng xuất hiện tại Hà Nội
Hà Nội đang triển khai kế hoạch phát triển 148 dự án nhà ở xã hội trong giai đoạn 2026-2030, với quy mô khoảng 135.602 căn hộ, mục tiêu hoàn thành tối thiểu 120.000 căn.


Đừng bỏ lỡ

 Tăng trưởng kinh tế hai con số và bài toán an ninh năng lượng
Mục tiêu tăng trưởng kinh tế hai con số đang đặt ra yêu cầu ngày càng lớn đối với hệ thống năng lượng quốc gia. Bảo đảm nguồn cung điện ổn định, phát triển hạ tầng truyền tải và nâng cao năng lực tự chủ nhiên liệu trở thành những điều kiện then chốt...