





Loạt thay đổi về thuế với doanh nghiệp giao dịch liên kết, nhiều thủ tục được cắt giảm


Doanh nghiệp có doanh thu dưới 500 tỷ đồng được nới điều kiện miễn lập Hồ sơ xác định giá giao dịch liên kết, cùng với đó là hàng loạt cơ chế hỗ trợ tuân thủ nhằm giảm chi phí thực hiện nghĩa vụ thuế áp dụng cho các doanh nghiệp có giao dịch liên kết.
Chính phủ đã ban hành Nghị định 255/2026/NĐ-CP quy định về quản lý thuế đối với các giao dịch liên kết của doanh nghiệp có quan hệ liên kết. Nghị định có hiệu lực từ ngày 1/7/2026 và áp dụng từ kỳ tính thuế thu nhập doanh nghiệp năm 2026.
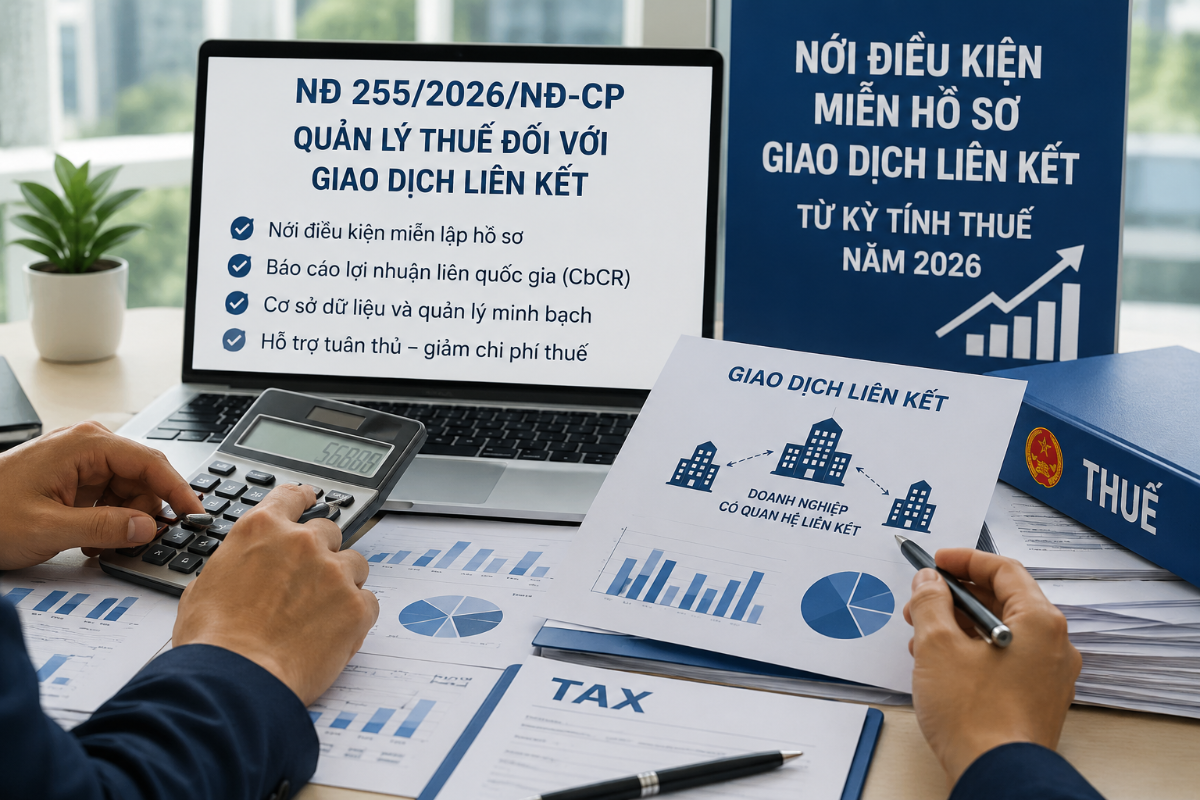
Cục Thuế cho biết, nghị định mới kế thừa phần lớn các quy định tại Nghị định 132/2020/NĐ-CP và các văn bản sửa đổi, đồng thời tập trung đơn giản hóa thủ tục hành chính, bảo đảm thống nhất với Luật Quản lý thuế số 108/2025/QH15, đồng bộ với tiêu chuẩn quốc tế của OECD, qua đó tạo hành lang pháp lý minh bạch và giảm chi phí tuân thủ cho người nộp thuế có giao dịch liên kết.
Một trong những điểm đáng chú ý nhất là việc mở rộng đối tượng được miễn lập Hồ sơ xác định giá giao dịch liên kết. Theo quy định mới, ngưỡng doanh thu được nâng lên dưới 500 tỷ đồng, đồng thời bãi bỏ tiêu chí "kinh doanh với chức năng đơn giản" khi xác định đối tượng được miễn lập hồ sơ.
Trước đây, doanh nghiệp muốn được miễn phải đồng thời đáp ứng nhiều điều kiện, trong đó có ngưỡng doanh thu dưới 200 tỷ đồng và đáp ứng bốn tiêu chí khác nhau. Việc điều chỉnh lần này nhằm mở rộng phạm vi doanh nghiệp có rủi ro thuế thấp được hưởng chính sách, đơn giản hóa điều kiện áp dụng và giảm chi phí tuân thủ.
Nghị định cũng sửa đổi đáng kể các quy định liên quan đến Báo cáo lợi nhuận liên quốc gia (CbCR). Theo đó, ngưỡng doanh thu hợp nhất toàn cầu được xác định theo doanh thu của năm tài chính liền kề trước năm báo cáo thay vì căn cứ vào kỳ tính thuế như trước đây. Đồng thời, ngưỡng doanh thu được điều chỉnh theo mức tương đương 750 triệu euro nhằm phù hợp với hướng dẫn của OECD và biến động tỷ giá.
Bên cạnh đó, nghị định bổ sung và làm rõ nhiều trường hợp doanh nghiệp không phải nộp hoặc phải nộp Báo cáo CbCR tại Việt Nam; quy định việc nộp báo cáo theo định dạng XML đã mã hóa thông qua Hệ thống thông tin quản lý thuế; đồng thời thống nhất thời hạn nộp báo cáo chậm nhất là 12 tháng kể từ ngày kết thúc năm tài chính của công ty mẹ tối cao.
Đối với việc quản lý giao dịch liên kết, nghị định bổ sung quy định về thứ tự ưu tiên sử dụng cơ sở dữ liệu khi phân tích và so sánh giao dịch. Theo đó, ưu tiên sử dụng cơ sở dữ liệu được công bố công khai, tiếp đến là cơ sở dữ liệu thương mại và cuối cùng là cơ sở dữ liệu của cơ quan thuế. Quy định này nhằm tăng tính công khai, minh bạch và giảm khác biệt trong việc lựa chọn nguồn dữ liệu.
Một điểm mới khác là bổ sung cơ sở dữ liệu quốc gia vào hệ thống dữ liệu phục vụ kê khai, xác định và quản lý giá giao dịch liên kết, qua đó mở rộng nguồn dữ liệu tin cậy cho cả cơ quan thuế và người nộp thuế.
Nghị định cũng hoàn thiện quy định về quan hệ liên kết khi bổ sung trường hợp phát sinh thông qua hoạt động mượn, cho mượn giữa doanh nghiệp với cá nhân điều hành, kiểm soát hoặc cá nhân có quan hệ liên quan; đồng thời bổ sung một số trường hợp không xác định là quan hệ liên kết nhằm phù hợp hơn với thực tiễn.
Đáng chú ý, cơ quan thuế sẽ chuyển mạnh sang mô hình quản lý tuân thủ và hỗ trợ tuân thủ. Theo quy định mới, cơ quan thuế sẽ xây dựng chương trình hỗ trợ doanh nghiệp có giao dịch liên kết tuân thủ tự nguyện trên cơ sở quản lý rủi ro; công bố tỷ suất lợi nhuận ngành để hỗ trợ kê khai; hỗ trợ giảm rủi ro trong xác định giá giao dịch liên kết và có trách nhiệm bảo mật thông tin do người nộp thuế cung cấp.
Ngoài ra, nghị định quy định rõ Báo cáo CbCR không được sử dụng để điều chỉnh giá giao dịch liên kết mà chỉ phục vụ công tác quản lý rủi ro, trao đổi thông tin theo các cam kết quốc tế về thuế, bảo đảm việc sử dụng đúng mục đích.
Thanh Hoa
Con gái Chủ tịch PNJ lần thứ hai bị call margin trong tháng, cổ phiếu về đáy mới
Hòa Phát vượt kế hoạch lợi nhuận năm, cổ phiếu HPG vẫn ‘ì ạch’
Quốc Cường Gia Lai đứt chuỗi lãi, Phước Kiển vẫn là gánh nặng
Doanh thu tăng 12,5%, vì sao lợi nhuận quý III của Habeco giảm hơn 17%?
Từ chính sách 0 đồng đến chiết khấu 30%, người mua nhà vẫn lo mắc 'bẫy nợ' dài hạn?
Giá nhà đất giảm khắp nơi, rót tiền ‘bắt đáy’ thế nào để giảm rủi ro?
Người mua nhà tiếp tục 'dò đáy', cách nào kích thanh khoản?
Bất động sản Đà Nẵng tiếp tục phân hóa mạnh?
Cùng chuyên mục
Chỉ đạo "nóng" từ Cục Thuế: Tuyệt đối không để dân "oan nợ", đi lại nhiều lần
Trước thực trạng nhiều người dân dù đã hoàn thành nghĩa vụ tài chính nhưng vẫn bị hệ thống ghi nợ, Cục Thuế (Bộ Tài chính) vừa phát công văn hỏa tốc yêu cầu toàn ngành xử lý dứt điểm các dữ liệu sai lệch, đồng thời nghiêm cấm việc đùn đẩy trách nhiệm khiến người dân phải đi lại nhiều lần.
PVChem báo lãi 9 tháng hơn 34 tỷ đồng, dòng tiền kinh doanh âm gần 946 tỷ
Doanh thu 9 tháng đầu năm 2026 của PVChem tăng 55,8%, nhưng lợi nhuận sau thuế chỉ đạt 34,56 tỷ đồng. Đáng chú ý, dòng tiền kinh doanh âm 945,63 tỷ đồng, trong khi khoản phải thu khách hàng và dư nợ vay ngắn hạn cùng tăng mạnh.
Vàng miếng ‘đứng yên’, vàng nhẫn tại một số thương hiệu điều chỉnh giảm
Trong nước, giá vàng miếng tại hầu hết các thương hiệu không ghi nhận sự biến động, còn một số thương hiệu điều chỉnh giảm giá vàng nhẫn. Trong khi đó, giá vàng thế giới tiếp đà đi xuống.
Tăng thu từ bảo hiểm, các nhà băng mở rộng "mỏ vàng" lợi nhuận
Giữa lúc biên lãi vay sụt giảm, hoạt động phân phối và kinh doanh bảo hiểm đang bùng nổ mạnh mẽ, đóng góp hàng nghìn tỷ đồng vào doanh thu của các ngân hàng và trở thành động lực bứt phá lợi nhuận dịch vụ quan trọng.
Ngân sách 2026 ước vượt thu nửa triệu tỷ đồng, động lực đến từ đâu?
Sự bứt phá từ khối kinh tế ngoài quốc doanh và dòng tiền đất đai giúp thu ngân sách năm 2026 dự kiến chạm mốc 3,055 triệu tỷ đồng, tạo dư địa để Chính phủ trình Quốc hội kế hoạch chi năm 2027 vượt ngưỡng 4 triệu tỷ đồng.
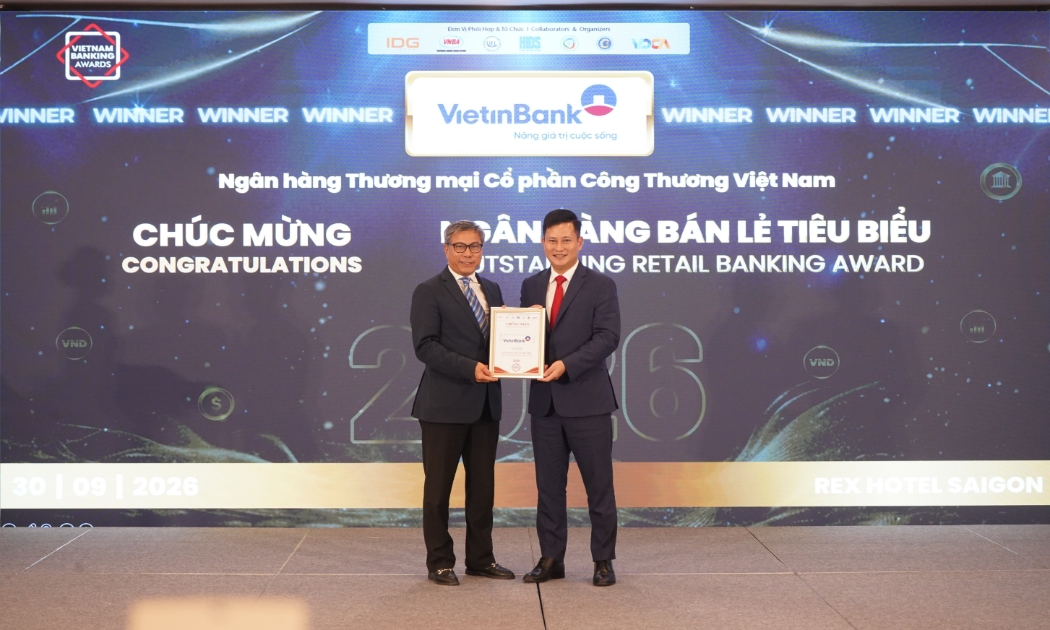
3 năm liên tiếp - VietinBank được vinh danh “Ngân hàng Bán lẻ tiêu biểu”
Năm 2026 là năm thứ 3 liên tiếp thương hiệu Bán lẻ của VietinBank được ghi nhận tại Lễ trao giải thường niên của Tập đoàn Dữ liệu Quốc tế (IDG) ngày 30/9/2026 tại TP. Hồ Chí Minh. VietinBank tiếp tục khẳng định vị thế của Ngân hàng Bán lẻ hàng đầu tại Việt Nam luôn đồng hàng cùng khách hàng, đẩy mạnh chuyển đổi số và không ngừng đổi mới sản phẩm, dịch vụ.
 Infographic
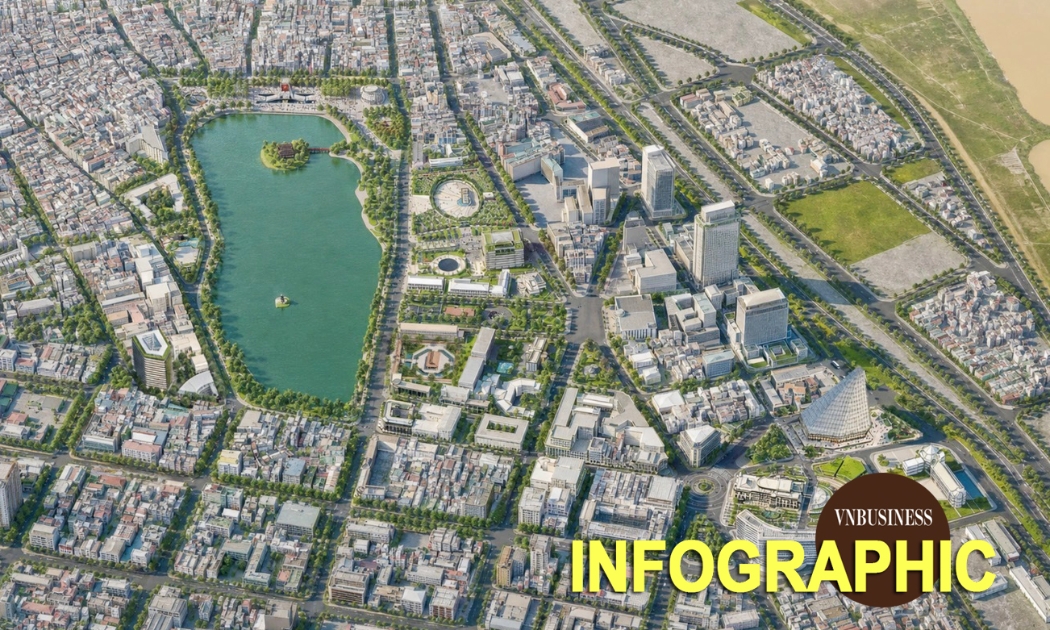
Phương án tái thiết hồ Gươm với tổng vốn hơn 22.200 tỷ đồng, dân cư khu vực nào có thể bị ảnh hưởng?
UBND TP Hà Nội vừa trình HĐND thành phố xem xét chủ trương đầu tư dự án cải tạo, chỉnh trang, tái thiết không gian hồ Hoàn Kiếm và vùng phụ cận, với tổng mức đầu tư sơ bộ khoảng 22.229 tỷ đồng. Nội dung dự kiến được xem xét tại kỳ họp chuyên đề ngày 28/10.
Đừng bỏ lỡ

 Phát huy sức mạnh kinh tế tập thể thúc đẩy tăng trưởng hai con số
Trong bối cảnh nền kinh tế hướng tới mục tiêu tăng trưởng hai con số, kinh tế tập thể với nòng cốt là các HTX cần phát huy vai trò liên kết sản xuất, nâng cao giá trị hàng hóa và mở rộng thị trường. Thực tiễn tại Đồng Tháp cho thấy, khi các nguồn...