





'Khoản 3, Điều 15 của Dự thảo sửa đổi Luật Thuế GTGT là không thực tế'


ĐBQH Trịnh Xuân An, Ủy viên thường trực Ủy ban Quốc phòng và An ninh của Quốc hội, cho rằng qua nghiên cứu và tham vấn từ các chuyên gia kinh tế, có thể thấy quy định tại khoản 3, Điều 15 chưa thực tế. Cụ thể, quy định này chỉ cho phép doanh nghiệp sản xuất một mặt hàng duy nhất là phân bón được khấu trừ thuế, trong khi những doanh nghiệp sản xuất nhiều mặt hàng, bao gồm phân bón, lại không được hưởng quyền lợi này.
Trong Dự thảo sửa đổi Luật Thuế GTGT được Bộ Tài chính trình Chính phủ, khoản 3, Điều 15 quy định về các trường hợp hoàn thuế như sau: "... Cơ sở kinh doanh chỉ sản xuất hàng hóa, cung ứng dịch vụ chịu thuế GTGT 5%, trừ hoạt động thanh lý tài sản nếu có số thuế GTGT đầu vào chưa được khấu trừ từ 300 triệu đồng trở lên sau 12 tháng liên tục hoặc 4 quý liên tiếp thì được hoàn thuế GTGT".
Theo quy định này, chỉ những doanh nghiệp áp dụng duy nhất thuế suất GTGT 5% mới được hoàn thuế, còn các doanh nghiệp có từ hai loại thuế suất GTGT trở lên sẽ không được hoàn thuế. Điều này tạo ra sự thiếu công bằng đối với các doanh nghiệp có nhiều loại thuế suất GTGT.
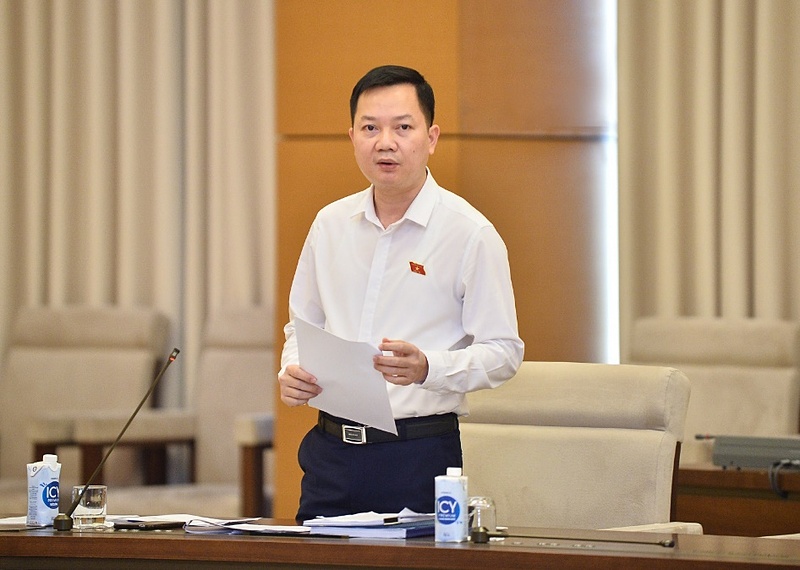 |
ĐBQH Trịnh Xuân An, Uỷ viên thường trực Uỷ ban Quốc phòng và An ninh Quốc hội. |
Do đó ông An đề xuất bỏ từ "chỉ" trong Khoản 3 Điều 15. "Ý kiến của tôi là như thế. Tôi rất mong được các ĐBQH và chuyên gia kinh tế, chuyên gia về thuế làm rõ hơn"- ông An nhấn mạnh.
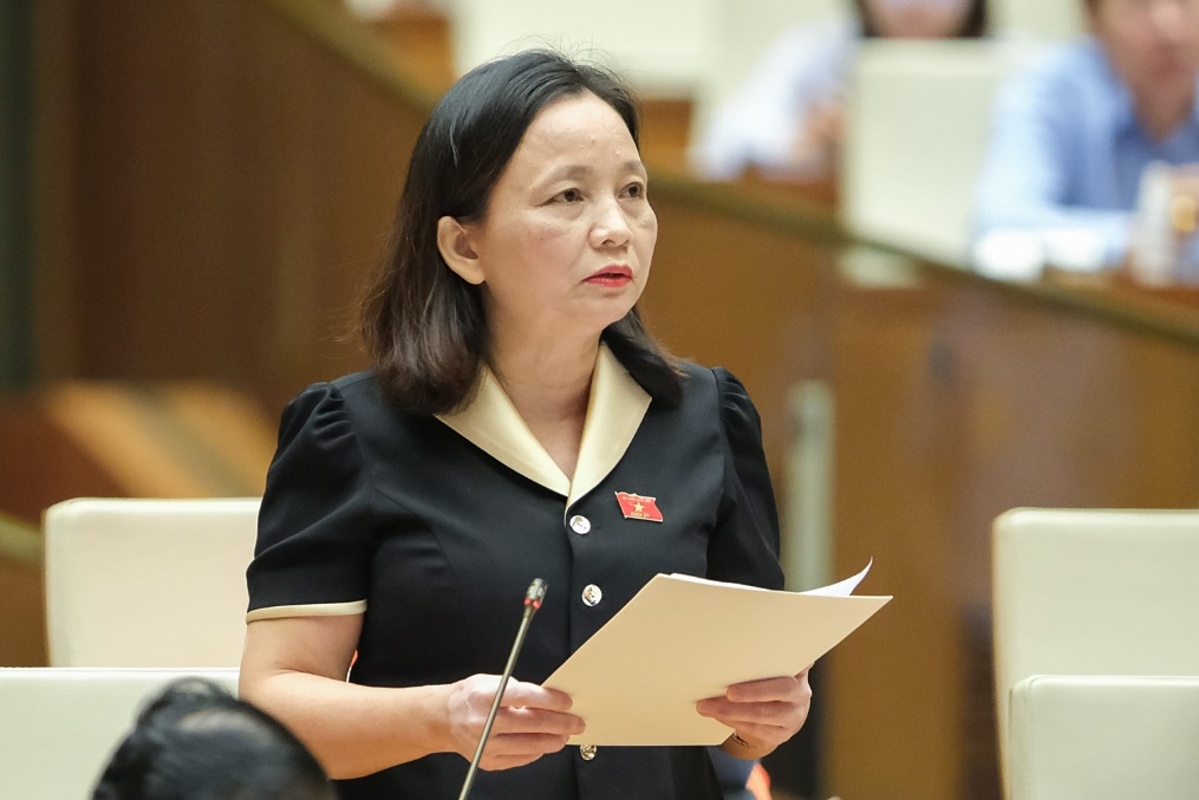 |
ĐBQH Cầm Thị Mẫn (Thanh Hóa). |
Chung quan điểm trên, ĐBQH Cầm Thị Mẫn (Thanh Hóa) cho rằng, cần phải xem xét, điều chỉnh khoản 3, Điều 15 của dự thảo Luật.
"Về bản chất, hoàn thuế GTGT trong trường hợp nêu tại khoản 3, Điều 15 dự thảo Luật là hoàn thuế cho cơ sở kinh doanh chỉ sản xuất hàng hóa, cung ứng dịch vụ chịu thuế suất thuế GTGT 5%. Trong khi đó, thuế GTGT đầu vào của chi phí có mặt hàng chịu thuế suất 10% nên lũy kế thuế GTGT liên tục có khấu trừ. Việc khống chế 5% để đảm bảo bản chất là không giải quyết hoàn thuế cho hàng tồn kho. Quy định này tạo sự bình đẳng giữa các doanh nghiệp, cơ sở kinh doanh sản xuất, cung ứng dịch vụ chịu thuế suất khác nhau. Do đó, tôi đề nghị xem xét, sửa đổi lại để đảm bảo số thuế GTGT được hoàn không vượt quá 5% doanh thu của hàng hóa, dịch vụ chịu thuế 5%, trừ hoạt động thanh lý tài sản" - đại biểu nêu rõ.
 |
ĐBQH Đặng Bích Ngọc, Phó Trưởng Đoàn chuyên trách Đoàn ĐBQH tỉnh Hoà Bình. |
ĐBQH Đặng Bích Ngọc, Phó Trưởng Đoàn chuyên trách Đoàn ĐBQH tỉnh Hoà Bình cũng nêu ý kiến đề nghị cơ quan soạn thảo làm rõ hơn đối với quy định tại khoản 3, Điều 15 dự thảo Luật về hoàn thuế GTGT.
"Theo quy định, trường hợp các đơn vị sản xuất có cả hàng hóa chịu thuế suất 5% và hàng hóa khác chịu thuế suất 10%, thuế GTGT nguyên liệu đầu vào đều thuế suất 10%, doanh thu chủ yếu từ các mặt hàng chịu thuế suất 5%, doanh nghiệp sẽ không thể khấu trừ hết các số thuế GTGT nhiên liệu đầu vào 10% hằng năm và không được hoàn thuế. Theo đó, số thuế GTGT được khấu trừ tăng dần qua các năm, gây khó khăn cho các doanh nghiệp..."- Đại biểu Ngọc nhận định.
N.B
Đại gia bất động sản vẫn 'đặt cược' vào trái phiếu
Nhựa Bình Minh đứt chuỗi tăng trưởng
Từ kỳ vọng VN-Index 1.940 điểm đến mục tiêu khơi thông dòng vốn dài hạn
Ecopark lập hat-trick tại PropertyGuru, Retreat Forest được vinh danh nhờ triết lý sống retreat giữa rừng
Lãi quý III cải thiện, Haxaco vẫn giảm kế hoạch mua lại cổ phiếu
Vinpearl Dream Palace Hotel: Siêu khách sạn chủ đề mở ra “thế giới xuyên thời gian” tại Cần Giờ
Dòng tiền bất động sản rời xa cuộc chơi lướt sóng?
Cùng chuyên mục
Bộ Tài chính đề xuất nâng ngưỡng tính thuế đơn giản lên 10 tỷ đồng
Bộ Tài chính đang báo cáo cấp có thẩm quyền xem xét sửa đổi cách tính thuế cho hộ kinh doanh, đồng thời dự kiến trình Quốc hội phương án nâng ngưỡng tính thuế đơn giản lên 10 tỷ đồng mỗi năm.
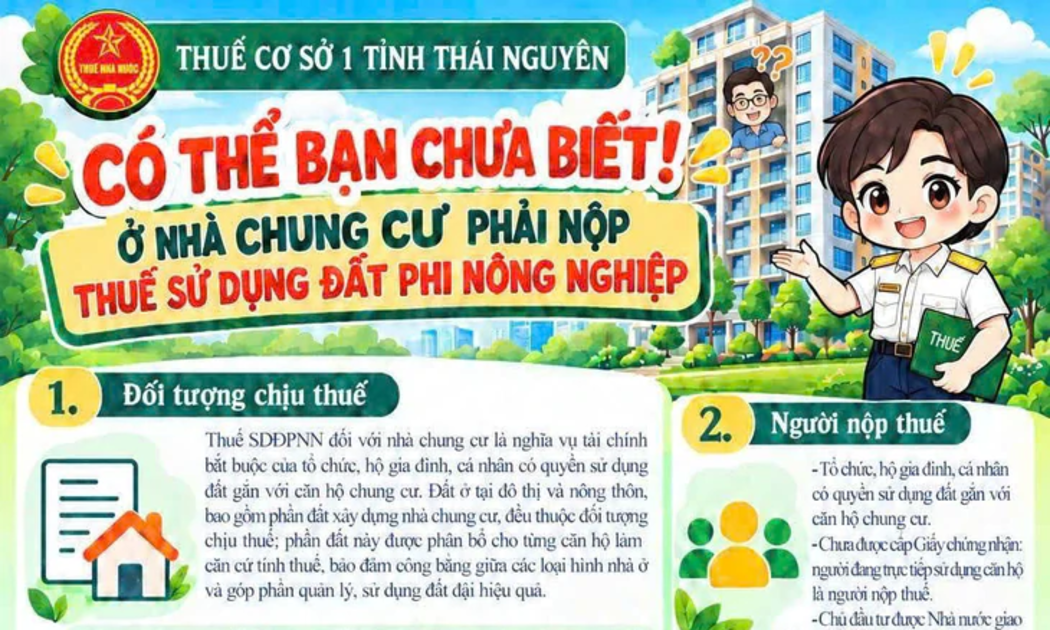
Hạn chót nộp thuế đất phi nông nghiệp, chủ căn hộ chung cư có thuộc diện phải đóng?
Người nộp thuế sử dụng đất phi nông nghiệp năm 2026 cần hoàn thành nghĩa vụ chậm nhất vào ngày 2-11 để tránh phát sinh tiền chậm nộp. Đáng chú ý, chủ sở hữu căn hộ chung cư cũng thuộc diện bắt buộc phải đóng khoản thuế này đối với phần diện tích đất được phân bổ theo luật định.
Đã chuyển nhượng nhà đất vẫn nhận thông báo nộp thuế, người dân cần xử lý thế nào?
Trước thực tế nhiều người đã bán nhà đất hoặc đã hoàn tất nộp tiền nhưng vẫn nhận thông báo thuế sử dụng đất phi nông nghiệp, Thuế thành phố Hà Nội đã làm rõ nguyên nhân và hướng dẫn các bước rà soát để xử lý kịp thời.
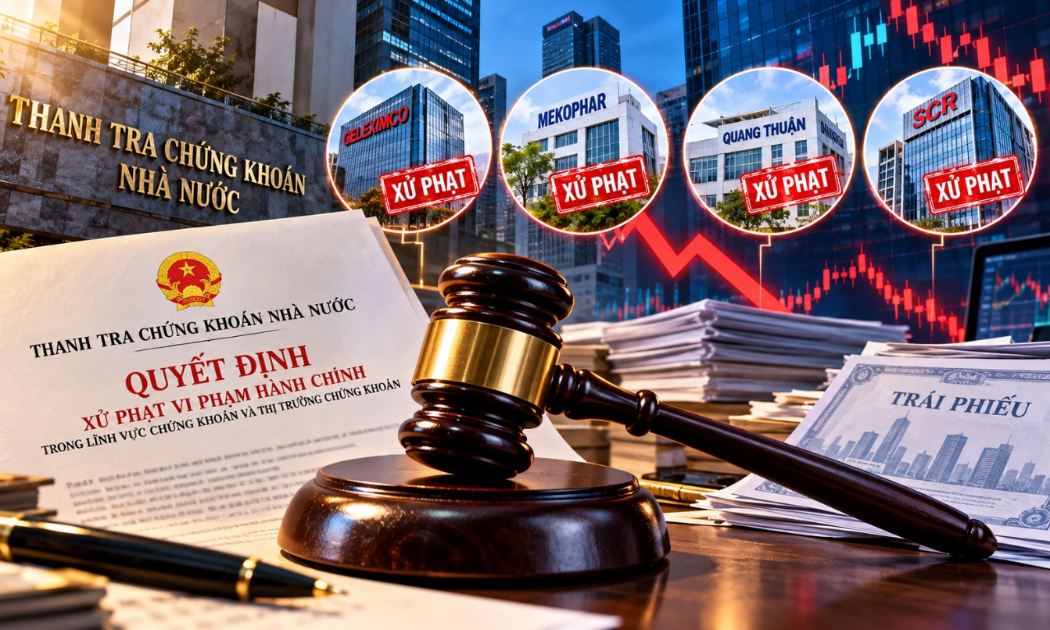
Geleximco, Mekophar cùng 2 doanh nghiệp bị xử phạt, vi phạm tập trung vào điều gì?
Thanh tra Chứng khoán Nhà nước vừa ban hành 4 quyết định xử phạt doanh nghiệp với tổng số tiền 362,5 triệu đồng. Các vi phạm chủ yếu liên quan đến chậm công bố thông tin, không công bố thông tin và đăng ký, lưu ký trái phiếu không đúng thời hạn.
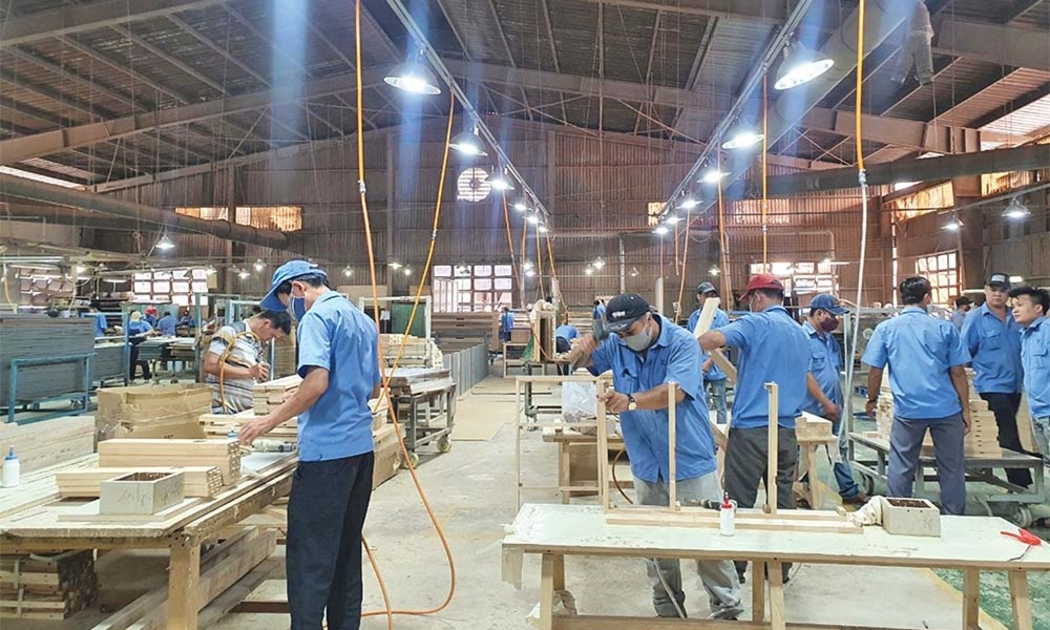
Doanh nghiệp gỗ tiến thoái lưỡng nan vì nghẽn dòng vốn thuế giá trị gia tăng
Dù xuất khẩu 9 tháng đầu năm chạm mốc 13,3 tỉ USD và hướng tới mục tiêu tăng trưởng hai con số, nhiều doanh nghiệp chế biến gỗ lại đang rơi vào tình cảnh kiệt quệ dòng tiền khi hàng tỉ đồng tiền thuế giá trị gia tăng bị tắc nghẽn giữa khâu nhập khẩu và hoàn thuế.
Giải thể doanh nghiệp trong một ngày làm việc kể cả khi thuế chậm phản hồi
Bộ Tài chính yêu cầu cơ quan đăng ký kinh doanh xử lý hồ sơ và chuyển trạng thái “Đã giải thể” chỉ trong một ngày làm việc, đồng thời cho phép hoàn tất thủ tục nếu cơ quan thuế không có ý kiến sau hai ngày.
 Infographic
Bức tranh thị trường tài chính 9 tháng: Tín dụng vượt 20 triệu tỷ, huy động vốn cổ phiếu tăng hơn 62%
Trong 9 tháng năm 2026, thị trường tài chính ghi nhận nhiều diễn biến đáng chú ý ở các lĩnh vực chứng khoán, bảo hiểm và ngân hàng.

Đừng bỏ lỡ

 Từ búp chè Shan tuyết đến sản phẩm giá trị cao
Từ những cây chè Shan tuyết cổ thụ vùng Tây Côn Lĩnh, HTX Chế biến chè Phìn Hồ (Tuyên Quang) đã từng bước nâng cao giá trị đặc sản địa phương thông qua đầu tư công nghệ, chuẩn hóa sản xuất và xây dựng thương hiệu. Với sản phẩm OCOP 5 sao và thị...