Doanh nghiệp phát hành trái phiếu giải tỏa cơn khát vốn


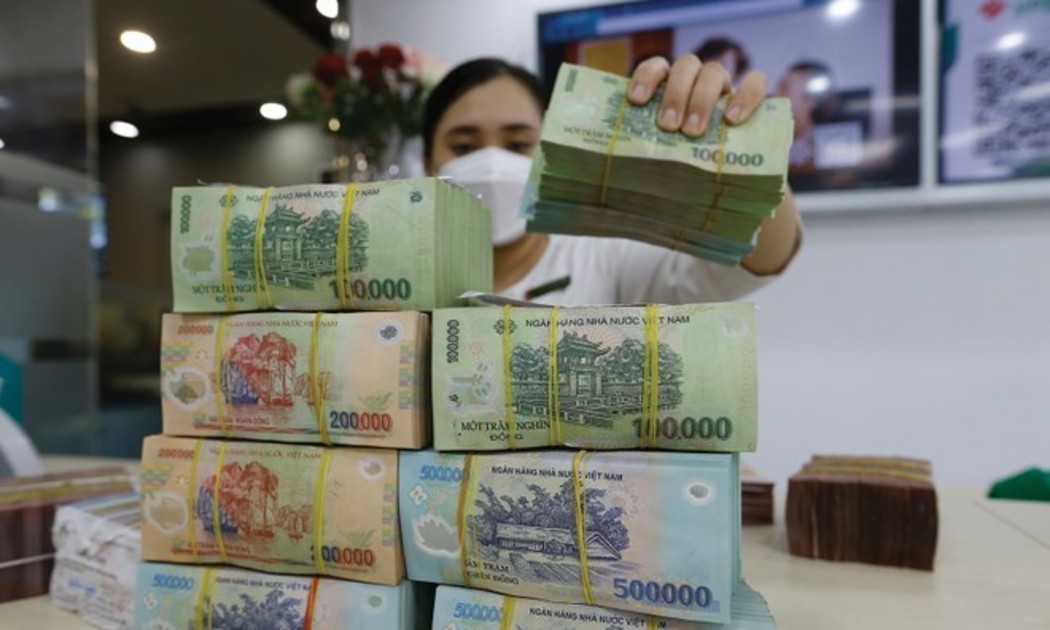
Những đợt phát hành trái phiếu ồ ạt từ đầu năm đến nay cho thấy các doanh nghiệp có dấu hiệu khát vốn. Và để tăng sức hấp dẫn cho trái phiếu, mặt bằng lãi suất đã được đẩy lên tới 13-14%.
Số liệu của Ủy ban Chứng khoán Nhà nước cho biết có khoảng 60.000 tỷ đồng trái phiếu doanh nghiệp (TPDN) đã được phát hành trong nửa đầu năm nay. Còn theo công ty Chứng khoán MB, con số này đến nay vào khoảng 90.000 tỷ đồng, gần bằng cả năm 2018. Trong đó, hơn 1/3 lượng phát hành thuộc về nhóm DN bất động sản, tiếp đến là các ngân hàng và công ty chứng khoán.
“Làn sóng” phát hành trái phiếu
Theo các chuyên gia, từ đầu năm đến nay, các ngân hàng thực hiện quy định của Ngân hàng Nhà nước (NHNN) về giảm tỷ lệ vốn ngắn cho vay trung và dài hạn khiến nhiều DN, đặc biệt là DN bất động sản, chứng khoán khó vay vốn ngân hàng. Gần đây, nhiều DN đã tìm kiếm giải pháp tài trợ dài hạn và mang tính cấu trúc cao hơn nhằm đáp ứng nhu cầu vốn cho hoạt động đầu tư, sản xuất kinh doanh của mình bằng cách phát hành trái phiếu.
Đặc biệt, số DN tham gia thị trường TPDN ngày càng đa dạng, thậm chí nhiều DN không mấy tên tuổi trên thị trường cũng rất thành công huy động vốn thông qua trái phiếu, thu về hàng trăm tỷ đồng như: CTCP Tập đoàn Đầu tư địa ốc NoVa (NVL) phát hành 400 tỷ đồng trái phiếu qua 2 đợt, lãi suất gần 11%/năm; CTCP Tập đoàn Đất Xanh (DXG) phát hành 200 tỷ đồng trái phiếu với lãi suất 11%/năm…
Đáng lưu ý, lãi suất trái phiếu cũng có xu hướng tăng dần, từ mức 8-9%/năm trong năm 2018 lên tới 11-12%/ năm vào năm 2019, cá biệt có thể cao đến 14,5%/năm, như CTCP Phát triển bất động sản Phát Đạt phát hành 850 tỷ đồng TPDN qua 3 lần huy động, trong đó mức lãi suất cao nhất lên đến 14,5%/năm.
Các chuyên gia cho rằng ngoài nguyên nhân do thay đổi chính sách điều hành tín dụng của NHNN thông qua việc giảm tỷ lệ ngắn hạn cho vay trung và dài hạn, việc ban hành Nghị định 163 với những quy định được “nới lỏng” là nguyên nhân tạo nên “làn sóng” phát hành TPDN hiện nay.
Theo đó, kể từ ngày 1/2/2019, Nghị định 163 quy định về phát hành trái phiếu riêng lẻ có phần “dễ thở” hơn, nên DN mạnh dạn phát hành trái phiếu.
Nghị định đã bỏ điều kiện DN phát hành phải có lãi trong năm gần nhất. Trong khi đó, nếu phát hành trái phiếu ra công chúng, DN phải đảm bảo có lãi trong năm gần nhất, không lỗ lũy kế, không có nợ quá hạn trên một năm… Ngoài ra, cũng không hạn chế về số lượng nhà đầu tư.
Các chuyên gia cũng nhìn nhận so với những điều kiện rất chặt chẽ khi DN phát hành trái phiếu ra công chúng theo Luật Chứng khoán, thì phát hành dưới hình thức riêng lẻ theo Nghị định 163 có phần “dễ thở” hơn. Do đó, DN sẵn sàng nâng cao mức lãi suất để hút nhà đầu tư.

Nên mừng hay lo?
Dự báo trong vài năm tới, thị trường TPDN sẽ đạt mức tăng trưởng 30- 40%. Ts. Nguyễn Trí Hiếu, chuyên gia tài chính – ngân hàng, cho rằng với xu hướng trần tăng trưởng tín dụng sẽ điều chỉnh giảm dần theo từng năm, DN và ngân hàng sẽ chủ động tạo kênh huy động vốn mới như phát hành TPDN trong nước và quốc tế.
Ở khía cạnh tích cực, những đợt phát hành như vậy làm “hài lòng” cả ba bên: DN bất động sản huy động được vốn dễ dàng mà không cần bất cứ điều kiện, thủ tục phức tạp và bắt buộc phải có tài sản đảm bảo như khi vay vốn ở ngân hàng. Đơn vị tư vấn như ngân hàng sẽ được hưởng phí hoa hồng cao, điều này phù hợp với mục tiêu giảm dần doanh thu tín dụng sang doanh thu dịch vụ. Trong khi đó, người mua trái phiếu được hưởng lãi suất cao hơn nhiều so với mức lãi suất ngân hàng.
Lãnh đạo một DN cho hay: “Các DN chấp nhận chi phí vốn tới 14,5%, chưa kể phí tư vấn phát hành và các khoản phí khác, nhưng bù lại có thể huy động ngay một nguồn vốn để trang trải cho hoạt động kinh doanh. Do không bị gián đoạn sản xuất nên sẽ tạo ra tỷ suất sinh lời cao”.
Tuy nhiên, một số chuyên gia lo ngại trong bối cảnh TPDN tăng trưởng nóng, lãi suất cao bất thường, các nhà đầu tư cũng phải thận trọng bỏ vốn. Chẳng hạn, việc xác định mức độ minh bạch của đơn vị phát hành trong hồ sơ chào bán trái phiếu vẫn chưa rõ ràng, bởi hiện nay nhiều DN chưa công bố dữ liệu thông tin để nhà đầu tư có thể đánh giá được mức độ an toàn và hiệu quả khi đầu tư.
Ngoài ra, việc huy động vốn bằng mức lãi suất khá cao như hiện nay không phải DN nào cũng có khả năng tạo ra được tỷ suất sinh lời cao, đặc biệt đối với các DN bất động sản khi thị trường đang phát triển chững lại.
Các chuyên gia cho rằng cần có những giải pháp để vận hành thị trường TPDN bài bản, phát triển lành mạnh, bền vững hơn, cơ sở dữ liệu thông tin cho thị trường phải được chuẩn hóa. Đặc biệt, cơ quan quản lý cần sớm ban hành quy định bắt buộc các tổ chức phát hành trái phiếu phải có xếp hạng tín nhiệm trong hồ sơ phát hành nhằm đảm bảo quyền lợi cho nhà đầu tư.
Huyền Anh
Diễn biến đáng chú ý tại cổ phiếu LPB, khoản đầu tư lớn đang ra sao?
Cuộc sàng lọc cổ phiếu trước những biến số tháng 12
Novaland tiếp tục đổi nợ thành cổ phiếu, dư nợ vẫn còn hơn 72.400 tỷ đồng
Thị trường bất động sản 'chuyển trạng thái' ra sao trong năm 2027?
Người mua nhà đẩy mạnh săn 'hàng cắt lỗ' với dòng tiền 4-10 tỷ đồng
Doanh nghiệp địa ốc xoay xở kìm đà tăng giá nhà
Vinhomes Green Paradise giải bài toán hút cư dân về Cần Giờ như thế nào?
Cùng chuyên mục
Đại gia ngoại gom lượng lớn cổ phiếu, ngân hàng Việt kén đối tác không chỉ vì tiền
Từ việc Mizuho kiên trì bám trụ Vietcombank cho đến động thái muốn rót thêm vốn của SMBC tại VPBank, những khoản đầu tư nghìn tỷ đang đổ vào các nhà băng trong nước. Nhưng cánh cửa chỉ mở cho những đối tác mang lại giá trị công nghệ và sự đồng hành dài hạn.
Vì sao kênh mua USD của Ngân hàng Nhà nước chưa có giao dịch?
Dù Ngân hàng Nhà nước đã triển khai mua USD giao ngay nhằm bổ sung thanh khoản tiền đồng cho hệ thống ngân hàng, kênh này vẫn chưa ghi nhận giao dịch. Chênh lệch tỷ giá và điều kiện về trạng thái ngoại tệ đang là hai rào cản chính.
Lãi suất phát hành trái phiếu ngân hàng vẫn neo ở mức cao
Không theo đà giảm của lãi suất tiết kiệm, lãi suất trái phiếu do các ngân hàng phát hành gần đây vẫn duy trì ở mức bình quân gần 9%/năm và tiệm cận vùng đỉnh của giai đoạn 2022-2023.
VietinBank iPay Mobile mở kho quà gần 2,2 tỷ đồng: Cơ hội sở hữu ô tô VinFast VF3 và iPhone 18 Pro
Từ nay đến 10/1/2027, VietinBank chính thức triển khai chương trình khuyến mại “Mở túi - Khui quà” trên ứng dụng ngân hàng số VietinBank iPay Mobile, mang đến kho quà tặng tổng giá trị gần 2,2 tỷ đồng. Đặc biệt, khách hàng có cơ hội sở hữu ô tô VinFast VF3, iPhone 18 Pro cùng hàng chục nghìn phần quà hấp dẫn khi trải nghiệm các tiện ích và thực hiện giao dịch hằng ngày trên ứng dụng.
Lãi suất giảm, vì sao hàng trăm nghìn tỷ đồng vốn ưu đãi vẫn khó giải ngân?
Chương trình tín dụng động lực tăng trưởng dành cho doanh nghiệp nhỏ và vừa có quy mô đăng ký khoảng 409.000 tỷ đồng, nhưng đến đầu tháng 10 mới giải ngân 18.600 tỷ đồng, chưa tới 5%.
VietinBank Premium công bố ba phân hạng Khách hàng Ưu tiên mới, kiến tạo hành trình từ thành tựu đến di sản
Ngày 10/11/2026 tại khách sạn Fairmont Hà Nội, Ngân hàng TMCP Công Thương Việt Nam (VietinBank) chính thức công bố ba phân hạng Khách hàng Ưu tiên mới của VietinBank Premium gồm Platinum, Diamond và Elite, đánh dấu bước phát triển mới trong chiến lược chuyển đổi mô hình phục vụ chuyên biệt, lấy khách hàng làm trọng tâm.






 Magazine
[Interactive] 148 dự án với hàng nghìn căn hộ giá trên dưới 1 tỷ đồng xuất hiện tại Hà Nội
Hà Nội đang triển khai kế hoạch phát triển 148 dự án nhà ở xã hội trong giai đoạn 2026-2030, với quy mô khoảng 135.602 căn hộ, mục tiêu hoàn thành tối thiểu 120.000 căn.




Đừng bỏ lỡ
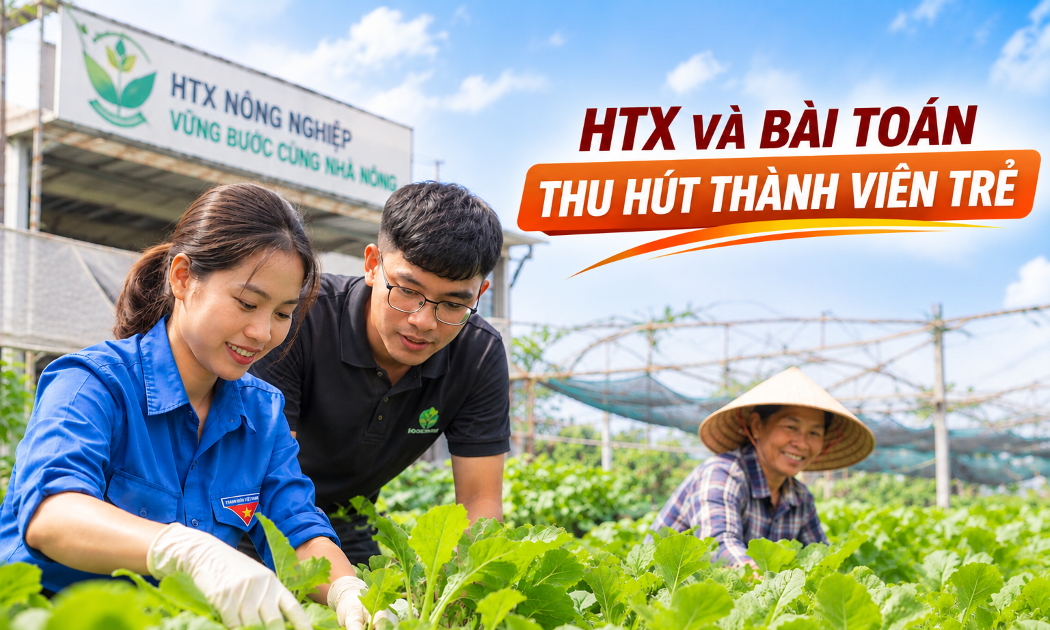

 HTX và bài toán thu hút thành viên trẻ
Sự tham gia của thế hệ trẻ là yếu tố quan trọng để đổi mới tư duy quản trị, nâng cao năng lực cạnh tranh và bảo đảm tính kế thừa của kinh tế tập thể. Tuy nhiên, để người trẻ lựa chọn và gắn bó với HTX, cần tạo ra những cơ hội phát triển thực chất từ...