Điểm bất thường trong cam kết ngoại bảng của TPBank


Ngân hàng TMCP Tiên Phong (TPBank) vừa thông báo chốt danh sách cổ đông lấy ý kiến bằng văn bản thông qua kế hoạch đăng ký niêm yết cổ phiếu của ngân hàng. Ngày chốt danh sách cổ đông là 20/11/2017, ngân hàng dự kiến gửi văn bản tới cổ đông không muộn hơn ngày 30/11/2017. Động thái này cho thấy TPBank đang đẩy nhanh tiến độ lên sàn.
Trước đó, theo BCTC quý III/2016 của TPBank, tính đến ngày 30/9/2016, cam kết giao dịch hoán đổi của ngân hàng là 1.106 tỷ đồng, nhưng đến ngày 31/12/2016, con số này bỗng “tăng trưởng thần kỳ” thành 29.453 tỷ đồng, tăng 28.347 tỷ đồng chỉ trong… 3 tháng.
Nợ xấu luôn… đẹp
Về kết quả kinh doanh, 9 tháng năm 2017, lợi nhuận trước thuế TPBank đạt hơn 806 tỷ đồng, gấp 2,3 lần cùng kỳ, vượt kế hoạch lợi nhuận năm (780 tỷ đồng). Thu nhập lãi thuần vượt mức 2.200 tỷ đồng, tăng trưởng gần 54%; lãi thuần từ dịch vụ tăng gấp đôi, lên 126 tỷ đồng; hoạt động chứng khoán đầu tư tăng mạnh lên 173 tỷ đồng, cùng kỳ chỉ đạt 27 tỷ đồng.
Theo thông báo mới nhất, lợi nhuận trước thuế 10 tháng đầu năm 2017 của TPBank đã cán mốc 950 tỷ đồng.
Ngoài kết quả kinh doanh khả quan, nợ xấu của TPBank cũng luôn được đánh giá là an toàn. Là ngân hàng yếu kém bị buộc phải tái cơ cấu, sau khi đổi tên, đổi chủ sang nhóm của ông Đỗ Minh Phú vào năm 2012, TPBank đang từng bước thay đổi.
Sau ba năm tái cơ cấu, năm 2015, TPBank là ngân hàng đầu tiên vượt kế hoạch chỉ sau 6 tháng, hoàn tất quá trình tái cơ cấu, nợ xấu dừng ở mức… chỉ 0,96%.
Năm 2016, lợi nhuận trước thuế của TPBank đạt 707 tỷ đồng, tăng 12,93% so với năm 2015, ROE đạt 12%, tổng tài sản đạt 105.782 tỷ đồng, tăng gần 38,8% so với năm 2015, đạt 115,6% kế hoạch năm. Kết quả này đưa TPBank chính thức trở thành ngân hàng có quy mô trung bình khá.
Tổng nguồn vốn huy động năm 2016, TPBank đạt hơn 97.500 tỷ đồng, tăng trưởng 41,2%, nợ xấu tiếp tục giảm, và được kiểm soát ở mức thấp, chỉ còn 0,51%.
Tính đến ngày 30/2017, nợ nhóm 3-5 của TPBank cùng tăng, khiến nợ xấu tăng lên thành 0,91%, tuy nhiên vẫn dưới 1%. Tín dụng cán mốc 21%, dùng hết chỉ tiêu mà NHNN giao.
Trên thị trường mua bán OTC, cổ phiếu của TPBank gần đây đang được mua bán lên tới 19.000 – 21.300 đồng/ cổ phiếu, cao gấp đôi so với đầu năm.

Khi các doanh nghiệp, đối tượng được ngân hàng bảo lãnh đều là “con” của ngân hàng, và tham gia các giao dịch chỉ với mục đích “làm mới” các khoản nợ bản chất đã là nợ xấu.
Bất thường trong cam kết ngoại bảng
Theo một nhà đầu tư, hiện rất khó để biết thực trạng một số ngân hàng nếu chỉ dựa trên báo cáo tài chính của họ. Trường hợp điển hình như Ngân hàng TMCP Đại Dương (Oceanbank), tại thời điểm phát hành BCTC bán niên năm 2014, mọi con số trên BCTC đều không cho thấy kết quả kinh doanh sa sút, nhưng sang năm 2015, ngân hàng này đã bị ngân hàng nhà nước (NHNN) mua lại với giá 0 đồng.
Trên báo cáo tài chính, không ít ngân hàng sử dụng khái niệm chẳng khác nào đánh đố người đọc, mà ngay dân tài chính, kiểm toán đôi khi cũng không “luận” nổi nghĩa là gì, hàm chứa gì trong đó: phí, lãi dự thu, cam kết ngoại bảng, tài sản có khác…
Tại BCTC của TPBank nhiều năm liên tiếp xuất hiện những bất thường trong mục nghĩa vụ nợ tiềm ẩn mà cụ thể là cam kết giao dịch hoán đổi (hay còn gọi là cam kết ngoại bảng).
Theo BCTC năm 2016 của TPBank, tính đến ngày 30/9/2016, TPBank chỉ ghi nhận 1.106 tỷ đồng cam kết giao dịch hoán đổi. Nhưng đến 31/12/2016, con số này đã lên đến 29.453 tỷ đồng, tăng 28.347 tỷ đồng, tương đương tăng ở mức bất thường, tới 266,3 lần chỉ trong… ba tháng. Trước đó, năm 2015, mục này ghi nhận chỉ là 3.675 tỷ đồng.
Tại báo cáo tài chính quý III/2017, tính đến ngày 30/9/2017, cam kết giao dịch hoán đổi của TPBank lại giảm mạnh, ghi nhận chỉ còn 2.259 tỷ đồng. Cũng chỉ còn ba tháng nữa là kết thúc niên độ tài chính năm 2017, có điều gì chắc chắn là khoản mục này của TPBank sẽ không tăng đột biến như năm 2016?
Theo một chuyên gia ngân hàng, về lý thuyết, nghiệp vụ bảo lãnh thanh toán hay bảo lãnh thực hiện nghĩa vụ khác có rủi ro là khi kinh doanh khó khăn, nhiều doanh nghiệp có thể sẽ vi phạm thỏa thuận với ngân hàng thụ hưởng.
Lúc này, ngân hàng bảo lãnh sẽ đứng ra thực hiện nghĩa vụ trả nợ thay cho doanh nghiệp mà không có tài sản đảm bảo. Khi ấy, các nghĩa vụ nợ tiềm ẩn sẽ trở thành nợ xấu thực sự (vì là bảo lãnh).
Tuy nhiên, tại Việt Nam, cam kết ngoại bảng thường được sử dụng như một “kênh” giấu nợ xấu. Khi các doanh nghiệp, đối tượng được ngân hàng bảo lãnh đều là “con” của ngân hàng, và tham gia các giao dịch chỉ với mục đích “làm mới” các khoản nợ bản chất đã là nợ xấu.
Thùy Linh
Giá vàng trong nước tiếp đà giảm thêm 1 triệu đồng/lượng
Đề xuất xóa tiền chậm nộp thuế, gỡ vướng 2,5 triệu mã số thuế tồn đọng
VietinBank iPay Mobile mở kho quà gần 2,2 tỷ đồng: Cơ hội sở hữu ô tô VinFast VF3 và iPhone 18 Pro
Vàng tiếp tục mất tới 1 triệu đồng/lượng, giá bán vàng nhẫn ngang vàng miếng
Giá xăng giảm sâu, còn chưa tới 20.000 đồng/lít
Diễn đàn An ninh năng lượng quốc gia năm 2026: Năng lượng tự chủ - mạch máu của tăng trưởng hai con số
Người Việt chi nghìn tỷ cho thú cưng, doanh nghiệp nội chịu sức ép lớn
Cùng chuyên mục
NRC biến động nhân sự cấp cao, kế hoạch huy động 1.000 tỷ đồng ra sao?
Thay đổi nhân sự cấp cao tại Tập đoàn Bất động sản Quốc gia (NRC) diễn ra cùng thời điểm doanh nghiệp chuẩn bị triển khai kế hoạch huy động 1.000 tỷ đồng từ Thiên Hoàng Holdings – đơn vị có liên hệ trực tiếp với các nhân sự liên quan.
Khối ngoại “xả” mạnh FPT, VN-Index đảo chiều giảm hơn 12 điểm
Sau hai phiên tăng liên tiếp, VN-Index quay đầu giảm trong phiên 12/11 khi áp lực bán lan rộng ở nhóm cổ phiếu vốn hóa lớn. Khối ngoại cũng đảo chiều bán ròng hơn 900 tỷ đồng, tập trung mạnh nhất tại FPT.
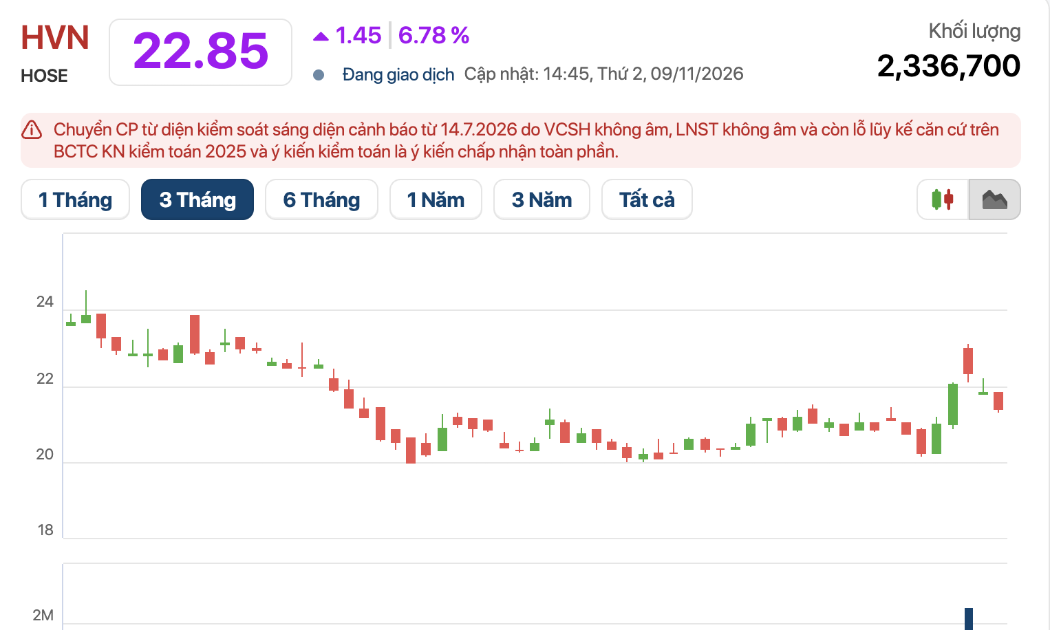
Cổ phiếu Vietnam Airlines trở lại 'sắc tím' sau hơn 3 tháng
Cổ phiếu HVN của Tổng công ty Hàng không Việt Nam (Vietnam Airlines) trở thành tâm điểm chú ý trong phiên giao dịch ngày 10/11 khi tăng kịch trần lên 22.850 đồng/cp, đánh dấu "sắc tím" trở lại kể từ phiên giao dịch 3/8/2026.
Becamex phát hành trái phiếu lãi suất 12,5%, dư nợ vay vượt 26.000 tỷ đồng
Becamex vừa hoàn tất phát hành lô trái phiếu trị giá 1.200 tỷ đồng, kỳ hạn 3 năm, với lãi suất cố định 12,5%/năm trong 4 kỳ tính lãi đầu tiên. Động thái này diễn ra trong bối cảnh dư nợ vay tài chính của doanh nghiệp đã vượt 26.000 tỷ đồng, lợi nhuận sau thuế 9 tháng giảm hơn 60% so với cùng kỳ.
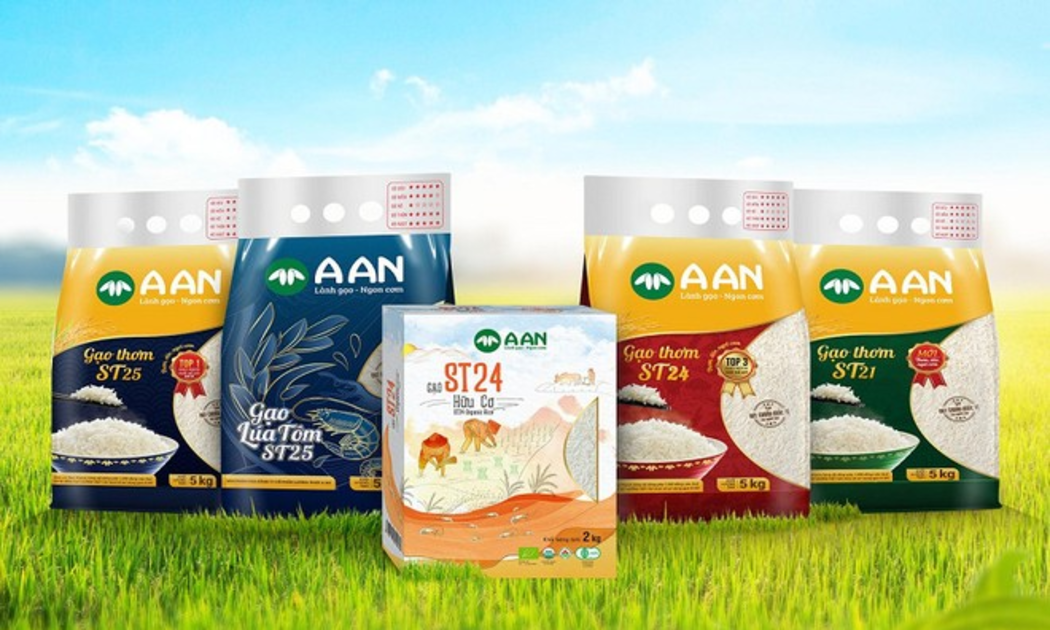
Lương thực A An bị phạt thuế, dòng tiền kinh doanh âm 462 tỷ đồng
Cục Thuế Hà Nội vừa xử phạt Lương thực A An hơn 531 triệu đồng liên quan đến các sai sót trong kê khai thuế. Tại ngày 30/09/2026, doanh nghiệp ghi nhận dòng tiền kinh doanh âm 462 tỷ đồng và dư nợ vay ngắn hạn vượt 1.094 tỷ đồng, đặt ra những vấn đề về chất lượng tăng trưởng và áp lực vốn lưu động.
Taseco Land liên tục đóng, mở pháp nhân trong cuộc đua bất động sản công nghiệp
CTCP Đầu tư Bất động sản Taseco vừa thông qua chủ trương giải thể một doanh nghiệp khu công nghiệp chỉ sau chưa đầy ba tháng thành lập. Đáng chú ý, tại cùng địa bàn Kim Bảng, doanh nghiệp lại lên kế hoạch lập pháp nhân mới với vốn điều lệ 420 tỷ đồng.



 Magazine
[Interactive] 148 dự án với hàng nghìn căn hộ giá trên dưới 1 tỷ đồng xuất hiện tại Hà Nội
Hà Nội đang triển khai kế hoạch phát triển 148 dự án nhà ở xã hội trong giai đoạn 2026-2030, với quy mô khoảng 135.602 căn hộ, mục tiêu hoàn thành tối thiểu 120.000 căn.


Đừng bỏ lỡ

 Tăng trưởng kinh tế hai con số và bài toán an ninh năng lượng
Mục tiêu tăng trưởng kinh tế hai con số đang đặt ra yêu cầu ngày càng lớn đối với hệ thống năng lượng quốc gia. Bảo đảm nguồn cung điện ổn định, phát triển hạ tầng truyền tải và nâng cao năng lực tự chủ nhiên liệu trở thành những điều kiện then chốt...