Cổ phiếu DCM tăng ‘nóng’ trước giờ G


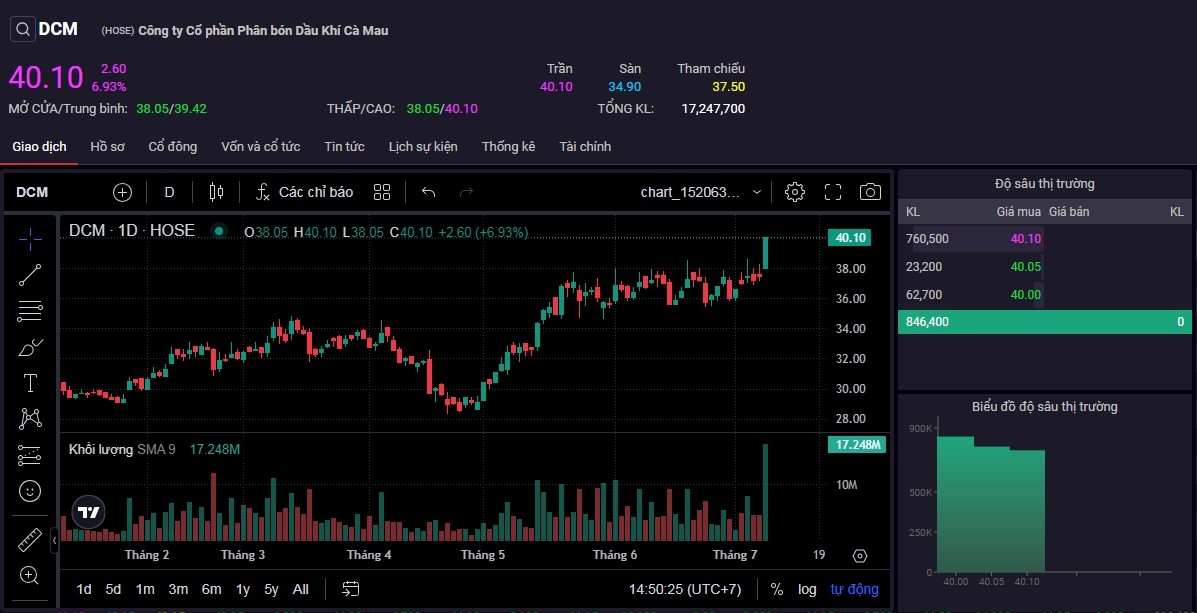
Trong phiên đầu tuần (8/7), mặc dù giá cổ phiếu DCM của CTCP Phân bón Dầu khí Cà Mau tăng hết biên độ lên 40.100 đồng/cp nhưng nhà đầu tư vẫn "xếp hàng" chờ mua. Thanh khoản cổ phiếu sôi động với hơn 17 triệu đơn vị, đứng thứ 4 toàn sàn.
Tính từ đầu năm đến nay, cổ phiếu DCM đã tăng gần 30%. Và mức giá hiện tại cũng chính là vùng đỉnh của cổ phiếu này.
Cổ phiếu DCM diễn biến tích cực trong bối cảnh Đạm Cà Mau ghi nhận kết quả kinh doanh hồi phục trong quý I/2024 khi ghi nhận hoàn thành 43% kế hoạch năm về lãi ròng, tương ứng đạt 349 tỷ đồng lợi nhuận sau thuế hợp nhất. So với cùng kỳ năm trước, lãi thu về của doanh nghiệp tăng 52%.
Mới đây, tại cuộc họp ĐHĐCĐ thường niên 2024 của Đạm Cà Mau, doanh nghiệp đã thông qua mục tiêu doanh thu hợp nhất đạt 11.878 tỷ đồng, lợi nhuận trước thuế với 841,4 tỷ đồng, lợi nhuận sau thuế đạt 794,8 tỷ đồng.
Bên cạnh đó, doanh nghiệp dự kiến chia cổ tức bằng tiền mặt năm 2023 với tỷ lệ 20% vào ngày 11/7 tới đây. Ngày đăng ký cuối cùng của cổ đông là ngày 25/6, ngày giao dịch không hưởng quyền là 24/6. Với 529,4 triệu cổ phiếu đang lưu hành, dự kiến doanh nghiệp sẽ chi 1.058 tỷ đồng cho lần trả cổ tức này.
Trong báo cáo triển vọng ngành phân bón mới cập nhật, Chứng khoán Rồng Việt (VDSC) cho biết, trong năm 2024, do mảng urê đã bão hòa nên hầu hết các doanh nghiệp lớn như Đạm Cà Mau đều muốn gia tăng thị phần tại phân khúc NPK. Gần đây nhất là thương vụ mua lại nhà máy sản xuất NPK Hàn – Việt (KVF) của Đạm Cà Mau, công suất 360.000 tấn/năm, giúp nâng tổng công suất NPK của Đạm Cà Mau lên 660.000 tấn/năm. Tuy nhiên, sản lượng tiêu thụ của KVF chỉ duy trì ở mức thấp, 70.000 – 100.000 tấn/năm và luôn ghi nhận lỗ kể từ khi chính thức đi vào hoạt động từ 2018. Sau khi được mua lại cuối quý I/2024, Đạm Cà Mau kỳ vọng nhà máy KVF sẽ bắt đầu có lãi gộp từ quý II/2024, ước tính khoảng 3% - 5%.
Một trong những yếu tố kỳ vọng khác đối với ngành phân bón là Luật Thuế VAT sửa đổi, đã được thảo luận tại kỳ họp thứ 7 của Quốc hội. Một trong những điểm sửa đổi lần này là đưa phân bón vào danh mục chịu thuế VAT 5% (từ diện không chịu thuế).
Hiện tại, giá phân bón trong nước cao hơn giá phân bón nhập khẩu một phần là do giá thành cao hơn khi các doanh nghiệp sản xuất phải chịu thêm chi phí VAT 10% (do không được khấu trừ). Nếu việc áp thuế được thông qua, VDSC cho rằng giá thành sản xuất phân bón trong nước có thể giảm, đồng thời giá bán phân bón nhập khẩu sẽ tăng thêm 5% do thuế VAT. Điều này giúp gia tăng tính cạnh tranh của các doanh nghiệp sản xuất phân bón nội địa.
Châu Giang
Người mua vàng lỗ tới 7 triệu đồng/lượng sau 1 tuần
Đoàn doanh nghiệp Hoa Kỳ ấn tượng với hệ thống sản xuất tại siêu nhà máy của Vinamilk
Cà phê Tây Nguyên giảm đồng loạt, giá cao nhất còn 83.000 đồng/kg
Vinamilk được ghi nhận tại hai bảng xếp hạng về hiệu quả kinh doanh và giá trị thương hiệu
Vì sao Chủ tịch Tân Hoàng Minh Đỗ Anh Dũng bị cấm xuất cảnh?
USD xuống đáy gần 2 năm, vì sao giá hàng hóa chưa giảm?
Doanh nghiệp thức ăn chăn nuôi mắc kẹt giữa những quy định chồng chéo
Cùng chuyên mục
Diễn biến đáng chú ý tại cổ phiếu LPB, khoản đầu tư của tỷ phú Phạm Nhật Vượng ra sao?
Hơn 306 triệu cổ phiếu LPB được giao dịch thỏa thuận trong 9 phiên, trị giá hơn 10.000 tỷ đồng. Diễn biến này thu hút sự chú ý khi khoản đầu tư của tỷ phú Phạm Nhật Vượng tại LPBank đang tạm lỗ hơn 1.400 tỷ đồng so với giá vốn ước tính.
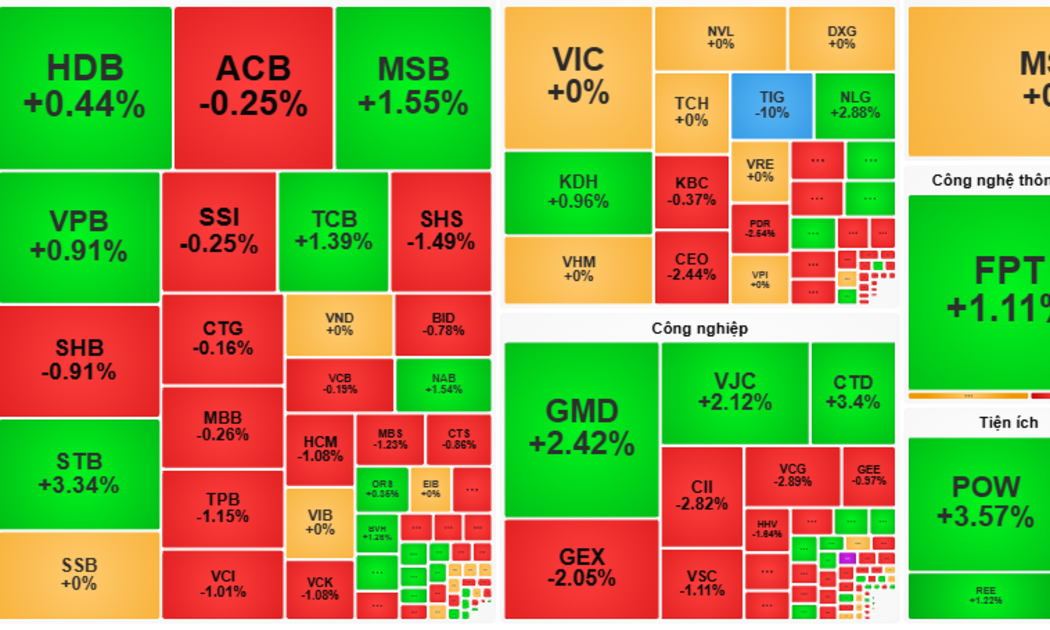
VN-Index đảo chiều phút cuối, khối ngoại bất ngờ mua ròng trở lại
Lực cầu bắt đáy tại nhóm cổ phiếu vốn hóa lớn giúp chỉ số chính giữ được sắc xanh sau khi có thời điểm giảm hơn 10 điểm. Cùng phiên, nhà đầu tư nước ngoài quay lại mua ròng hơn 300 tỷ đồng.
Du lịch tăng trưởng mạnh, lợi nhuận doanh nghiệp và thị giá cổ phiếu phân hóa
Lượng khách và doanh thu du lịch tiếp tục tăng, nhưng kết quả kinh doanh giữa các doanh nghiệp lại có sự chênh lệch lớn. Trên thị trường, cổ phiếu du lịch cũng phân hóa, cho thấy tăng trưởng của toàn ngành chưa đồng nghĩa với cơ hội đồng đều cho các doanh nghiệp.
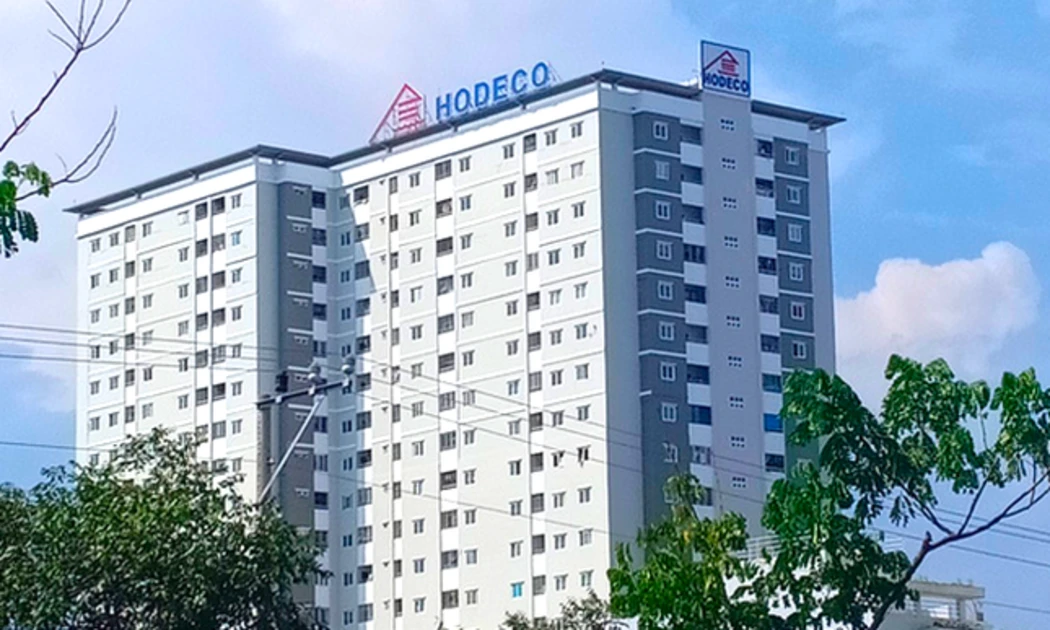
Lợi nhuận Hodeco giảm 88,4%, cổ phiếu vẫn bật tăng hơn 30%
Kết quả kinh doanh quý III/2026 của Hodeco đi xuống do không còn khoản lợi nhuận tài chính đột biến từ thương vụ thoái vốn năm trước. Trong khi đó, cổ phiếu HDC phục hồi hơn 30% từ vùng đáy tháng 11.
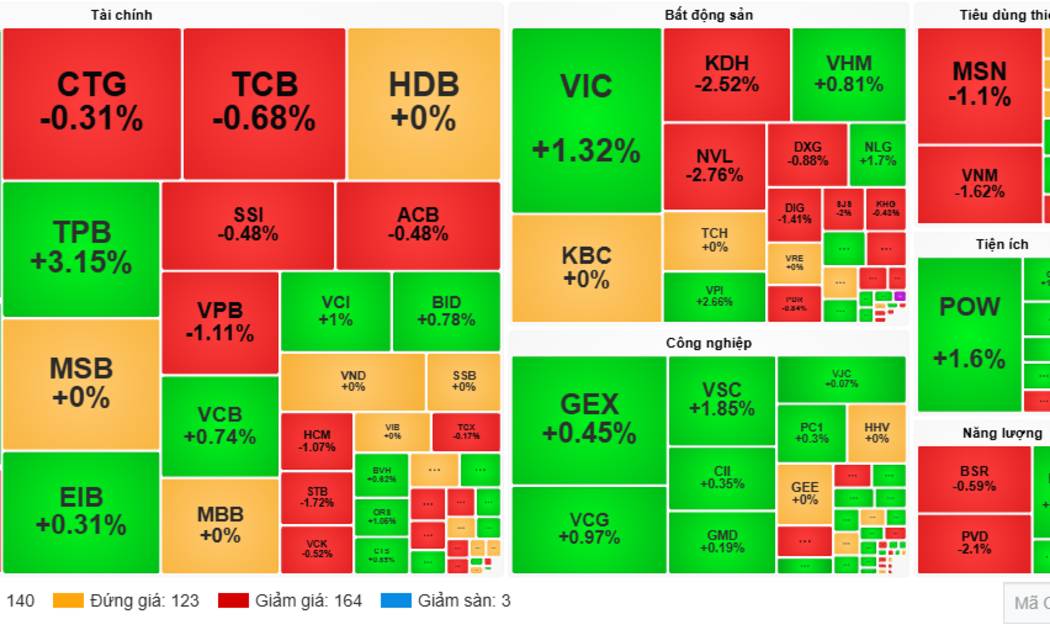
VN-Index đảo chiều tăng gần 4 điểm, 167 cổ phiếu HoSE vẫn chìm trong sắc đỏ
Lực cầu bắt đáy xuất hiện vào cuối phiên 11/11 giúp chỉ số chính thoát một phiên giảm điểm. Tuy nhiên, số mã giảm vẫn nhiều hơn số mã tăng, phản ánh sự phân hóa rõ nét của thị trường.
Lỗ lũy kế gần 284 tỷ đồng, UDCons tiếp tục đối mặt cảnh báo trên sàn chứng khoán
Cổ phiếu UDC tiếp tục nằm trong diện cảnh báo do báo cáo tài chính năm bị kiểm toán ngoại trừ 3 năm liên tiếp. Trong khi đó, UDCons ghi nhận khoản lỗ lũy kế gần 284 tỷ đồng sau 9 tháng đầu năm 2026, tương đương hơn 81% vốn điều lệ.






 Magazine
[Interactive] 148 dự án với hàng nghìn căn hộ giá trên dưới 1 tỷ đồng xuất hiện tại Hà Nội
Hà Nội đang triển khai kế hoạch phát triển 148 dự án nhà ở xã hội trong giai đoạn 2026-2030, với quy mô khoảng 135.602 căn hộ, mục tiêu hoàn thành tối thiểu 120.000 căn.




Đừng bỏ lỡ


 Tăng trưởng kinh tế hai con số và bài toán an ninh năng lượng
Mục tiêu tăng trưởng kinh tế hai con số đang đặt ra yêu cầu ngày càng lớn đối với hệ thống năng lượng quốc gia. Bảo đảm nguồn cung điện ổn định, phát triển hạ tầng truyền tải và nâng cao năng lực tự chủ nhiên liệu trở thành những điều kiện then chốt...